So sánh theo tiêu chí công khai, không xếp hạng theo hoa hồng
Chọn đúng hình thức vay
trước khi so lãi suất
0 sản phẩm thuộc 69 hình thức vay, mỗi hình thức có bộ tiêu chí so sánh riêng. Lãi suất của khoản vay có tài sản bảo đảm và khoản vay tín chấp không đặt cạnh nhau được — chọn đúng hình thức trước rồi hãy so giá.
Bạn đọc lưu ý: Thông tin mang tính tham khảo. Chính sách, lãi suất có thể thay đổi theo từng thời kỳ. Hãy liên hệ trực tiếp ngân hàng để được tư vấn.
Hình thức vay ngân hàng là các giải pháp tài chính do tổ chức tín dụng cung cấp nhằm đáp ứng nhu cầu vốn của cá nhân và doanh nghiệp. Công cụ này giúp người vay hiện thực hóa kế hoạch tiêu dùng, mua sắm tài sản hoặc mở rộng sản xuất kinh doanh một cách kịp thời. Đặc biệt, việc tiếp cận các hình thức vay tiền online đang trở thành xu hướng mới giúp khách hàng nhận giải ngân nhanh chóng mà không cần thủ tục rườm rà. Tùy thuộc vào năng lực tài chính cá nhân, khách hàng sẽ chủ động đối chiếu điều kiện để lựa chọn gói cấp vốn tối ưu nhất với mình.
Tổng hợp các hình thức vay ngân hàng giúp khách hàng dễ dàng đối chiếu điều kiện để lựa chọn gói cấp vốn tối ưu nhất.
Hình thức vay ngân hàng có tài sản đảm bảo
Các sản phẩm tín dụng hiện nay được phân loại dựa trên tài sản thế chấp thành hai nhóm chủ đạo. Sự khác biệt cơ bản này quyết định trực tiếp đến quy mô hạn mức, thời gian giải ngân cũng như điều kiện xét duyệt hồ sơ đối với từng khách hàng.
Vay tín chấp
Vay tín chấp ngân hàng là hình thức vay vốn không cần tài sản đảm bảo. Ngân hàng sẽ dựa chủ yếu vào uy tín và khả năng tài chính của khách hàng, thể hiện qua thu nhập, lịch sử tín dụng, doanh thu, lợi nhuận... để đánh giá và quyết định khoản vay. Đây là lựa chọn phù hợp với những khách hàng cần vốn nhanh nhưng không có hoặc không muốn dùng tài sản để thế chấp. Hình thức vay này có một số đặc điểm đáng chú ý:
Không cần tài sản thế chấp: Người vay không phải cầm cố tài sản, từ đó có thể tiếp cận nguồn vốn thuận tiện hơn.
Lãi suất thường ưu đãi hơn vay tín chấp: Do có tài sản bảo đảm giúp giảm rủi ro cho ngân hàng, vay thế chấp thường có mức lãi suất thấp hơn so với vay tín chấp. Tuy nhiên, lãi suất vay ngân hàng trên thực tế sẽ được điều chỉnh linh hoạt phụ thuộc vào từng thời kỳ cũng như chính sách riêng của mỗi tổ chức tín dụng.
Thời hạn vay linh hoạt: Tùy sản phẩm và chính sách của từng ngân hàng, khách hàng có thể lựa chọn thời hạn vay ngắn, trung hoặc dài hạn phù hợp với kế hoạch tài chính.
Hạn mức vay: Do khoản vay chủ yếu dựa trên uy tín và năng lực tài chính, hạn mức thường thấp hơn so với vay có tài sản đảm bảo. Người vay nên cân nhắc số tiền cần vay và khả năng trả nợ để hạn chế phát sinh chi phí không cần thiết, đặc biệt khi lãi suất và các điều kiện vay có thể khác nhau giữa từng sản phẩm.
Vay tín chấp là giải pháp vốn hoàn hảo khi bạn cần giải ngân nhanh mà không cần đến tài sản đảm bảo.
Vay thế chấp
Vay thế chấp ngân hàng là hình thức vay vốn có yêu cầu khách hàng sử dụng tài sản bảo đảm để cam kết thực hiện nghĩa vụ trả nợ. Một số tài sản thường được dùng để thế chấp gồm bất động sản, ô tô, máy móc, thiết bị hoặc nhà xưởng. Những đặc điểm nổi bật của hình thức vay này gồm:
Hạn mức vay lớn: Khoản vay thường được xác định dựa trên giá trị tài sản sau khi định giá, có thể đáp ứng các nhu cầu vốn lớn như đầu tư sản xuất, kinh doanh hoặc mua sắm tài sản có giá trị cao.
Lãi suất thường ưu đãi hơn vay tín chấp: Do có tài sản bảo đảm giúp giảm rủi ro cho ngân hàng, vay thế chấp thường có mức lãi suất thấp hơn so với vay tín chấp. Tuy nhiên, lãi suất thực tế phụ thuộc vào từng ngân hàng và sản phẩm vay.
Thời hạn vay dài: Các khoản vay thế chấp, đặc biệt là vay mua bất động sản, có thể được thiết kế với thời hạn dài, thậm chí lên đến 20 - 35 năm tùy chính sách từng ngân hàng, giúp người vay chủ động hơn về áp lực trả nợ hàng tháng.
Phương thức trả nợ đa dạng: Tùy sản phẩm, khách hàng có thể lựa chọn hình thức trả nợ theo kỳ với số tiền góp đều hoặc trả gốc theo phương thức bậc thang, phù hợp với khả năng tài chính và dòng tiền.
Vay thế chấp thường phù hợp với các kế hoạch tài chính dài hạn như mua nhà, mua xe, đầu tư sản xuất kinh doanh hoặc triển khai dự án có nhu cầu vốn lớn, đồng thời giúp người vay phân bổ nghĩa vụ trả nợ theo kế hoạch tài chính của mình.
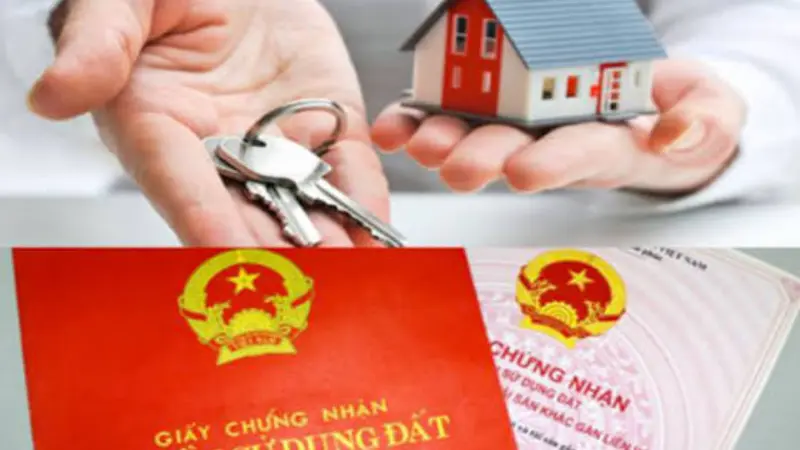
Vay thế chấp bằng bất động sản hoặc ô tô giúp bạn tiếp cận hạn mức lớn với thời gian vay kéo dài tới 35 năm.
Hình thức vay ngân hàng theo mục đích vay vốn
Ngân hàng luôn thiết kế các gói tín dụng chuyên biệt bám sát vào mục tiêu sử dụng dòng tiền thực tế của người đi vay. Chiến lược phân bổ này hỗ trợ khách hàng tối ưu chi phí lãi vay và thiết lập kế hoạch thanh toán phù hợp.
Vay tiêu dùng cá nhân
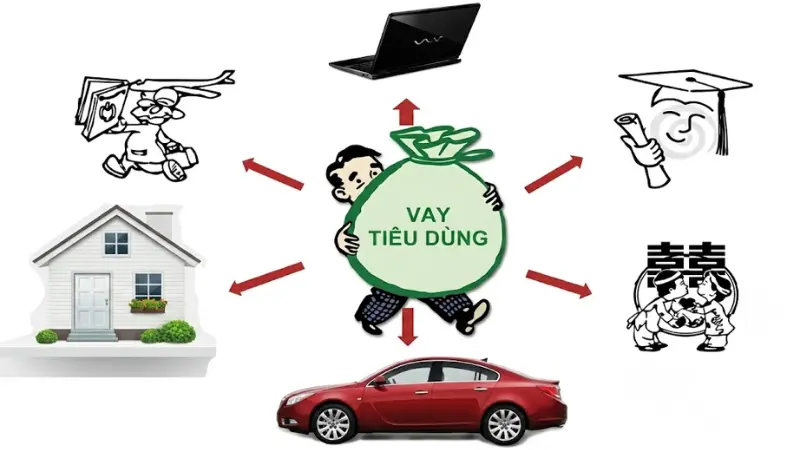
Vay tiêu dùng cá nhân là hình thức vay vốn tại ngân hàng hoặc công ty tài chính để phục vụ các nhu cầu chi tiêu, sinh hoạt của cá nhân và gia đình thay vì dùng cho hoạt động kinh doanh.
Đa dạng và linh hoạt: Các khoản vay tiêu dùng có thể đáp ứng nhiều nhu cầu tài chính cá nhân phát sinh trong cuộc sống hàng ngày.
Thủ tục tương đối đơn giản, giải ngân nhanh: Quy trình xét duyệt được tối ưu tùy theo từng sản phẩm, giúp khách hàng có thể tiếp cận nguồn vốn trong thời gian phù hợp.
Hạn mức vay phù hợp: Số tiền được vay thường được xác định dựa trên thu nhập hàng tháng hoặc giá trị tài sản bảo đảm, qua đó giúp khách hàng cân đối khoản vay với khả năng trả nợ.
Linh hoạt về hình thức vay: Nếu không có tài sản bảo đảm, khách hàng có thể lựa chọn vay tín chấp dựa trên thu nhập. Trường hợp cần hạn mức cao hơn và muốn tiếp cận mức lãi suất thường ưu đãi hơn, có thể cân nhắc vay tiêu dùng có tài sản bảo đảm.
Vay tiêu dùng cá nhân giúp bạn linh hoạt giải quyết các nhu cầu chi tiêu sinh hoạt hàng ngày mà không cần thế chấp tài sản.
Vay mua nhà, mua ô tô
Vay mua nhà, mua ô tô giúp khách hàng sở hữu tài sản giá trị lớn khi chưa có đủ nguồn vốn. Người vay chỉ cần chuẩn bị một phần tiền, phần còn lại có thể được ngân hàng tài trợ và trả dần theo kỳ hạn.
Hạn mức vay cao: Có thể lên đến 70% - 80% giá trị tài sản, tùy chính sách và hồ sơ vay.
Thời hạn linh hoạt: Vay mua nhà có thể kéo dài 20 - 25 năm, còn vay mua ô tô thường khoảng 5 - 8 năm.
Tài sản mua có thể dùng để thế chấp: Ngân hàng có thể nhận chính căn nhà hoặc ô tô được mua làm tài sản bảo đảm.
Cần chứng minh khả năng trả nợ: Ngân hàng thường xem xét thu nhập và lịch sử tín dụng trước khi phê duyệt khoản vay. Việc chủ động ước tính lãi suất vay ngân hàng từ sớm sẽ giúp bạn thiết lập kế hoạch trả nợ một cách an toàn và tối ưu hóa dòng tiền dài hạn.
Dễ dàng sở hữu tài sản giá trị lớn với đòn bẩy tài chính lên đến 80% từ ngân hàng.
Vay kinh doanh
Vay kinh doanh là hình thức vay dành cho cá nhân, hộ kinh doanh hoặc doanh nghiệp có nhu cầu bổ sung vốn để nhập hàng, đầu tư máy móc, mở rộng hoạt động hoặc duy trì vận hành. Tùy nhu cầu, khách hàng có thể lựa chọn khoản vay theo dự án, dòng tiền hoặc có tài sản bảo đảm.
Mục đích vay rõ ràng: Vốn thường được sử dụng cho nhập hàng, mua sắm thiết bị, mở rộng nhà xưởng hoặc chi phí phục vụ hoạt động kinh doanh.
Thẩm định dựa trên hoạt động kinh doanh: Ngân hàng có thể xem xét doanh thu, dòng tiền, hồ sơ tài chính và phương án sử dụng vốn trước khi quyết định cho vay.
Lãi suất tùy từng sản phẩm: Một số ngân hàng có chính sách lãi suất dành riêng cho khách hàng vay phục vụ sản xuất, kinh doanh.
Giải ngân theo nhu cầu: Khoản vay có thể được giải ngân một lần hoặc theo từng đợt, tùy phương án và thỏa thuận với ngân hàng.
Tiếp sức doanh nghiệp duy trì vận hành và mở rộng sản xuất với gói vay kinh doanh.
Ưu, nhược điểm của từng hình thức vay tiền ngân hàng
Việc đánh giá khách quan lợi ích và hạn chế của từng phương án tín dụng là bước đi quan trọng giúp người vay kiểm soát rủi ro dòng tiền. Cấu trúc so sánh dưới đây phân tích trực diện sự khác biệt giữa hai mô hình dựa trên tài sản đảm bảo:
Yếu tố đánh giá
Vay tín chấp
Vay thế chấp
Ưu điểm
Không yêu cầu tài sản thế chấp.
Thủ tục đơn giản, quy trình duyệt và giải ngân diễn ra nhanh gọn.
Không lo ngại rủi ro bị thanh lý tài sản nếu phát sinh sự cố.
Lãi suất thấp và duy trì tính ổn định cao.
Hạn mức cấp vốn lớn, thời gian vay kéo dài.
Phương án trả nợ đa dạng, linh hoạt.
Điểm hạn chế
Mức lãi suất áp dụng cao hơn do rủi ro lớn.
Hạn mức vay thường bị giới hạn ở mức thấp.
Yêu cầu khách hàng phải có điểm tín dụng tốt.
Hồ sơ pháp lý phức tạp, tốn thời gian thẩm định tài sản.
Tốc độ giải ngân chậm hơn.
Chịu rủi ro mất tài sản nếu mất khả năng thanh toán.
Những điều cần lưu ý khi vay ngân hàng
Quản trị tính an toàn của khoản vay đòi hỏi khách hàng phải hoạch định chính xác phương án giải ngân và kiểm soát tốt dòng tiền thanh toán nợ định kỳ. Căn cứ theo tiêu chuẩn hoạt động tín dụng, bạn cần tuân thủ nghiêm ngặt các nguyên tắc sau:
Đánh giá sát sao khả năng trả nợ thông qua việc rà soát tổng thu nhập và dòng tiền thực tế để bảo đảm tiến độ thanh toán nợ gốc, lãi đúng hạn.
Xác định mục đích sử dụng vốn cụ thể và chọn thời hạn hợp đồng phù hợp nhằm tối ưu chi phí, giảm bớt áp lực tài chính dài hạn.
So sánh chi tiết biểu lãi suất hiện hành, cẩn trọng kiểm tra mức lãi suất ưu đãi, lãi suất thả nổi sau ưu đãi và các loại phí phạt phát sinh.
Xây dựng phương án sử dụng vốn khả thi đi kèm kế hoạch trả nợ minh bạch, giúp hồ sơ dễ dàng được phê duyệt và gia tăng hiệu quả sinh lời.
Hiểu rõ bản chất của từng hình thức vay ngân hàng giúp khách hàng chủ động tối ưu dòng tiền, tận dụng đòn bẩy tài chính an toàn và ngăn ngừa rủi ro nợ xấu. Người đi vay cần chủ động đánh giá mức thu nhập thực tế, minh bạch hóa lịch sử tín dụng để rút ngắn thời gian phê duyệt hồ sơ. Hãy dành thời gian đối chiếu các chính sách lãi suất để tìm ra gói vay phù hợp nhất cho dự án tương lai của bạn.
Vay tín chấp. Hình thức này có thủ tục đơn giản, quy trình nhanh gọn và không yêu cầu cầm cố tài sản, đáp ứng trọn vẹn mục tiêu cần vốn gấp của người vay.
Từ 15 phút đến vài ngày. Khoản vay tiêu dùng tín chấp có thể trả kết quả cực nhanh trong 15 phút, ngược lại, vay thế chấp tốn nhiều thời gian hơn để định giá tài sản.
Không. Ngân hàng kiểm soát rủi ro rất chặt chẽ, phân loại theo nhóm nợ xấu trên CIC và luôn yêu cầu người vay phải chứng minh lịch sử tín dụng minh bạch và điểm tín dụng tốt để được cấp vốn.
Có. Quy trình vay thế chấp phức tạp và cần định giá tài sản nghiêm ngặt, từ đó sẽ phát sinh các khoản phụ phí liên quan đến nghiệp vụ thẩm định, định giá.
Đơn vị chịu trách nhiệm nội dung
Ban biên tập CBBank
Thuộc Ngân hàng Ngoại thương Công nghệ số (VCBNeo)
Thành viên của Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank)
Nội dung trên trang do bộ phận biên tập của CBBank biên soạn và rà soát, dựa trên biểu phí và thông báo lãi suất do các tổ chức tín dụng công bố.
Mỗi trang sản phẩm có máy tính khoản vay tính theo dư nợ giảm dần. Hoặc để lại số điện thoại, chuyên viên sẽ hỏi vài câu rồi gợi ý hai tới ba sản phẩm cụ thể để bạn tự đối chiếu.