Vay tín chấp Vietcombank
Đăng ký tư vấn vay tín chấp Vietcombank
Để lại số điện thoại, chuyên viên đối chiếu điều kiện của bạn rồi gọi lại. Không mất phí.
Đã gửi tới chuyên viên tư vấn
Chuyên viên sẽ gọi lại theo khung giờ bạn chọn. Bạn có thể đóng cửa sổ này và tiếp tục đọc.
Vay tín chấp Vietcombank mang đến giải pháp tài chính hạn mức cao mà không yêu cầu thế chấp tài sản đảm bảo. Gói dịch vụ này nổi bật với mức lãi suất cực kỳ ưu đãi chỉ từ 6,0%/năm. Mời bạn khám phá ngay điều kiện, biểu phí và quy trình nộp hồ sơ để tối ưu hóa tỷ lệ phê duyệt tín dụng.
Bạn đọc lưu ý: Thông tin mang tính tham khảo. Chính sách, lãi suất Vietcombank có thể thay đổi theo từng thời kỳ; khuyến nghị quý khách liên hệ trực tiếp ngân hàng để cập nhật chính xác.
Các gói sản phẩm vay tín chấp Vietcombank hiện nay
Vietcombank thiết kế đa dạng các giải pháp tài chính không cần tài sản đảm bảo. Các sản phẩm này phục vụ linh hoạt mục đích tiêu dùng cá nhân dựa trên năng lực tài chính của người vay.
Vay tín chấp Vietcombank theo lương
Vay tín chấp theo lương Vietcombank là giải pháp vay tiêu dùng không yêu cầu khách hàng thế chấp tài sản. Theo thông tin tham khảo, khoản vay có lãi suất từ 6,0%/năm, dành cho khách hàng đáp ứng yêu cầu về thu nhập và thời gian làm việc.
- Không cần tài sản bảo đảm: Khoản vay được xét duyệt dựa trên thu nhập và hồ sơ của khách hàng, không yêu cầu thế chấp nhà đất hoặc tài sản khác.
- Lãi suất từ 6,0%/năm: Mức lãi suất có thể thay đổi theo chương trình ưu đãi, sản phẩm và chính sách của Vietcombank từng thời kỳ, tuy nhiên đây vẫn được xem là một trong những mức lãi suất vay ngân hàng ưu đãi nhất hiện nay.
- Thu nhập từ 7 triệu đồng/tháng: Khách hàng nhận lương qua tài khoản cần có thu nhập sau thuế tối thiểu khoảng 7 triệu đồng/tháng.
- Hợp đồng lao động từ 12 tháng: Người vay cần có thời gian làm việc ổn định tại đơn vị hiện tại và hợp đồng lao động có thời hạn từ 1 năm trở lên.
Vay tiêu dùng Vietcombank không tài sản đảm bảo
Vietcombank cung cấp hình thức vay tiêu dùng tín chấp, phù hợp với khách hàng có nhu cầu bổ sung tài chính cá nhân mà không muốn sử dụng tài sản để thế chấp. Khoản vay có thể được triển khai theo từng lần hoặc dưới dạng hạn mức thấu chi, với thời gian vay linh hoạt tùy phương thức.
- Không cần tài sản đảm bảo: Khách hàng không phải thế chấp nhà đất, xe hoặc tài sản có giá trị; hồ sơ được xem xét dựa trên uy tín và khả năng tài chính.
- Hai phương thức vay: Có thể lựa chọn vay từng lần hoặc cấp hạn mức thấu chi trên tài khoản thanh toán tùy nhu cầu.
- Thời hạn linh hoạt: Hình thức vay từng lần có thời hạn tối đa 84 tháng, trong khi hạn mức thấu chi có thời hạn tối đa 12 tháng.
- Lãi suất tham khảo từ 6,0%/năm: Mức lãi suất có thể thay đổi theo từng đối tượng và chương trình. Theo thông tin cung cấp, lãi được tính trên dư nợ thực tế giảm dần.
Đặc điểm của gói vay tín chấp Vietcombank
Các gói vay tín chấp tại Vietcombank sở hữu lợi thế cạnh tranh về hạn mức tín dụng và chính sách lãi suất. Điểm mạnh này hỗ trợ người vay tối ưu hóa phương án dòng tiền cá nhân.
Hạn mức vay tín chấp Vietcombank
Hạn mức vay tín chấp theo lương tại Vietcombank được xác định dựa trên thu nhập, vị trí công việc và nhóm khách hàng. Theo thông tin tham khảo, khoản vay có thể được cấp tối đa khoảng 12 lần thu nhập hàng tháng, với hạn mức cụ thể dao động từ 200 triệu đến 1 tỷ đồng tùy phân khúc và chính sách áp dụng.
- Cán bộ, nhân viên cơ quan nhà nước/hành chính sự nghiệp: Có thể được xem xét hạn mức tối đa tương đương 12 lần mức lương, giới hạn khoảng 200 triệu đồng.
- Cán bộ quản lý, người lao động thuộc phân khúc cao: Hạn mức có thể đạt 12 lần thu nhập, khoảng 300 triệu đồng hoặc cao hơn tùy chính sách từng thời kỳ.
- Thời hạn vay: Khoản vay có thời gian từ 12 tháng đến tối đa 84 tháng, tương đương 7 năm.
Lưu ý: Hạn mức thực tế không cố định mà còn phụ thuộc vào thu nhập, hồ sơ tín dụng, đơn vị công tác và chính sách của Vietcombank tại thời điểm xét duyệt.
Mức lãi suất vay tín chấp Vietcombank hiện nay
Lãi suất vay tín chấp Vietcombank, đặc biệt với hình thức vay theo lương, được tham khảo trong khoảng 6,0%–9,6%/năm, tương đương khoảng 0,5%–0,8%/tháng. Mức áp dụng thực tế có thể khác nhau tùy sản phẩm, hồ sơ và nhóm khách hàng, đồng thời được điều chỉnh theo chính sách của Vietcombank từng thời kỳ.
Thời hạn tất toán khoản vay tiêu dùng Vietcombank
Thời gian tất toán khoản vay tiêu dùng Vietcombank được xác định theo sản phẩm vay và thỏa thuận trong hợp đồng tín dụng. Tùy hình thức vay, thời hạn có thể kéo dài từ vài tháng đến nhiều năm; khách hàng cũng có thể chủ động kiểm tra lịch trả nợ trên hệ thống để nắm rõ số tiền và thời điểm thanh toán.
- Vay tiêu dùng có tài sản đảm bảo: Thời hạn tối đa 120 tháng, tương đương 10 năm.
- Vay tín chấp theo lương: Thời gian vay tối đa 84 tháng, tương đương 7 năm.
- Vay thấu chi tiêu dùng: Hạn mức có thời hạn tối đa 12 tháng.
- Thanh toán gốc và lãi: Tiền gốc có thể được trả hàng tháng hoặc cuối kỳ, còn tiền lãi được thanh toán định kỳ dựa trên dư nợ giảm dần.
Kỳ hạn khoản vay tín chấp Vietcombank
Khoản vay tín chấp theo lương tại Vietcombank có thời hạn tối đa 84 tháng, tương đương 7 năm. Kỳ hạn cụ thể được xem xét dựa trên nhu cầu vay, khả năng trả nợ và chính sách áp dụng cho từng nhóm khách hàng.
Chi phí phát sinh trong quá trình vay tín chấp Vietcombank
Khi đăng ký vay tín chấp tại Vietcombank, khách hàng không phải thanh toán phí làm hồ sơ hoặc phí thẩm định ban đầu theo thông tin được cung cấp. Trong quá trình vay, một số khoản chi phí có thể phát sinh tùy sản phẩm và thỏa thuận trong hợp đồng.
- Lãi suất vay: Được tính theo dư nợ giảm dần hoặc phương thức đã thỏa thuận trong hợp đồng, tùy từng sản phẩm và nhóm khách hàng.
- Phí trả nợ trước hạn: Phát sinh khi khách hàng tất toán hoặc thanh toán một phần khoản vay trước thời hạn cam kết, mức tham khảo khoảng 1%–3% trên số tiền gốc trả trước.
- Phí cấp xác nhận thông tin khoản vay: Khoảng 100.000 đồng/yêu cầu khi khách hàng cần văn bản xác nhận về dư nợ hoặc lịch sử thanh toán.
- Phí chậm trả: Có thể phát sinh nếu khách hàng thanh toán tiền gốc hoặc tiền lãi không đúng thời hạn theo lịch trả nợ.
Hướng dẫn chi tiết vay tín chấp Vietcombank 2026
CB Bank đánh giá quy trình xét duyệt của Vietcombank đề cao tính minh bạch và chặt chẽ. Khách hàng bắt buộc chuẩn bị kỹ lưỡng các tiêu chí về hồ sơ nhân thân và chứng minh thu nhập để đáp ứng trọn vẹn các điều kiện vay vốn ngân hàng theo quy định.
Điều kiện vay
Vay tín chấp theo lương
- Độ tuổi: Từ 18 tuổi trở lên.
- Hợp đồng lao động: Có thời hạn từ 1 năm trở lên.
- Thu nhập: Lương bình quân sau thuế từ 7 triệu đồng/tháng; mức này không áp dụng đối với khách hàng nhận lương từ Ngân sách Nhà nước.
Vay tiêu dùng không tài sản đảm bảo dành cho Khách hàng Ưu tiên
- Độ tuổi: Từ 18 tuổi trở lên.
- Tư cách khách hàng: Đáp ứng tiêu chuẩn để được Vietcombank xác định là Khách hàng Ưu tiên.
Hồ sơ cần chuẩn bị
Tùy theo sản phẩm và trường hợp cụ thể, khách hàng có thể cần chuẩn bị các giấy tờ, hồ sơ sau:
- Đơn đề nghị vay vốn: Điền theo mẫu do Vietcombank cung cấp.
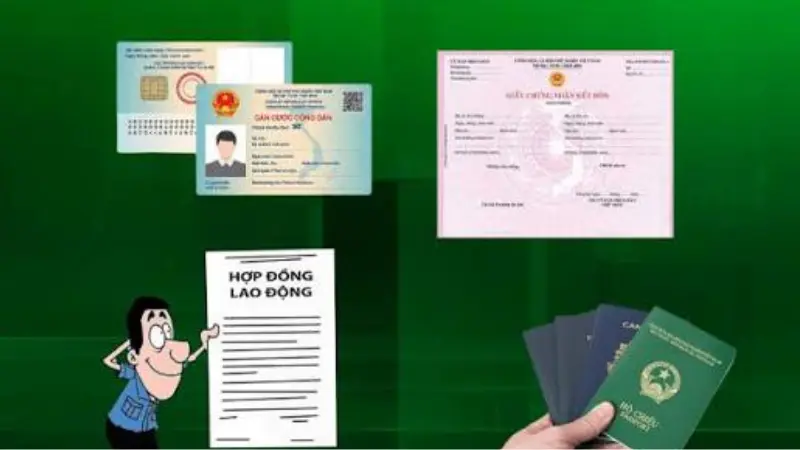
- Giấy tờ tùy thân: CMND/CCCD còn hiệu lực; sổ hộ khẩu hoặc giấy tạm trú, gồm bản chính và bản sao theo yêu cầu.
- Hồ sơ việc làm và thu nhập: Hợp đồng lao động tại đơn vị đang công tác cùng sao kê lương của 3 tháng gần nhất.
- Thông tin cư trú: Sổ hộ khẩu thường trú hoặc giấy tạm trú dài hạn (KT3).
- Tình trạng hôn nhân: Giấy đăng ký kết hôn hoặc giấy xác nhận độc thân.
- Chứng minh mục đích vay: Các giấy tờ liên quan đến nhu cầu sử dụng khoản vốn.
- Phương án sử dụng vốn: Thực hiện theo biểu mẫu của ngân hàng, có thể bao gồm hợp đồng cho vay, hợp đồng cầm cố và giấy nhận nợ.
- Hồ sơ chứng minh thu nhập: Các tài liệu thể hiện nguồn thu nhập và khả năng trả nợ của khách hàng.
Caption: Chuẩn bị đầy đủ giấy tờ chứng minh thu nhập giúp quá trình giải ngân diễn ra nhanh hơn.
Quy trình vay tín chấp tại Vietcombank
Các bước đăng ký khoản vay diễn ra theo trình tự thẩm định tiêu chuẩn của hệ thống ngân hàng:
- Tư vấn và đăng ký: Khách hàng liên hệ nhân viên Vietcombank để được tư vấn về hạn mức, điều kiện vay và hồ sơ cần chuẩn bị.
- Nộp hồ sơ: Chuẩn bị đầy đủ giấy tờ cá nhân, hợp đồng lao động, sao kê lương và nộp tại phòng giao dịch theo hướng dẫn.
- Thẩm định: Ngân hàng xác minh thông tin, đánh giá hồ sơ và khả năng tài chính trước khi đưa ra quyết định phê duyệt.
- Ký hợp đồng: Sau khi được chấp thuận, khách hàng ký hợp đồng tín dụng hoặc hợp đồng cho vay theo hạn mức được duyệt.
- Giải ngân: Khoản vay được chuyển vào tài khoản hoặc cấp dưới hình thức hạn mức thấu chi, tùy theo sản phẩm và thỏa thuận với ngân hàng.
Vay tín chấp Vietcombank phù hợp với những ai?
- Có nhu cầu chi tiêu cá nhân: Phù hợp với các khoản chi như mua sắm, du lịch, thanh toán hóa đơn hoặc những nhu cầu sinh hoạt không cần dùng tài sản bảo đảm.
- Gia đình trẻ: Có thể cân nhắc khoản vay khi phát sinh nhu cầu tài chính như mua sắm đồ dùng gia đình, du lịch hoặc các khoản chi đột xuất.
- Không có tài sản thế chấp: Vay tín chấp không yêu cầu khách hàng dùng tài sản để bảo đảm khoản vay, phù hợp với người không có tài sản thế chấp.
- Chỉ cần khoản vốn vừa phải: Hình thức này có thể đáp ứng những nhu cầu vay phù hợp với số tiền cần sử dụng và khả năng trả nợ của khách hàng.
- Có nguồn tài chính ổn định: Khách hàng cần chứng minh khả năng thanh toán đầy đủ, đúng hạn; ngân hàng sẽ dựa trên hồ sơ tài chính để đánh giá khả năng trả nợ.
- Không muốn dùng tài sản bảo đảm: Đây là lựa chọn phù hợp với người muốn tiếp cận vốn mà vẫn giữ tài sản cá nhân, không phải đưa tài sản vào khoản vay để thế chấp.
Những điều cần lưu ý khi vay tín chấp tại ngân hàng Vietcombank
Trước khi vay tín chấp Vietcombank, bạn nên cân đối nguồn thu nhập và xây dựng kế hoạch trả nợ phù hợp để khoản vay không gây áp lực cho tài chính cá nhân. Một số điểm cần lưu ý gồm:
- Chọn khoản vay phù hợp: Cân nhắc hạn mức và thời gian trả nợ dựa trên nhu cầu thực tế cũng như khả năng tài chính, tránh phát sinh nợ quá hạn.
- Tìm hiểu các khoản phí: Kiểm tra trước các loại phí liên quan đến khoản vay. Theo thông tin được cung cấp, phí trả nợ trước hạn khoảng 0,5%–1,5% trong 5 năm đầu và miễn phí từ năm thứ 6; phí trả chậm là 10% số tiền phải thanh toán cuối tháng.
- Kiểm tra hợp đồng: Đọc kỹ hạn mức, lãi suất, thời hạn vay, phương thức tính lãi, phí phạt và các điều khoản liên quan trước khi ký.
- Xác định rõ mục đích sử dụng vốn: Trước khi quyết định vay ngân hàng, bạn chỉ nên vay trong phạm vi nhu cầu cần thiết và chủ động lập kế hoạch thanh toán từng kỳ để duy trì khả năng trả nợ.
Các sản phẩm vay tín chấp Vietcombank chứng minh năng lực đáp ứng dòng tiền cá nhân linh hoạt thông qua chính sách lãi suất thấp và thủ tục phê duyệt tinh gọn. Việc xây dựng lịch sử tín dụng sạch và hồ sơ chứng minh thu nhập hợp lệ là chìa khóa then chốt để giải ngân thành công khoản vốn này. Mời bạn khám phá thêm hướng dẫn làm thẻ tín dụng Vietcombank để nối dài các tiện ích chi tiêu thông minh.
Câu hỏi thường gặp
Không. Hệ thống Vietcombank sẽ từ chối cấp vốn cho khách hàng ghi nhận nợ xấu hoặc nợ chú ý. Việc duy trì điểm tín dụng tốt trên CIC là tiêu chí bắt buộc để vượt qua vòng xét duyệt.
Không. Quá trình thẩm định hoàn toàn dựa trên uy tín cá nhân cùng năng lực tài chính của khách hàng. Ngân hàng sẽ bỏ qua nghiệp vụ gọi điện xác minh thông tin người thân.
Phòng tín dụng sẽ hoàn thành thẩm định hồ sơ trong khoảng 1 - 5 ngày làm việc. Sau bước ký hợp đồng, lệnh giải ngân mất thêm khoảng 1 - 3 ngày để tiền chuyển vào tài khoản.
Có. Khách hàng hoàn toàn có thể truy cập website tại đây để thao tác chọn dịch vụ, nhập số CCCD và khởi tạo yêu cầu vay trực tuyến.
Cần tư vấn thêm
Gọi miễn phí, không mất phí tư vấn
Chuyên viên đối chiếu điều kiện và hồ sơ của bạn với các gói vay đang mở, rồi nói thẳng gói nào bạn đủ điều kiện.
Dữ liệu CBBank
Số liệu nhóm Vay Tín Chấp
Tổng hợp từ 35 sản phẩm vay thuộc nhóm Vay Tín Chấp mà CBBank đang theo dõi.
- Sản phẩm vay
- 35
- Tổ chức cho vay
- 29
- Lãi suất thấp nhất
- 0,06%/năm
- Khoảng (10 sản phẩm có số)
- 0,06%/năm – 22,49%/năm
- Hạn mức cao nhất
- 500 triệu đ
- Khoảng (27 sản phẩm có số)
- 1 đ – 500 triệu đ
Phân bố theo tổ chức cho vay
Sản phẩm thuộc nhóm Vay Tín Chấp
-
VietABank
Vay tín chấp Việt Á Bank
- Lãi suất
- Theo thông báo của VietABank
- Hạn mức tối đa
- Thấu chi không tài sản bảo đảm: tối đa 3 lần lương
- Kỳ hạn
- Hạn mức thấu chi hiệu lực 12 tháng
-
Vietbank
Vay tín chấp Vietbank
- Lãi suất
- Theo thông báo của Vietbank
- Hạn mức tối đa
- 300 – 500 triệu đồng (hai trang của Vietbank ghi khác nhau)
- Kỳ hạn
- Tối đa 60 tháng
-
Nam A Bank
Vay tín chấp Nam A Bank
- Lãi suất
- Theo thông báo của Nam A Bank
- Hạn mức tối đa
- Thấu chi không tài sản bảo đảm: tối đa 500 triệu đồng
- Kỳ hạn
- Tối đa 12 tháng (thấu chi)
-
KienlongBank
Vay tín chấp KienlongBank
- Lãi suất
- Từ 1,25%/tháng (bài đăng 29/11/2024)
- Hạn mức tối đa
- Đến 400 triệu đồng
- Kỳ hạn
- Đến 60 tháng (vay từng lần); đến 12 tháng (thấu chi)
-
Co-opBank
Vay tín chấp Co-opBank
- Lãi suất
- Theo thông báo của ngân hàng
- Hạn mức tối đa
- Đến 250 triệu đồng (vay từng lần)
- Kỳ hạn
- Đến 60 tháng
Số liệu tổng hợp từ dữ liệu CBBank đang theo dõi, cập nhật 25/10/2026. Phí, lãi suất và ưu đãi có thể thay đổi theo từng thời kỳ — đối chiếu biểu phí chính thức của ngân hàng trước khi đăng ký.
Cùng thuộc Vay Tín Chấp
Các mục cùng nhóm với trang bạn đang xem, tiện đối chiếu chéo.
- ngân hàng liên việt cho vay tín chấp
- Vay tín chấp ABBANK
- Vay tín chấp ACB
- Vay tín chấp Agribank
- Vay tín chấp ANZ
- Vay tín chấp Bảo Việt Bank
- Vay tín chấp BIDV
- Vay tín chấp BVBank
- Vay tín chấp Co-opBank
- Vay tín chấp doanh nghiệp
- Vay tín chấp Eximbank
- Vay tín chấp GPBank
- Vay tín chấp HD SAISON
- Vay tín chấp HDBank
- Vay tín chấp hộ kinh doanh
- Vay tín chấp HSBC
- Vay tín chấp Kienlongbank
- Vay tín chấp Lotte Finance
- Vay tín chấp MB Bank
- Vay tín chấp MSB
- Vay tín chấp Nam Á Bank
- Vay tín chấp Ngân hàng Liên Việt (LPBank)
- Vay tín chấp nợ xấu
- Vay tín chấp OCB
- Vay tín chấp qua lương
- Vay tín chấp Sacombank
- Vay tín chấp SeABank
- Vay tín chấp SHB
- Vay tín chấp Shinhan
- Vay tín chấp Standard Chartered
- Vay tín chấp Techcombank
- Vay tín chấp TPBank
- Vay tín chấp VIB
- Vay tín chấp Việt Á Bank
- Vay tín chấp Vietbank
- Vay tín chấp Vietinbank
- Vay tín chấp VPBank
- Vay tín chấp Woori Bank
- Vay trả góp