Vay Cầm Đồ: Quy Định Điều Kiện, Lãi Suất Và Tài Sản Thế Chấp
Vay cầm đồ là hình thức cấp tín dụng có bảo đảm bằng tài sản động sản, trong đó người vay giao vật cầm cố cho bên cho vay giữ nhằm bảo đảm nghĩa vụ trả nợ. Công cụ này giúp khách hàng giải quyết nhanh chóng các nhu cầu tài chính cấp bách. Toàn bộ quy trình định giá và giải ngân thường diễn ra chỉ trong vòng 15 đến 30 phút mà không yêu cầu người đi vay phải chứng minh thu nhập hay giải trình mục đích sử dụng vốn.
Bạn đọc lưu ý: Thông tin chỉ mang tính chất tham khảo, chính sách có thể thay đổi theo thời gian. Khách hàng nên liên hệ trực tiếp ngân hàng hoặc tổ chức tài chính để được tư vấn chính xác.
Cho vay cầm đồ là gì?
Hoạt động vay vốn này được điều chỉnh chặt chẽ bởi các quy định pháp luật nhằm bảo vệ quyền lợi hợp pháp cho cả người đi vay và cơ sở cung cấp dịch vụ.
Bản chất pháp lý của hoạt động cho vay cầm đồ
Về mặt pháp lý, quan hệ thế chấp tài sản động sản này được điều chỉnh trực tiếp bởi các hợp đồng dân sự.
Căn cứ theo Điều 331 Bộ luật Dân sự 2015 do Quốc hội ban hành, bên cho vay sẽ giữ trực tiếp tài sản (như vàng, điện thoại, xe máy) trong suốt thời hạn hợp đồng. Bên cạnh đó, hoạt động của các cơ sở kinh doanh dịch vụ này bắt buộc phải tuân thủ nghiêm ngặt theo các điều kiện về an ninh trật tự tại Nghị định số 96/2016/NĐ-CP của Chính phủ.
Phân biệt cho vay cầm đồ với công ty tài chính tiêu dùng và tín dụng đen
Người vay cần nhận diện rõ tính chất pháp lý và phương thức vận hành để lựa chọn đúng kênh hỗ trợ tài chính an toàn.
| Tiêu chí | Cho vay cầm đồ | Tài chính tiêu dùng | Tín dụng đen |
| Cơ sở pháp lý | Cấp phép kinh doanh có điều kiện, quản lý bởi Bộ Công an. | Cấp phép và giám sát trực tiếp bởi Ngân hàng Nhà nước. | Hoạt động chui, vi phạm pháp luật hình sự. |
| Tài sản đảm bảo | Bắt buộc phải có tài sản động sản hoặc giấy tờ có giá trị thế chấp. | Chủ yếu là vay tín chấp dựa trên uy tín và lịch sử tín dụng. | Không yêu cầu tài sản, thủ tục bừa bãi. |
| Lãi suất | Tuân thủ trần giới hạn 20%/năm theo quy định của Bộ luật Dân sự. | Theo biểu lãi suất do Ngân hàng Nhà nước quy định/phê duyệt. | Cao cắt cổ, thường vượt quá 100% – 200%/năm. |
Điều kiện vay cầm đồ và tài sản được chấp nhận cầm cố
Khách hàng cần đáp ứng đầy đủ các tiêu chí về năng lực hành vi và chuẩn bị sẵn sàng các loại tài sản có tính thanh khoản cao trước khi giao dịch.
Điều kiện bắt buộc đối với người đi vay cầm đồ
Người vay phải thỏa mãn các tiêu chuẩn cơ bản về độ tuổi, năng lực hành vi và nguồn gốc tài sản.
- Độ tuổi và năng lực: Là công dân Việt Nam từ đủ 18 tuổi trở lên, có đầy đủ năng lực hành vi dân sự, không mắc các bệnh lý liên quan đến tâm thần.
- Giấy tờ xác minh nhân thân: Sở hữu Chứng minh nhân dân (CMND) hoặc Căn cước công dân (CCCD) bản gốc, còn hiệu lực pháp luật.
- Mục đích sử dụng: Hướng sử dụng vốn phải phù hợp với quy định của pháp luật Việt Nam, không dùng cho mục đích cờ bạc hoặc kinh doanh phi pháp.
- Tính hợp pháp của tài sản: Tài sản mang đi thế chấp phải có giấy tờ chứng minh quyền sở hữu chính chủ hoặc có hóa đơn, chứng từ xác minh nguồn gốc hợp pháp rõ ràng.
Phân loại tài sản cầm cố theo hạn mức giải ngân
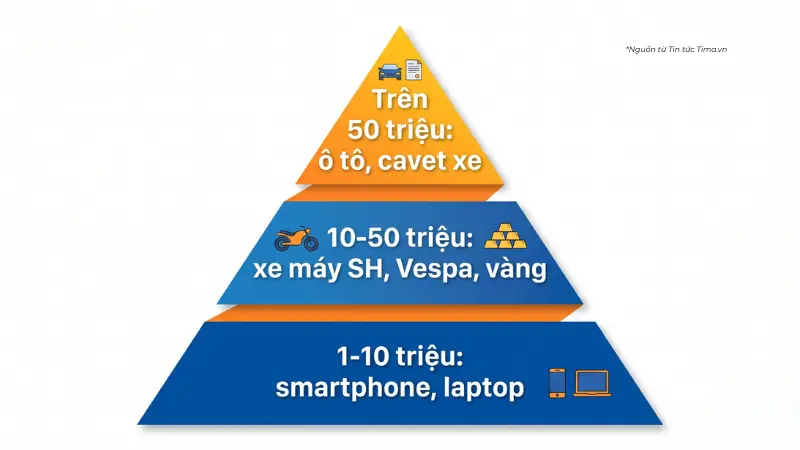
Tùy thuộc vào giá trị và tính thanh khoản thực tế của từng loại tài sản, cơ sở nhận thế chấp sẽ phân chia thành nhiều phân khúc hạn mức khác nhau.
- Nhóm tài sản giá trị thấp (1 – 10 triệu đồng): Bao gồm các thiết bị công nghệ di động như điện thoại (iPhone, Samsung Galaxy), máy tính bảng, laptop chính hãng hoặc các loại đồng hồ thời trang, kính mắt hàng hiệu.
- Nhóm tài sản trung bình (10 – 50 triệu đồng): Áp dụng cho các dòng xe máy phổ thông đến cao cấp (Honda SH, Vespa), trang sức chế tác từ vàng (24K, 18K), kim cương, máy ảnh chuyên nghiệp hoặc dàn âm thanh, Smart TV đời mới.
- Nhóm tài sản giá trị cao (trên 50 triệu đồng): Phổ biến nhất là ô tô các loại, cho phép giải ngân từ hàng trăm triệu đến vài tỷ đồng tùy đời xe. Đặc biệt, khách hàng có thể chọn hình thức cầm giấy đăng ký xe ô tô (cavet) để vay tối đa lên đến 70% giá trị mà vẫn giữ lại xe làm phương tiện di chuyển.
Quy trình niêm phong tài sản và tiêu chí lựa chọn cơ sở cầm đồ uy tín
Việc bảo quản tài sản trong thời gian vay đòi hỏi sự minh bạch và chuyên nghiệp tuyệt đối từ phía cơ sở nhận thế chấp để phòng ngừa rủi ro hư hỏng.
Quy trình thẩm định, niêm phong và bảo quản tài sản
Quy trình giao nhận tài sản phải trải qua các bước kiểm tra nghiêm ngặt để đảm bảo tình trạng nguyên trạng khi khách hàng tất toán khoản nợ.
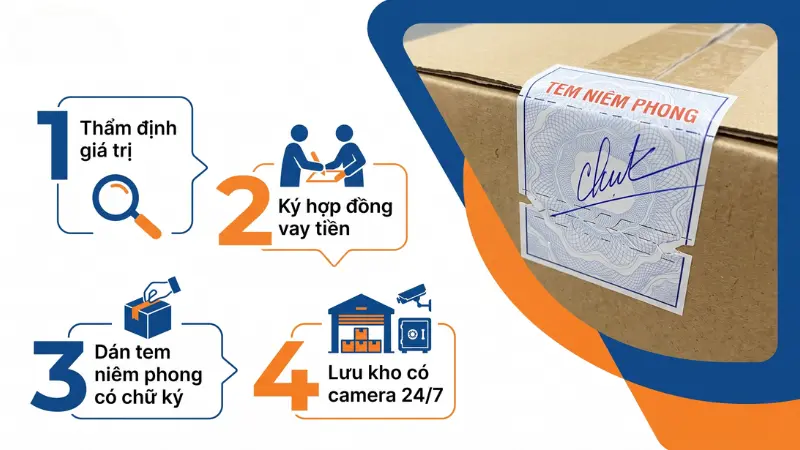
- Thẩm định giá trị: Chuyên viên trực tiếp kiểm tra tình trạng hoạt động, ngoại hình và đối chiếu giấy tờ hợp lệ của tài sản để đưa ra hạn mức vay tối ưu.
- Ký kết hợp đồng: Hai bên thương lượng, thống nhất mức giải ngân, biểu phí, lãi suất và thời hạn vay, sau đó tiến hành ký kết hợp đồng vay tiền hợp pháp và lưu giữ minh bạch.
- Niêm phong tài sản: Nhân viên thực hiện niêm phong 100% tài sản trước sự chứng kiến trực tiếp của người vay, sử dụng tem niêm phong chuyên dụng có đầy đủ chữ ký xác nhận của các bên.
- Lưu kho bảo quản: Chuyển tài sản vào hệ thống bãi xe hoặc kho két sắt có trang bị đầy đủ camera an ninh giám sát 24/7 và hệ thống phòng cháy chữa cháy đạt chuẩn quốc gia.
Tiêu chí nhận diện cơ sở kinh doanh cầm đồ hợp pháp
Khách hàng dễ dàng nhận biết một địa chỉ giao dịch an toàn thông qua các chứng nhận pháp lý và mức độ công khai, minh bạch của biểu phí.
Các cơ sở uy tín bắt buộc phải được cấp Giấy chứng nhận đủ điều kiện về an ninh, trật tự do cơ quan Công an có thẩm quyền xét duyệt. Đồng thời, mọi thông tin liên quan đến lãi suất và phí quản lý phải được niêm yết rõ ràng trên hệ thống website và trực tiếp tại quầy giao dịch, tuyệt đối không tồn tại các khoản thu ẩn.
CB Bank lưu ý khách hàng cần kiểm tra kỹ lưỡng các điều khoản phạt trễ hạn trên hợp đồng và chụp ảnh lưu lại tình trạng tem niêm phong trước khi rời khỏi quầy để bảo vệ an toàn cho khối tài sản cá nhân.
Lãi suất, chi phí vay và cơ chế xử lý tài sản quá hạn
Chi phí phát sinh và các kịch bản rủi ro mất tài sản là những yếu tố cốt lõi người vay cần nắm vững để hoạch định khả năng trả nợ.
Quy định về trần lãi suất và các khoản phí dịch vụ hợp pháp
Pháp luật đã thiết lập giới hạn trần lãi suất rất rõ ràng nhằm ngăn chặn tình trạng biến tướng thành tín dụng đen gây bất ổn xã hội.
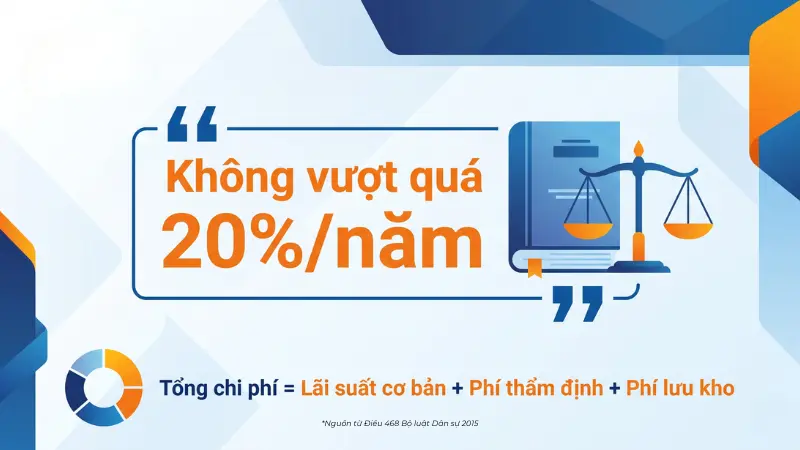
Căn cứ theo quy định tại Điều 468 Bộ luật Dân sự 2015, lãi suất vay do các bên thỏa thuận nhưng tuyệt đối không được vượt quá giới hạn 20%/năm (tương đương khoảng 1,66%/tháng) tính trên dư nợ thực tế. Tuy nhiên, trên thị trường hiện nay, tổng chi phí khách hàng phải trả tại các hệ thống uy tín thường bao gồm cả lãi suất cơ bản cộng thêm phí thẩm định và phí lưu kho bảo quản tài sản. Mức tổng chi phí này thường được các đơn vị duy trì ở ngưỡng dao động từ 1% đến dưới 4%/tháng để đảm bảo quyền lợi tối đa cho người vay.
Quy trình và cơ chế xử lý tài sản khi không hoàn trả khoản vay
Khi kết thúc thời hạn vay mà người vay không thực hiện nghĩa vụ tài chính, bên nhận thế chấp có toàn quyền định đoạt tài sản theo thỏa thuận.
Theo quy định pháp luật và các điều khoản hợp đồng tiêu chuẩn, nếu đến hạn mà khách hàng không tất toán khoản vay với đầy đủ số tiền gốc và lãi phát sinh, cơ sở kinh doanh có quyền thực hiện các thủ tục thanh lý, bán đấu giá tài sản cầm cố để thu hồi nợ. Thực tế minh chứng, người vay cần chủ động liên hệ trực tiếp với cửa hàng để thương lượng xin gia hạn hoặc đóng trước phần tiền lãi nếu chưa đủ khả năng tất toán gốc nhằm tránh nguy cơ mất hẳn quyền sở hữu tài sản.
Câu hỏi thường gặp về cho vay cầm đồ
Pháp luật nghiêm cấm mọi hành vi cầm cố, thế chấp Chứng minh nhân dân, Căn cước công dân hoặc Sổ bảo hiểm xã hội. Các cơ sở kinh doanh hợp pháp chỉ chấp nhận những tài sản động sản có giá trị thương mại hoặc các loại giấy tờ chứng minh quyền sở hữu tài sản hợp lệ như đăng ký xe, sổ đỏ.
Thời hạn khoản vay hoàn toàn linh hoạt dựa trên sự thương lượng của hai bên, thông thường kéo dài từ 1 tháng đến 6 tháng. Đối với các nhu cầu cần tiền gấp trong thời gian ngắn, khách hàng hoàn toàn có thể lựa chọn các gói vay nóng dưới 15 ngày với phương thức tính lãi và phí theo từng ngày thực tế.
Trong trường hợp xảy ra sự cố hư hỏng, trầy xước hoặc mất mát xuất phát từ lỗi bảo quản của cơ sở kinh doanh, đơn vị cầm đồ bắt buộc phải chịu trách nhiệm bồi thường thiệt hại bằng tiền mặt theo đúng giá trị tài sản đã được hai bên thẩm định và ghi nhận trong hợp đồng ban đầu.
Khách hàng vẫn có thể tiến hành tất toán và chuộc lại tài sản bình thường nếu chứng minh được nhân thân thông qua các loại giấy tờ thay thế khác có ảnh do cơ quan nhà nước cấp (như Hộ chiếu, Giấy phép lái xe), hoặc cung cấp giấy hẹn cấp đổi thẻ CCCD mới của cơ quan Công an.
Tốc độ giải ngân khoản vay cực kỳ nhanh chóng, khách hàng thường chỉ mất từ 15 đến 30 phút chờ đợi sau khi hoàn tất bước thẩm định giá trị và ký kết hợp đồng. Người vay dễ dàng nhận tiền mặt trực tiếp tại quầy giao dịch hoặc yêu cầu chuyển khoản thẳng vào tài khoản ngân hàng cá nhân vô cùng tiện lợi.
Để chủ động giải quyết bài toán thiếu hụt tài chính ngắn hạn mà vẫn đảm bảo an toàn, quý khách hàng hãy đánh giá kỹ giá trị tài sản và ưu tiên lựa chọn các chuỗi cơ sở kinh doanh hợp pháp, có giấy phép minh bạch. Nếu gặp bất kỳ khó khăn hoặc nghi ngờ nào về biểu phí trong quá trình vay cầm đồ, hãy gọi ngay cho tổng đài CSKH của ngân hàng hoặc tổ chức tài chính để được hỗ trợ tư vấn nhanh nhất.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.