So sánh thẻ ghi nợ đang mở tại Việt Nam
Đối chiếu phí thường niên, phí rút tiền và hạn mức giao dịch — cạnh nhau, cùng một thước đo. Số liệu cập nhật theo từng thẻ, không xếp hạng theo hoa hồng.
- 7 thẻ đang so sánh
- 4 ngân hàng phát hành
- 0 thẻ miễn phí thường niên
-
Techcombank Minh hoạ
Techcombank · Chuẩn
Thẻ ghi nợ nội địa Techcombank (F@stAccess NAPAS)
- Phí thường niên
- Miễn phí năm đầu · từ năm 2: 60.000 đ/năm
- Rút nội mạng
- Miễn phí
-
Techcombank Minh hoạ
Techcombank · Chuẩn
Thẻ Visa ghi nợ Techcombank (Chuẩn, Platinum, Eco, Seller, Priority, Private)
- Phí thường niên
- Miễn phí năm đầu · từ năm 2: Chuẩn 90.000 đ, Platinum/Eco (vật lý) 150.000 đ
- Rút nội mạng
- Miễn phí
-
Agribank Minh hoạ
Agribank · Chuẩn
Thẻ ghi nợ quốc tế Agribank (Visa, Mastercard, JCB)
- Phí thường niên
- Chuẩn 100.000 đ/năm · Vàng 150.000 đ/năm · Phi vật lý 50.000 đ/năm
- Rút nội mạng
- 1.000 đ/lần
-
VietinBank Minh hoạ
VietinBank · Chuẩn
Thẻ ghi nợ quốc tế VietinBank (Visa, Mastercard, JCB)
- Phí thường niên
- Life Journey 99.000 đ (ảo) / 180.000 đ (vật lý) · ProfitX, Vpay 90.000 đ · Sống Khỏe 163.636 đ
- Rút nội mạng
- 1.000 đ/lần
-
VietinBank Minh hoạ
VietinBank · Chuẩn
Thẻ ghi nợ nội địa VietinBank (Epartner, Vpay, Trẻ Connect)
- Phí thường niên
- Epartner 60.000 đ/năm · Vpay (phi vật lý) 30.000 đ/năm
- Rút nội mạng
- 1.000 đ/lần (Premium 2.000 đ)
-
BIDV Minh hoạ
BIDV · Chuẩn
Thẻ ghi nợ quốc tế BIDV (Mastercard, Visa Debit)
- Phí thường niên
- Ready và các dòng khác 80.000 đ/năm · Discovery 200.000 đ/năm · Moneyverse 80.000 đ/năm (miễn 2 năm đầu)
- Rút nội mạng
- 2.000 đ/lần (Moneyverse miễn phí)
-
BIDV Minh hoạ
BIDV · Chuẩn
Thẻ ghi nợ nội địa BIDV Smart (NAPAS)
- Phí thường niên
- Thẻ vật lý 60.000 đ/năm · Thẻ ảo (từ 01/12/2025) 30.000 đ/năm
- Rút nội mạng
- 1.000 đ/lần
Không có thẻ nào khớp với bộ lọc. Thử bỏ bớt điều kiện.
Về thẻ ghi nợ
Thẻ ghi nợ (Debit Card) là thẻ thanh toán do ngân hàng phát hành, cho phép người dùng chi tiêu thay thế tiền mặt trong phạm vi số dư hiện có. Công cụ này giúp bạn giao dịch tiện lợi và quản lý tài chính theo nguyên tắc trả tiền trước. Đi sâu vào chi tiết, bạn cần nắm vững đặc tính của từng dòng thẻ để tối ưu hóa lợi ích tiêu dùng.
Bạn đọc lưu ý: Nội dung bài viết được tổng hợp dựa trên thông tin chung của thị trường tài chính và quy định pháp luật. Các số liệu về biểu phí, lãi suất có thể thay đổi tùy theo quy định của từng ngân hàng và Ngân hàng Nhà nước trong từng thời kỳ.
Thẻ ghi nợ là gì?
Thẻ ghi nợ là thẻ thanh toán kết nối trực tiếp với tài khoản ngân hàng, hoạt động theo cơ chế chi tiêu trên số dư thực tế. Theo Khoản 2 Điều 3 Thông tư 18/2024/TT-NHNN (hiệu lực 01/07/2024, thay thế Thông tư 19/2016/TT-NHNN), thẻ ghi nợ cho phép chủ thẻ thực hiện giao dịch trong phạm vi số tiền và hạn mức thấu chi (nếu có) trên tài khoản thanh toán.
Điều này đồng nghĩa bạn phải nạp tiền vào tài khoản trước khi quẹt thẻ hay giao dịch trực tuyến. Thẻ sở hữu đầy đủ tính năng của một chiếc thẻ ATM thông thường nhưng mang đến sự chủ động tuyệt đối về dòng tiền, ngăn chặn rủi ro chi tiêu quá mức.
Phân loại thẻ ghi nợ phổ biến hiện nay
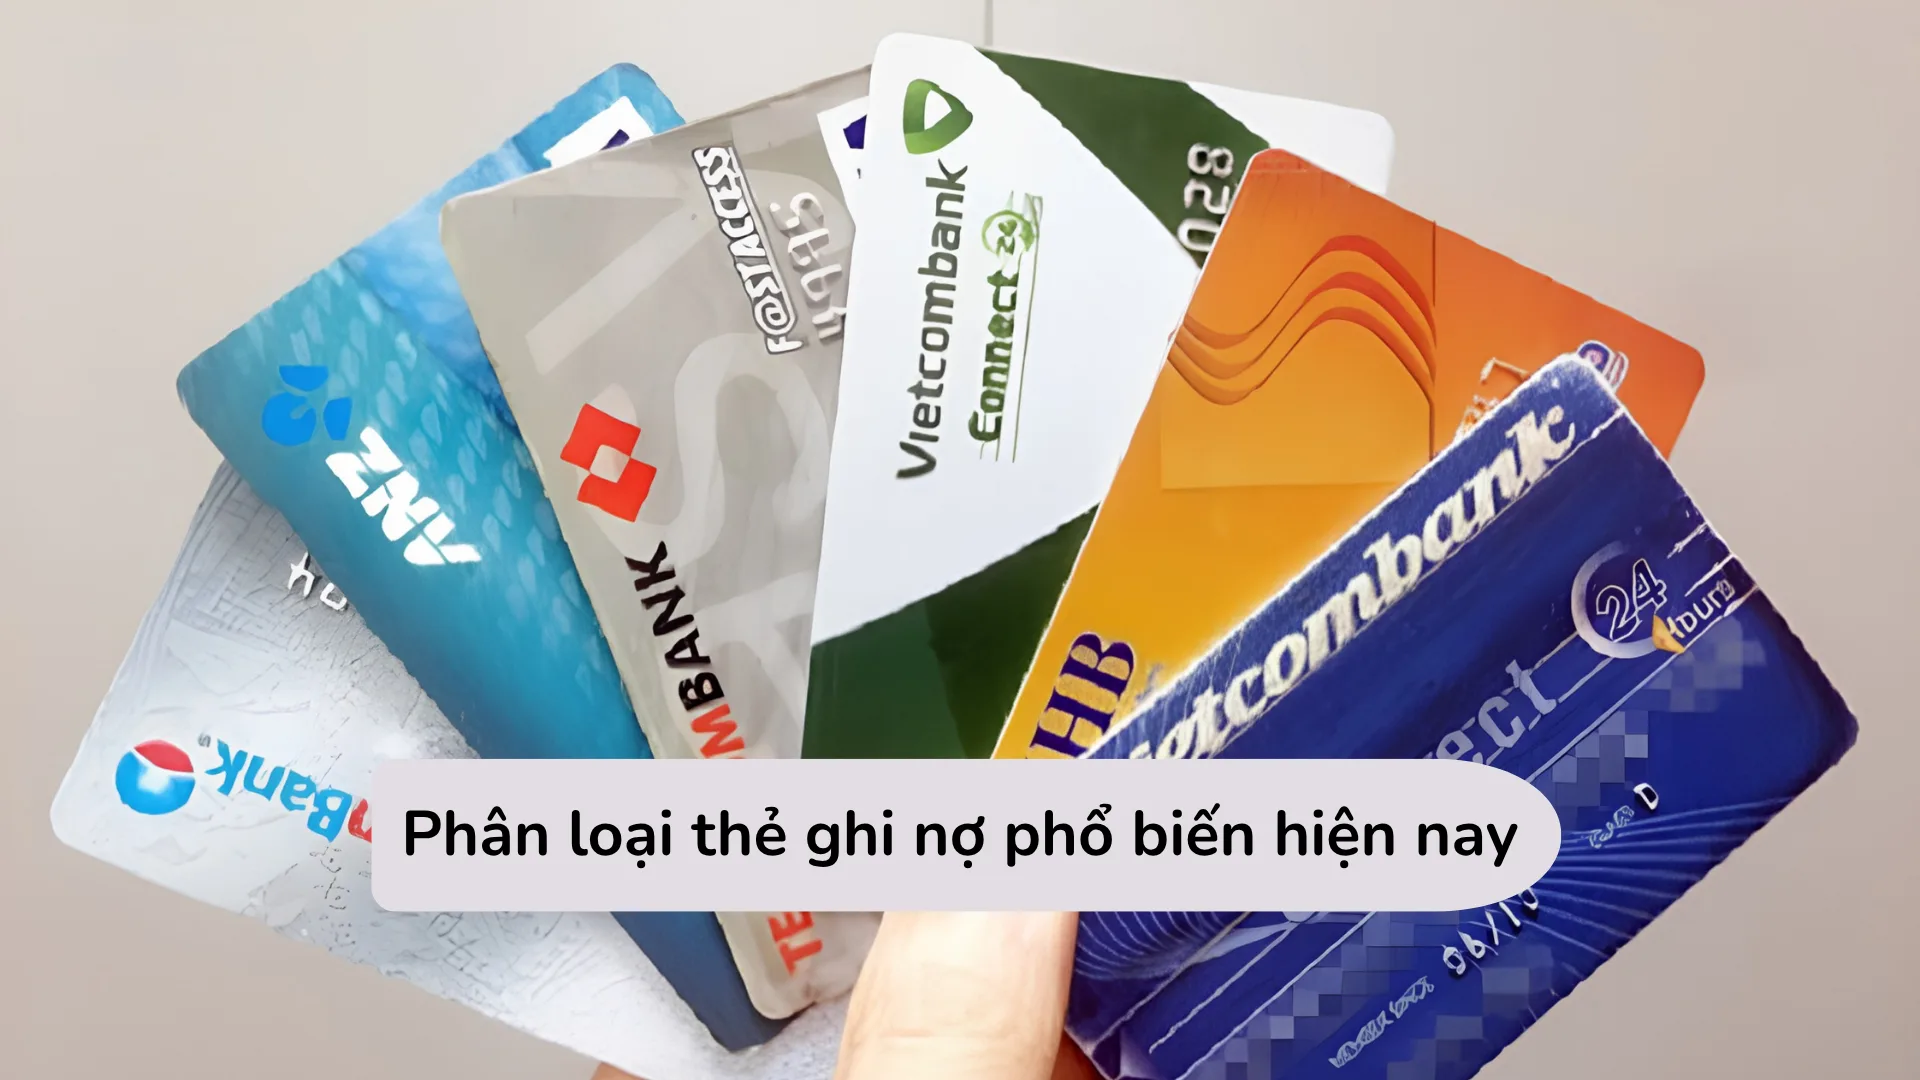
Thị trường tài chính hiện phân chia thẻ ghi nợ thành hai dòng chính dựa trên phạm vi giao dịch và tổ chức phát hành. Việc chọn đúng loại thẻ quyết định trực tiếp đến biểu phí và tính linh hoạt khi bạn sử dụng.
Thẻ ghi nợ nội địa (Thẻ NAPAS)
Sản phẩm thẻ ghi nợ nội địa là dòng thẻ chuyên biệt để giao dịch thanh toán trong phạm vi lãnh thổ Việt Nam. Sản phẩm này do các ngân hàng trong nước liên kết với Công ty Cổ phần Thanh toán Quốc gia Việt Nam phát hành, mang nhận diện thương hiệu NAPAS.
Người dùng thẻ nội địa được hưởng mức phí duy trì và phí rút tiền thấp. Hệ sinh thái NAPAS cho phép bạn dễ dàng rút tiền, thanh toán tại hàng nghìn cây ATM và điểm bán (POS) trên toàn quốc.
Thẻ ghi nợ quốc tế (Visa/Mastercard)
Thẻ ghi nợ quốc tế là công cụ thanh toán toàn cầu, hỗ trợ giao dịch xuyên biên giới tại các điểm bán lẻ và trang thương mại điện tử. Thẻ được bảo chứng phát hành bởi các tổ chức tài chính lớn như VISA, Mastercard hoặc JCB.
Bên cạnh tính năng thanh toán, thẻ quốc tế được tăng cường bảo mật nhờ mã số CVV/CVC in ở mặt sau. Khi sử dụng loại thẻ này, biểu phí thường niên và phí chuyển đổi ngoại tệ thường được áp dụng ở mức cao hơn so với thẻ nội địa. Nếu bạn thường xuyên giao dịch trực tuyến xuyên biên giới, việc sở hữu một chiếc thẻ Visa Debit sẽ mang lại nhiều tiện ích thanh toán vượt trội.
So sánh thẻ ghi nợ và thẻ tín dụng
Thẻ ghi nợ và thẻ tín dụng khác biệt cốt lõi ở nguồn tiền giao dịch và điều kiện xét duyệt hồ sơ từ ngân hàng. Nắm rõ ranh giới này giúp bạn quản lý tài chính cá nhân an toàn hơn.
Bảng phân tích đối chiếu chi tiết:
| Tiêu chí | Thẻ ghi nợ (Debit Card) | Thẻ tín dụng (Credit Card) |
|---|---|---|
| Bản chất dòng tiền | Tiền của cá nhân (Nạp bao nhiêu, tiêu bấy nhiêu) | Tiền vay ngân hàng (Chi tiêu trước, trả tiền sau) |
| Hạn mức giao dịch | Bằng số dư hiện có trong tài khoản thanh toán | Bằng hạn mức tín dụng do ngân hàng phê duyệt |
| Điều kiện phát hành | Chỉ yêu cầu giấy tờ tùy thân (CCCD/Hộ chiếu) | Yêu cầu chứng minh thu nhập hoặc tài sản thế chấp |
| Chi phí sử dụng | Phí thường niên thấp, rút tiền mặt rẻ hoặc miễn phí | Phí thường niên cao, phí rút tiền và lãi suất phạt cao |
| Ảnh hưởng điểm CIC | Không tác động đến điểm tín dụng cá nhân | Tác động trực tiếp đến điểm tín dụng trên hệ thống CIC |
Chức năng và biểu phí dịch vụ thẻ
Thẻ ghi nợ tích hợp đa dạng chức năng thanh toán điện tử, đi kèm với hệ thống biểu phí dịch vụ rõ ràng từ các ngân hàng.
Các chức năng cốt lõi và chi phí liên quan bao gồm:
- Thanh toán tiện lợi: Quẹt thẻ tại máy POS hoặc thanh toán online trên các sàn thương mại điện tử và ví điện tử.
- Giao dịch tiền mặt: Hỗ trợ rút tiền, nạp tiền hoặc chuyển khoản 24/7 trực tiếp tại hệ thống ATM/CDM.
- Truy vấn thông tin: Kiểm tra số dư khả dụng và in sao kê lịch sử giao dịch một cách nhanh chóng.
- Biểu phí: mức phí do từng ngân hàng quy định. Ví dụ theo biểu phí chưa gồm VAT: thẻ Visa Vietcombank eVer-link (Connect24 Visa) phí phát hành 45.454 đ (thẻ ảo miễn phí), thường niên 54.545 đ và miễn năm đầu (trang thẻ ghi nợ Vietcombank eVer-link (Connect24 Visa)); thẻ Visa ghi nợ ProfitX của VietinBank thường niên 90.000 đ (biểu phí thẻ ghi nợ quốc tế VietinBank (22/04/2026)); Visa Classic Techcombank thường niên 90.000 đ (biểu phí dịch vụ thẻ thanh toán Techcombank). Rút tiền ATM cùng ngân hàng thường khoảng 1.000 đ/lần, ATM ngân hàng khác trong nước khoảng 9.090 đ/lần (Vietcombank, VietinBank), và ở nước ngoài khoảng 3,64% (tối thiểu 45.454-50.000 đ) cộng phí chuyển đổi ngoại tệ.
Hướng dẫn đăng ký mở thẻ ghi nợ
Quy trình phát hành thẻ ghi nợ hiện nay được số hóa mạnh mẽ, giúp tiết kiệm tối đa thời gian chờ đợi. Bạn chỉ cần đáp ứng các điều kiện pháp lý cơ bản để lập tức sở hữu công cụ thanh toán này.
Điều kiện mở thẻ ghi nợ
Theo Điều 15 Thông tư 18/2024/TT-NHNN, cá nhân từ đủ 18 tuổi được dùng thẻ ghi nợ; người từ đủ 15 đến chưa đủ 18 tuổi không bị mất hoặc hạn chế năng lực hành vi dân sự cũng được dùng thẻ, và thẻ phụ cho người từ đủ 6 đến chưa đủ 15 tuổi cần người đại diện đồng ý bằng văn bản. Người nước ngoài cư trú hợp pháp được mở thẻ với thời hạn thẻ không vượt thời hạn cư trú còn lại. Điều kiện cụ thể do từng ngân hàng quy định.
Về hồ sơ, bạn cần Căn cước công dân gắn chip hoặc Hộ chiếu còn thời hạn hiệu lực để ngân hàng đối chiếu xác minh.
Các bước mở thẻ online nhanh chóng
Theo Thông tư 18/2024/TT-NHNN, phát hành thẻ bằng phương tiện điện tử phải thu thập sinh trắc học và đối chiếu khớp đúng với giấy tờ. Quy trình eKYC cho phép đăng ký thẻ phi vật lý hoặc yêu cầu giao thẻ tận nhà; các bước cụ thể khác nhau tùy ngân hàng. Quy trình chung như sau:
- Tải ứng dụng Mobile Banking của ngân hàng phát hành về thiết bị di động.
- Mở ứng dụng, chọn mục "Mở tài khoản" hoặc "Phát hành thẻ mới", sau đó chọn sản phẩm thẻ ghi nợ.
- Chụp ảnh sắc nét hai mặt CCCD/Hộ chiếu và thực hiện xác thực khuôn mặt (eKYC) theo lệnh trên màn hình.
- Điền đầy đủ thông tin cá nhân, cập nhật địa chỉ nhận thẻ cứng và hoàn tất mã OTP.
- Chờ ngân hàng phê duyệt; ngân hàng có thể phát hành thẻ phi vật lý (thẻ ảo) để bạn giao dịch trực tuyến, tùy chính sách từng ngân hàng.
Lưu ý sử dụng thẻ ghi nợ an toàn
Bảo vệ an toàn thông tin và nắm vững cách sử dụng thẻ ghi nợ an toàn là yếu tố sống còn để tránh các rủi ro gian lận tài chính trên không gian mạng.
Chủ thẻ cần thiết lập hệ thống phòng vệ đa lớp thông qua các nguyên tắc sau:
- Đăng ký dịch vụ Internet Banking, Mobile Banking hoặc SMS Banking để kiểm soát và nhận thông báo biến động số dư theo thời gian thực.
- Bảo mật tuyệt đối mã số CVV/CVC trên thẻ quốc tế; bạn nên che mờ mã này để tránh nguy cơ bị chụp lén khi giao dịch tại quầy.
- Định kỳ thay đổi mã PIN, mật khẩu đăng nhập ứng dụng và tuyệt đối không điền thông tin thẻ vào các trang web có dấu hiệu giả mạo, thiếu uy tín.
Thẻ ghi nợ đóng vai trò là giải pháp thanh toán thiết yếu, mang lại sự tiện lợi và kỷ luật tài chính nhờ cơ chế chi tiêu trên số dư thực tế. Tùy thuộc vào nhu cầu mua sắm nội địa hay quốc tế, bạn có thể dễ dàng định vị dòng thẻ phù hợp nhất với bản thân. Để tối ưu hóa việc quản lý dòng tiền, hãy tìm hiểu thêm về các công cụ sinh lời tự động từ tài khoản thanh toán để tận dụng tối đa nguồn tiền nhàn rỗi hàng ngày.
Nguồn: Thông tư 18/2024/TT-NHNN (hiệu lực 01/07/2024), sửa đổi bởi Thông tư 45/2025/TT-NHNN (hiệu lực 05/01/2026); trang thẻ ghi nợ Vietcombank eVer-link (Connect24 Visa); biểu phí thẻ ghi nợ quốc tế VietinBank (22/04/2026); biểu phí dịch vụ thẻ thanh toán Techcombank; biểu phí thẻ ghi nợ MB (23/09/2026), đối chiếu ngày 24/10/2026. Biểu phí và điều kiện có thể thay đổi; hãy kiểm tra lại với ngân hàng phát hành.
Bài viết về thẻ ghi nợ
-
 Hủy Thẻ Ghi Nợ VPBank: Hướng Dẫn Thủ Tục Đóng Tài Khoản
Hủy thẻ ghi nợ VPBank là chấm dứt sử dụng thẻ; khác với khóa thẻ tạm thời. Theo điều kiện giao dịch chung về…
Đọc tiếp
-
 Phí Thường Niên Thẻ Ghi Nợ VPBank Và Chính Sách Miễn Phí
Theo biểu phí dịch vụ khách hàng cá nhân VPBank (hiệu lực 16/09/2024), thẻ ghi nợ nội địa Autolink và VPSuper không thu phí…
Đọc tiếp
-
 Thẻ Ghi Nợ Nội Địa VPBank: Biểu Phí Và Cách Mở
Thẻ ghi nợ nội địa VPBank (Autolink) dùng rút tiền, thanh toán POS và website nội địa trong lãnh thổ Việt Nam. Theo trang…
Đọc tiếp
-
 Thẻ Ghi Nợ Quốc Tế VPBank: Hướng Dẫn Mở Thẻ Và Các Dòng Thẻ
Thẻ ghi nợ quốc tế VPBank thanh toán được trong nước và nước ngoài, rút tiền mặt tại Việt Nam miễn phí. Theo danh…
Đọc tiếp
-
 Cách Dùng Thẻ Ghi Nợ VPBank Từ Mở Thẻ Đến Thanh Toán
Để dùng thẻ ghi nợ VPBank, bạn mở thẻ trên ứng dụng VPBank NEO hoặc tại chi nhánh, kích hoạt thẻ, đổi mã PIN…
Đọc tiếp
-
 Biểu Phí Thẻ Ghi Nợ Quốc Tế Techcombank Phí Phát Hành, Rút Tiền Mặt
Theo biểu phí dịch vụ thẻ thanh toán khách hàng thường (tháng 7/2026), Techcombank miễn phí phát hành lần đầu thẻ thanh toán quốc…
Đọc tiếp
Dữ liệu CBBank
Số liệu nhóm Toàn bộ thẻ ghi nợ
Tổng hợp từ 7 thẻ ghi nợ CBBank đang theo dõi.
- Thẻ ghi nợ đang theo dõi
- 7 thẻ
- Ngân hàng phát hành
- 4
Phân bố theo ngân hàng phát hành
Một số thẻ mới đăng trong nhóm
-
Techcombank · NAPAS · Hạng Chuẩn
Thẻ ghi nợ nội địa Techcombank (F@stAccess NAPAS)
- Phí thường niên
- Miễn phí năm đầu · từ năm 2: 60.000 đ/năm
- Rút ATM nội mạng
- Miễn phí
- Phí chuyển khoản
- Chuyển liên ngân hàng qua ATM Techcombank miễn phí
-
Agribank · Visa · Hạng Chuẩn
Thẻ ghi nợ quốc tế Agribank (Visa, Mastercard, JCB)
- Phí thường niên
- Chuẩn 100.000 đ/năm · Vàng 150.000 đ/năm · Phi vật lý 50.000 đ/năm
- Rút ATM nội mạng
- 1.000 đ/lần
- Phí chuyển khoản
- 3.000 đ (cùng hệ thống, tại ATM Agribank)
-
VietinBank · Visa · Hạng Chuẩn
Thẻ ghi nợ quốc tế VietinBank (Visa, Mastercard, JCB)
- Phí thường niên
- Life Journey 99.000 đ (ảo) / 180.000 đ (vật lý) · ProfitX, Vpay 90.000 đ · Sống Khỏe 163.636 đ
- Rút ATM nội mạng
- 1.000 đ/lần
-
BIDV · Mastercard · Hạng Chuẩn
Thẻ ghi nợ quốc tế BIDV (Mastercard, Visa Debit)
- Phí thường niên
- Ready và các dòng khác 80.000 đ/năm · Discovery 200.000 đ/năm · Moneyverse 80.000 đ/năm (miễn 2 năm đầu)
- Rút ATM nội mạng
- 2.000 đ/lần (Moneyverse miễn phí)
- Phí chuyển khoản
- Tại ATM BIDV: 0,05% (2.000-20.000 đ)
-
Techcombank · Visa · Hạng Chuẩn
Thẻ Visa ghi nợ Techcombank (Chuẩn, Platinum, Eco, Seller, Priority, Private)
- Phí thường niên
- Miễn phí năm đầu · từ năm 2: Chuẩn 90.000 đ, Platinum/Eco (vật lý) 150.000 đ
- Rút ATM nội mạng
- Miễn phí
- Phí chuyển khoản
- Chưa công bố trong biểu phí thẻ
Số liệu tổng hợp từ dữ liệu CBBank đang theo dõi, cập nhật 24/10/2026. Phí, lãi suất và ưu đãi có thể thay đổi theo từng thời kỳ — đối chiếu biểu phí chính thức của ngân hàng trước khi đăng ký.
Hướng dẫn
Hiểu thẻ ghi nợ để chọn đúng
Thẻ ghi nợ hoạt động như thế nào
Thẻ ghi nợ được liên kết trực tiếp với tài khoản thanh toán của bạn. Khi bạn rút tiền hay thanh toán, số tiền được trừ ngay từ số dư. Bạn chỉ tiêu được trong phạm vi tiền mình có, khác với thẻ tín dụng cho phép chi tiêu trước và trả sau. Vì vậy thẻ ghi nợ không phát sinh lãi vay, nhưng vẫn có các loại phí cần chú ý.
Để có thẻ, bạn cần có tài khoản thanh toán trước. Nếu chưa có, xem hướng dẫn tại trang mở tài khoản ngân hàng.
Nội địa hay quốc tế
Thẻ ghi nợ nội địa
Dùng để rút tiền tại ATM, thanh toán tại máy POS và mua sắm trực tuyến trong nước. Phí phát hành và phí thường niên thường thấp. Phù hợp nếu bạn chủ yếu giao dịch trong nước.
Thẻ ghi nợ quốc tế
Mang thương hiệu của tổ chức thẻ quốc tế, dùng được ở nước ngoài và trên các trang thương mại điện tử toàn cầu. Phí thường cao hơn, và giao dịch bằng ngoại tệ sẽ chịu phí chuyển đổi ngoại tệ. Phù hợp nếu bạn hay đi nước ngoài, mua hàng quốc tế hoặc trả phí dịch vụ trực tuyến bằng ngoại tệ.
Hạng thẻ ảnh hưởng gì
Thẻ thường chia thành hạng chuẩn, hạng vàng, hạng bạch kim hoặc cao hơn. Hạng cao hơn thường có hạn mức giao dịch lớn hơn và thêm tiện ích như ưu đãi đối tác, phòng chờ sân bay. Đổi lại, phí thường niên và yêu cầu số dư có thể cao hơn. Hãy chọn hạng theo nhu cầu thực, không theo danh xưng.
Bảng kiểm khi so sánh thẻ ghi nợ
- Phí phát hành: thu một lần khi làm thẻ, có thể khác nhau giữa thẻ vật lý và thẻ phi vật lý.
- Phí thường niên: thu mỗi năm, có nơi miễn năm đầu hoặc miễn khi đạt điều kiện chi tiêu.
- Phí rút tiền nội mạng và ngoại mạng: rút ở ATM của chính ngân hàng phát hành thường rẻ hơn so với ATM ngân hàng khác.
- Phí chuyển khoản qua ATM hoặc thẻ.
- Phí ngoại tệ: tính theo tỷ lệ phần trăm trên giá trị giao dịch bằng ngoại tệ, chỉ áp dụng với thẻ quốc tế.
- Số dư tối thiểu phải duy trì trên tài khoản gắn thẻ.
- Hạn mức mỗi ngày cho rút tiền và thanh toán, có thể điều chỉnh trên ứng dụng.
Giả sử bạn rút tiền ngoại mạng mỗi tuần một lần, tổng phí sau một năm có thể cao hơn phí thường niên. Vì vậy, hãy ước tính chi phí theo thói quen của chính bạn.
Giữ thẻ an toàn
- Không chia sẻ mã PIN, mã OTP hoặc mã bảo mật in trên thẻ.
- Đặt hạn mức vừa đủ và bật thông báo giao dịch.
- Khoá thẻ ngay trên ứng dụng hoặc qua tổng đài khi mất thẻ hay thấy giao dịch lạ.
Biểu phí và hạn mức thẻ có thể được điều chỉnh, vì vậy hãy đối chiếu với biểu phí và điều kiện sử dụng thẻ do ngân hàng phát hành công bố.
Câu hỏi thường gặp
Gần như vậy. Thẻ ATM là cách gọi phổ biến của thẻ ghi nợ nội địa dùng rút tiền tại máy ATM; thẻ ghi nợ quốc tế (Visa, Mastercard) cũng rút được tiền ATM. Thẻ tín dụng và thẻ trả trước là các loại thẻ khác theo Thông tư 18/2024/TT-NHNN.
Không. Thẻ ghi nợ hoạt động dựa trên số tiền trong tài khoản của bạn, không phát sinh dư nợ từ ngân hàng nên việc sử dụng thẻ không tạo khoản vay.
Không. Thẻ ghi nợ chi tiêu trong số dư thực tế; chỉ khi tài khoản được ngân hàng cấp hạn mức thấu chi riêng thì bạn mới chi vượt số dư và chịu phí, lãi thấu chi theo thỏa thuận.
Theo Điều 15 Thông tư 18/2024/TT-NHNN, người từ đủ 18 tuổi được dùng thẻ ghi nợ; người từ đủ 15 đến chưa đủ 18 tuổi không bị hạn chế năng lực hành vi cũng được dùng; thẻ phụ cho trẻ từ đủ 6 đến dưới 15 tuổi cần người đại diện đồng ý bằng văn bản.
Thẻ ghi nợ giao dịch trên tài khoản thanh toán của bạn, còn thẻ trả trước chỉ chi tiêu trong số tiền đã nạp vào thẻ và không gắn với tài khoản thanh toán. Theo Thông tư 18/2024/TT-NHNN đây là hai loại thẻ khác nhau.