Thẻ tín dụng HSBC
Chúng tôi đang cập nhật
Dữ liệu thẻ tín dụng của HSBC đang được đối chiếu với biểu phí chính thức trước khi đăng. Chúng tôi chỉ đăng con số đã kiểm được nguồn.
Xem toàn bộ thẻ tín dụng đang mởThẻ Tín Dụng HSBC: Điều Kiện, Biểu Phí Và Đăng Ký Online
Thẻ tín dụng HSBC là giải pháp thanh toán quốc tế với ưu đãi hoàn tiền đến 8% cho chi tiêu hằng ngày. Theo HSBC Việt Nam, hạn mức tín dụng tối đa lên tới 1 tỷ VNĐ tùy dòng thẻ. CBBank tổng hợp 5 dòng thẻ đang phát hành, điều kiện, biểu phí và các bước đăng ký trực tuyến theo tài liệu chính thức của ngân hàng.
Bạn đọc lưu ý: Thông tin mang tính tham khảo, chính sách có thể thay đổi. Quý khách vui lòng liên hệ trực tiếp ngân hàng HSBC để cập nhật chi tiết.
Có các dòng thẻ tín dụng HSBC nào?
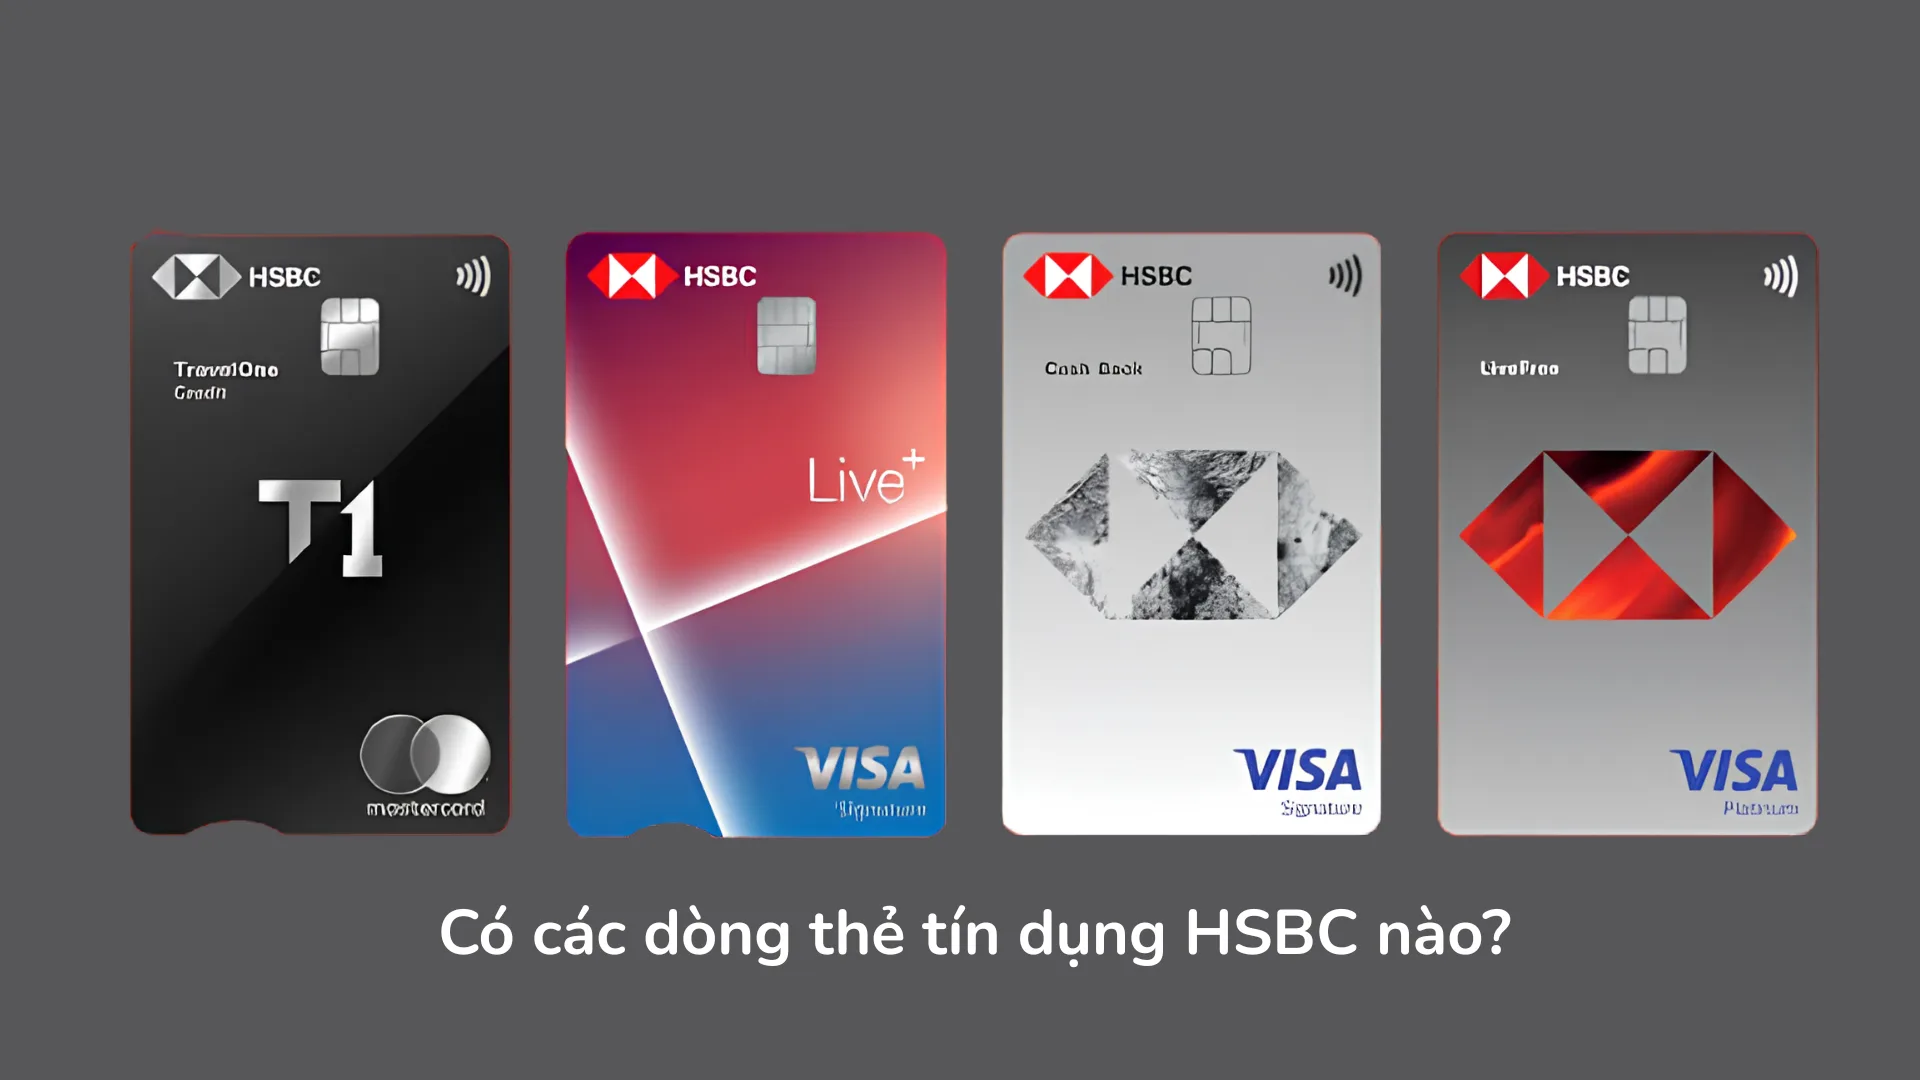
Ngân hàng cung cấp các loại thẻ tín dụng HSBC đa dạng với 5 dòng sản phẩm chính nhằm tối ưu hóa quyền lợi tài chính cho từng nhóm khách hàng chuyên biệt.
Thẻ tín dụng HSBC Live+
Đây là dòng thẻ tập trung vào nhóm khách hàng yêu thích ẩm thực và giải trí với tỷ lệ hoàn tiền lên đến 8%. Khách hàng đăng ký mới sẽ được miễn phí phát hành 880.000 VNĐ trong năm đầu tiên và có cơ hội nhận gói hoàn tiền tối đa 2 triệu VNĐ.
Thẻ tín dụng HSBC Cash Back
Sản phẩm mang lại tiện ích hoàn tiền trực tiếp cho các giao dịch tại siêu thị, thanh toán cước taxi, dịch vụ giáo dục và chăm sóc sức khỏe. Tương tự dòng Live+, chủ thẻ được ưu đãi miễn phí phát hành năm đầu và có cơ hội nhận hoàn tiền 2 triệu VNĐ khi thỏa mãn điều kiện chi tiêu.
Thẻ tín dụng HSBC LiveFree
Thẻ LiveFree là dòng thẻ có phí thường niên thấp nhất của HSBC (385.000 VNĐ/năm, đã gồm VAT) và có thể được miễn phí thường niên nếu đủ số giao dịch hợp lệ theo điều khoản. Chủ thẻ được tham gia trả góp 0% tại đối tác liên kết. Theo trang sản phẩm, khách hàng đăng ký mới được miễn phí phát hành năm đầu 385.000 VNĐ và có cơ hội nhận hoàn tiền tối đa 2 triệu VNĐ (ưu đãi có thể thay đổi).
Thẻ tín dụng HSBC TravelOne
Sản phẩm dành cho chủ thẻ hay di chuyển: tích điểm gấp 3 lần cho chi tiêu quốc tế, gấp 2 lần cho chi tiêu du lịch trong nước và có phí quản lý giao dịch ngoại tệ thấp nhất trong các dòng thẻ phổ thông (1,99%). Phí phát hành và thường niên là 1.650.000 VNĐ/năm (đã gồm VAT).
Thẻ tín dụng HSBC Premier World Mastercard
Dòng thẻ dành cho khách hàng HSBC Premier, hạn mức từ 100 triệu VNĐ đến 1 tỷ VNĐ, miễn phí thường niên, lãi suất 33%/năm, phí quản lý giao dịch ngoại tệ 0,9% và tích điểm gấp 3 lần cho chi tiêu bảo hiểm, gấp 2 lần cho du lịch, y tế, giáo dục.
Cách chọn dòng thẻ HSBC theo nhu cầu
Việc lựa chọn sản phẩm thẻ phù hợp đòi hỏi người dùng đối chiếu chính xác giữa thói quen tiêu dùng thực tế và điều kiện tài chính cá nhân.
Lựa chọn theo thói quen chi tiêu
Khách hàng có tần suất mua sắm thực phẩm và nhu yếu phẩm cao nên ưu tiên thẻ Cash Back hoặc Live+ để tối đa hóa tỷ lệ hoàn tiền 8%. Nếu nhu cầu tập trung vào thanh toán trả góp linh hoạt, thẻ LiveFree với tính năng trả góp 0% lãi suất là giải pháp tài chính tối ưu. Đối với người dùng thường xuyên bay quốc tế, thẻ TravelOne hỗ trợ quy đổi dặm bay vô cùng thuận tiện.
Lựa chọn theo phân hạng thu nhập và tài sản
Chủ thẻ người Việt có thu nhập chuyển khoản từ tài khoản công ty từ 6 triệu VNĐ/tháng có thể đăng ký Live+, Cash Back và LiveFree; TravelOne yêu cầu từ 15 triệu VNĐ/tháng. Thẻ Premier World Mastercard chỉ dành cho khách hàng HSBC Premier: số dư bình quân tổng các sản phẩm từ 1 tỷ VNĐ, hoặc nhận lương từ 100 triệu VNĐ/tháng vào HSBC, hoặc có khoản vay thế chấp từ 5 tỷ VNĐ kèm chuyển lương.
Điều kiện và hồ sơ gì để mở thẻ tín dụng HSBC?
Yêu cầu phê duyệt thẻ được xây dựng dựa trên các tiêu chuẩn khắt khe về độ tuổi, năng lực thu nhập chuyển khoản và hồ sơ định danh hợp lệ.
Điều kiện đối với cá nhân đăng ký
Với Live+, Cash Back, LiveFree và TravelOne, người đăng ký phải từ 21 tuổi trở lên, đồng thời làm việc và sinh sống tại Bắc Ninh, Hưng Yên, Hà Nội, Hải Phòng, Đà Nẵng, Đồng Nai, TP.HCM hoặc Tây Ninh. Thu nhập chuyển khoản từ tài khoản công ty tối thiểu 6 triệu VNĐ/tháng (TravelOne: 15 triệu VNĐ/tháng); người nước ngoài và chủ doanh nghiệp, người kinh doanh tự do cần thu nhập tối thiểu 40 triệu VNĐ/tháng. Người nước ngoài cần giấy tờ định danh và giấy tờ cư trú còn hiệu lực ít nhất 02 tháng kể từ ngày nộp hồ sơ.
Hồ sơ tài liệu cần chuẩn bị
Theo danh mục hồ sơ của HSBC, bạn cần đơn đăng ký, bản sao giấy tờ tùy thân (người nước ngoài: hộ chiếu cùng thị thực hoặc thẻ tạm trú/giấy phép lao động), giấy tờ chứng minh nơi ở hiện tại nếu khác địa chỉ trên giấy tờ tùy thân, giấy tờ chứng minh công việc (hợp đồng lao động hoặc xác nhận công tác; người kinh doanh tự do cần giấy phép kinh doanh) và sao kê tài khoản nhận lương 3 tháng gần nhất. Ví dụ giả định: một khách hàng 30 tuổi ở Hà Nội, lương chuyển khoản 15 triệu VNĐ/tháng, chuẩn bị CCCD gắn chip, hợp đồng lao động và sao kê lương 3 tháng để đăng ký thẻ Live+.
Làm thế nào để đăng ký mở thẻ tín dụng HSBC online?
Toàn bộ các bước mở thẻ tín dụng HSBC trực tuyến được tối giản thành 4 bước bảo mật, loại bỏ hoàn toàn yêu cầu di chuyển đến quầy giao dịch.
Khởi tạo hồ sơ trực tuyến
Khách hàng truy cập trang sản phẩm thẻ trên website chính thức, chọn dòng thẻ phù hợp và nhấn nút “Đăng ký trực tuyến”. Giao diện hệ thống sẽ hiển thị các biểu mẫu để người dùng tiến hành khai báo thông tin cá nhân cơ bản.
Tải hồ sơ chứng minh thu nhập
Hệ thống yêu cầu khách hàng sử dụng thiết bị di động có camera để chụp và tải lên bản sao điện tử của các giấy tờ tùy thân và chứng từ thu nhập. Quá trình này đòi hỏi chất lượng hình ảnh phải thật sự sắc nét để tránh hệ thống từ chối tự động.
Xác thực OTP và hoàn tất gửi hồ sơ
Sau khi điền đủ dữ liệu, khách hàng cung cấp số điện thoại chính chủ để nhận mã bảo mật OTP gửi qua tin nhắn SMS. Việc điền chính xác mã OTP này là thao tác bắt buộc để hệ thống ghi nhận chữ ký điện tử và hoàn tất nộp hồ sơ xin cấp thẻ.
Thẩm định hồ sơ và xác thực Video Call
Nhân viên ngân hàng sẽ liên hệ trong vài ngày làm việc để thẩm định hồ sơ và xác thực khuôn mặt qua cuộc gọi video. Kết quả phê duyệt cuối cùng được thông báo qua SMS hoặc email.
Biểu phí và lãi suất thẻ tín dụng HSBC là bao nhiêu?
Cơ cấu phí dịch vụ và lãi suất được ngân hàng quy định minh bạch, khách hàng cần nắm vững để quản lý chi tiêu cá nhân hiệu quả.
Biểu phí dịch vụ và lãi suất áp dụng
Lãi suất thẻ dao động từ 33% đến 39,4%/năm tùy dòng thẻ và chỉ phát sinh khi bạn không thanh toán toàn bộ dư nợ đúng hạn hoặc ứng tiền mặt; thanh toán đầy đủ dư nợ đến hạn thì không bị tính lãi. Rút tiền mặt tại ATM chịu phí 4% số tiền (tối thiểu 50.000 VNĐ), tính lãi từ ngày rút. Phí trễ hạn là 3% dư nợ cuối kỳ (tối thiểu 80.000 VNĐ, tối đa 2.000.000 VNĐ). Khách hàng là công dân Hoa Kỳ cần tuân thủ quy định tài khoản nước ngoài FATCA khi phát sinh giao dịch quốc tế.
| Dòng thẻ HSBC | Phí thường niên thẻ chính (VNĐ, đã gồm VAT) | Lãi suất (%/năm) | Phí quản lý giao dịch ngoại tệ |
|---|---|---|---|
| TravelOne | 1.650.000 | 36,9% | 1,99% |
| Live+ | 880.000 | 38,9% | 3,5% |
| Cash Back | 880.000 | 38,9% | 3,5% |
| LiveFree | 385.000 (có thể được miễn) | 39,4% | 3,75% |
| Premier World Mastercard | Miễn phí | 33% | 0,9% |
Phương thức tính số tiền thanh toán tối thiểu
Từ ngày 06/03/2026, khoản thanh toán tối thiểu hằng tháng gồm 1% dư nợ cuối kỳ (tối thiểu 50.000 VNĐ), cộng khoản trả góp tháng đó và lãi trả góp (nếu có), phí phạt, lãi, cùng số tiền quá hạn hoặc vượt hạn mức. Ví dụ giả định: dư nợ 20 triệu VNĐ thì 1% là 200.000 VNĐ, chưa gồm các khoản cộng thêm. Một số trang giới thiệu sản phẩm của HSBC vẫn ghi mức cũ 5%; số tiền chính xác luôn hiển thị trên sao kê.
Lưu ý sử dụng thẻ tín dụng HSBC
Việc thiết lập thói quen quản lý tài chính kỷ luật giúp chủ thẻ tận dụng tối đa lợi ích và bảo vệ an toàn thông tin thanh toán.
Duy trì điểm tín dụng CIC tốt
Thanh toán toàn bộ dư nợ đúng hạn và kiểm soát không chi tiêu vượt hạn mức là cách tốt nhất để bảo vệ điểm tín dụng cá nhân trên hệ thống CIC. Việc nộp chậm hoặc có quá nhiều yêu cầu tra soát tín dụng trong thời gian ngắn sẽ làm giảm điểm uy tín, gây bất lợi cho việc vay vốn về sau.
Đăng ký mở thẻ trực tuyến an toàn
Khách hàng bắt buộc phải thao tác trực tiếp trên nền tảng website chính thức của ngân hàng, tuyệt đối không gửi hồ sơ qua các dịch vụ trung gian. Hành động này giúp ngăn chặn triệt để nguy cơ lộ lọt dữ liệu cá nhân và rủi ro nhận phải thẻ giả mạo.
Tối ưu số lượng thẻ tín dụng cá nhân
Bạn chỉ nên duy trì số thẻ vừa đủ, ví dụ 1 đến 2 thẻ, để dễ theo dõi dư nợ hằng tháng. Việc sở hữu quá nhiều thẻ dễ dẫn đến nguy cơ quên thanh toán, gia tăng gánh nặng phí thường niên và rủi ro thất lạc thẻ vật lý.
Việc quyết định mở dòng thẻ nào phụ thuộc vào mức thu nhập định kỳ và tần suất chi tiêu của mỗi cá nhân. Nếu bạn ưu tiên tích lũy hoàn tiền cho các khoản thanh toán thiết yếu, hãy chọn thẻ Cash Back hoặc Live+. Nếu bạn hay chi tiêu quốc tế, hãy cân nhắc TravelOne; còn Premier World Mastercard dành cho khách hàng HSBC Premier.
Nguồn số liệu: Biểu phí dịch vụ tài chính cá nhân HSBC Việt Nam (hiệu lực 01/09/2026), Biểu phí HSBC Premier (hiệu lực 01/09/2026), Bản chấp thuận sử dụng thẻ tín dụng (hiệu lực 20/08/2026), trang Live+, danh mục hồ sơ thẻ tín dụng, các trang sản phẩm thẻ tín dụng và trang hỏi đáp thẻ tín dụng của HSBC Việt Nam, đối chiếu ngày 24/10/2026. HSBC có thể thay đổi biểu phí, lãi suất và ưu đãi; hãy kiểm tra lại với ngân hàng trước khi giao dịch.
Bài viết về HSBC
-
 Trả Góp Qua Thẻ Tín Dụng HSBC: Hướng Dẫn Đăng Ký Và Biểu Phí
Trả góp qua thẻ tín dụng HSBC là giải pháp giúp khách hàng chia nhỏ khoản thanh toán lớn thành các kỳ hạn từ…
Đọc tiếp
-
 Cách Kiểm Tra Hạn Mức Thẻ Tín Dụng HSBC Và Quy Định Sử Dụng
Quản lý chi tiêu vượt kiểm soát là nỗi lo lớn của nhiều người khi sử dụng thẻ. Để nắm rõ khả năng thanh…
Đọc tiếp
-
 Làm Sao Để Sử Dụng Thẻ Tín Dụng HSBC An Toàn Và Hiệu Quả?
Thẻ tín dụng HSBC là công cụ thanh toán giúp bạn quản lý dòng tiền bằng cách chi tiêu trước, trả tiền sau dựa…
Đọc tiếp
-
 Lãi Suất Thẻ Tín Dụng HSBC Và Cách Tính
Nhiều khách hàng thắc mắc khi sử dụng các dòng thẻ tín dụng HSBC, việc thanh toán trễ hạn hoặc rút tiền mặt qua…
Đọc tiếp
-
 Biểu phí thẻ tín dụng HSBC 2026 tính như thế nào?
Quản lý chi tiêu thẻ tín dụng đòi hỏi bạn phải nắm rõ các khoản phí phát sinh để tránh rủi ro tài chính.…
Đọc tiếp
-
 Các Loại Thẻ Tín Dụng HSBC: So Sánh Chi Tiết Hạn Mức, Lãi Suất, Cách Mở
Thẻ tín dụng HSBC mang đến giải pháp chi tiêu trước, trả tiền sau với ưu đãi hoàn tiền lên đến 8% và miễn…
Đọc tiếp
Dữ liệu CBBank
Tổng quan HSBC Việt Nam trên CBBank
Mọi sản phẩm của HSBC Việt Nam mà CBBank đang theo dõi, gom từ các mảng thẻ, tài khoản, tiết kiệm và vay.
- Thẻ tín dụng
- Đang cập nhật
- Biểu lãi suất tiết kiệm
- Xem trang
Thông tin HSBC Việt Nam
- Tên đầy đủ
- Ngân hàng TNHH MTV HSBC (Việt Nam)
- Biểu lãi suất chính thức
- hsbc.com.vn
Số liệu tổng hợp từ dữ liệu CBBank đang theo dõi. Phí, lãi suất và ưu đãi có thể thay đổi theo từng thời kỳ — đối chiếu biểu phí chính thức của ngân hàng trước khi đăng ký.
Câu hỏi thường gặp
Thẻ vật lý có hiệu lực 05 năm kể từ ngày phát hành. Nếu bạn không gửi yêu cầu dừng sử dụng trong vòng 30 ngày trước ngày hết hạn, HSBC sẽ tự động phát hành thẻ thay thế và thông báo trước cho bạn.
30% hạn mức tín dụng được cấp, tối đa không vượt quá 100 triệu VNĐ/tháng. Căn cứ theo quy định hạn mức rút tiền mặt thẻ tín dụng, giao dịch rút tiền trong nước giới hạn ở mức 16 triệu VNĐ/lần.
Không. Việc phát hành thêm thẻ phụ không làm gia tăng tổng hạn mức tín dụng ban đầu. Hạn mức này sẽ được dùng chung và chia sẻ trực tiếp giữa thẻ chính và toàn bộ các thẻ phụ đi kèm.
Bắt buộc để đảm bảo quá trình thanh toán không bị gián đoạn và tuân thủ tuyệt đối quy định bảo mật. Khách hàng cần cập nhật thông tin sinh trắc học theo nhận diện khuôn mặt và thẻ CCCD gắn chip hợp lệ.
Vài ngày làm việc kể từ thời điểm hệ thống ghi nhận hồ sơ xin cấp thẻ trực tuyến. Nhân viên ngân hàng sẽ chủ động gọi điện thẩm định và thực hiện bước Video Call xác minh trước khi có kết quả chính thức.