Vay tín chấp HDBank
Đăng ký tư vấn vay tín chấp HDBank
Để lại số điện thoại, chuyên viên đối chiếu điều kiện của bạn rồi gọi lại. Không mất phí.
Đã gửi tới chuyên viên tư vấn
Chuyên viên sẽ gọi lại theo khung giờ bạn chọn. Bạn có thể đóng cửa sổ này và tiếp tục đọc.
Vay tín chấp HDBank cung cấp giải pháp tài chính hạn mức lên đến 600 triệu đồng mà không cần thế chấp tài sản. So với các hình thức vay ngân hàng phổ biến, CB Bank đánh giá đây là gói vay có mức lãi suất minh bạch từ 13%/năm cùng thủ tục xét duyệt linh hoạt dựa trên thu nhập cá nhân của khách hàng. Cùng phân tích chi tiết điều kiện, hồ sơ và quy trình giải ngân chuẩn xác ngay dưới đây.
Bạn đọc lưu ý: Thông tin bài viết chỉ mang tính tham khảo. Chính sách, lãi suất có thể thay đổi theo từng thời kỳ; vui lòng liên hệ trực tiếp HDBank để được tư vấn chính xác.
Vay Tín Chấp HDBank Là Gì?
Vay tín chấp HDBank là hình thức vay tiêu dùng hoặc vay vốn kinh doanh tại Ngân hàng TMCP Phát triển Thành phố Hồ Chí Minh (HDBank) mà không cần tài sản đảm bảo, dựa hoàn toàn vào uy tín, thu nhập và lịch sử tín dụng của người vay.
Các Hình Thức Vay Tín Chấp Tại HDBank
HDBank hiện đang triển khai đa dạng các danh mục sản phẩm vay tín chấp nhằm tối ưu hóa nhu cầu tài chính và đặc thù thu nhập của từng nhóm khách hàng.
Vay Tín Chấp HDBank Không Tài Sản Bảo Đảm
Vay tín chấp không tài sản bảo đảm tại HDBank là hình thức vay tiêu dùng không yêu cầu khách hàng thế chấp tài sản. Tương tự như nhiều sản phẩm vay tín chấp hiện nay, tùy từng chương trình và điều kiện hồ sơ, khách hàng có thể được cấp khoản vay dựa trên thu nhập, lương hoặc các giấy tờ chứng minh khả năng trả nợ.
- Hạn mức vay: Có thể lên đến 12 tháng thu nhập thực tế, tùy sản phẩm và hồ sơ của khách hàng.
- Thời hạn vay: Có thể kéo dài tối đa 60 tháng, tùy theo từng chương trình.
- Lãi suất: Mức lãi suất phụ thuộc vào sản phẩm vay, thu nhập, hồ sơ và chính sách của HDBank tại từng thời điểm.
- Thời gian giải ngân: Thời gian xử lý và giải ngân phụ thuộc vào quá trình thẩm định, phê duyệt hồ sơ.
- Phương thức trả nợ: Khách hàng thường thanh toán gốc và lãi theo kỳ hàng tháng theo thỏa thuận trong hợp đồng vay.
Lưu ý: Mình đã bỏ câu “không cần bảo lãnh từ công ty” vì đây là thông tin khá cụ thể và không nên khẳng định nếu chưa có nguồn chính thức xác nhận. Đồng thời, mức 13%–24%/năm cũng nên kiểm tra lại theo sản phẩm HDBank cụ thể trước khi đưa vào bài.
Vay Tín Chấp Dành Cho Hội Viên/CBNV Hội Liên Hiệp Phụ Nữ Việt Nam
Gói vay tín chấp dành cho Hội viên/CBNV Hội Liên hiệp Phụ nữ Việt Nam tại HDBank hỗ trợ khoản vay tối đa 300 triệu đồng, không yêu cầu tài sản bảo đảm. Sản phẩm hướng đến hội viên và cán bộ, nhân viên thuộc Hội Liên hiệp Phụ nữ Việt Nam có nhu cầu vay vốn phục vụ mục đích tiêu dùng.
- Hạn mức vay: Tối đa 300 triệu đồng.
- Thời hạn vay: Tối đa 60 tháng.
- Lãi suất: Từ 12%/năm, tính trên dư nợ giảm dần.
- Phương thức trả nợ: Thanh toán tiền gốc định kỳ theo tháng, quý hoặc 6 tháng, tùy thỏa thuận.
- Đối tượng áp dụng: Hội viên hoặc cán bộ, nhân viên thuộc Hội Liên hiệp Phụ nữ Việt Nam.
- Thời gian triển khai: Đến hết ngày 31/12/2026.
Vay Thấu Chi Tín Chấp HDBank
Vay thấu chi tín chấp HDBank là hình thức cấp hạn mức cho phép khách hàng chi tiêu hoặc rút tiền vượt số dư hiện có trong tài khoản thanh toán mà không cần tài sản bảo đảm. Hạn mức được xem xét dựa trên thu nhập, khả năng tài chính và điều kiện của từng khách hàng.
Thông tin chi tiết sản phẩm:
- Hạn mức thấu chi: Tối đa 200 triệu đồng, tùy theo thu nhập và điều kiện xét duyệt.
- Thời hạn hạn mức: Tối đa 12 tháng và có thể được cấp lại hạn mức khi khách hàng hoàn trả khoản đã sử dụng, tùy chính sách của ngân hàng.
- Cách tính lãi: Tiền lãi được tính trên số tiền thấu chi thực tế và số ngày khách hàng sử dụng khoản tiền đó.
Vay Tiêu Dùng HDBank Linh Hoạt Qua Thẻ Tín Dụng
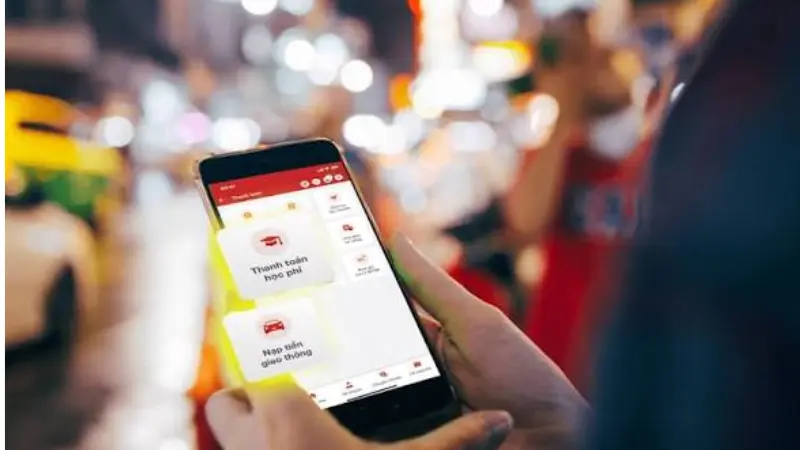
Dịch vụ vay tiêu dùng linh hoạt HDBank trên thẻ tín dụng cho phép khách hàng vay tối đa 100 triệu đồng, với lãi suất từ 1,35%/tháng. Khách hàng có thể đăng ký và thực hiện giải ngân trực tiếp trên ứng dụng HDBank, giúp rút ngắn thời gian xử lý khoản vay.
- Hạn mức vay: Tối đa 100 triệu đồng.
- Lãi suất: Từ 1,35%/tháng.
- Hình thức đăng ký: Thực hiện trên ứng dụng HDBank.
- Thời gian giải ngân: Có thể được xử lý nhanh sau khi hồ sơ được phê duyệt.
Điều Kiện Và Hồ Sơ Để Vay Tín Chấp HDBank
Để quy trình thẩm định diễn ra thuận lợi, khách hàng cần đáp ứng chính xác các quy định về nhân thân, năng lực tài chính và chuẩn bị đầy đủ các văn bản pháp lý theo yêu cầu. Việc đáp ứng đầy đủ các điều kiện vay vốn ngân hàng ngay từ đầu sẽ giúp giảm thiểu rủi ro bị từ chối hồ sơ. CB Bank lưu ý bạn cần rà soát kỹ các tiêu chí này trước khi nộp hồ sơ.
Điều Kiện Để Vay Tín Chấp HDBank
Khách hàng bắt buộc phải là công dân Việt Nam, độ tuổi từ 20 đến 55 tuổi đối với nữ hoặc 60 tuổi đối với nam, có hộ khẩu/KT3 tại khu vực có chi nhánh HDBank.
- Khả năng tài chính: Có thu nhập chuyển khoản ổn định tối thiểu 5 triệu đồng/tháng, hợp đồng lao động trên 1 năm và làm việc tại đơn vị hiện tại ít nhất 6 tháng.
- Lịch sử tín dụng: Không có phát sinh nợ quá hạn, nợ xấu tại tổ chức tín dụng trong 5 năm gần nhất và chưa có khoản vay tín chấp nào tại HDBank trước đó.
Hồ Sơ Cần Chuẩn Bị Khi Vay Tín Chấp HDBank
Bộ hồ sơ vay vốn tiêu chuẩn phải bao gồm đầy đủ chứng từ chứng minh nhân thân và thu nhập hợp lệ theo quy định của ngân hàng.
- Hồ sơ pháp lý: Bản chính CMND/CCCD/Hộ chiếu còn hiệu lực sử dụng, hộ khẩu thường trú/KT3 hoặc giấy tạm trú.
- Hồ sơ thu nhập: Hợp đồng lao động, giấy xác nhận chức vụ, sao kê tài khoản nhận lương 3 tháng gần nhất.
- Chứng từ bổ sung: Giấy đề nghị vay vốn theo mẫu HDBank, hóa đơn điện nước tháng gần nhất tại nơi ở hiện tại.
Quy Trình Cho Vay Tín Chấp HDBank
Khách hàng trải qua 4 bước xét duyệt hồ sơ chuyên nghiệp với thời gian thẩm định hệ thống trung bình từ 2 đến 4 ngày làm việc.
- Tìm hiểu kỹ thông tin sản phẩm và nộp đơn đăng ký vay vốn cùng bộ hồ sơ tại phòng giao dịch gần nhất.
- Nhân viên HDBank tiến hành xác minh tính chính xác của hồ sơ, thẩm định năng lực tài chính cá nhân và lịch sử tín dụng CIC.
- Bộ phận có thẩm quyền xem xét toàn bộ hồ sơ, ra quyết định phê duyệt khoản vay và thông báo kết quả cho khách hàng.
- Tiến hành ký kết hợp đồng tín dụng và nhận giải ngân số tiền bằng hình thức tiền mặt hoặc chuyển khoản.
Lãi Suất Và Hạn Mức Vay Tiêu Dùng HDBank
Khách hàng có thể tham khảo các sản phẩm vay tiêu dùng của HDBank để lựa chọn khoản vay phù hợp với nhu cầu và khả năng tài chính. Một số hạn mức tiêu biểu gồm:
- Vay tiêu dùng tín chấp: Số tiền vay có thể lên đến 12 tháng thu nhập thực lãnh, thời hạn tối đa 60 tháng.
- Vay tiêu dùng linh hoạt: Hạn mức tối đa 100 triệu đồng; sản phẩm được đăng ký trên HDBank Mobile Banking.
- Vay tín chấp dành cho Hội viên/CBNV Hội Liên hiệp Phụ nữ Việt Nam: Hạn mức tối đa 300 triệu đồng theo chương trình của HDBank.
Lưu ý: Hạn mức vay thực tế còn phụ thuộc vào sản phẩm, thu nhập, hồ sơ và kết quả xét duyệt của HDBank.
Cách Tính Lãi Suất Vay Tín Chấp HDBank
1. Cách tính lãi vay tín chấp theo dư nợ gốc
Với phương pháp này, tiền lãi được tính cố định dựa trên số tiền vay ban đầu trong toàn bộ thời gian vay. Tùy theo mức lãi suất vay ngân hàng được thỏa thuận tại thời điểm giải ngân, nếu khoản vay được chia đều tiền gốc theo từng tháng, số tiền phải thanh toán có thể tính như sau:
Tiền trả hàng tháng = Tiền gốc hàng tháng + Tiền lãi hàng tháng
Ví dụ: Khách hàng vay 50 triệu đồng trong 12 tháng, lãi suất 14%/năm và áp dụng phương pháp tính trên dư nợ gốc:
- Tiền gốc hàng tháng: 50.000.000 / 12 = 4.167.000 đồng
- Tiền lãi hàng tháng: 50.000.000 × 14% / 12 = 583.000 đồng
- Tổng tiền thanh toán mỗi tháng: 4.167.000 + 583.000 = 4.750.000 đồng
- Tổng tiền gốc và lãi sau 12 tháng: khoảng 57 triệu đồng.
2. Cách tính lãi vay tín chấp theo dư nợ giảm dần
Với dư nợ giảm dần, tiền lãi được tính dựa trên khoản nợ thực tế còn lại sau mỗi kỳ thanh toán. Do số dư nợ giảm theo thời gian nên tiền lãi phải trả cũng giảm dần.
Tiền trả hàng tháng = Tiền gốc hàng tháng + Tiền lãi tính trên dư nợ còn lại
Vẫn với khoản vay 50 triệu đồng, thời hạn 12 tháng và lãi suất 14%/năm:
- Tháng 1: Tiền lãi = 50.000.000 × 14% / 12 = 583.000 đồng
- Tháng 2: Tiền lãi = (50.000.000 – 4.167.000) × 14% / 12 = 535.000 đồng
- Tháng 3: Tiền lãi = (50.000.000 – 4.167.000 × 2) × 14% / 12 = 486.000 đồng
Các tháng tiếp theo được tính tương tự trên số dư nợ còn lại.
Lưu ý: Ví dụ trên sử dụng số liệu làm tròn để minh họa cách tính. Khi vay thực tế, số tiền thanh toán có thể khác tùy phương pháp tính lãi, thời điểm giải ngân, lịch trả nợ và quy định của ngân hàng.
Sản phẩm vay tín chấp của HDBank sở hữu điểm mạnh về hạn mức giải ngân cao cùng quy trình thủ tục không yêu cầu thế chấp tài sản phức tạp. Nếu bạn cần nguồn tiền mặt cấp bách cho nhu cầu tiêu dùng cá nhân với thu nhập chứng minh được từ 5 triệu đồng/tháng, đây là một lựa chọn tối ưu. Để đảm bảo duy trì điểm uy tín tín dụng, hãy đối chiếu khả năng trả nợ và tham khảo thêm cách kiểm tra nợ xấu trước khi nộp hồ sơ vay vốn.
Câu hỏi thường gặp
Khách hàng có thể truy cập trực tiếp website chính thức hoặc sử dụng ứng dụng di động HDBank Mobile Banking. Sau khi điền đầy đủ thông tin đăng ký vay vốn trực tuyến, nhân viên bộ phận chăm sóc sẽ liên hệ hỗ trợ hồ sơ.
Không. Theo quy định hiện hành, HDBank sẽ từ chối hỗ trợ nếu khách hàng phát sinh nợ xấu tại các công ty tài chính hoặc ngân hàng trong khoảng thời gian 5 năm gần nhất. Đối với khách hàng từng vướng lịch sử tín dụng không tốt, việc tham khảo kỹ các phương án vay tín chấp nợ xấu sẽ giúp xác định đúng điều kiện và tránh mất thời gian nộp hồ sơ không phù hợp.
Từ 2 đến 4 ngày làm việc. HDBank sẽ tiến hành quy trình thẩm định thông tin chặt chẽ, đánh giá khả năng tài chính trước khi giải ngân khoản vay trong vòng 48 giờ sau khi ký hợp đồng.
Cần tư vấn thêm
Gọi miễn phí, không mất phí tư vấn
Chuyên viên đối chiếu điều kiện và hồ sơ của bạn với các gói vay đang mở, rồi nói thẳng gói nào bạn đủ điều kiện.
Cùng thuộc Vay Tín Chấp
Các mục cùng nhóm với trang bạn đang xem, tiện đối chiếu chéo.
- ngân hàng liên việt cho vay tín chấp
- Vay tín chấp ABBANK
- Vay tín chấp ACB
- Vay tín chấp Agribank
- Vay tín chấp ANZ
- Vay tín chấp Bảo Việt Bank
- Vay tín chấp BIDV
- Vay tín chấp BVBank
- Vay tín chấp Co-opBank
- Vay tín chấp doanh nghiệp
- Vay tín chấp Eximbank
- Vay tín chấp GPBank
- Vay tín chấp HD SAISON
- Vay tín chấp hộ kinh doanh
- Vay tín chấp HSBC
- Vay tín chấp Kienlongbank
- Vay tín chấp Lotte Finance
- Vay tín chấp MB Bank
- Vay tín chấp MSB
- Vay tín chấp Nam Á Bank
- Vay tín chấp Ngân hàng Liên Việt (LPBank)
- Vay tín chấp nợ xấu
- Vay tín chấp OCB
- Vay tín chấp qua lương
- Vay tín chấp Sacombank
- Vay tín chấp SeABank
- Vay tín chấp SHB
- Vay tín chấp Shinhan
- Vay tín chấp Standard Chartered
- Vay tín chấp Techcombank
- Vay tín chấp TPBank
- Vay tín chấp VIB
- Vay tín chấp Việt Á Bank
- Vay tín chấp Vietbank
- Vay tín chấp Vietcombank
- Vay tín chấp Vietinbank
- Vay tín chấp VPBank
- Vay tín chấp Woori Bank
- Vay trả góp