So sánh 5 sản phẩm vay thấu chi
- 5 sản phẩm đang so sánh
- 5 tổ chức cho vay
- — lãi suất thấp nhất
- Đến 100 triệu đồng (thấu chi online) hạn mức cao nhất
-
Vay thấu chi
Vay thấu chi VietinBank
- Lãi suất từ
- Chưa công bố
- Vay tối đa
- Đến 100 triệu đồng (thấu chi online)
- Thời hạn vay
- Tối đa 12 tháng; thấu chi có bảo đảm không vượt ngày đến hạn của sổ tiết kiệm
-
Vay thấu chi
Vay thấu chi VPBank
- Lãi suất từ
- Chưa công bố trên trang sản phẩm
- Vay tối đa
- Đến 100 triệu đồng (thấu chi tín chấp, khách hàng trả lương qua VPBank)
- Thời hạn vay
- 12 tháng
-
Vay thấu chi
Vay thấu chi Vietcombank
- Lãi suất từ
- Cạnh tranh trên thị trường (chưa công bố số)
- Vay tối đa
- Theo chính sách từng phân khúc (chưa công bố số)
- Thời hạn vay
- Thấu chi tối đa 12 tháng
-
Vay thấu chi
Vay thấu chi BIDV
- Lãi suất từ
- Theo gói tín dụng ưu đãi từng thời kỳ của BIDV
- Vay tối đa
- Thấu chi đến 1 tỷ đồng (có tài sản bảo đảm); không tài sản bảo đảm chưa công bố số
- Thời hạn vay
- Thấu chi tối đa 12 tháng
-
Vay thấu chi
Vay thấu chi Agribank
- Lãi suất từ
- Theo quy định của Agribank từng thời kỳ
- Vay tối đa
- Đến 100 triệu đồng (trang sản phẩm); đến 800 triệu cho người hưởng lương theo tin 2023, cần xác nhận
- Thời hạn vay
- Tối đa 12 tháng
Không có sản phẩm nào khớp với bộ lọc. Thử bỏ bớt điều kiện.
Vay Thấu Chi Là Gì? Lợi Ích, Điều Kiện Và Cách Đăng Ký Vay
Vay thấu chi là hình thức cho phép chi tiêu vượt số dư trên tài khoản thanh toán trong một hạn mức đã được ngân hàng cấp. Theo Điều 27 Thông tư 39/2016/TT-NHNN (văn bản hợp nhất 86/VBHN-NHNN), hạn mức thấu chi được duy trì tối đa 01 năm. Hạn mức, lãi suất, đối tượng và điều kiện do từng ngân hàng quyết định. CBBank tổng hợp cách tính lãi, điều kiện, hồ sơ và lưu ý; xem từng sản phẩm trong danh sách vay thấu chi bên dưới.
Bạn đọc lưu ý: thông tin chỉ mang tính tham khảo; lãi suất, hạn mức và chính sách thay đổi theo từng ngân hàng và từng thời kỳ. Hãy liên hệ ngân hàng để được tư vấn chính xác trước khi đăng ký.
Vay thấu chi là gì?
Thấu chi là phương thức cho vay trên tài khoản thanh toán: khi số dư không đủ, bạn vẫn chi tiêu hoặc chuyển khoản được trong hạn mức, phần chi vượt số dư là dư nợ thấu chi. Lãi chỉ tính trên dư nợ thực tế và số ngày duy trì dư nợ, không tính trên toàn bộ hạn mức (Điều 13 Thông tư 39/2016/TT-NHNN (văn bản hợp nhất 86/VBHN-NHNN)). Khi có tiền nộp vào tài khoản, dư nợ giảm tương ứng theo điều khoản của từng ngân hàng.
Cách tính lãi suất vay thấu chi
Pháp luật không quy định một công thức cố định; hợp đồng phải ghi mức lãi suất và phương pháp tính lãi, nếu lãi không ghi theo năm thì phải ghi thêm lãi suất quy đổi %/năm với một năm tính 365 ngày (Điều 13). Cách tính phổ biến: tiền lãi = tổng của (dư nợ thực tế x lãi suất năm x số ngày duy trì dư nợ) / 365. Số ngày cơ sở của năm (365 hoặc 360) theo hợp đồng.
Ví dụ giả định: hạn mức thấu chi 30 triệu đồng, lãi 14%/năm. Ngày 10/04 bạn dùng 8.000.000 đồng và ngày 15/04 hoàn trả toàn bộ, tức duy trì dư nợ 5 ngày. Tiền lãi = 8.000.000 x 14% x 5 / 365 = khoảng 15.342 đồng. Dù hạn mức là 30 triệu đồng, bạn chỉ chịu lãi trên 8 triệu đồng trong 5 ngày. Một số sản phẩm còn miễn lãi nếu hoàn trả trong ngày: ACB (Thấu chi tiêu dùng Online) miễn lãi khi dùng và thanh toán trước 17:00 ngày thứ Hai đến thứ Sáu, Việt Á Bank miễn lãi nếu hoàn trả trước 18:00.
Các hình thức vay thấu chi
Thấu chi tín chấp (không có tài sản bảo đảm)
Ngân hàng xét hạn mức theo thu nhập, lịch sử tín dụng và quan hệ với ngân hàng, không yêu cầu tài sản bảo đảm. Ví dụ các sản phẩm đã công bố: thấu chi không tài sản bảo đảm của Nam A Bank tối đa 500 triệu đồng, tối đa 12 tháng; thấu chi SeABank tối đa 5 lần thu nhập và 300 triệu đồng, tối đa 12 tháng, miễn phí trả nợ trước hạn; thấu chi Việt Á Bank tối đa 3 lần lương, hạn mức hiệu lực 12 tháng; thấu chi tín chấp online OCB lãi cố định 15%/năm (khách Ưu tiên, cán bộ nhân viên OCB) hoặc 18%/năm (khách cá nhân khác) theo trang sản phẩm; thấu chi tiêu dùng Online của ACB lãi từ 0,06%/ngày (khoảng 21,9%/năm theo cách quy đổi nhân 365), tối đa 12 tháng. Trang các ngân hàng không luôn ghi ngày hiệu lực của mức lãi nên hãy xác nhận khi đăng ký. Xem thêm vay tín chấp.
Thấu chi có tài sản bảo đảm
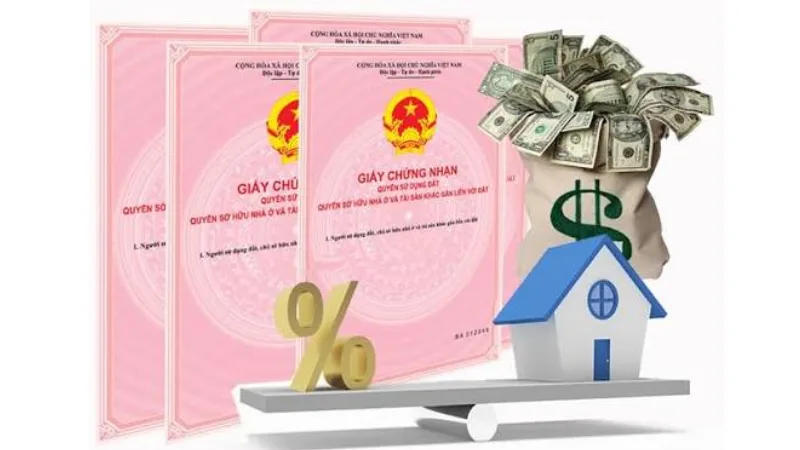
Ngân hàng dựa trên giá trị tài sản bảo đảm như bất động sản có Giấy chứng nhận, xe hoặc giấy tờ có giá để cấp hạn mức lớn hơn. Tài sản và tỷ lệ cấp hạn mức do từng ngân hàng quy định; ví dụ ACB có thấu chi sản xuất kinh doanh yêu cầu tài sản bảo đảm là nhà đất hoặc giấy tờ có giá. Thấu chi dạng này cũng bị giới hạn thời gian duy trì 01 năm theo Điều 27 Thông tư 39/2016/TT-NHNN (văn bản hợp nhất 86/VBHN-NHNN).
Đặc điểm của vay thấu chi
- Chi tiêu khi số dư không đủ: sử dụng hạn mức đã cấp trên tài khoản thanh toán.
- Hạn mức cấp trước: hạn mức tối đa theo thu nhập, lịch sử tín dụng và sản phẩm, ví dụ Agribank thấu chi tối đa 100 triệu đồng, 12 tháng.
- Lãi tính trên dư nợ thực tế: không phải trên toàn bộ hạn mức.
- Thời hạn ngắn: hạn mức duy trì tối đa 01 năm.
- Lãi suất có thể cao hơn vay thông thường: đổi lại sự linh hoạt; hãy tính chi phí theo số ngày sử dụng.
Những lợi ích của vay thấu chi
- Xử lý kịp thời khoản chi phát sinh khi số dư không đủ.
- Không phải nộp lại hồ sơ cho mỗi lần sử dụng trong thời gian hạn mức còn hiệu lực.
- Một số sản phẩm không cần tài sản bảo đảm.
- Lãi chỉ tính trên số tiền đã dùng và số ngày dùng; một số sản phẩm miễn lãi nếu hoàn trả trong ngày.
- Linh hoạt hoàn trả bằng cách nộp tiền vào tài khoản.
Điều kiện vay thấu chi
Theo Điều 7 Thông tư 39/2016/TT-NHNN (văn bản hợp nhất 86/VBHN-NHNN), người vay cần: là cá nhân từ đủ 18 tuổi có năng lực hành vi dân sự đầy đủ (hoặc từ đủ 15 đến dưới 18 tuổi không bị mất, hạn chế năng lực hành vi); có nhu cầu vay hợp pháp; có phương án sử dụng vốn khả thi (không bắt buộc với khoản vay giá trị nhỏ); và có khả năng tài chính trả nợ. Từng sản phẩm đặt thêm điều kiện: ví dụ ACB thấu chi tiêu dùng Online tuổi 20 đến 70; SeABank thấu chi từ 22 đến 70 tuổi, nguồn thu qua tài khoản; Việt Á Bank nữ 22 đến 55 tuổi, nam 22 đến 60 tuổi, thuộc nhóm khách hàng trả lương hoặc cán bộ nhân viên. Thu nhập tối thiểu và địa bàn là chính sách riêng của từng ngân hàng. Về lịch sử tín dụng, theo Thông tư 31/2024/TT-NHNN nợ xấu là nhóm 3, 4, 5; nợ nhóm 2 là nợ cần chú ý, không phải nợ xấu.
Thủ tục vay thấu chi
Điều 9 Thông tư 39/2016/TT-NHNN (văn bản hợp nhất 86/VBHN-NHNN) không có danh mục hồ sơ cố định. Thông thường gồm Căn cước công dân gắn chip hoặc Hộ chiếu còn hiệu lực, giấy xác nhận thông tin cư trú nếu ngân hàng yêu cầu, tài liệu chứng minh thu nhập (hợp đồng lao động, bảng lương hoặc sao kê) và đơn đề nghị theo mẫu của ngân hàng; với thấu chi có tài sản bảo đảm cần thêm giấy tờ tài sản. Nhiều sản phẩm thấu chi tín chấp cấp sẵn cho khách đã có quan hệ với ngân hàng và đăng ký trên ứng dụng; ví dụ SHB gửi lời mời hạn mức trên SHB Mobile cho một số nhóm khách hàng, ACB cho đăng ký trên ACB ONE.
Quy trình vay thấu chi tại ngân hàng
- Nộp hồ sơ hoặc đăng ký: tại quầy hoặc qua kênh số của ngân hàng.
- Thẩm định: kiểm tra thông tin, lịch sử tín dụng (CIC) và khả năng tài chính.
- Ký hợp đồng: hạn mức, lãi suất, thời hạn, phương thức trả nợ.
- Kích hoạt hạn mức: sử dụng trên tài khoản thanh toán khi cần.
Thời gian xử lý do ngân hàng quy định, pháp luật không có thời hạn bắt buộc.
Lưu ý khi sử dụng tài khoản thấu chi
- Chỉ dùng cho nhu cầu ngắn hạn và có kế hoạch hoàn trả rõ ràng.
- Theo dõi dư nợ và hạn mức để tránh vượt khả năng thanh toán.
- Nộp tiền vào tài khoản đúng hạn để giảm lãi phát sinh và tránh ảnh hưởng lịch sử tín dụng.
- Không dùng hết hạn mức chỉ vì được cấp.
- Hỏi rõ cách tính lãi, phí trả nợ trước hạn (do hai bên thỏa thuận, pháp luật không có mức trần chung theo Điều 14 Thông tư 39/2016/TT-NHNN (văn bản hợp nhất 86/VBHN-NHNN)) và các khoản phí khác trước khi dùng; theo Điều 15 khoản 5 Luật Các tổ chức tín dụng (văn bản hợp nhất 100/VBHN-VPQH), tổ chức tín dụng không được gắn bán bảo hiểm không bắt buộc với sản phẩm ngân hàng.
Có nên vay thấu chi ngân hàng không?
Thấu chi phù hợp khi cần bổ sung vốn tức thời trong thời gian rất ngắn và bạn chắc chắn hoàn trả được; không phù hợp cho nhu cầu đầu tư dài hạn vì hạn mức chỉ duy trì tối đa 01 năm và lãi thường cao hơn vay thông thường. Với nhu cầu dài hơn, hãy xem các hình thức vay trả góp hoặc vay hạn mức khác.
Thấu chi giúp cân đối dòng tiền ngắn hạn nhưng chỉ nên dùng trong khả năng hoàn trả. Hãy so sánh hạn mức, lãi suất và điều kiện của nhiều ngân hàng trong danh sách vay thấu chi bên dưới.
Nguồn: Thông tư 39/2016/TT-NHNN (văn bản hợp nhất 86/VBHN-NHNN); Luật Các tổ chức tín dụng (văn bản hợp nhất 100/VBHN-VPQH); Thông tư 31/2024/TT-NHNN; trang thấu chi của ACB, OCB, SHB, SeABank, Nam A Bank, Việt Á Bank, Agribank. Đối chiếu ngày 24/10/2026.
Câu hỏi thường gặp
Tùy sản phẩm. Lãi chỉ phát sinh khi có dư nợ thấu chi; ví dụ trang ACB và Việt Á Bank nêu không dùng thì không mất lãi. Phí duy trì hoặc phí khác (nếu có) do từng ngân hàng thông báo trước khi ký hợp đồng (Điều 16 Thông tư 39/2016/TT-NHNN), hãy hỏi rõ.
Theo Điều 27 Thông tư 39/2016/TT-NHNN, hạn mức thấu chi được duy trì tối đa 01 năm; nhiều sản phẩm nêu 12 tháng (ACB, OCB, SeABank, Nam A Bank, Việt Á Bank, Agribank). Việc gia hạn do ngân hàng xem xét theo chính sách, hãy hỏi khi đăng ký.
Có. Phần chi vượt số dư tài khoản là dư nợ thấu chi và tính lãi theo số ngày thực tế, bất kể bạn rút tiền mặt, quẹt thẻ hay chuyển khoản. Một số sản phẩm giới hạn mục đích, ví dụ thấu chi online SHB không cho rút tiền mặt hoặc trả nợ vay, thẻ.
Có thể, tùy chính sách của từng ngân hàng. Ngân hàng đánh giá khả năng trả nợ và lịch sử tín dụng; nợ xấu là nhóm 3, 4, 5 (Thông tư 31/2024/TT-NHNN) thường là yếu tố bị từ chối.
Do từng ngân hàng quyết định, không có trần chung. Một số mức đã công bố: OCB 15%/năm hoặc 18%/năm cho thấu chi tín chấp online; ACB từ 0,06%/ngày (khoảng 21,9%/năm). Các trang không luôn ghi ngày hiệu lực nên hãy xác nhận trước khi đăng ký.