
Thẻ Tín Dụng Đồng Thương Hiệu: Cách Sử Dụng Tối Ưu
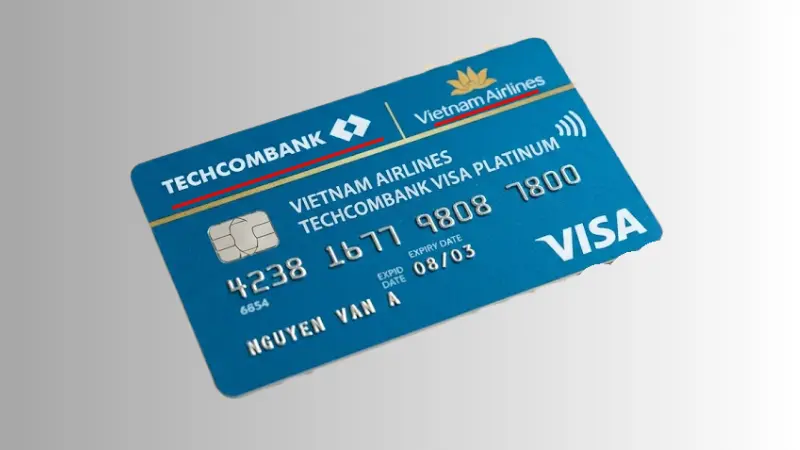
Thẻ tín dụng đồng thương hiệu là loại thẻ thanh toán được phát hành thông qua sự hợp tác giữa một ngân hàng và một thương hiệu cụ thể. So với các dòng thẻ tín dụng tiêu chuẩn, công cụ tài chính này giúp chủ thẻ nhận được ưu đãi kép và điểm thưởng chuyên biệt khi giao dịch. Bài viết sẽ cung cấp hướng dẫn chi tiết về cơ chế vận hành và cách sử dụng thẻ tối ưu.
Bạn đọc lưu ý: Chúng tôi là nền tảng đánh giá độc lập và có thể nhận hoa hồng từ đối tác liên kết, điều này có thể ảnh hưởng đến vị trí hiển thị sản phẩm. Chúng tôi không trực tiếp phát hành thẻ hay khoản vay. Vui lòng cân nhắc năng lực tài chính thực tế trước khi mở và sử dụng thẻ để tránh rủi ro nợ nần và làm giảm điểm tín dụng cá nhân.
Thẻ Tín Dụng Đồng Thương Hiệu Là Gì? Cách Nhận Biết
Việc nắm vững bản chất và các đặc điểm nhận diện của thẻ sẽ giúp bạn khai thác triệt để các quyền lợi thanh toán.
Thẻ Tín Dụng Đồng Thương Hiệu Là Gì?
Đây là sản phẩm co-branded credit card mang thương hiệu chung của tổ chức tài chính phát hành và đối tác thương mại.
Thực tế minh chứng, khảo sát hành vi tiêu dùng cho thấy khoảng 27% người trưởng thành tại Mỹ đang sở hữu co-branded credit cards among Americans tính đến năm 2024.
CB Bank đánh giá đây là công cụ đắc lực để gia tăng lợi ích đối với những khách hàng có thói quen mua sắm trung thành.
Dấu Hiệu Nhận Biết Đặc Trưng Trên Bề Mặt Thẻ
Dấu hiệu nhận biết trực quan nhất là thẻ in song song logo của cả ngân hàng phát hành và thương hiệu đối tác.
| Đặc điểm | Mô tả ngắn gọn |
| Logo kép | In chung logo ngân hàng & đối tác trên cùng mặt thẻ. |
| Hạng thẻ | Đa dạng từ Classic, Gold, Platinum đến Signature… |
| Đặc quyền kép | Hưởng ưu đãi từ cả 2 bên (VD: hoàn tiền + tích dặm bay). |
| Phân khúc | Hướng tới khách hàng thu nhập từ khá – cao, khách VIP. |
| Phí thường niên | Từ 1 – 12 triệu VNĐ/năm (tùy hạng thẻ). |
| Điều kiện mở thẻ | Yêu cầu thu nhập tối thiểu 15 – 50 triệu VNĐ/tháng. |
| Phí chuẩn chi | Doanh thu phí giao dịch được chia sẻ giữa ngân hàng & đối tác. |
Là một open-loop credit card, thẻ có tính đa dụng cao khi thanh toán được ở mọi nơi chấp nhận mạng lưới thẻ toàn cầu như Visa hay Mastercard.
Cơ Chế Vận Hành Tài Chính Của Hệ Thống Thẻ Đồng Thương Hiệu
Hệ sinh thái thanh toán này hoạt động trơn tru nhờ sự phân bổ vai trò rõ ràng giữa các tổ chức tài chính.
Quy Trình Phối Hợp Ba Bên Giữa Doanh Nghiệp, Ngân Hàng Và Mạng Lưới Thanh Toán
Khái niệm What Is Card Issuing mô tả mô hình hợp tác: ngân hàng cung cấp tín dụng, doanh nghiệp tạo ưu đãi thu hút khách, và mạng lưới xử lý giao dịch.
Ngân hàng phát hành cũng đồng thời là đơn vị trực tiếp quản lý toàn bộ hệ thống điểm thưởng mà khách hàng tích lũy được. Việc thẩm định và phê duyệt hạn mức thẻ tín dụng sẽ do phía ngân hàng chịu trách nhiệm hoàn toàn dựa trên hồ sơ và lịch sử giao dịch độc lập của từng cá nhân.
Phân Định Vai Trò Kỹ Thuật Giữa Các Tổ Chức Thẻ Quốc Tế
Theo nền tảng Credit Card Companies Explained, American Express và Discover đóng vai trò vừa là mạng lưới xử lý vừa là ngân hàng phát hành.
Ngược lại, Visa và Mastercard thuần túy đóng vai trò nền tảng xử lý dữ liệu thanh toán cho các tổ chức tài chính khác.
So Sánh Thẻ Đồng Thương Hiệu (Open-Loop) Và Thẻ Thương Hiệu Riêng (Closed-Loop)
Phân biệt rõ hai dòng thẻ này giúp bạn lựa chọn đúng sản phẩm tài chính theo nhu cầu tiêu dùng.
Sự Khác Biệt Về Phạm Vi Sử Dụng Và Công Nghệ Thanh Toán
Thẻ đồng thương hiệu có thể giao dịch toàn cầu, trong khi private label cards (thẻ thương hiệu riêng) chỉ giới hạn thanh toán tại một chuỗi cửa hàng nhất định.
| Tiêu Chí | Thẻ Đồng Thương Hiệu (Open-Loop) | Thẻ Thương Hiệu Riêng (Closed-Loop) |
| Phạm vi | Chấp nhận thanh toán toàn cầu | Chỉ dùng tại hệ thống cửa hàng đối tác |
| Công năng | Hỗ trợ tính năng rút tiền thẻ tín dụng, mua sắm online, quẹt POS | Chỉ thanh toán hàng hóa của cửa hàng đó |
Điều Kiện Thẩm Định Mở Thẻ Và Cơ Cấu Lãi Suất Tài Chính
Các phân tích từ Which Store Cards Are Easiest to Get chỉ ra thẻ thương hiệu riêng có tiêu chuẩn xét duyệt dễ dàng hơn nhiều cho người dùng mới.
Đổi lại, thẻ đồng thương hiệu vượt trội hơn nhờ cung cấp mức lãi suất cạnh tranh hơn, tránh được mức lãi khét tiếng của các loại thẻ cửa hàng.
Đánh Giá Thẻ Tín Dụng Đồng Thương Hiệu
Việc cân nhắc kỹ lưỡng quyền lợi và rủi ro là yếu tố quyết định trước khi đăng ký mở thẻ.
Các Lợi Ích Vượt Trội Và Đặc Quyền Tích Hợp Chuyên Biệt
Khách hàng sở hữu thẻ sẽ nhận được hàng loạt đặc quyền như chiết khấu sâu, hoàn tiền cao và ưu tiên trải nghiệm.
Điển hình như dòng thẻ tín dụng JCB liên kết đồng thương hiệu Bamboo Club giúp hội viên tích lũy dặm bay gấp 1.5 lần, tương tự chương trình tri ân AAdvantage Celebrates 40 Years of Loyalty Innovation.
Những Rủi Ro Tài Chính Tiềm Ẩn Và Bẫy Chi Tiêu Quá Mức
Phí thường niên cao và tâm lý cố chi tiêu để đạt mức ưu đãi là hai nhược điểm lớn nhất có thể đẩy người dùng vào cảnh nợ nần.
Chẳng hạn, áp dụng quy chế tính lãi suất và chi phí tài chính cho giao dịch 10.000.000 VND trong 180 ngày: phí dịch vụ (500.000 VND), phí quản lý (300.000 VND) và lãi 12%/năm, tổng dư nợ lên tới 11.400.000 VND.
Hướng Dẫn Quản Lý Tài Chính Và Bảo Vệ Điểm Tín Dụng Khi Sử Dụng Thẻ
Áp dụng đúng chiến lược quản trị sẽ giúp bạn tối ưu hóa tài chính mà không ảnh hưởng đến tín nhiệm cá nhân.
Chiến Lược Tối Ưu Hóa Điểm Thưởng Dựa Trên Thói Quen Chi Tiêu Cá Nhân
CB Bank khuyến nghị bạn chỉ nên mở thẻ liên kết với các sàn thương mại hoặc hãng hàng không mà bản thân sử dụng thường xuyên.
Cách tiếp cận này đảm bảo việc tích lũy điểm thưởng và nhận hoàn tiền diễn ra tự nhiên, không tạo áp lực tài chính vô lý.
Nguyên Tắc Kiểm Soát Hạn Mức Nợ Và Bảo Toàn Điểm Tín Dụng (Credit Score)
Biện pháp tốt nhất để cải thiện điểm số FICO của bạn là giữ dư nợ ở mức thấp và thanh toán toàn bộ sao kê đúng hạn.
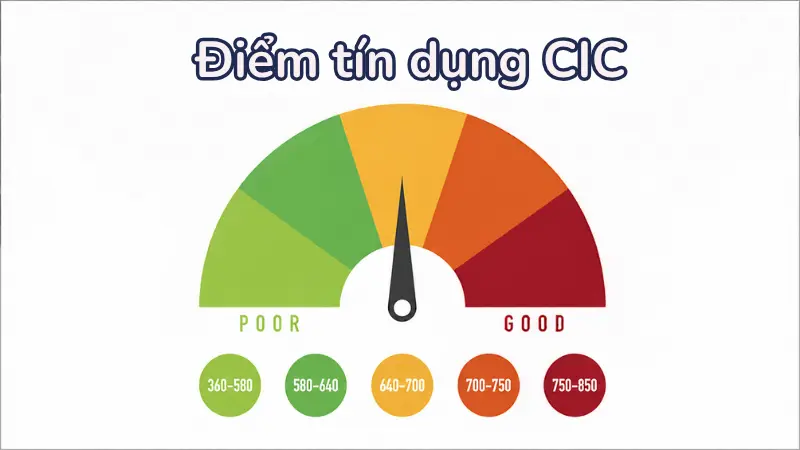
Việc lạm dụng tính năng trả sau hoặc liên tục đăng ký hồ sơ mở thẻ mới có thể phá hủy hồ sơ tín dụng của bạn nghiêm trọng.
Câu Hỏi Thường Gặp
Có. Doanh nghiệp tăng doanh số, xây dựng tệp khách hàng trung thành và thu thập dữ liệu tiêu dùng giá trị. Mọi hoạt động thu thập này phải tuân thủ nghiêm chính sách bảo mật dữ liệu toàn cầu của Visa.
Nổi bật nhất là thẻ Vietnam Airlines (liên kết Techcombank) và thẻ Shopee (liên kết Vietcombank). Bạn có thể tham khảo trực tiếp cách đăng ký thẻ tín dụng liên kết ngân hàng trên trang chính thức của các tổ chức này.
Ngân hàng phát hành thẻ là pháp nhân duy nhất chịu trách nhiệm quản lý điểm thưởng của khách hàng. Việc bảo lưu điểm tùy thuộc vào chính sách khi chấm dứt hợp đồng.
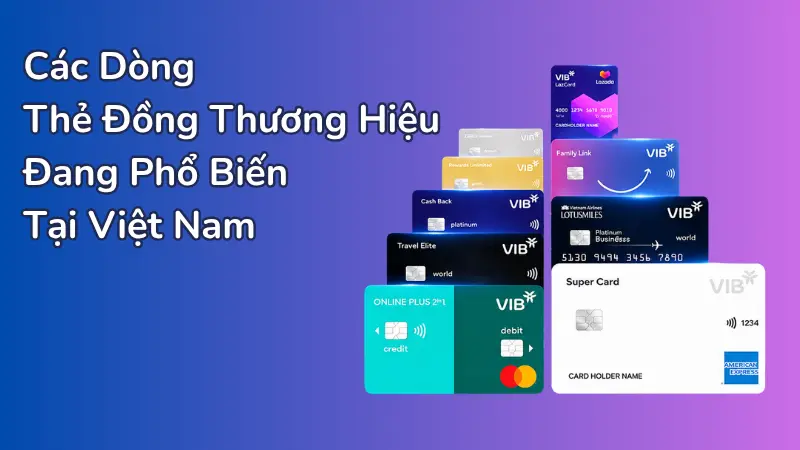
Sở hữu thẻ tín dụng đồng thương hiệu giúp bạn tối ưu chi tiêu thông qua cơ chế tích điểm và hoàn tiền hấp dẫn. Để được hỗ trợ thủ tục mở thẻ an toàn và nhận tư vấn gói tín dụng phù hợp, hãy kết nối với chuyên viên tư vấn tài chính CB Bank ngay hôm nay.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.