Rút Tiền Thẻ Tín Dụng: Hướng Dẫn Cách Rút, Phí & Lãi Suất Mới Nhất
Thiếu hụt tiền mặt khẩn cấp khiến nhiều người nghĩ đến giải pháp rút tiền từ thẻ ghi nợ. Việc sở hữu một chiếc thẻ tín dụng hoàn toàn cho phép bạn ứng tiền mặt trực tiếp tại ATM hoặc quầy giao dịch, nhưng sẽ ngay lập tức bị tính lãi suất và không được hưởng ân hạn. CB Bank hướng dẫn bạn chi tiết các quy định, mức phí và giải pháp thay thế an toàn ngay dưới đây.
Bạn đọc lưu ý: Các số liệu và thông tin trong bài viết mang tính chất tham khảo, được tổng hợp dựa trên thông tin chung của thị trường và không phải là lời khuyên tài chính hay cam kết cấp tín dụng. Điều kiện, biểu phí, hạn mức và lãi suất thực tế sẽ phụ thuộc vào quy định của từng tổ chức phát hành thẻ cũng như hồ sơ của chủ thẻ tại từng thời điểm.
Thẻ tín dụng có rút tiền mặt được không?
Có. Bạn hoàn toàn có thể dùng thẻ tín dụng để rút tiền mặt tại các cây ATM, quầy giao dịch ngân hàng hoặc thông qua ứng dụng tài chính số.
Giao dịch này bản chất là một khoản vay tín dụng ngắn hạn được trích từ hạn mức thẻ. Rút tiền mặt sẽ phát sinh các khoản phí dịch vụ cao và hoàn toàn không được áp dụng đặc quyền miễn lãi như khi thanh toán mua sắm thông thường.
Các hình thức rút tiền thẻ tín dụng phổ biến
CB Bank tổng hợp 3 phương thức hợp pháp và an toàn nhất để bạn chủ động ứng tiền khi có nhu cầu khẩn cấp.
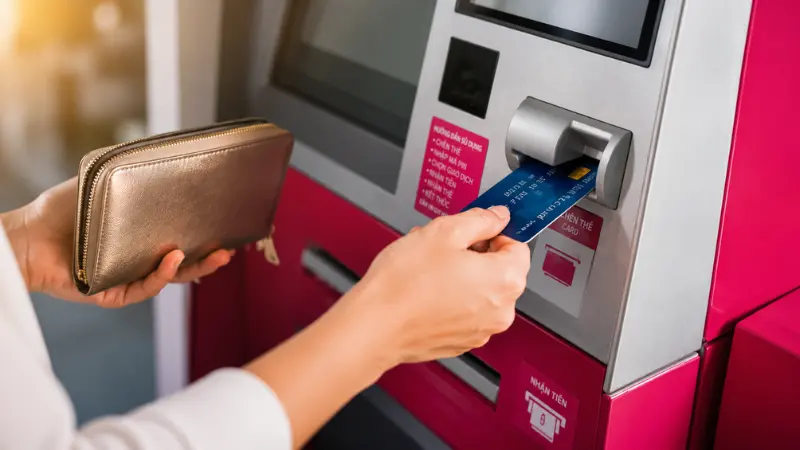
Rút tiền mặt thẻ tín dụng tại cây ATM
Thao tác ứng tiền tại ATM diễn ra rất đơn giản, tương tự như việc sử dụng thẻ ghi nợ thông thường. Khách hàng cần tìm cây ATM có dán logo Visa, Mastercard hoặc JCB tương ứng với loại thẻ đang sử dụng.
- Đưa thẻ vào khe đọc, chọn ngôn ngữ và nhập chính xác mã PIN.
- Chọn tính năng “Rút tiền”, nhập số tiền cần ứng đảm bảo nằm trong hạn mức cho phép.
- Nhấn xác nhận giao dịch, nhận lại thẻ, tiền mặt và biên lai đối chiếu.
Rút tiền mặt qua thẻ tín dụng tại quầy giao dịch
Khách hàng mang theo thẻ tín dụng và giấy tờ tùy thân hợp lệ (CCCD/CMND) đến trực tiếp chi nhánh hoặc phòng giao dịch ngân hàng.
Nhân viên sẽ hỗ trợ xác minh danh tính và giải ngân tiền mặt theo đúng số tiền khách hàng yêu cầu. Phương pháp này đảm bảo an toàn tối đa nhưng yêu cầu bạn phải lấy số thứ tự và tốn nhiều thời gian chờ đợi hơn.
Rút tiền thẻ tín dụng online
Nhiều tổ chức tài chính hiện đại đã hỗ trợ chuyển trực tiếp hạn mức tín dụng thành tiền mặt vào tài khoản thanh toán thông qua ứng dụng di động.
Cách thức này vô cùng tiện lợi, hỗ trợ thao tác 24/7 mọi lúc mọi nơi mà không yêu cầu khách hàng phải di chuyển đến cây ATM vật lý.
Phí và lãi suất khi rút tiền thẻ tín dụng
Giao dịch ứng tiền mặt từ thẻ tín dụng luôn đi kèm với chi phí và mức phạt cao hơn đáng kể so với việc quẹt thẻ thông thường.
Phí rút tiền mặt
Ngân hàng phát hành sẽ tiến hành thu phí dịch vụ ngay khi giao dịch rút tiền mặt được thực hiện thành công. Khách hàng nên chủ động tìm hiểu bảng phí rút tiền thẻ tín dụng để kiểm soát tài chính cá nhân hiệu quả. Mức phí này phổ biến dao động từ 1% đến 4% trên tổng số tiền giao dịch, đồng thời áp dụng một mức phí thu tối thiểu (khoảng 50.000 VNĐ – 100.000 VNĐ).
Lãi suất rút tiền mặt
Lãi suất được tính ngay từ thời điểm bạn nhận được tiền, thường dao động ở mức 12% đến 45%/năm tùy theo chính sách từng đơn vị. Số tiền lãi phải trả được tính theo công thức:
Công thức tính tiền lãi:
Tiền lãi = Số tiền rút × (Lãi suất năm ÷ 365) × Số ngày sử dụng tiền
Ví dụ minh họa
Khách hàng rút 15.000.000 VNĐ từ thẻ tín dụng vào ngày 10/08 với các thông tin sau:
- Số tiền rút: 15.000.000 VNĐ
- Lãi suất thẻ tín dụng: 32%/năm
- Phí rút tiền mặt: 4% số tiền rút
- Khách hàng thanh toán toàn bộ dư nợ vào ngày 25/08
- Thời gian sử dụng tiền: 15 ngày
Bước 1: Tính tiền lãi
Tiền lãi = 15.000.000 × (32% ÷ 365) × 15 = 197.260 VNĐ
Bước 2: Tính phí rút tiền mặt
Phí rút tiền mặt = 15.000.000 × 4%= 600.000 VNĐ
Bước 3: Tính tổng số tiền phải thanh toán
Tổng số tiền phải trả = Số tiền rút + Tiền lãi + Phí rút tiền mặt
= 15.000.000 + 197.260 + 600.000= 15.797.260 VNĐ
Lưu ý khi rút tiền từ thẻ tín dụng
CB Bank lưu ý bạn cần nắm rõ các quy định pháp lý và giới hạn tín dụng để tránh rơi vào rủi ro nợ nần không kiểm soát.
Hạn mức rút tiền mặt từ thẻ tín dụng bị giới hạn
Hạn mức cho phép ứng tiền mặt phổ biến chỉ đạt từ 50% đến 80% tổng hạn mức thẻ tín dụng được ngân hàng phê duyệt.
Căn cứ theo Thông tư 18/2024/TT-NHNN, tổng hạn mức rút tiền mặt tối đa của một thẻ tín dụng không được vượt quá 100 triệu đồng/tháng, chính thức áp dụng từ ngày 01/01/2025.
Cẩn thận với các hình thức rút tiền từ thẻ tín dụng
Sử dụng dịch vụ của bên thứ ba để quẹt thẻ thanh toán khống trên máy POS nhằm lấy tiền mặt là hành vi bất hợp pháp.
Theo cảnh báo từ Đài Truyền hình Công an Nhân dân ANTV, thủ đoạn này tiềm ẩn nguy cơ lộ mã bảo mật CVV, mất cắp dữ liệu thẻ và đối mặt với rủi ro bị ngân hàng thu hồi thẻ vĩnh viễn.
Cần quản lý dư nợ sau khi rút tiền từ thẻ tín dụng
Khoản tiền mặt đã rút ra sẽ cộng dồn lãi suất mỗi ngày, làm tăng nhanh chóng dư nợ cuối kỳ của chủ thẻ.
Nếu mất khả năng thanh toán đúng hạn, lịch sử nợ quá hạn sẽ bị lưu lại trên hệ thống CIC, gây sụt giảm điểm tín dụng và cản trở việc duyệt vay trong tương lai.
Rút tiền mặt thẻ tín dụng không có thời gian miễn lãi
Khác biệt hoàn toàn với chi tiêu mua sắm thông thường, giao dịch rút tiền mặt không bao giờ được áp dụng đặc quyền miễn lãi 45 – 55 ngày.
Khoản vay này sẽ lập tức bị tính lãi suất kể từ giây phút tiền rời khỏi máy ATM, bất kể thời điểm chốt kỳ sao kê.
Các hình thức khác để thay thế cách rút tiền mặt từ thẻ tín dụng
Để tối ưu hóa chi phí tài chính, bạn nên ưu tiên các giải pháp thanh toán thông minh thay vì chịu phí ứng tiền cao.
Tận dụng chương trình mua hàng trả góp từ thẻ tín dụng
Việc chia nhỏ khoản tiền lớn thành nhiều kỳ hạn thanh toán với mức lãi suất 0% sẽ giúp bạn giải tỏa áp lực tài chính ngay lập tức.
Các chương trình trả góp qua thẻ tín dụng thường không mất thêm phí phát sinh và an toàn hơn hẳn việc phải rút sẵn một lượng lớn tiền mặt để đi mua sắm.
Thanh toán trực tiếp bằng thẻ tín dụng
Quẹt thẻ tại máy POS của cửa hàng hoặc thanh toán hóa đơn online là tính năng cốt lõi và hiệu quả nhất của thẻ tín dụng.
Bằng cách này, bạn vừa tránh được phí rút tiền, vừa tận dụng triệt để thời gian miễn lãi và các chương trình tích điểm hoàn tiền.
Vay tiêu dùng cá nhân
Khi thực sự cần một nguồn tiền mặt lớn để chi tiêu trong thời gian dài, các gói vay tiêu dùng tín chấp là phương án hợp lý hơn.
Các tổ chức tài chính sẽ cấp hạn mức vay lớn với mức lãi suất minh bạch và kỳ hạn thanh toán dàn trải từ 12-48 tháng.
Câu hỏi thường gặp khi rút tiền thẻ tín dụng
Không. Bản thân giao dịch rút tiền mặt không trực tiếp tạo ra nợ xấu, nhưng nếu bạn trễ hạn thanh toán dư nợ, khoản vay này sẽ bị báo cáo lên hệ thống CIC.
Không. Thẻ tín dụng vẫn hoạt động bình thường nếu bạn rút trong phạm vi hạn mức ngân hàng cho phép. Thẻ chỉ bị khóa khi hệ thống phát hiện tần suất rút bất thường hoặc dấu hiệu gian lận.
Vào ngày đến hạn thanh toán của kỳ sao kê gần nhất, khách hàng bắt buộc phải hoàn trả toàn bộ số tiền gốc, phí dịch vụ và tiền lãi để tránh phát sinh thêm nợ quá hạn.
Ngay lập tức đối với các giao dịch thực hiện tại cây ATM. Đối với hình thức ứng tiền online qua ứng dụng số, thời gian giải ngân có thể kéo dài từ vài phút đến 24 giờ.
Tính năng ứng tiền mặt là giải pháp hỗ trợ kịp thời trong tình huống khẩn cấp nhưng mang lại rủi ro lớn về phí và lãi suất cộng dồn. CB Bank khuyến nghị bạn thiết lập kế hoạch tài chính vững vàng, ưu tiên các hình thức thanh toán quẹt thẻ để tận dụng tối đa ưu đãi. Khám phá thêm các mẹo quản lý tài chính cá nhân để bảo vệ túi tiền của bạn an toàn hơn!
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.