Hủy Thẻ Tín Dụng: Hướng Dẫn Cách Đóng Thẻ An Toàn
Tạm ngừng sử dụng thẻ tín dụng đúng cách giúp bạn cắt giảm các khoản phí thường niên không cần thiết nhưng lại tiềm ẩn rủi ro nợ xấu nếu xử lý sai quy trình. Khách hàng bắt buộc phải thanh toán 100% dư nợ gốc, lãi và phí phát sinh trước khi yêu cầu đóng tài khoản. Tham khảo ngay các bước khóa thẻ an toàn và quy định phí phạt chi tiết bên dưới.
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường nhằm mục đích cung cấp kiến thức khách quan, không cấu thành lời khuyên tài chính chuyên sâu. Các chính sách, điều kiện và mức phí hủy thẻ có thể thay đổi theo từng thời điểm và quy định của từng ngân hàng phát hành. Để đảm bảo quyền lợi, quý khách vui lòng liên hệ trực tiếp với tổng đài ngân hàng đang sử dụng.
Hướng dẫn chi tiết cách hủy thẻ tín dụng nhanh chóng và an toàn nhất
Quy trình đóng tài khoản đòi hỏi bạn lựa chọn đúng kênh hỗ trợ dựa trên tình trạng kích hoạt của thẻ và hạ tầng dịch vụ của từng tổ chức tài chính.
Cách 1 – Hủy thẻ tín dụng trực tiếp tại quầy giao dịch ngân hàng
Đến trực tiếp chi nhánh là phương án an toàn nhất để giải quyết dứt điểm các thủ tục tài chính phức tạp. Chủ thẻ mang theo Căn cước công dân (CCCD) gắn chip và thẻ vật lý đến quầy giao dịch.
Giao dịch viên sẽ kiểm tra toàn bộ sao kê để đảm bảo không còn dư nợ tồn đọng. Nếu đủ điều kiện, nhân viên tiến hành thu hồi, cắt hủy thẻ vật lý ngay trước mặt bạn để bảo mật thông tin.
Cách 2 – Hủy thẻ tín dụng Online / Qua ứng dụng ngân hàng số
Một số ngân hàng số hiện đại cho phép thao tác đóng tài khoản 100% trực tuyến ngay trên điện thoại.
Bạn đăng nhập vào ứng dụng Mobile Banking, truy cập mục Dịch vụ thẻ và chọn tính năng Khóa/Hủy thẻ. Hệ thống yêu cầu thanh toán toàn bộ dư nợ còn lại và xác thực yêu cầu bằng mã OTP hoặc mật khẩu giao dịch để hoàn tất.
Cách 3 – Hủy thẻ qua Tổng đài Hotline
Phương thức gọi điện tổng đài phù hợp để xử lý nhanh các trường hợp thẻ chưa kích hoạt hoặc nghi ngờ lộ thông tin.
Nhân viên chăm sóc khách hàng sẽ tiến hành xác minh danh tính và hỗ trợ khóa thẻ tạm thời trên hệ thống. Tuy nhiên, để chấm dứt hợp đồng vĩnh viễn, phần lớn ngân hàng vẫn yêu cầu bạn đến trực tiếp chi nhánh hoàn tất văn bản.
5 Lưu ý trước khi hủy thẻ để không phát sinh phí phạt
CB Bank lưu ý quy trình đóng tài khoản tín dụng chỉ hoàn tất khi bạn đáp ứng đầy đủ các nghĩa vụ tài chính và bảo vệ an toàn thông tin với đơn vị phát hành.
Thanh toán toàn bộ dư nợ và chi phí phát sinh
Ngân hàng mặc định từ chối mọi yêu cầu đóng tài khoản nếu số dư chưa được tất toán. Khách hàng phải chi trả toàn bộ nợ gốc, tiền lãi, phí thường niên và thực hiện thanh toán tối thiểu thẻ tín dụng hoặc phí phạt trả chậm đúng hạn (nếu có). Nếu bỏ sót, khoản tiền này tiếp tục bị áp dụng lãi suất thẻ tín dụng các ngân hàng ở mức cao và đẩy bạn vào nhóm nợ xấu.
Gỡ bỏ các liên kết thanh toán hóa đơn tự động
Việc quên ngắt kết nối thẻ với các dịch vụ điện, nước, internet hoặc ứng dụng mua sắm định kỳ gây ra nhiều rắc rối. Giao dịch thanh toán tự động bị từ chối sẽ dẫn đến gián đoạn dịch vụ và phát sinh thêm các khoản phí phạt chậm nộp không đáng có.
Quy đổi toàn bộ điểm thưởng và tiền hoàn tích lũy
Điểm thưởng, số tiền hoàn hoặc dặm bay tích lũy trên hệ thống sẽ lập tức bị vô hiệu hóa khi thẻ ngừng hoạt động. Bạn cần chủ động quy đổi toàn bộ đặc quyền này thành quà tặng hoặc trừ trực tiếp vào dư nợ trước khi nộp đơn hủy.
Không tự ý tiêu hủy thẻ vật lý khi chưa có xác nhận
Hành động tự phá hủy thẻ vật lý không đồng nghĩa với việc tài khoản tín dụng trên hệ thống lõi đã bị đóng. Bạn chỉ thực hiện cắt góc hoặc dải từ khi nhận được email hoặc biên bản xác nhận chính thức từ ngân hàng.
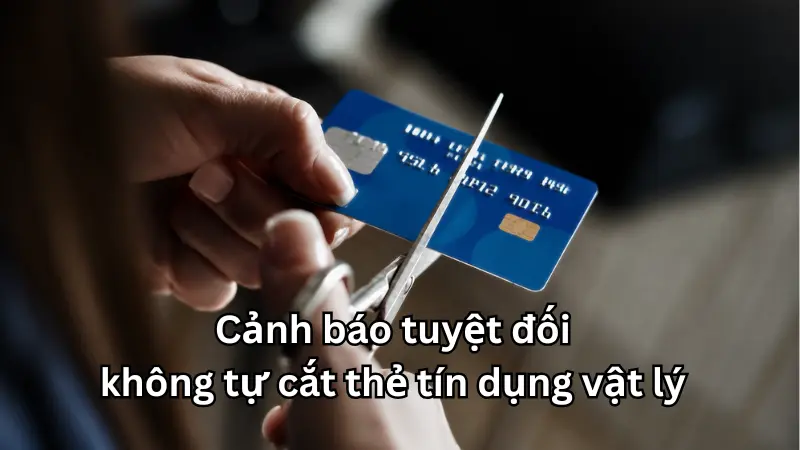
Thực tế minh chứng trường hợp chị Lê Thị B. (Hà Nội) tự ý dùng kéo cắt đôi thẻ tín dụng vật lý ở nhà trước khi gọi điện thông báo cho ngân hàng. Quá trình xử lý sau đó, hệ thống ngân hàng ghi nhận đây là sự cố “Thất thoát/Làm hỏng thẻ” thay vì “Đóng tài khoản tự nguyện”. Kết quả, chị B. phải đóng thêm khoản phí mất thẻ tín dụng là 250.000 VNĐ trước khi hồ sơ hủy thẻ được duyệt.
Kiểm tra sao kê tháng cuối để chắc chắn thẻ đã được hủy
Ngay cả khi đã nộp lại thẻ, bạn vẫn phải giám sát tài khoản trong vòng một kỳ sao kê tiếp theo. Thao tác này giúp xác nhận thẻ thực sự bị khóa vĩnh viễn và không có giao dịch treo hay chi phí ẩn nào đột ngột xuất hiện.
Khi nào bạn NÊN và KHÔNG NÊN hủy thẻ tín dụng?
Quyết định chấm dứt quan hệ tín dụng ảnh hưởng trực tiếp đến hồ sơ vay vốn tương lai, đòi hỏi sự đánh giá kỹ lưỡng dựa trên thực trạng tài chính.
Điều kiện bắt buộc từ ngân hàng để hồ sơ hủy thẻ được duyệt
- Khách hàng thanh toán toàn bộ chi phí phát sinh tới thời điểm yêu cầu đóng thẻ.
- Giải quyết dứt điểm các tra soát, khiếu nại liên quan đến giao dịch.
- Ngân hàng chỉ giải chấp tài sản đảm bảo sau ít nhất 40 ngày kể từ khi yêu cầu hủy thẻ có hiệu lực (đối với thẻ thế chấp).
- Chủ thẻ gửi lại thẻ vật lý và nộp thông báo bằng văn bản.
4 Trường hợp bạn NÊN quyết định hủy thẻ ngay lập tức
- Thẻ sắp hết hạn và bạn tìm được phương thức thanh toán khác tối ưu hơn.
- Mất khả năng kiểm soát chi tiêu, thường xuyên vượt hạn mức thẻ tín dụng dẫn đến nguy cơ nợ xấu.
- Đang sở hữu quá nhiều thẻ nhưng tần suất sử dụng thấp, gây lãng phí phí thường niên.
- Phát hiện giao dịch gian lận hoặc làm mất thẻ vật lý, cần khóa gấp để chặn rủi ro.
Vì sao KHÔNG NÊN hủy thẻ đã dùng lâu năm?
Đóng các tài khoản thẻ cũ có lịch sử thanh toán tốt sẽ làm giảm thời gian duy trì quan hệ tín dụng của bạn. Việc này làm giảm độ đa dạng hồ sơ, tác động tiêu cực đến điểm tín dụng CIC và khiến quá trình xét duyệt các khoản vay mua nhà, mua xe sau này gặp khó khăn.
Câu hỏi thường gặp
Mức phí hủy thẻ dao động từ 0 đến 500.000 VNĐ tùy ngân hàng. Nếu làm mất thẻ và không thể nộp lại, bạn chịu thêm phí báo mất từ 99.000 đến 299.000 VNĐ..
Có. Chấm dứt thẻ làm giảm độ tuổi lịch sử tín dụng, tác động nhẹ đến điểm tín dụng CIC, khiến các tổ chức tài chính khắt khe hơn khi đánh giá năng lực vay vốn của bạn.
Có. Bạn hoàn toàn mở lại được nhưng phải trải qua thời gian chờ từ 3 tháng đến 1 năm. Hệ thống sẽ thẩm định lại thu nhập và hồ sơ tín dụng y hệt một khách hàng đăng ký mới.
Có. Mọi thẻ phụ liên kết đều tự động mất hiệu lực ngay khi tài khoản chính đóng lại. Đặc biệt, chỉ chủ thẻ chính mới được quyền yêu cầu hủy thẻ.
Quản lý tốt thẻ tín dụng mang lại đòn bẩy tài chính mạnh mẽ, nhưng việc chấm dứt hợp đồng đúng quy trình cũng quan trọng không kém để bảo vệ điểm tín dụng. Để duy trì sức khỏe tài chính cá nhân, hãy thường xuyên rà soát lại hạn mức và kiểm tra cách đọc sao kê chuẩn xác trong các bài viết tiếp theo.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.