
Gửi Tiết Kiệm Nhận Lãi Hàng Tháng Tối Ưu Dòng Tiền
Gửi tiết kiệm nhận lãi hàng tháng là hình thức nộp một khoản tiền cố định tại ngân hàng có kỳ hạn, trong đó tiền lãi được chi trả đều đặn định kỳ thay vì đợi đến khi đáo hạn. Giải pháp tài chính này giúp khách hàng bảo toàn được tiền gốc, đồng thời tạo ra nguồn thu nhập thụ động ổn định để trang trải chi phí sinh hoạt.
Bạn đọc lưu ý: Thông tin chỉ mang tính tham khảo. Chính sách có thể thay đổi theo từng thời kỳ. Người gửi nên liên hệ trực tiếp ngân hàng để được tư vấn chính xác.
Gửi tiết kiệm nhận lãi hàng tháng là gì?
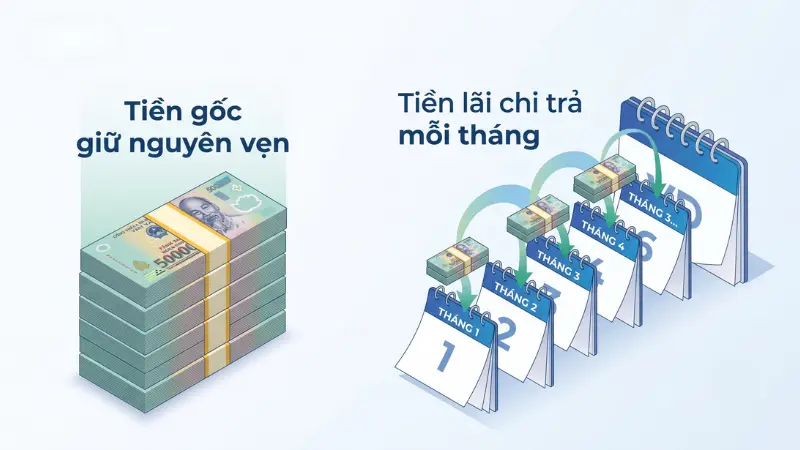
Đây là hình thức gửi tiền có kỳ hạn, khách hàng giao tiền cho ngân hàng và nhận lại tiền lãi định kỳ mỗi tháng. Toàn bộ số tiền gốc ban đầu vẫn được giữ nguyên vẹn cho đến thời điểm kết thúc kỳ hạn.
Người gửi có quyền lựa chọn các kỳ hạn linh hoạt kéo dài từ 1 tháng đến 36 tháng tùy thuộc vào khả năng tài chính cá nhân. Lợi thế cốt lõi của sản phẩm này là việc cung cấp dòng tiền mặt thường xuyên, tuy nhiên tỷ suất sinh lời thực tế thường sẽ thấp hơn một chút so với hình thức nhận lãi gộp một lần vào cuối kỳ.
Điều kiện và thủ tục đăng ký gửi tiết kiệm nhận lãi hàng tháng
Khách hàng cá nhân cần đáp ứng các tiêu chuẩn về giấy tờ pháp lý và hạn mức tiền gửi tối thiểu để hệ thống ngân hàng tiến hành xét duyệt mở sổ tiết kiệm.
Quy trình gửi tiền trực tiếp tại quầy giao dịch
Giao dịch trực tiếp yêu cầu người gửi cung cấp giấy tờ định danh và thực hiện ký kết hợp đồng mở sổ với giao dịch viên.
- Xuất trình Chứng minh nhân dân (CMND), Căn cước công dân (CCCD) hoặc Hộ chiếu còn hiệu lực tại phòng giao dịch ngân hàng.
- Hoàn thiện thông tin cá nhân vào biểu mẫu đăng ký theo quy định hiện hành, tuân thủ Thông tư 48/2018/TT-NHNN về tiền gửi tiết kiệm.
- Đóng số tiền gửi tối thiểu ban đầu (hạn mức thông thường từ 500.000 VND hoặc 1.000.000 VND trở lên).
- Ký xác nhận hợp đồng gửi tiền và nhận lại sổ tiết kiệm vật lý.
Quy trình gửi tiền trực tuyến qua ứng dụng
Thay vì đến quầy, thủ tục mở sổ tiết kiệm online cho phép người dùng thao tác 24/7 ngay trên thiết bị di động cá nhân thông qua nền tảng Mobile Banking.
- Đăng nhập vào ứng dụng ngân hàng số, chọn danh mục “Tiết kiệm” hoặc “Tài khoản & thẻ” tại màn hình chính.
- Lựa chọn tính năng “Tiền gửi có kỳ hạn” hoặc “Tiền gửi tiêu chuẩn”.
- Nhập chính xác số tiền cần gửi, thiết lập kỳ hạn và chọn phương thức “Nhận lãi hàng tháng”.
- Xác thực lệnh giao dịch bằng mã bảo mật Smart OTP và lưu trữ thông tin chứng nhận điện tử.
Các phương thức chi trả tiền lãi hàng tháng của ngân hàng
Hệ thống ngân hàng hiện cung cấp ba hình thức chi trả tiền lãi định kỳ bao gồm: nhận tiền mặt, nhận qua chuyển khoản và cộng dồn.
- Nhận tiền mặt tại quầy: Khách hàng mang sổ tiết kiệm giấy đến trực tiếp chi nhánh hoặc phòng giao dịch để ký nhận tiền lãi định kỳ.
- Chuyển khoản vào tài khoản thanh toán: Hệ thống tự động đẩy tiền lãi vào tài khoản thẻ hàng tháng, hỗ trợ khách hàng dễ dàng rút tiền ATM hoặc quẹt thẻ thanh toán.
- Cộng dồn vào tài khoản trực tuyến: Số tiền lãi được tự động cộng gộp thẳng vào hạn mức sổ tiết kiệm điện tử để phục vụ mục đích tái đầu tư.
So sánh gửi tiết kiệm nhận lãi hàng tháng và nhận lãi cuối kỳ
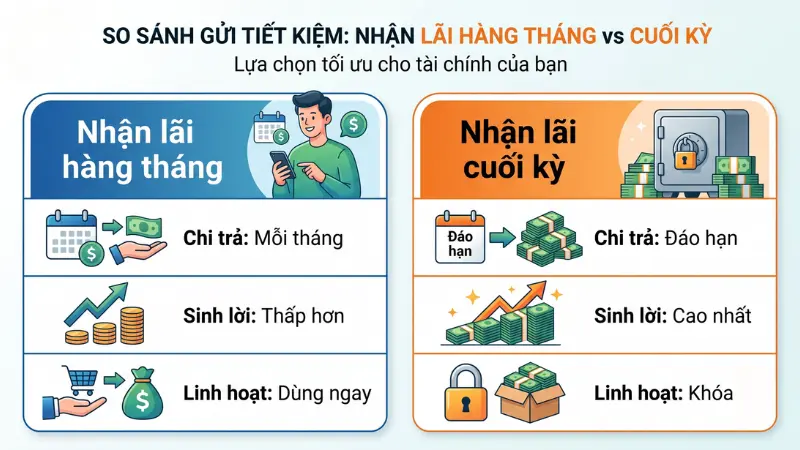
Sự khác biệt cốt yếu giữa hai hình thức này nằm ở thời điểm chi trả lợi nhuận, mức độ linh hoạt của dòng tiền và tỷ suất sinh lời thực tế. CB Bank gợi ý khách hàng nên căn cứ vào kế hoạch dòng tiền cá nhân để lựa chọn hình thức huy động vốn phù hợp nhất.
| Tiêu chí | Nhận lãi hàng tháng | Nhận lãi cuối kỳ |
| Thời điểm chi trả | Định kỳ mỗi tháng | Khi đáo hạn sổ tiết kiệm |
| Khả năng sinh lời | Thấp hơn so với kỳ hạn tương đương | Lợi nhuận cao nhất nhờ biên độ lãi cộng dồn |
| Tính linh hoạt | Tiền lãi dùng được ngay để tái đầu tư hoặc chi tiêu | Tiền lãi bị khóa cùng gốc đến cuối kỳ |
| Thu nhập thụ động | Dòng tiền ổn định hàng tháng | Không có thu nhập định kỳ |
Công thức và cách tính lãi suất tiết kiệm nhận lãi hàng tháng
Để chủ động quản lý tài chính, bạn nên nắm vững cách tính lãi suất ngân hàng chính xác trước khi quyết định gửi. Theo đó, khoản tiền lãi sinh ra mỗi tháng được định đoạt bởi tổng tiền gốc, tỷ lệ lãi suất cam kết và số ngày gửi thực tế trong tháng đó. Công thức quy chuẩn đang được áp dụng trên toàn hệ thống ngân hàng là: Số tiền lãi = Số tiền gửi × Lãi suất (%/năm) × Số ngày thực gửi / 365.
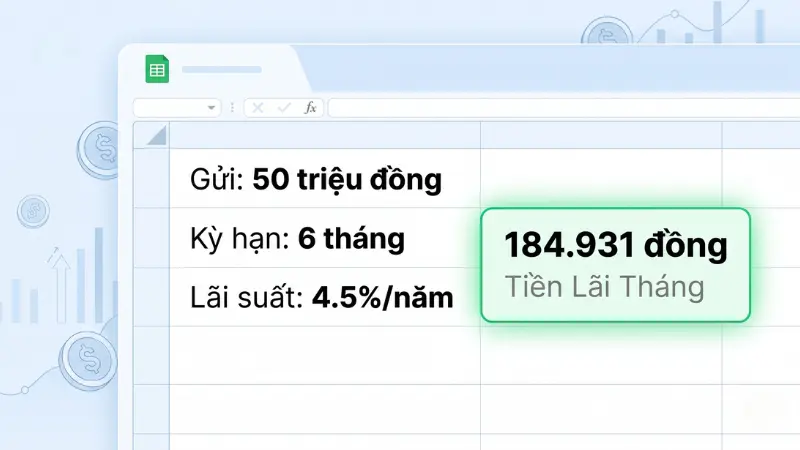
Thực tế minh chứng qua bài toán sau: Bà Trần Thị B gửi tiết kiệm 50.000.000 VND với lãi suất 4.5%/năm, kỳ hạn 6 tháng. Tiền lãi thực tế nhận được trong một tháng có 30 ngày là: (50.000.000 × 4.5% × 30) / 365 = 184.931 VND.
Bảng tra cứu lãi suất gửi tiết kiệm nhận lãi hàng tháng
Lãi suất huy động vốn phụ thuộc trực tiếp vào chính sách điều hành của từng tổ chức tín dụng cũng như biên độ dao động thị trường. Mức lãi suất trực tuyến bình quân tại các ngân hàng lớn dao động từ 5.70% đến 6.90% cho kỳ hạn dài (số liệu tham khảo).
| Ngân hàng | Kỳ hạn 6 tháng | Kỳ hạn 12 tháng |
| Techcombank | 6.70% | 6.90% |
| BIDV | 6.60% | 6.80% |
| Agribank | 6.60% | 6.80% |
| MBBank | 5.70% | 6.30% |
Lưu ý gửi tiết kiệm nhận lãi hàng tháng an toàn và hiệu quả
Người gửi cần hoạch định rõ kỳ hạn tài chính và ưu tiên lựa chọn các tổ chức tín dụng uy tín để tối đa hóa lợi nhuận, đồng thời hạn chế rủi ro thanh khoản.
- Lựa chọn ngân hàng có quy mô lớn, chính sách minh bạch nhằm bảo vệ vốn an toàn theo đúng khung pháp lý của Bảo hiểm tiền gửi Việt Nam.
- Giao dịch thông qua kênh online để hưởng biên độ cộng lãi suất hấp dẫn, thường cao hơn từ 0.2% đến 0.3%/năm so với gửi tại quầy.
- Đọc kỹ các quy định về việc rút tiền tiết kiệm trước thời hạn để tránh phát sinh rủi ro. Hành động tất toán sớm khiến toàn bộ số dư bị tính lãi suất không kỳ hạn cực thấp. Ngân hàng sẽ thoái thu lại phần tiền lãi các tháng trước mà khách hàng đã lĩnh.
Câu hỏi thường gặp khi gửi tiết kiệm nhận lãi hàng tháng
Mức tối thiểu áp dụng dao động từ 500.000 VND đến 1.000.000 VND tùy thuộc vào chính sách của từng ngân hàng. Đối với dòng ngoại tệ, hạn mức ký gửi thường ở mức 100 USD hoặc 100 EUR.
Khách hàng bắt buộc là công dân Việt Nam hoặc người nước ngoài cư trú hợp pháp tại Việt Nam từ 6 tháng trở lên. Giấy tờ pháp lý bao gồm CMND/CCCD/Hộ chiếu còn hiệu lực sử dụng.
Có. Khách hàng hoàn toàn được phép rút tiền sớm. Tuy nhiên, mức lãi suất không kỳ hạn sẽ bị áp dụng cho toàn bộ số tiền gốc. Hệ thống sẽ tự động trừ đi số tiền lãi định kỳ bạn đã nhận trước đó.
Ba phương thức thanh toán bao gồm: nhận tiền mặt tại phòng giao dịch, tự động chuyển khoản vào tài khoản thanh toán, hoặc cộng dồn gốc và lãi trên hệ thống sổ tiết kiệm trực tuyến.
Có. Người gửi có thể sử dụng các đồng ngoại tệ phổ biến như USD, EUR, JPY. Chủ thể gửi ngoại tệ bắt buộc phải là cá nhân người Việt Nam đang cư trú hợp pháp.
Giao dịch gửi tiết kiệm nhận lãi hàng tháng thiết lập nên nền tảng tài chính an toàn, cung cấp dòng tiền thu nhập thụ động bền vững để chi trả chi phí sinh hoạt. Khách hàng hãy chủ động sử dụng công thức tính lãi thực tế để đối chiếu, so sánh lợi nhuận giữa các kỳ hạn nhằm đưa ra quyết định gửi vốn chính xác nhất. Khám phá thêm cẩm nang đầu tư ngân hàng của chúng tôi để tiếp cận các giải pháp gia tăng tài sản hiệu quả ngay hôm nay.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.