
Mở Sổ Tiết Kiệm Online: Quy Trình Và Bảo Mật Pháp Lý
Mở sổ tiết kiệm online mang đến giải pháp tích lũy linh hoạt với mức lãi suất thường cao hơn từ 0,1% – 0,7%/năm so với giao dịch tại quầy. Hệ thống ngân hàng số kết hợp mã hóa đa lớp và xác thực sinh trắc học đảm bảo an toàn tuyệt đối cho mọi khoản tiền gửi. CB Bank gợi ý bạn đọc khám phá ngay quy trình đăng ký và các tiêu chuẩn bảo mật pháp lý chi tiết ngay dưới đây.
Bạn đọc lưu ý: Thông tin chỉ mang tính tham khảo, chính sách có thể thay đổi tùy từng thời kỳ. Khuyến nghị khách hàng liên hệ trực tiếp ngân hàng.
Mở sổ tiết kiệm online là gì?
Mở sổ tiết kiệm online là phương thức gửi tiền có kỳ hạn thông qua ứng dụng Mobile Banking hoặc Internet Banking của ngân hàng mà không cần đến quầy giao dịch. Khách hàng được cấp sổ tiết kiệm điện tử lưu trữ toàn bộ dữ liệu minh bạch và an toàn tuyệt đối trên hệ thống máy chủ.
Hoạt động gửi tiết kiệm trực tuyến cho phép người dùng chủ động kiểm tra số dư, tra cứu tiền lãi phát sinh và thực hiện tất toán mọi lúc mọi nơi kể cả ngày nghỉ lễ.
Điển hình như trường hợp anh Nam mở sổ tiết kiệm trực tuyến với số tiền 200 triệu VND, kỳ hạn 180 ngày (6 tháng) hưởng mức lãi suất 6,5%/năm. Căn cứ theo công thức tính lãi, số tiền anh nhận được vào cuối kỳ đạt mức 6.500.000 VND, tương đương phép tính: (200.000.000 x 6,5% x 180) / 360. Để thiết lập kế hoạch tài chính tối ưu, người gửi nên thường xuyên cập nhật bảng lãi suất gửi tiết kiệm mới nhất trước khi quyết định kỳ hạn.
So sánh gửi tiết kiệm trực tuyến và gửi tại quầy
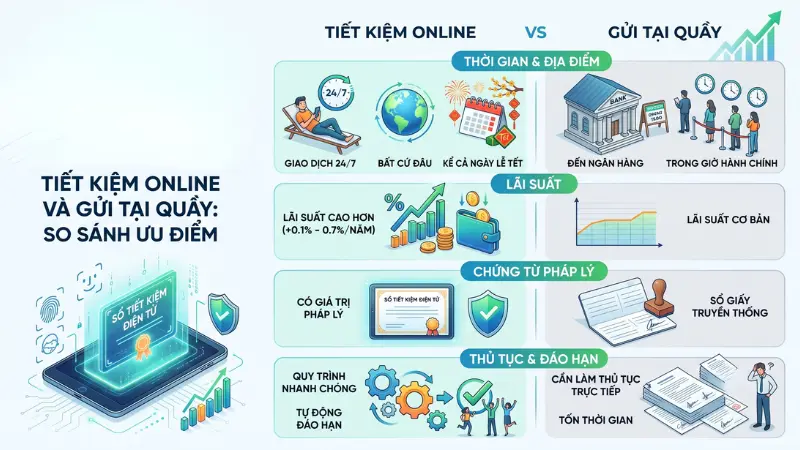
Gửi tiết kiệm trực tuyến sở hữu ưu thế vượt trội về biên độ lợi nhuận và tính tiện lợi tối đa so với phương thức truyền thống. Khách hàng có thể đối chiếu các tiêu chí cơ bản thông qua bảng thông số kỹ thuật dưới đây.
| Tiêu chí | Mở sổ tiết kiệm online | Mở sổ tiết kiệm tại quầy |
| Không gian & Thời gian | Mọi lúc mọi nơi (24/7), kể cả Lễ Tết. | Tại quầy giao dịch, trong giờ hành chính. |
| Chứng từ pháp lý | Sổ điện tử (e-passbook). | Sổ giấy truyền thống. |
| Lãi suất sinh lời | Thường cao hơn từ 0,1% – 0,7%/năm. | Áp dụng theo mức niêm yết cơ bản. |
| Tính linh hoạt | Tất toán, tái tục ngay trên ứng dụng. | Phải mang sổ giấy ra ngân hàng ký nhận. |
Thủ tục mở sổ tiết kiệm online
Thao tác thiết lập tài khoản tiết kiệm diễn ra nhanh chóng ngay trên thiết bị di động với điều kiện tiên quyết là khách hàng sở hữu tài khoản thanh toán. CB Bank hướng dẫn người dùng triển khai quy trình khởi tạo chính xác theo hai nhóm đối tượng tiêu chuẩn sau.
Hướng dẫn cho khách hàng đã có tài khoản thanh toán
Người dùng sở hữu tài khoản thanh toán chỉ cần đăng nhập trực tiếp vào ứng dụng Mobile Banking hoặc Internet Banking để thực hiện lệnh gửi tiền.
Quá trình giao dịch được chuẩn hóa qua các bước sau:
- Truy cập mục “Tiết kiệm” hoặc “Tiền gửi và đầu tư” trên giao diện chính.
- Nhập chính xác số tiền cần gửi và lựa chọn kỳ hạn tương ứng.
- Cài đặt phương thức đáo hạn (quay vòng gốc và lãi, quay vòng gốc hoặc thực hiện tất toán sổ tiết kiệm online).
- Xác thực giao dịch bằng mã OTP, vân tay hoặc Face ID.
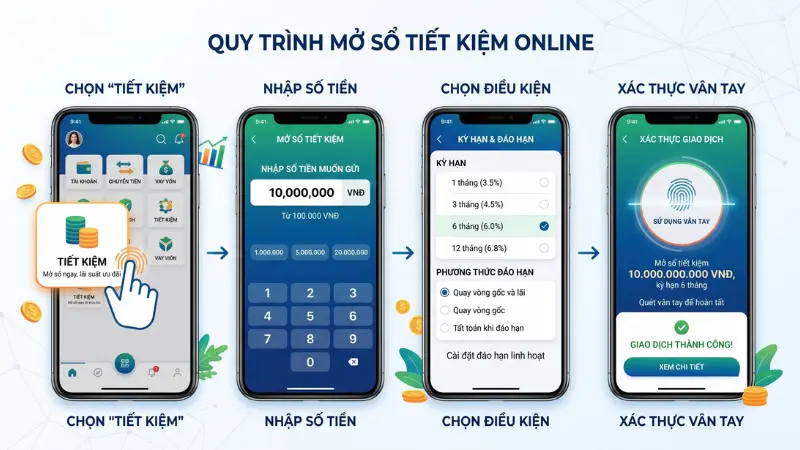
Khách hàng có thể tham khảo thêm video hướng dẫn gửi tiết kiệm trực tuyến để nắm bắt chuỗi thao tác một cách trực quan và liền mạch nhất.
Hướng dẫn cho khách hàng chưa có tài khoản ngân hàng
Khách hàng mới bắt buộc phải tải ứng dụng ngân hàng số và thực hiện định danh điện tử (eKYC) để thiết lập tài khoản thanh toán làm nguồn trích tiền.
Trình tự đăng ký bao gồm các giai đoạn:
- Cài đặt ứng dụng ngân hàng và đăng ký mở tài khoản bằng số điện thoại.
- Chụp ảnh Căn cước công dân hai mặt và quét thực thể khuôn mặt (sinh trắc học).
- Nạp tiền vào tài khoản thanh toán vừa tạo.
- Triển khai các bước mở sổ tương tự nhóm khách hàng hiện hữu.
Chủ tài khoản tương lai cần xem kỹ các quy định mở tài khoản thanh toán trực tuyến để chuẩn bị bộ chứng từ số hợp lệ.
Các phương thức nhận lãi và tất toán khi đáo hạn
Hệ thống ngân hàng số thiết lập đa dạng phương thức nhận lãi bao gồm: nhận lãi trước, nhận lãi định kỳ và lĩnh lãi cuối kỳ. Khách hàng hoàn toàn chủ động cài đặt lệnh đáo hạn tự động quay vòng cả gốc lẫn lãi, chỉ quay vòng gốc hoặc tất toán tiền gửi thẳng về tài khoản thanh toán.
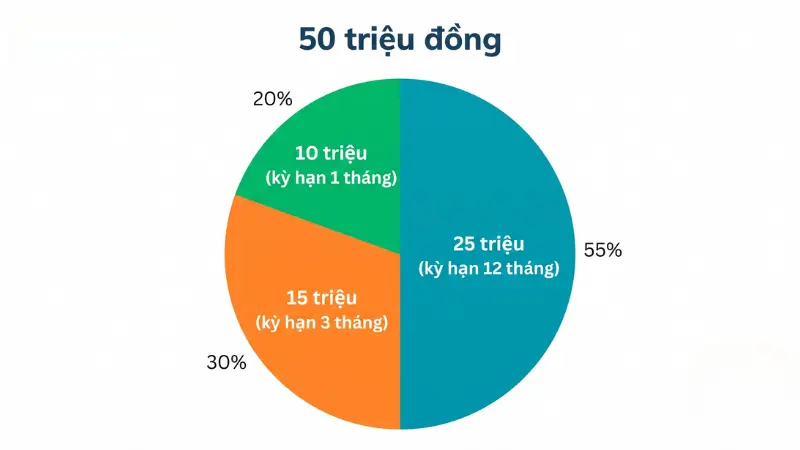
Thực tế minh chứng qua chiến lược của chị Lan khi sở hữu 50 triệu VND nhàn rỗi, chị đã chia nhỏ quỹ tiền thành ba sổ độc lập thay vì gom chung. Cụ thể, chị thiết lập một sổ 10 triệu VND kỳ hạn 1 tháng, một sổ 15 triệu VND kỳ hạn 3 tháng và sổ 25 triệu VND kỳ hạn 12 tháng.
Khi phát sinh sự cố cần gấp 8 triệu VND, chị Lan tiến hành tất toán trước hạn cuốn sổ 10 triệu VND để hưởng lãi không kỳ hạn. Hai khoản tiền gửi còn lại hoàn toàn không bị ảnh hưởng, tiếp tục duy trì mức lãi suất sinh lời cao đúng như cam kết trên hợp đồng.
Trong những tình huống phát sinh nhu cầu vốn đột xuất, việc nắm rõ quy định rút một phần tiền tiết kiệm trước thời hạn sẽ giúp bạn chủ động nguồn tiền mà không làm mất đi toàn bộ lợi ích sinh lời.
Bảo mật và an toàn pháp lý của sổ trực tuyến
Giao dịch tiền gửi trực tuyến được bảo vệ toàn diện nhờ hệ thống công nghệ mã hóa dữ liệu đa tầng kết hợp rào chắn sinh trắc học và mã xác thực OTP. Mọi thông tin định danh và số dư tài khoản đều mã hóa khép kín, ngăn chặn triệt để rủi ro làm giả hồ sơ hoặc thất lạc sổ vật lý.
Theo hướng dẫn chính thức từ chính sách bảo hiểm tiền gửi, tiền gửi tiết kiệm online bằng VND của cá nhân được pháp luật bảo vệ quyền lợi hợp pháp. Tổ chức tín dụng có trách nhiệm đóng phí bảo hiểm, đảm bảo hạn mức bồi thường tối đa đạt 125 triệu đồng cho một khách hàng khi phát sinh rủi ro hệ thống.
Thủ tục cấp giấy chứng nhận tiền gửi tại quầy giao dịch
Sổ tiết kiệm điện tử mang giá trị pháp lý tương đương sổ giấy, ngân hàng sẵn sàng cấp giấy chứng nhận tiền gửi có đóng dấu mộc đỏ khi khách hàng phát sinh nhu cầu. Chứng từ văn bản này đóng vai trò quan trọng trong việc hoàn thiện hồ sơ chứng minh tài chính, xin cấp visa du lịch hoặc làm tài sản đảm bảo cho các khoản vay vốn thế chấp bằng sổ tiết kiệm.
Khách hàng mang theo Căn cước công dân bản gốc đến trực tiếp chi nhánh hoặc phòng giao dịch ngân hàng đã mở tài khoản để yêu cầu trích xuất giấy xác nhận. Song song đó, chức năng tra cứu sổ tiết kiệm trực tuyến luôn hoạt động 24/7 giúp người dùng đối soát thông tin sổ an toàn và miễn phí.
Câu hỏi thường gặp về mở sổ trực tuyến
Không. Hệ thống chỉ phát hành sổ điện tử (e-passbook). Khi cần chứng minh tài chính, khách hàng trực tiếp mang Căn cước công dân ra quầy giao dịch yêu cầu ngân hàng cấp giấy chứng nhận tiền gửi có đóng dấu mộc đỏ hợp lệ.
Từ 100.000 VNĐ. Tùy thuộc vào quy chuẩn riêng của từng ngân hàng, hạn mức khởi tạo sổ tiết kiệm trực tuyến thường dao động mức 100.000 VNĐ hoặc 1.000.000 VNĐ, tạo điều kiện tích lũy linh hoạt cho dòng tiền nhỏ lẻ.
Có. Toàn bộ khoản tiền gửi VND của cá nhân đều tuân thủ quy định về bảo hiểm tiền gửi trực tuyến. Hạn mức bảo hiểm chi trả tối đa lên đến 125.000.000 VNĐ cho một cá nhân tại một tổ chức tham gia bảo hiểm.
Tiết kiệm chi phí vận hành. Giao dịch trực tuyến giúp ngân hàng cắt giảm ngân sách duy trì mặt bằng, in ấn chứng từ và nhân sự. Biên độ tài chính này được chuyển đổi thành mức lãi suất ưu đãi cộng thêm từ 0,1% – 0,7%/năm cho khách hàng.
Quy trình thiết lập tài khoản tiền gửi trực tuyến mang lại giải pháp sinh lời biên độ cao, tối ưu thời gian với hệ thống bảo mật sinh trắc học hiện đại. Tính pháp lý được bảo hộ chặt chẽ thông qua chứng nhận điện tử và chính sách bảo hiểm quốc gia. Khách hàng có thể tìm hiểu thêm về chiến lược lãi suất kép để bứt phá giới hạn lợi nhuận cho các khoản tích lũy dài hạn.
1 bình luận
Viết bình luậnNội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Mất Sổ Tiết Kiệm Có Rút Tiền Được Không? Hướng Dẫn Xử Lý – CBBank
[…] Bank gợi ý việc chuyển đổi sang hình thức gửi tiết kiệm trực tuyến thông qua các ứng dụng ngân hàng số là giải pháp tối ưu giúp bạn triệt tiêu […]