
Bảo Hiểm Tiền Gửi Và Quy Định Người Gửi Tiền Cần Biết
Bảo hiểm tiền gửi là sự bảo đảm hoàn trả tiền gửi cho người được bảo hiểm trong hạn mức quy định khi tổ chức tín dụng mất khả năng chi trả hoặc phá sản. Khái niệm này giúp bảo vệ quyền lợi hợp pháp của người gửi tiền và duy trì sự ổn định của hệ thống ngân hàng. Cơ chế vận hành thực tế và các quy định pháp lý liên quan sẽ được phân tích chi tiết ngay sau đây.
Bạn đọc lưu ý: Thông tin chỉ mang tính tham khảo. Quy định bảo hiểm có thể thay đổi, vui lòng liên hệ trực tiếp ngân hàng để được hỗ trợ cụ thể.
Bảo hiểm tiền gửi là gì?
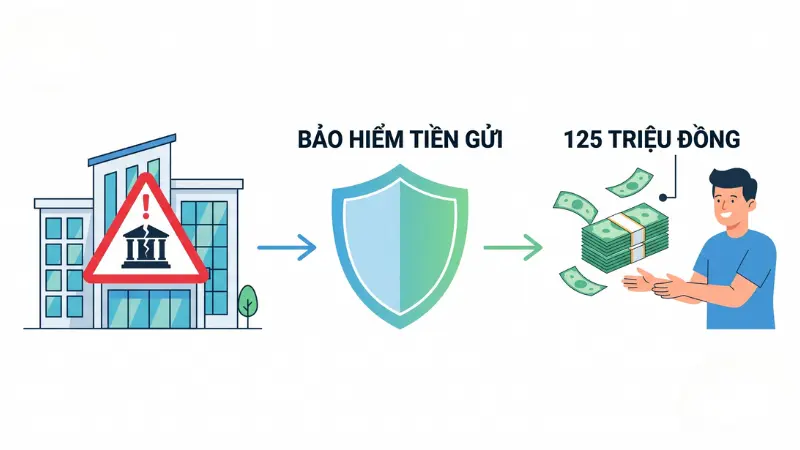
Bảo hiểm tiền gửi là một hình thức bảo vệ tài chính bắt buộc do Nhà nước quản lý nhằm hoàn trả tiền cho khách hàng khi tổ chức nhận tiền gửi gặp rủi ro thanh khoản. Căn cứ theo Luật Bảo hiểm tiền gửi, đây là sự bảo đảm chi trả trong hạn mức nhất định nếu ngân hàng hoặc quỹ tín dụng lâm vào tình trạng phá sản.
Hệ thống này đóng vai trò trọng yếu trong việc củng cố niềm tin của người dân vào thị trường tài chính. Nhờ đó, rủi ro rút tiền ồ ạt được kiểm soát, tạo cơ chế chính thức khắc phục khủng hoảng và đảm bảo an toàn toàn diện cho hệ thống các tổ chức tín dụng. Đặc biệt, đối với những khách hàng đang sở hữu các tài khoản sổ tiết kiệm an toàn, chính sách này được xem là chốt chặn bảo vệ tài sản vững chắc nhất.
Hạn mức chi trả bảo hiểm tiền gửi
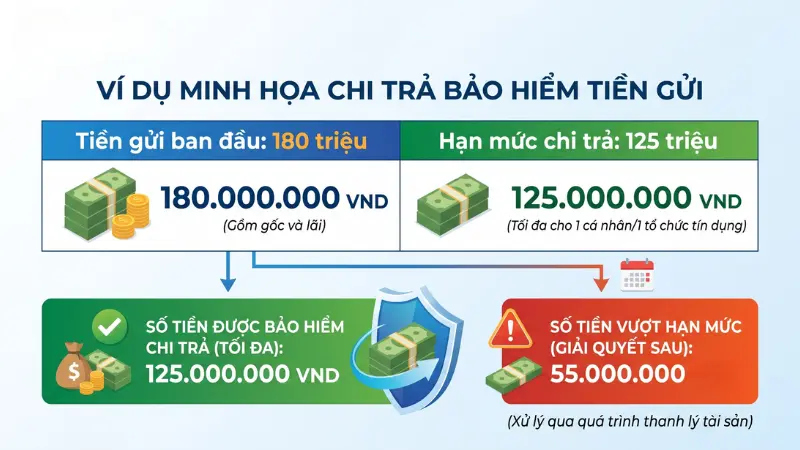
Hạn mức chi trả bảo hiểm tiền gửi tối đa hiện nay là 125 triệu đồng cho tất cả các khoản tiền gửi được bảo hiểm của một cá nhân tại một tổ chức tín dụng. Căn cứ theo Quyết định số 32/2021/QĐ-TTg của Thủ tướng Chính phủ, hạn mức này đã bao gồm cả tiền gốc và tiền lãi phát sinh.
Phạm vi áp dụng chỉ có hiệu lực khi tổ chức tín dụng tham gia bảo hiểm gặp rủi ro hoặc phá sản nhằm duy trì ổn định tài chính.
Thực tế minh chứng qua trường hợp bà Trần Thị B có một tài khoản tiết kiệm trị giá 180 triệu đồng (gồm cả tiền gốc và tiền lãi phát sinh) tại Ngân hàng TTM. Khi Ngân hàng TTM lâm vào tình trạng mất khả năng chi trả, bà B sẽ được tổ chức bảo hiểm tiền gửi chi trả tối đa là 125 triệu đồng.
Phần tiền vượt hạn mức 55 triệu đồng còn lại của bà B sẽ được giải quyết trong quá trình xử lý và thanh lý tài sản của Ngân hàng TTM theo đúng quy định pháp luật. Để đa dạng hóa rủi ro, người dân thường tìm hiểu các hình thức gửi tiết kiệm sinh lời khác nhau nhằm phân bổ nguồn vốn hợp lý.
Các loại tiền gửi được bảo hiểm và không được bảo hiểm
Pháp luật phân định rõ ràng các danh mục tài sản được bảo vệ để đảm bảo tính công bằng. Các loại hình tiền gửi được phân loại cụ thể dựa trên tính chất sở hữu và đối tượng khách hàng.
Tiền gửi được bảo hiểm
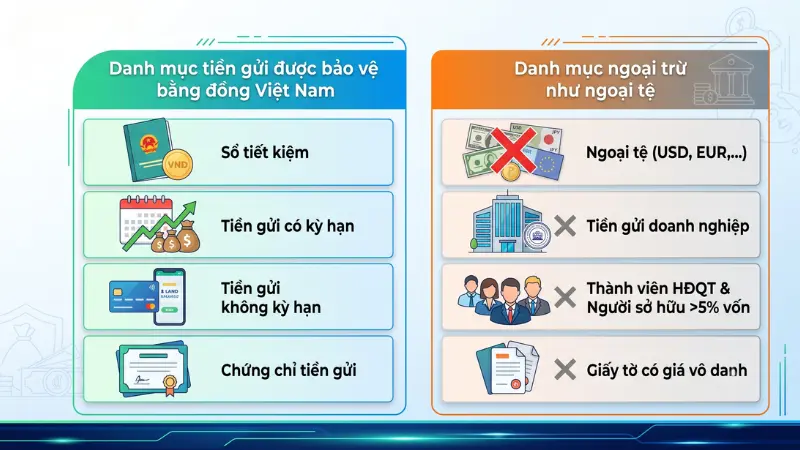
Tiền gửi được bảo hiểm bắt buộc phải là tiền gửi bằng đồng Việt Nam của cá nhân gửi tại các tổ chức tham gia bảo hiểm.
Theo Điều 18 Luật Bảo hiểm tiền gửi 2012, danh mục tài sản được bảo vệ bao gồm:
- Tiền gửi có kỳ hạn và tiền gửi không kỳ hạn.
- Tiền gửi tiết kiệm.
- Chứng chỉ tiền gửi, kỳ phiếu, tín phiếu và các hình thức khác theo quy định.
Tiền gửi không được bảo hiểm
Tiền gửi ngoại tệ hoặc tiền gửi từ các tài khoản doanh nghiệp, tổ chức kinh tế hoàn toàn không thuộc diện được bảo hiểm.
Căn cứ theo Điều 19 Luật Bảo hiểm tiền gửi, các trường hợp cá nhân bị loại trừ bao gồm:
- Cá nhân sở hữu trên 5% vốn điều lệ của chính tổ chức tín dụng nhận gửi.
- Cá nhân giữ chức vụ quản lý chủ chốt (Thành viên Hội đồng quản trị, Tổng giám đốc, Ban kiểm soát) tại tổ chức tín dụng đó.
- Tiền mua các giấy tờ có giá vô danh do tổ chức nhận gửi phát hành.
Quyền và nghĩa vụ của người gửi tiền
Người gửi tiền có quyền yêu cầu nhận tiền bảo hiểm đầy đủ, đúng hạn và phải cung cấp trung thực thông tin cá nhân khi làm thủ tục. Các quy định này nhằm đảm bảo quá trình xác minh và chi trả bồi thường diễn ra minh bạch, nhanh chóng.
Theo hướng dẫn chính thức từ Luật Bảo hiểm tiền gửi năm 2012, khách hàng được quyền khiếu nại, khởi kiện nếu phát hiện sai phạm từ tổ chức chi trả. Đồng thời, người được bảo hiểm có quyền yêu cầu ngân hàng cung cấp chính xác các thông tin về chế độ bảo hiểm tiền gửi.
Quy định đóng phí bảo hiểm tiền gửi
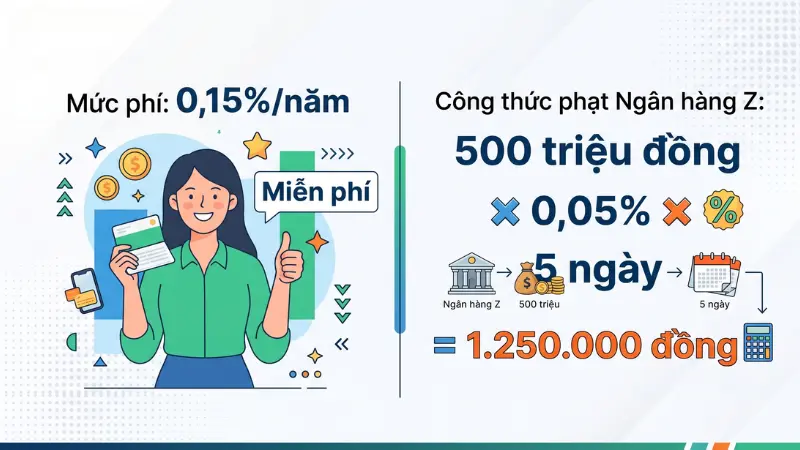
Phí bảo hiểm tiền gửi hiện nay được ấn định ở mức 0,15%/năm tính trên số dư tiền gửi bình quân của các khoản tiền gửi được bảo hiểm tại tổ chức tín dụng. Khách hàng cá nhân không phải đóng khoản phí này, đây là nghĩa vụ tài chính bắt buộc của tổ chức nhận tiền gửi.
Các tổ chức tín dụng phải nộp phí định kỳ hàng quý, hoàn thành chậm nhất vào ngày 20 của tháng đầu quý kế tiếp. Nếu vi phạm thời hạn, pháp luật áp dụng mức phạt 0,05% mỗi ngày trên số tiền nộp chậm.
Điển hình như Ngân hàng thương mại Z phát sinh nghĩa vụ đóng phí bảo hiểm tiền gửi định kỳ quý với số tiền là 500 triệu đồng, nhưng hoàn thành nộp chậm 5 ngày so với thời hạn quy định. Số tiền phạt mà ngân hàng Z phải nộp thêm là: 500.000.000 x 0,05% x 5 = 1.250.000 đồng.
Hành vi bị nghiêm cấm về bảo hiểm tiền gửi
Các tổ chức tham gia bảo hiểm tuyệt đối không được gian lận, giả mạo hồ sơ hoặc trốn tránh nghĩa vụ nộp phí. Luật pháp quy định rõ các chế tài nghiêm khắc để ngăn chặn hành vi gây tổn hại đến hệ thống tài chính.
Căn cứ Điều 10 Luật Bảo hiểm tiền gửi, các hành vi bị cấm bao gồm:
- Tổ chức tín dụng không nộp phí bảo hiểm tiền gửi.
- Cơ quan bảo hiểm không chi trả hoặc chi trả không đầy đủ tiền bồi thường.
- Cản trở, làm thiệt hại đến quyền và lợi ích hợp pháp của người được bảo hiểm tiền gửi.
- Lợi dụng chức vụ làm trái quy định pháp luật về bảo hiểm tiền gửi.
Câu hỏi thường gặp về bảo hiểm tiền gửi
Có. Theo quy định pháp luật, các tổ chức tín dụng nhận tiền gửi của cá nhân bắt buộc phải tham gia bảo hiểm tiền gửi nhằm đảm bảo an toàn và bảo vệ quyền lợi hợp pháp cho người gửi tiền.
Khách hàng có thể nhận biết thông qua bản sao Chứng nhận tham gia bảo hiểm tiền gửi. Tổ chức tham gia bắt buộc phải niêm yết công khai chứng nhận này tại tất cả các điểm giao dịch có nhận tiền gửi.
Có. Tuy nhiên, số tiền gửi được bảo hiểm sẽ là số tiền còn lại sau khi đã trừ đi khoản nợ của người được bảo hiểm tại chính tổ chức tham gia bảo hiểm tiền gửi đó.
Số tiền bảo hiểm được trả tối đa bằng hạn mức 125 triệu đồng cho tất cả các khoản tiền gửi chung. Số tiền này sẽ được chia theo thỏa thuận của các đồng chủ sở hữu hoặc giải quyết theo quy định pháp luật. Đối với khách hàng tham gia mở sổ tiết kiệm đứng tên 2 người, quyền lợi bảo hiểm vẫn được đảm bảo theo đúng tỷ lệ góp vốn ban đầu.
Phần tiền gốc và lãi vượt quá hạn mức chi trả bảo hiểm sẽ được tiếp tục giải quyết trong quá trình xử lý và thanh lý tài sản của tổ chức tham gia bảo hiểm tiền gửi theo đúng quy định pháp luật.
Khách hàng cần xuất trình giấy tờ chứng minh quyền sở hữu hợp pháp đối với khoản tiền gửi. Thời hạn trả tiền tối đa là 60 ngày kể từ thời điểm phát sinh nghĩa vụ, bạn có thể tải file Luật Bảo hiểm tiền gửi để tìm hiểu chi tiết.
Quy định pháp lý về bảo hiểm tiền gửi thiết lập cơ chế bảo vệ vững chắc cho hạn mức 125 triệu đồng của cá nhân tại các tổ chức tín dụng. Việc nắm rõ danh mục tiền gửi hợp lệ và quy trình chi trả giúp người dùng chủ động bảo vệ tài sản hợp pháp. Để tối ưu hóa chiến lược tích lũy an toàn, hãy tìm hiểu thêm về các giải pháp phân bổ nguồn vốn vào các hình thức tiết kiệm sinh lời bền vững.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.