
Lãi Kép Trong Chứng Khoán: Công Thức Và Giải Pháp Tích Lũy
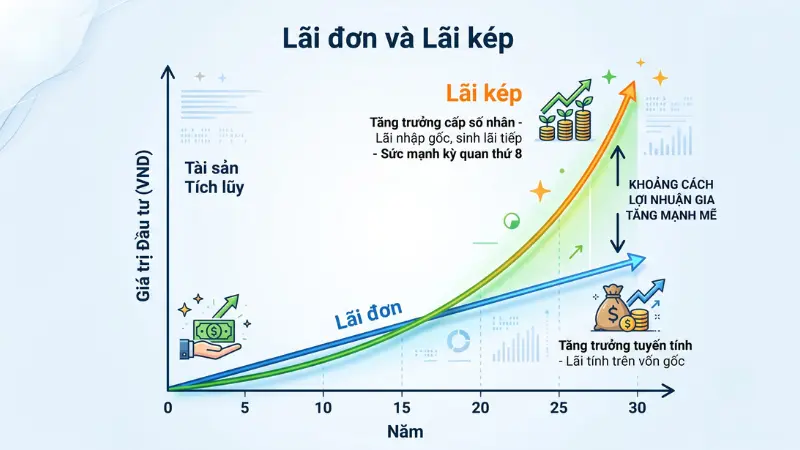
Lãi kép trong chứng khoán là phương thức tính lãi mà lợi nhuận sinh ra từ mỗi kỳ được cộng dồn trực tiếp vào vốn gốc để tiếp tục chu kỳ sinh lời tiếp theo. Công cụ tài chính này giúp nhà đầu tư gia tăng khối tài sản cá nhân theo cấp số nhân trong dài hạn. Nội dung phân tích dưới đây sẽ bóc tách chi tiết công thức toán học và phương pháp vận hành thực tiễn.
Bạn đọc lưu ý: Thông tin chỉ mang tính tham khảo. Chính sách có thể thay đổi theo thời kỳ. Khuyến nghị liên hệ trực tiếp ngân hàng để nhận tư vấn chính xác nhất.
Lãi kép và lãi kép trong chứng khoán là gì?
Lãi kép (Compound Interest) là khái niệm tái đầu tư tiền lãi, trong đó phần lợi nhuận thu được ở kỳ hiện tại sẽ nhập thẳng vào vốn gốc để tạo thành một số vốn mới lớn hơn cho chu kỳ tiếp theo. Lãi kép trong chứng khoán vận hành thông qua việc nhà đầu tư không rút tiền lời (cổ tức, lãi vốn) ra tiêu xài mà tiếp tục dùng toàn bộ số tiền đó để mua thêm cổ phiếu, chứng chỉ quỹ hoặc tài sản tài chính.
Căn cứ theo nguyên tắc thị trường, sức mạnh của lãi kép nằm ở khả năng tạo ra hiệu ứng tăng trưởng tài sản bùng nổ theo cấp số nhân. Thời gian tích lũy và nắm giữ tài sản càng kéo dài, khoảng cách chênh lệch lợi nhuận giữa lãi đơn và phương pháp lãi kép càng lớn, biến những khoản vốn nhỏ thành nguồn thu nhập thụ động khổng lồ.
Bên cạnh kênh chứng khoán, nguyên lý nhân bản tài sản này cũng được áp dụng cực kỳ hiệu quả khi khách hàng duy trì các tài khoản sổ tiết kiệm với phương thức tự động quay vòng nhập lãi cuối kỳ.
Công thức tính lãi kép trong đầu tư chứng khoán
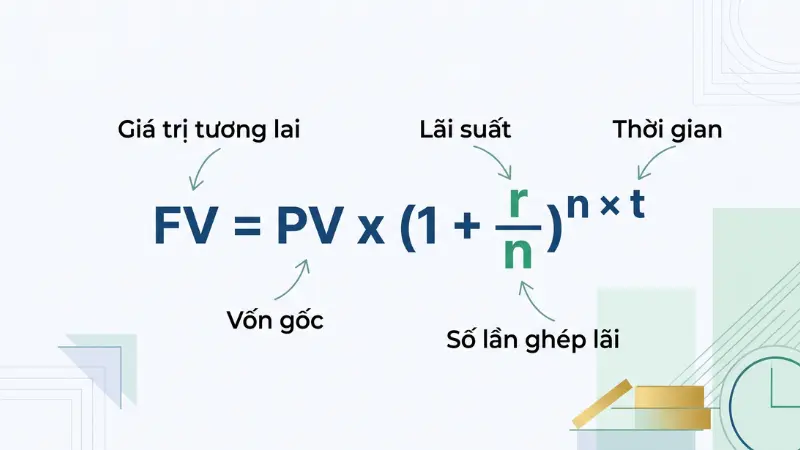
Công thức tính lãi kép chuẩn xác định giá trị tương lai của khoản đầu tư dựa trên vốn gốc, lãi suất và thời gian nắm giữ. Phương trình Công thức toán học tài chính về giá trị tương lai cơ bản được áp dụng rộng rãi trên thị trường là: FV = PV x (1 + r/n)^(n x t).
Chi tiết các tham số trong cấu trúc tính toán bao gồm:
- FV (Future Value): Tổng giá trị tài sản nhận được trong tương lai.
- PV (Present Value): Số tiền vốn gốc đầu tư ở thời điểm hiện tại.
- r/i (Interest Rate): Lãi suất sinh lời danh nghĩa hàng năm.
- n (Number of terms): Tần suất/Số lần tiền lãi được nhập gốc mỗi năm.
- t: Thời gian đầu tư tính theo năm.
Thực tế minh chứng qua bài toán đầu tư một lần: Một nhà đầu tư gửi 150 triệu đồng vào rổ cổ phiếu VN30 với tỷ suất sinh lời kỳ vọng 11%/năm, kỳ hạn 12 năm và tái đầu tư toàn bộ cổ tức. Cuối kỳ, tổng tài sản nhận được là 524,77 triệu đồng, tương đương mức lợi nhuận thuần 374,77 triệu đồng nhờ hiệu ứng ghép lãi.
Trong khi đó, nếu áp dụng lãi đơn hàng năm, tổng tài sản thu về chỉ đạt 348 triệu đồng. Khoản chênh lệch lợi nhuận tăng thêm hoàn toàn nhờ sức mạnh của lãi kép chạm mốc 176,77 triệu đồng. Khoản chênh lệch lợi nhuận tăng thêm hoàn toàn nhờ sức mạnh của lãi kép chạm mốc 176,77 triệu đồng. Nếu muốn tự hoạch định chi tiết cho các kênh phòng thủ an toàn hơn, bạn có thể đối chiếu biên độ sinh lời này thông qua các công thức cách tính lãi suất ngân hàng tiêu chuẩn.
Cách tận dụng lãi kép khi đầu tư chứng khoán
CB Bank hướng dẫn nhà đầu tư xây dựng chiến lược khai thác tối đa sức mạnh của lãi kép thông qua 4 nguyên tắc cốt lõi dưới đây. Việc tuân thủ nghiêm ngặt các nguyên tắc này sẽ tạo đòn bẩy gia tăng tài sản bền vững.
Bắt đầu tích lũy từ sớm
Yếu tố thời gian nắm giữ là đòn bẩy tỷ trọng lớn nhất quyết định tốc độ gia tăng tài sản khi áp dụng lãi kép. Khoảng thời gian tiền lãi liên tục được cộng dồn vào vốn gốc càng dài, khối tài sản cuối kỳ càng đạt mức sinh lời bứt phá.
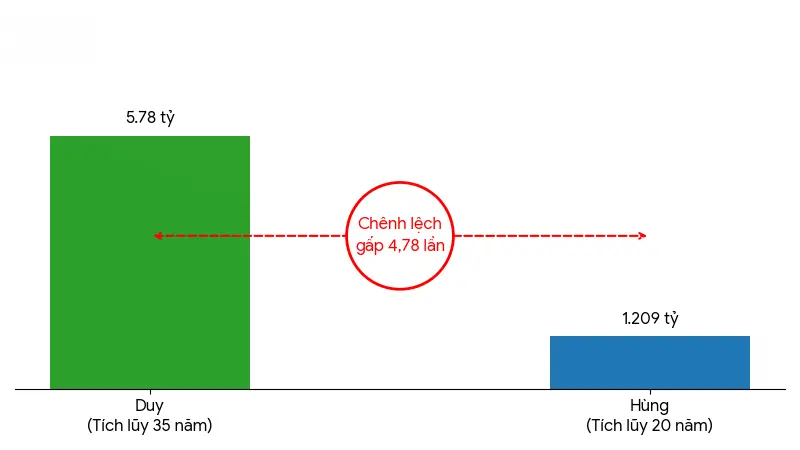
Điển hình như trường hợp của hai nhà đầu tư có cùng số vốn 150 triệu đồng và tỷ suất sinh lời 11%/năm. Nhà đầu tư Duy (23 tuổi) bắt đầu tham gia và tích lũy liên tục đến khi 58 tuổi (thời gian tích lũy 35 năm), tài sản nhận về đạt khoảng 5,78 tỷ đồng. Trái lại, nhà đầu tư Hùng (38 tuổi) mới bắt đầu tích lũy với thời gian 20 năm, tài sản cuối kỳ chỉ đạt 1,209 tỷ đồng. Nhờ việc khởi đầu sớm hơn 15 năm, tổng tài sản của Duy đã cao gấp 4,78 lần so với Hùng.
Tái đầu tư toàn bộ lợi nhuận liên tục
Tái đầu tư liên tục cổ tức và lãi vốn là điều kiện bắt buộc để chuỗi tăng trưởng lãi kép được vận hành chính xác. Bất kỳ khoản lợi nhuận nào rút ra để tiêu xài trong ngắn hạn đều trực tiếp làm đứt gãy quá trình nhân lên của tài sản. Điều này tương tự như việc nhà đầu tư vội vàng tất toán sổ tiết kiệm trước thời hạn thay vì để hệ thống tự động nhập lãi vào gốc cho kỳ hạn tiếp theo.
Chẳng hạn như chu kỳ ghép lãi ngắn hạn của một khoản rót vốn 120 triệu đồng vào đầu năm 2023 với hiệu suất 14%/năm. Cuối năm thứ nhất, khoản lãi 16,8 triệu đồng lập tức được dồn vào gốc, tạo thành 136,8 triệu đồng vốn mới để đầu tư tiếp. Cuối năm thứ hai, mức lãi 19,15 triệu đồng tiếp tục cộng dồn thành 155,95 triệu đồng. Sau 3 năm tuân thủ kỷ luật tái đầu tư liên tục, tổng tài sản tích lũy đạt 177,78 triệu đồng, mang lại tổng lợi nhuận thuần 57,78 triệu đồng.
Lựa chọn sản phẩm có tỷ suất sinh lời vượt trội
Tỷ suất lợi nhuận (lãi suất) đóng vai trò quyết định cường độ của hiệu ứng “cầu tuyết” trong những chu kỳ sinh lãi tiếp theo. Mức sinh lời càng cao thì giá trị tiền lãi nhập gốc mỗi kỳ càng lớn, trực tiếp đẩy nhanh tốc độ chạm đích tài chính.
Thực tế tương tác giữa vốn và hiệu suất sinh lời cho thấy bài toán tối ưu danh mục rất rõ ràng. Nhà đầu tư Thảo xuất phát với 120 triệu đồng, đạt tỷ suất lợi nhuận 13%/năm, thu về 407,28 triệu đồng sau 10 năm. Tuy nhiên, nhà đầu tư Lâm dù chỉ có lượng vốn ban đầu 60 triệu đồng nhưng tối ưu danh mục tốt đạt hiệu suất 23%/năm, cuối kỳ thu về 475,5 triệu đồng. Rõ ràng, một tỷ suất sinh lời vượt trội có khả năng bù đắp hoàn hảo cho lượng vốn mỏng ban đầu khi hệ thống vận hành đủ lâu.
Duy trì kỷ luật đầu tư đều đặn dài hạn
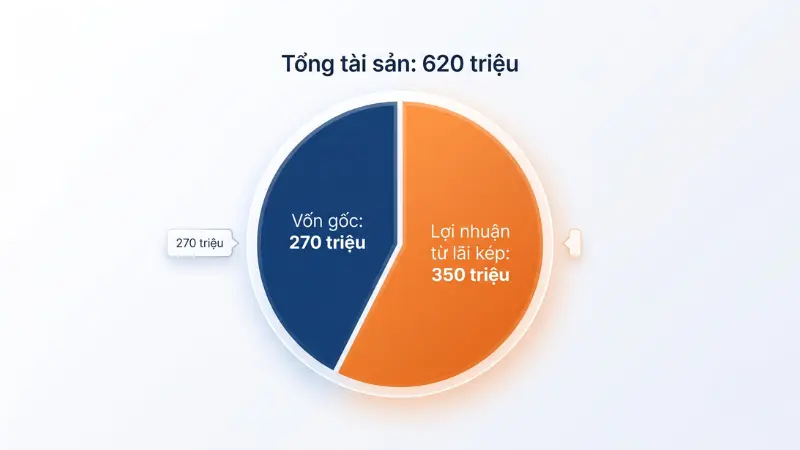
Việc duy trì tần suất rót vốn đều đặn theo từng tháng, quý hoặc năm giúp dòng tiền liên tục được đưa vào hoạt động sinh lời trên thị trường. Kỹ thuật trung bình giá (DCA) này vừa giảm thiểu rủi ro biến động ngắn hạn, vừa đảm bảo tính liên tục của lãi kép. Kỷ luật phân bổ dòng tiền này có cơ chế hoạt động tương đồng với thói quen tham gia gửi tiết kiệm góp hàng tháng để tích tiểu thành đại một cách an toàn.
Cụ thể, một nhà đầu tư kiên trì trích ngân sách 1,5 triệu đồng/tháng (18 triệu đồng/năm) để mua chứng chỉ quỹ mở với tỷ suất lợi nhuận kỳ vọng 11%/năm. Sau 15 năm kỷ luật tích lũy định lượng, tổng tài sản thu về cuối kỳ chạm mốc khoảng 620 triệu đồng. Trong số này, phần vốn gốc đóng góp 270 triệu đồng và phần lợi nhuận phình to từ lãi kép lên tới 350 triệu đồng.
Câu hỏi thường gặp về lãi kép
Có. Lãi kép chỉ phát huy sức mạnh khi thị trường chứng khoán ổn định hoặc tăng trưởng dương. Tùy thuộc vào biến động thị trường, nếu cổ phiếu suy thoái, nhà đầu tư hoàn toàn có nguy cơ đối mặt với thua lỗ.
Không. Chênh lệch lợi nhuận giữa lãi đơn và lãi kép trong ngắn hạn là cực kỳ thấp. Để phương thức này tạo ra sức mạnh bùng nổ, nhà đầu tư cần duy trì nắm giữ tối thiểu từ 5 năm trở lên.
Thiết lập tỷ lệ phân bổ dòng tiền. Nhà đầu tư có thể áp dụng nguyên tắc 50/30/20 hoặc phương pháp 6 hũ tài chính để trích lập ngân sách đầu tư định kỳ mỗi tháng, bất kể mức thu nhập hiện tại.
Rút lợi nhuận ra tiêu xài. Việc không tái dồn cổ tức, lãi vốn vào số tiền gốc ban đầu sẽ trực tiếp phá vỡ hiệu ứng cấp số nhân và cắt đứt toàn bộ chuỗi tăng trưởng của tài sản.
Công thức lãi kép trong chứng khoán hoạt động mạnh mẽ dựa trên bốn biến số: vốn gốc, mức sinh lời, chu kỳ nhập lãi và thời gian nắm giữ. Quá trình bắt đầu tích lũy sớm kết hợp cùng kỷ luật dòng tiền nghiêm ngặt sẽ biến mọi khoản tiết kiệm khiêm tốn thành khối lượng tài sản vững chắc. Để khám phá thêm về các công cụ bảo vệ danh mục đầu tư dài hạn, hãy tìm hiểu ngay chiến lược phân bổ tỷ trọng cổ phiếu và trái phiếu trong bài viết tiếp theo.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.