
Sổ Tiết Kiệm: Phân Loại, Cách Tính Lãi Suất Và Quy Trình Mở
Sổ tiết kiệm là chứng từ hợp pháp do ngân hàng phát hành nhằm xác nhận quyền sở hữu khoản tiền gửi của khách hàng. Công cụ tài chính này giúp người gửi bảo toàn vốn an toàn tuyệt đối và sinh lời ổn định dựa trên mức lãi suất cam kết. CB Bank hướng dẫn chi tiết cách phân loại và quy trình mở tài khoản ngay dưới đây để tối ưu hóa nguồn tiền nhàn rỗi.
Bạn đọc lưu ý: Thông tin mang tính tham khảo, chính sách có thể thay đổi tùy thời kỳ. Khách hàng nên liên hệ trực tiếp ngân hàng để được cập nhật chính xác nhất.
Sổ tiết kiệm là gì?
Sổ tiết kiệm chính là bằng chứng xác nhận quyền sở hữu hợp pháp của bạn đối với khoản tiền đã gửi tại ngân hàng. Căn cứ theo quy định tại Thông tư 48/2018/TT-NHNN, chứng thư này hiển thị minh bạch các thông số quan trọng bao gồm: thông tin định danh chủ sở hữu, số tiền gốc, kỳ hạn gửi và lãi suất áp dụng.
CB Bank đánh giá đây là kênh tích lũy tài chính minh bạch, loại bỏ hoàn toàn các rủi ro biến động thị trường so với chứng khoán hay tiền mã hóa. Khách hàng có thể lựa chọn nhận chứng chỉ dưới dạng văn bản vật lý hoặc dữ liệu điện tử lưu trữ trên hệ thống máy chủ ngân hàng.
Các hình thức gửi tiết kiệm
Hệ thống ngân hàng hiện cung cấp đa dạng sản phẩm tiền gửi nhằm đáp ứng chính xác mục tiêu dòng tiền của từng cá nhân. Để tối ưu hóa lợi nhuận, bạn cần nắm rõ các hình thức gửi tiết kiệm phổ biến hiện nay. Việc phân loại dựa trên hai tiêu chí cốt lõi: thời gian cam kết và không gian giao dịch.
Phân loại theo kỳ hạn gửi sổ tiết kiệm
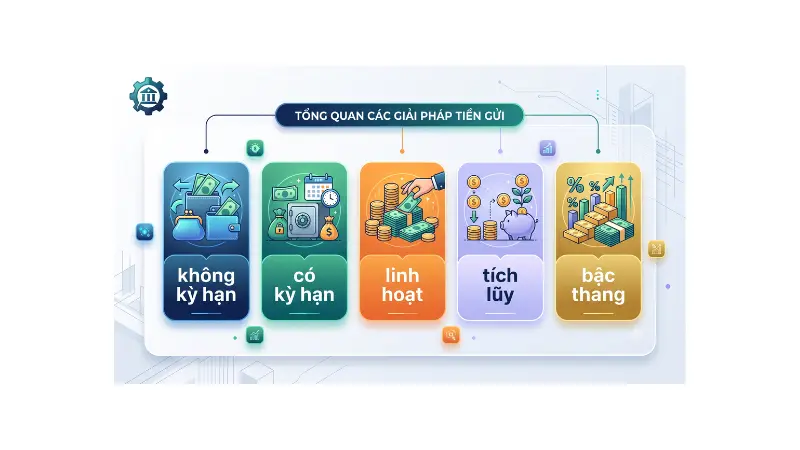
Sự khác biệt cốt lõi giữa các kỳ hạn nằm ở mức cam kết thời gian giữ tiền và biên độ lợi nhuận tương ứng.
- Sổ tiết kiệm có kỳ hạn: Khách hàng thỏa thuận gửi tiền trong một khoảng thời gian cố định (từ 1 đến 36 tháng) để hưởng mức lãi suất cao và cố định suốt tuyến.
- Sổ tiết kiệm không kỳ hạn: Dòng tiền không bị ràng buộc thời gian tất toán, cho phép chủ sổ rút vốn bất cứ lúc nào. Tuy nhiên, mức lãi suất áp dụng cho hình thức này rất thấp, chỉ mang tính chất giữ tiền an toàn.
Phân loại theo phương thức giao dịch
Ngân hàng triển khai song song hai nền tảng lưu trữ để tối ưu hóa trải nghiệm người dùng trong kỷ nguyên số.
- Sổ tiết kiệm vật lý (Tại quầy): Khách hàng nhận chứng chỉ bằng giấy có mộc đỏ, chữ ký tươi trực tiếp tại chi nhánh. Hình thức này đòi hỏi việc bảo quản cẩn thận để tránh rách, nát hay thất lạc.
- Sổ tiết kiệm điện tử (Online): Mọi thao tác gửi, rút, tất toán được thực hiện 24/7 qua ứng dụng di động. Dữ liệu được bảo vệ bằng mã hóa sinh trắc học, OTP, loại bỏ triệt để rủi ro rách hỏng sổ vật lý.
Cách tính lãi suất tiền gửi tiết kiệm
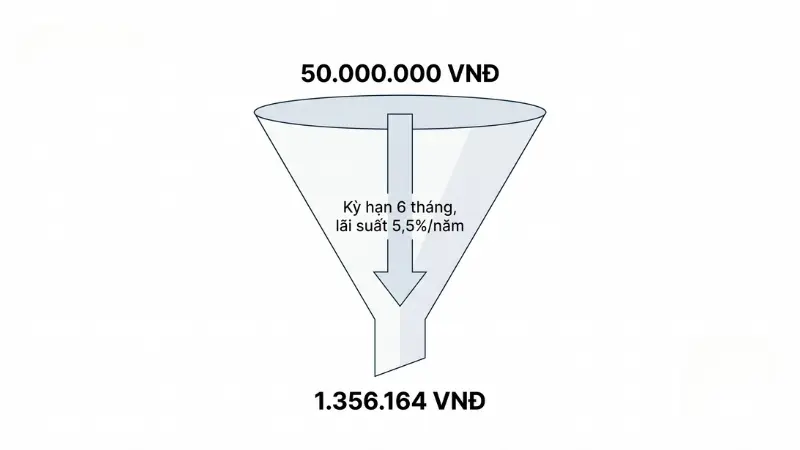
Lãi suất tiền gửi được xác định dựa trên tỷ lệ phần trăm quy đổi theo năm, nhân với số ngày gửi thực tế của khách hàng. Việc nắm vững cách tính lãi suất ngân hàng chuẩn xác sẽ giúp bạn dự phóng dòng tiền hiệu quả. Công thức toán học chuẩn xác được hệ thống ngân hàng áp dụng như sau: Tiền lãi = (Số tiền gửi x Lãi suất %/năm x Số ngày gửi thực tế) / 365.
Thực tế minh chứng qua bài toán tài chính sau:
| Yếu tố đầu vào | Thông số chi tiết |
| Vốn gốc | 50.000.000 VNĐ |
| Kỳ hạn gửi | 6 tháng (180 ngày thực tế) |
| Lãi suất cam kết | 5,5%/năm |
| Tiền lãi thực nhận | 1.356.164 VNĐ |
Cách mở sổ tiết kiệm nhanh chóng
Khách hàng chỉ cần đáp ứng điều kiện là công dân Việt Nam hoặc người nước ngoài cư trú hợp pháp từ đủ 18 tuổi để kích hoạt tài khoản. Thủ tục được thiết kế tối giản qua hai phương thức chính.
Mở sổ tiết kiệm tại quầy giao dịch
Giao dịch số hóa thông qua quy trình mở sổ tiết kiệm online cho phép người dùng khởi tạo hợp đồng tiền gửi mọi lúc mọi nơi trên nền tảng e-banking.
- Khách hàng xuất trình bản gốc Giấy tờ tùy thân (Căn cước công dân/Hộ chiếu) còn hiệu lực.
- Điền đầy đủ thông tin vào biểu mẫu đăng ký theo mẫu chuẩn của ngân hàng.
- Nộp tiền mặt trực tiếp hoặc yêu cầu trích nợ từ tài khoản thanh toán nội bộ.
- Nhận sổ vật lý đã đóng dấu mộc đỏ và lưu trữ an toàn.
Mở tài khoản tiết kiệm online
Giao dịch số hóa cho phép người dùng khởi tạo hợp đồng tiền gửi mọi lúc mọi nơi thông qua nền tảng e-banking.
- Đăng nhập vào ứng dụng Ngân hàng số trên thiết bị di động cá nhân.
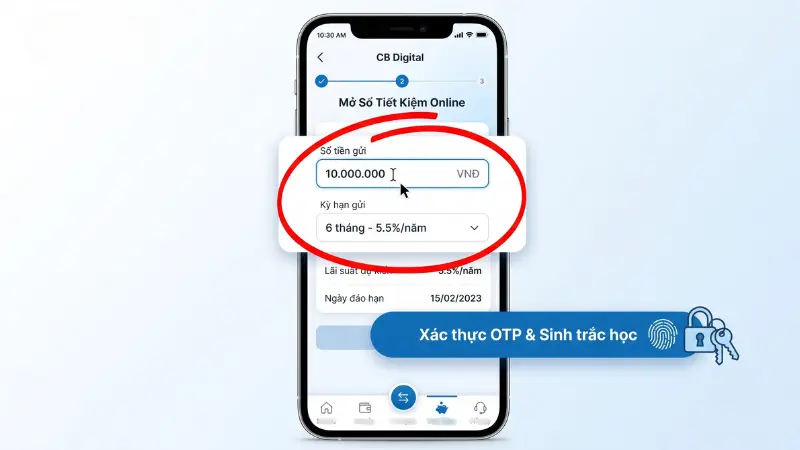
- Truy cập mục tiết kiệm, thiết lập số tiền trích lập và chọn kỳ hạn sinh lời mong muốn.
- Xác thực lệnh giao dịch bằng mã Smart OTP hoặc sinh trắc học đa tầng.
- Hệ thống tự động ghi nhận biên lai điện tử lưu trữ trực tiếp trên ứng dụng.
Quy định pháp lý và bảo mật bắt buộc
Để bảo toàn tuyệt đối giá trị tài sản, hệ thống ngân hàng thiết lập các rào cản nghiệp vụ và kỹ thuật nghiêm ngặt. Việc tuân thủ các quy định này bảo vệ quyền lợi tối đa cho người gửi tiền.
Tính đồng nhất của chữ ký mẫu khi giao dịch
Chữ ký xác nhận tại thời điểm tất toán hoặc thực hiện thủ tục bắt buộc phải trùng khớp 100% với mẫu chữ ký đã đăng ký ban đầu. Nguyên tắc định danh thủ công này ngăn chặn triệt để hành vi làm giả chứng từ nhằm trục lợi trái phép tài sản của khách hàng. CB Bank lưu ý bạn nên sử dụng một mẫu chữ ký duy nhất và ổn định cho mọi giao dịch tài chính.
Chính sách tất toán trước hạn và bảo hiểm tiền gửi
Khi phá vỡ cam kết kỳ hạn, toàn bộ khoản tiền gửi dù chỉ rút sớm một ngày sẽ bị áp dụng mức lãi suất không kỳ hạn dao động từ 0,1% – 0,5%/năm. Về rủi ro hệ thống, căn cứ theo Luật Bảo hiểm tiền gửi, số tiền tối đa mà một cá nhân được chi trả là 125 triệu đồng cho mỗi khoản tiền gửi, bao gồm cả gốc lẫn lãi.
Câu hỏi thường gặp
Khoảng 100.000 VNĐ đến 1.000.000 VNĐ. Số tiền ký quỹ ban đầu phụ thuộc vào quy định điều lệ của từng hệ thống ngân hàng tại các thời kỳ khác nhau.
Công dân Việt Nam và người nước ngoài cư trú hợp pháp từ 18 tuổi. Các cá nhân từ đủ 15 tuổi đến dưới 18 tuổi hoặc mất năng lực hành vi dân sự bắt buộc phải thông qua người đại diện theo pháp luật.
Có. Tuy nhiên, toàn bộ khoản tiền rút trước cam kết thời gian sẽ bị hạ mức sinh lời xuống chuẩn lãi suất không kỳ hạn, thường chỉ ở mức 0,1% – 0,5%/năm.
Không. Toàn bộ quy trình khởi tạo tài khoản tiền gửi tại quầy hay nền tảng số đều miễn phí. Khách hàng chỉ chịu phí dịch vụ khi phát sinh yêu cầu cấp lại chứng thư do thất lạc.
Không. Xét về bản chất pháp lý dựa trên Thông tư 48/2018/TT-NHNN, hai khái niệm này là một, đóng vai trò như chứng thư xác nhận quyền sở hữu tài sản tiền gửi của khách hàng.
Để chống giả mạo. Đây là phương thức định danh bắt buộc giúp ngân hàng xác thực đúng chủ sở hữu tài sản, ngăn chặn triệt để các rủi ro lừa đảo hoặc chiếm đoạt tài sản trái phép.
Quy trình mở sổ tiết kiệm và các tính toán lãi suất đã được hệ thống hóa rõ ràng để bảo vệ tối đa dòng tiền nhàn rỗi của bạn. Nếu bạn đang tìm kiếm kênh tích lũy tài chính an toàn, bảo mật cao cùng lợi suất cạnh tranh, hãy liên hệ ngay với chi nhánh CB Bank gần nhất hoặc tải ứng dụng ngân hàng số CB Bank để bắt đầu hành trình gia tăng tài sản bền vững ngay hôm nay.
6 bình luận
Viết bình luậnNội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Gửi Tiết Kiệm Nhận Lãi Hàng Tháng: Cách Tính Và Lãi Suất – CBBank
[…] Khách hàng cá nhân cần đáp ứng các tiêu chuẩn về giấy tờ pháp lý và hạn mức tiền gửi tối thiểu để hệ thống ngân hàng tiến hành xét duyệt mở sổ tiết kiệm. […]
Cách Tính Lãi Suất Ngân Hàng Chính Xác 2026 – CBBank
[…] tế minh chứng qua bài toán sau: Khi anh Nam quyết định mở sổ tiết kiệm không kỳ hạn tại ngân hàng với số tiền 80.000.000 VND, mức lãi suất áp dụng […]
Mất Sổ Tiết Kiệm Phải Làm Sao Để Không Mất Tiền? – CBBank
[…] Người gửi tiền hoàn toàn không bị mất tiền khi làm thất lạc sổ vật lý. Hệ thống ngân hàng luôn yêu cầu xác minh danh tính khắt khe thông qua giấy tờ tùy thân chính chủ và đối chiếu chữ ký mẫu trước khi cho phép bất kỳ giao dịch rút tiền nào trong quy trình quản lý sổ tiết kiệm. […]
Vay Thế Chấp Sổ Tiết Kiệm: Lãi Suất, Thủ Tục Và Quy Trình – CBBank
[…] thế chấp sổ tiết kiệm là hình thức sử dụng sổ tiết kiệm làm tài sản đảm bảo để vay vốn ngân hàng. Giải pháp này giúp khách hàng […]
Rút Sổ Tiết Kiệm Khác Chi Nhánh: Thủ Tục Và Biểu Phí Mới Nhất – CBBank
[…] nơi ở hoặc đi công tác xa khiến nhiều khách hàng băn khoăn về việc tất toán sổ tiết kiệm khi đến hạn. Có thể rút sổ tiết kiệm khác chi nhánh hoàn toàn hợp lệ, […]
Mở Nhiều Sổ Tiết Kiệm: Cách Tối Ưu Lãi Suất Và Dòng Tiền – CBBank
[…] chính sách huy động vốn khác nhau. Thay vì dồn vốn, việc phân bổ linh hoạt vào các cuốn sổ tiết kiệm độc lập sẽ giúp bạn dễ dàng kiểm soát rủi ro thanh khoản trong mọi tình […]