
Mở Sổ Tiết Kiệm Cho Người Thân: Điều Kiện Và Thủ Tục
Nhiều gia đình muốn lập quỹ dự phòng cho con cái hoặc tri ân đấng sinh thành nhưng e ngại quy trình pháp lý phức tạp. Theo quy định ngân hàng hiện hành, bạn hoàn toàn có thể mở sổ tiết kiệm cho người thân dưới hình thức đứng tên độc lập hoặc đồng sở hữu. CB Bank gợi ý bạn nắm rõ các điều kiện, hồ sơ bắt buộc dưới đây để quá trình giao dịch diễn ra thuận lợi nhất.
Bạn đọc lưu ý: Thông tin chỉ mang tính chất tham khảo, chính sách có thể thay đổi theo thời gian. Quý khách nên liên hệ trực tiếp ngân hàng để được cập nhật.
Mở sổ tiết kiệm cho người thân được không?
Có. Bạn hoàn toàn được phép thực hiện các hình thức gửi tiết kiệm này thông qua hai cách phân quyền chính: sổ tiết kiệm đứng tên người thân hoặc sổ tiết kiệm đồng sở hữu.
Đối với hình thức đứng tên người thân, người được chỉ định sẽ có toàn quyền sử dụng, rút hoặc gửi thêm tiền mà không cần sự can thiệp của người đăng ký mở sổ. Ngược lại, hình thức đồng sở hữu quy định cả hai cá nhân đều có quyền lợi ngang nhau đối với tài sản.
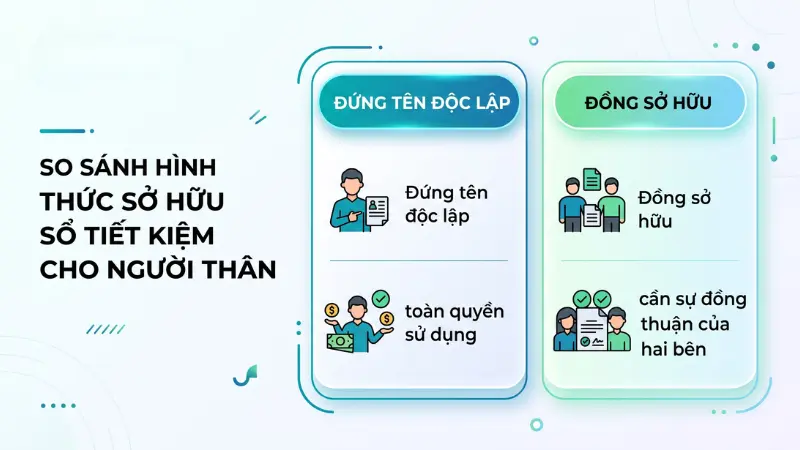
Mọi giao dịch liên quan đến tài khoản đồng sở hữu bắt buộc phải có sự đồng thuận của cả hai bên. Tham khảo thêm hướng dẫn mở sổ tiết kiệm cho người thân để chọn phương án tối ưu nhất.
Thủ tục mở sổ tiết kiệm cho người thân
Quy trình chuẩn bị hồ sơ pháp lý sẽ có sự khác biệt rõ rệt dựa trên độ tuổi của người thụ hưởng. Việc nắm vững các loại giấy tờ cốt lõi theo tài liệu sản phẩm tiền gửi giúp tối ưu thời gian giao dịch tại quầy.
Mở sổ tiết kiệm cho con dưới 18 tuổi
Bố mẹ hoặc người giám hộ hợp pháp cần trực tiếp thực hiện giao dịch và đồng sở hữu tài khoản cho đến khi con đủ 18 tuổi.
Hồ sơ pháp lý bắt buộc khi giao dịch bao gồm:
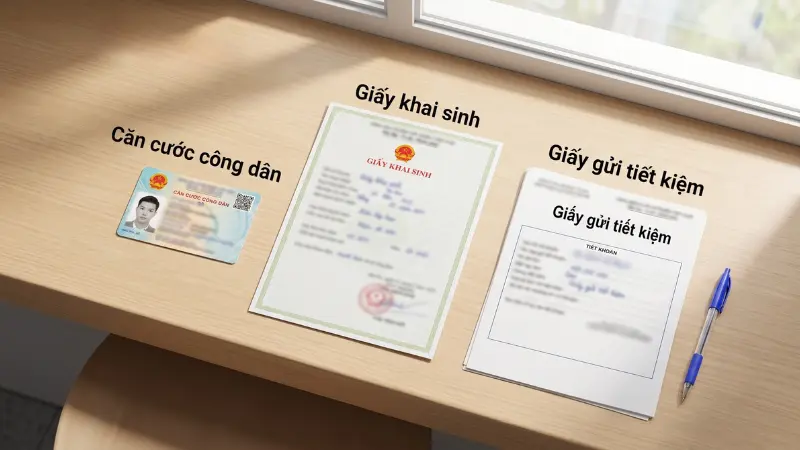
- Căn cước công dân hoặc Hộ chiếu của bố, mẹ, người đại diện theo pháp luật.
- Giấy khai sinh của con hoặc giấy chứng minh tư cách giám hộ hợp pháp được pháp luật công nhận.
- Giấy gửi tiết kiệm đã điền đầy đủ thông tin theo mẫu cung cấp tại quầy giao dịch.
Thực tế minh chứng, chị Nguyễn Thùy Trang (32 tuổi) lập sổ tiết kiệm tích lũy cho con trai 5 tuổi tại ngân hàng với số vốn ban đầu 2.000.000 VND và trích tích lũy định kỳ 1.000.000 VND/tháng để làm quỹ giáo dục tương lai cho con.
Làm sổ tiết kiệm cho bố mẹ hoặc người trưởng thành
Người đăng ký chỉ cần mang theo Căn cước công dân của chính mình và của người được chỉ định đứng tên đến quầy giao dịch. Thời gian hoàn tất thủ tục thông thường vô cùng nhanh chóng, chỉ mất khoảng 30 phút.
Trong trường hợp muốn đăng ký mở sổ tiết kiệm online, bạn phải đăng ký dịch vụ Mobile Banking bằng chính thông tin, giấy tờ tùy thân của bố mẹ. Trình tự thao tác trực tuyến bao gồm việc đăng nhập tài khoản của người thân, chọn tính năng gửi tiết kiệm, nhập kỳ hạn, số dư mong muốn và xác thực bằng mã OTP.
Mở sổ tiết kiệm cho người thân cần bao nhiêu tiền?
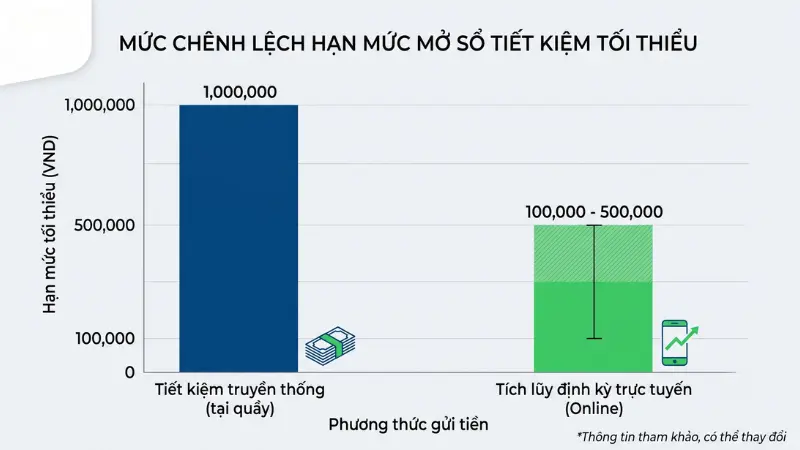
Hạn mức tối thiểu để mở tài khoản phụ thuộc vào chính sách từng ngân hàng, dao động phổ biến từ 100.000 VND đến 1.000.000 VND.
Đối với hình thức tiết kiệm có kỳ hạn truyền thống lần đầu, số tiền yêu cầu thường là 1.000.000 VND. Tuy nhiên, nếu khách hàng lựa chọn các hình thức tích lũy định kỳ, mức nộp tối thiểu có thể hạ xuống 100.000 VND đến 500.000 VND cho các lần gửi tiếp theo.
Việc mở tài khoản trực tuyến thường đi kèm nhiều ưu đãi, hỗ trợ giảm hạn mức nộp tiền hoặc miễn phí phát hành. Khách hàng có thể tìm hiểu các gói tiền gửi tích lũy tương lai để cấu trúc tài chính linh hoạt.
Điển hình như anh Phạm Minh Hoàng (28 tuổi) thay mặt bố mẹ 55 tuổi mở một tài khoản tiết kiệm online thông qua ứng dụng định danh eKYC của chính bố mẹ với số tiền gửi ban đầu là 10.000.000 VND, kỳ hạn 12 tháng hưởng lãi suất ưu đãi.
Lưu ý khi mở sổ tiết kiệm cho người thân
Việc xác lập quyền sở hữu rõ ràng ngay từ ban đầu là yếu tố then chốt để phòng tránh các rủi ro tranh chấp tài sản sau này.
Căn cứ theo quy định an toàn tài chính, khách hàng nên lưu tâm các vấn đề pháp lý sau:
- Tránh mở tài khoản đồng sở hữu nếu mục đích chính là tặng quà, thay vào đó hãy để người thân đứng tên độc lập.
- Hoạch định rõ ràng giới hạn, quyền hạn của mỗi bên trên văn bản đối với tài khoản chung nhằm tránh mâu thuẫn.
- Bảo quản cẩn trọng ấn chỉ vật lý, đồng thời lưu trữ bảo mật các thông tin như mật khẩu, số tài khoản.
Câu hỏi thường gặp
Gửi sổ tiết kiệm là hình thức ký thác tiền vào ngân hàng, được ghi nhận rõ ràng qua ấn chỉ vật lý. Khách hàng sẽ nhận mức lãi suất cố định dựa trên kỳ hạn để sinh lời an toàn. Xem thêm tại cẩm nang gửi tiết kiệm ACB.
Không. Bạn không nên mở theo hình thức đồng sở hữu khi mục đích chính là tặng quà. Việc để người thụ hưởng đứng tên độc lập sẽ giúp họ có toàn quyền định đoạt tài chính an toàn.
Văn bản ủy quyền. Nếu thiếu một trong các chủ tài khoản, ngân hàng bắt buộc yêu cầu giấy ủy quyền hợp lệ. Khách hàng cần cung cấp đầy đủ thông tin cá nhân theo điều kiện tất toán HDBank để được xét duyệt.
Không. Ngân hàng tuyệt đối không chịu trách nhiệm phân chia tiền lãi. Mọi lợi nhuận từ sổ đồng sở hữu phải do các bên đứng tên tự thỏa thuận nội bộ với nhau.
Lãi suất không kỳ hạn. Khi chủ tài khoản yêu cầu thực hiện thủ tục tất toán sổ tiết kiệm trước hạn, toàn bộ số tiền gốc sẽ bị áp dụng mức lãi suất tiền gửi không kỳ hạn theo đúng quy định của ngân hàng.
Quy trình chuẩn bị hồ sơ pháp lý và tài chính để lập sổ tiết kiệm cho người thân tương đối nhanh gọn, linh hoạt giữa kênh trực tiếp và trực tuyến. Việc phân định rõ ràng quyền sở hữu độc lập hay đồng sở hữu sẽ giúp tối ưu hóa lợi ích, hạn chế rủi ro cho gia đình. CB Bank khuyến nghị bạn đọc tham khảo thêm các chính sách bảo vệ tài khoản ngân hàng để thiết lập mạng lưới an toàn tài chính vững chắc nhất cho người thân yêu.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.