
Mở Sổ Tiết Kiệm Cần Bao Nhiêu Tiền Theo Quy Định Mới Nhất
Nhiều khách hàng muốn tích lũy sinh lời từ nguồn vốn nhỏ nhưng e ngại không biết mở sổ tiết kiệm cần bao nhiêu tiền? Thực tế, mở sổ tiết kiệm hiện nay chỉ yêu cầu số tiền tối thiểu từ 100.000 VNĐ đối với kênh trực tuyến và 1.000.000 VNĐ khi giao dịch tại quầy. CB Bank hướng dẫn chi tiết quy định hạn mức và chiến lược tối ưu lợi nhuận cho người mới bắt đầu ngay nội dung sau.
Bạn đọc lưu ý: Thông tin mang tính tham khảo, chính sách có thể thay đổi. Khuyến nghị khách hàng liên hệ trực tiếp ngân hàng để được hỗ trợ cụ thể.
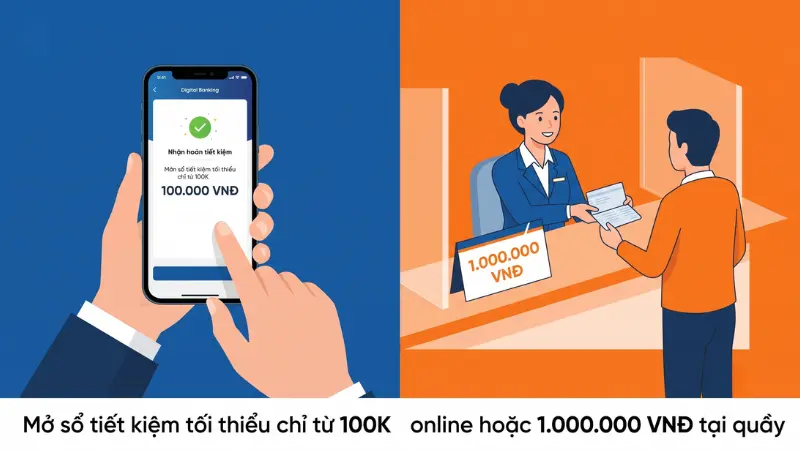
Mở sổ tiết kiệm cần bao nhiêu tiền? Số tiền tối thiểu
Số tiền tối thiểu để tham gia tích lũy phụ thuộc trực tiếp vào phương thức giao dịch do từng ngân hàng quy định. Sự chênh lệch hạn mức này nhằm khuyến khích xu hướng số hóa tài chính.
Hạn mức gửi tiết kiệm tại phòng giao dịch
Giao dịch trực tiếp tại quầy yêu cầu số vốn ban đầu từ 1.000.000 VNĐ đến 5.000.000 VNĐ.
Mức sàn này áp dụng phổ biến cho các sản phẩm tiết kiệm có kỳ hạn mở lần đầu. Số tiền yêu cầu cao hơn nhằm bù đắp một phần chi phí vận hành, in ấn sổ vật lý và nhân sự hỗ trợ trực tiếp tại các chi nhánh.
Hạn mức mở sổ tiết kiệm trực tuyến
Kênh ngân hàng số cho phép khách hàng chủ động mở sổ tiết kiệm online chỉ với hạn mức tối thiểu từ 100.000 VNĐ.
Quy trình trực tuyến giúp tổ chức tài chính tối ưu toàn bộ chi phí vận hành cơ sở hạ tầng. Do đó, rào cản tài chính được hạ thấp tối đa, tạo điều kiện cho mọi khách hàng dễ dàng tiếp cận sản phẩm tiết kiệm.
Mười triệu đồng có gửi tiết kiệm được không?
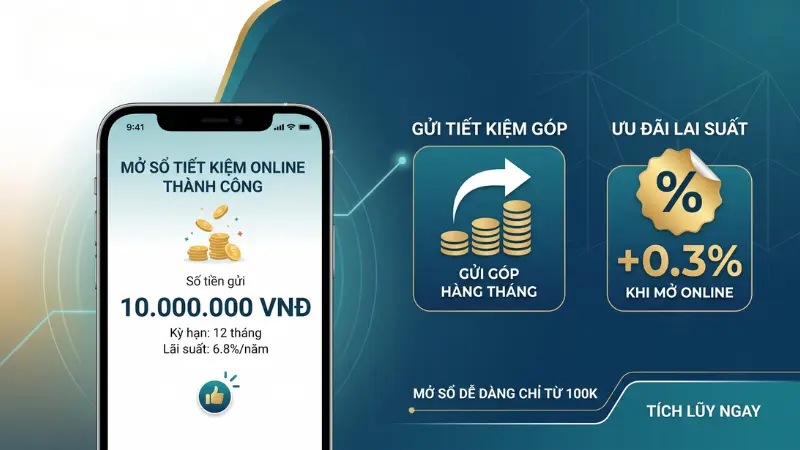
Mười triệu đồng hoàn toàn đáp ứng đầy đủ điều kiện để mở thẻ tiết kiệm tại bất kỳ ngân hàng nào trên thị trường.
Với hạn mức này, khách hàng tự do lựa chọn mọi hình thức sản phẩm, điển hình như các gói gửi tiết kiệm góp hàng tháng, tiết kiệm không kỳ hạn đến có kỳ hạn. Việc gửi khoản tiền này qua kênh trực tuyến không chỉ đáp ứng hạn mức mà còn giúp chủ tài khoản hưởng trọn vẹn các ưu đãi cộng thêm về lãi suất.
Các yếu tố quyết định số tiền gửi tối thiểu tại ngân hàng
Mức tiền gửi sàn không được áp dụng đồng nhất mà biến động dựa trên đặc thù sản phẩm và nền tảng thực hiện giao dịch của người dùng.
Sản phẩm tiền gửi và hình thức tích lũy lựa chọn
Mỗi gói giải pháp tài chính sẽ đi kèm một điều kiện về hạn mức mở sổ độc lập.
| Loại hình tiết kiệm | Số tiền tối thiểu phổ biến | Đặc điểm cốt lõi |
| Tích lũy/Gửi góp | 100.000 VNĐ | Nộp thêm tiền linh hoạt nhiều lần |
| Rút gốc linh hoạt | 1.000.000 VNĐ – 5.000.000 VNĐ | Cho phép rút từng phần, bảo toàn vốn |
| Tiền gửi có kỳ hạn | 1.000.000 VNĐ | Nhận lãi suất cố định, cao nhất |
Kênh giao dịch và phương thức mở sổ
Nền tảng giao dịch trực tiếp hay trực tuyến là ranh giới phân định rõ ràng nhất về số tiền gửi tối thiểu.
Lựa chọn ứng dụng ngân hàng số (Mobile Banking/Internet Banking) luôn yêu cầu mức vốn thấp hơn hẳn so với phòng giao dịch vật lý. Chính sách này kích thích thói quen tự phục vụ và giao dịch không tiền mặt an toàn.
Kinh nghiệm tối ưu hóa lợi nhuận và phòng ngừa rủi ro thanh khoản
Gửi tiết kiệm không đơn thuần là giữ tiền, khách hàng cần áp dụng chiến lược phân bổ vốn thông minh để tối đa hóa biên độ sinh lời.
Ưu tiên gửi trực tuyến để hưởng lãi suất ưu đãi
Việc gửi tiết kiệm qua ứng dụng di động mang lại biên độ lợi nhuận cao hơn từ 0.1% đến 1%/năm so với giao dịch tại quầy.
Điển hình như anh Minh Khang cân nhắc giữa gửi tiết kiệm 100.000.000 VNĐ tại phòng giao dịch vật lý và gửi trực tuyến trên ứng dụng di động. Nếu gửi tại quầy với lãi suất niêm yết 4.5%/năm, số tiền nhận về sau 12 tháng là 4.500.000 VNĐ. Tuy nhiên, khi mở sổ trực tuyến, anh nhận mức lãi suất cộng thêm 0.3%/năm (tổng 4.8%/năm), giúp tối ưu lợi nhuận nhận được lên mức 4.800.000 VNĐ một cách dễ dàng.
Chiến thuật chia nhỏ sổ tiết kiệm bảo toàn tiền lãi
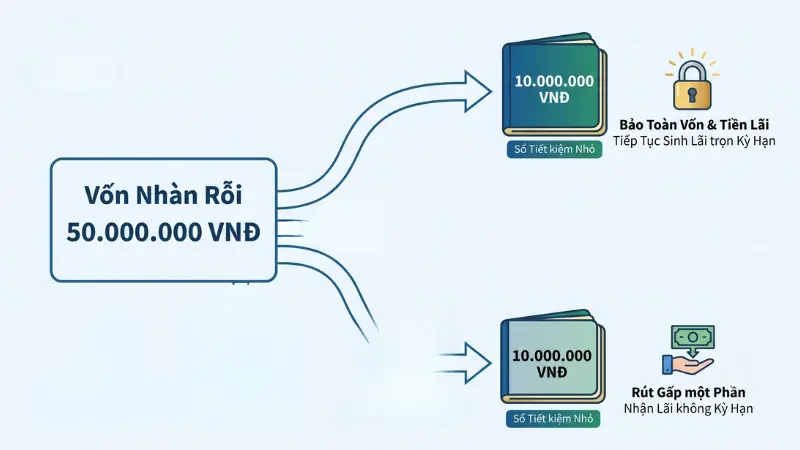
Phân tán nguồn vốn thành nhiều sổ nhỏ giúp khách hàng không mất toàn bộ tiền lãi khi phát sinh nhu cầu tài chính khẩn cấp.
Chẳng hạn như chị Hoàng Oanh có nguồn vốn nhàn rỗi 50.000.000 VNĐ muốn gửi tiết kiệm trực tuyến. Thay vì mở một sổ lớn, chị chia nhỏ thành 5 sổ tích lũy trực tuyến (mỗi sổ trị giá 10.000.000 VNĐ) có cùng kỳ hạn 6 tháng.
Kỹ thuật này giúp chị hạn chế tối đa tổn thất tiền lãi trong trường hợp buộc phải rút tiền tiết kiệm trước thời hạn. Khi phát sinh việc khẩn cấp cần chi tiêu 15.000.000 VNĐ, chị chỉ tất toán sớm đúng 2 sổ nhỏ (chịu mức lãi suất không kỳ hạn cực thấp trên số tiền rút), trong khi 3 sổ còn lại (30.000.000 VNĐ) vẫn tiếp tục sinh lãi trọn vẹn ở mức lãi suất kỳ hạn đã cam kết ban đầu.
Câu hỏi thường gặp về điều kiện và thủ tục mở sổ tiết kiệm
Khách hàng chỉ cần mang theo CMND/CCCD hoặc Hộ chiếu còn hiệu lực pháp luật đến trực tiếp quầy giao dịch. Nhân viên ngân hàng sẽ tiến hành đối chiếu thông tin và hỗ trợ hoàn tất thủ tục mở sổ nhanh chóng.
Có. Rủi ro chính là lạm phát làm giảm giá trị thực của tiền và mức sinh lời chậm. Khách hàng nên ưu tiên các đơn vị thuộc xếp hạng ngân hàng thương mại uy tín để đảm bảo độ an toàn cao nhất.
Khách hàng chỉ được hưởng lãi suất không kỳ hạn (dao động 0.1% – 0.5%/năm) cho phần tiền rút sớm. Căn cứ theo quy định về tiền gửi tiết kiệm của Ngân hàng Nhà nước, phần vốn chưa rút vẫn giữ nguyên lãi suất ban đầu.
Chọn kỳ hạn dài (trên 6 tháng) mang lại lợi nhuận tối ưu nhất do mức lãi suất thường cao hơn từ 1 – 2.5%/năm. Kỳ hạn ngắn chỉ thực sự phù hợp khi khách hàng dự kiến cần sử dụng nguồn vốn đột xuất.
Quy định hạn mức mở sổ tiết kiệm hiện nay vô cùng linh hoạt với nguồn vốn khởi điểm chỉ từ 100.000 VNĐ. Khách hàng hoàn toàn chủ động thiết lập kỷ luật tài chính an toàn thông qua nền tảng ngân hàng số. Để tối đa hóa lợi nhuận cho số vốn nhàn rỗi, hãy tìm hiểu thêm cách chọn kỳ hạn gửi tiền sinh lời tốt nhất trong các bài viết tiếp theo.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.