
Tiền Gửi Có Kỳ Hạn Và Phương Thức Tối Ưu Lợi Nhuận
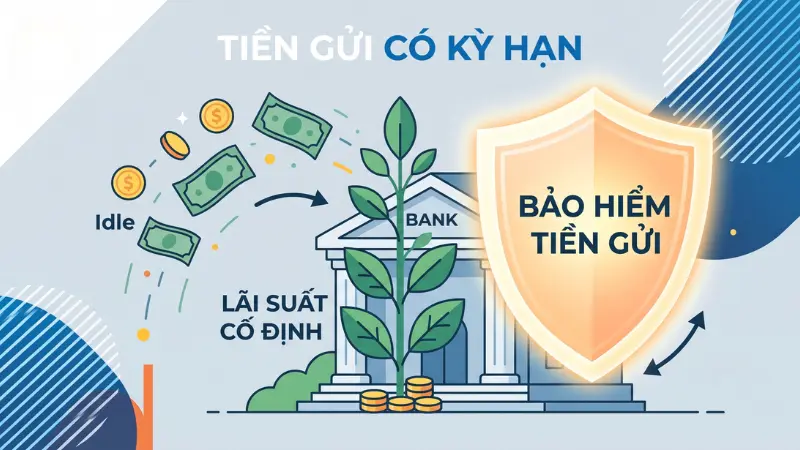
Tiền gửi có kỳ hạn là khoản tiền nhàn rỗi được khách hàng gửi vào tổ chức tín dụng trong một khoảng thời gian thỏa thuận trước. Công cụ tài chính này giúp sinh lời an toàn với mức lãi suất cố định và được pháp luật bảo vệ. Cùng tìm hiểu chi tiết cách tính lãi suất và chiến lược tối ưu lợi nhuận ngay bên dưới.https://cbbank.vn/tien-gui-co-ky-han
Bạn đọc lưu ý: Thông tin chỉ mang tính chất tham khảo và có thể thay đổi theo thời điểm. Để cập nhật chính sách mới nhất, vui lòng liên hệ trực tiếp ngân hàng.
Tiền gửi có kỳ hạn là gì?
Hình thức đầu tư này yêu cầu người gửi thỏa thuận giữ tiền trong một kỳ hạn nhất định (tuần, tháng, năm) để nhận trọn vẹn cả gốc lẫn lãi suất ưu đãi khi đáo hạn. Trong suốt thời gian gửi, mức lãi suất được giữ cố định, không chịu tác động từ các biến động của thị trường tài chính bên ngoài.
Căn cứ theo quy định, toàn bộ khoản tiền này đều được bảo vệ bởi hệ thống bảo hiểm tiền gửi quốc gia, đảm bảo an toàn tuyệt đối cho tài sản của bạn.
Phân biệt tiền gửi có kỳ hạn và không kỳ hạn
Hai hình thức huy động vốn này có sự khác biệt rõ rệt về thời gian cam kết, mức độ sinh lời và tính linh hoạt khi sử dụng.
| Tiêu chí | Tiền gửi có kỳ hạn | Tiền gửi không kỳ hạn |
| Kỳ hạn | Cố định (từ vài tuần đến 60 tháng) | Không quy định thời gian cụ thể |
| Lãi suất | Cao và ổn định (trung bình 3% – 10%/năm) | Rất thấp, mang tính tượng trưng (0.1% – 1%/năm) |
| Tính linh hoạt | Rút trước hạn sẽ mất phần lớn tiền lãi | Có thể rút vốn bất cứ lúc nào |
| Mục đích | Sinh lời, tích lũy tài chính dài hạn | Thanh toán, chi tiêu hàng ngày |
Cách tính lãi khi gửi tiền có kỳ hạn
Công thức tính lãi suất gửi tiết kiệm dựa trên số tiền gốc, tỷ lệ phần trăm sinh lời hàng năm và số ngày duy trì số dư thực tế tại ngân hàng. CB Bank hướng dẫn bạn cách áp dụng công thức vào các bài toán tài chính thực tiễn.
Công thức chuẩn: Tiền lãi = Số tiền gửi x Lãi suất (%/năm) x Số ngày thực gửi / 365.
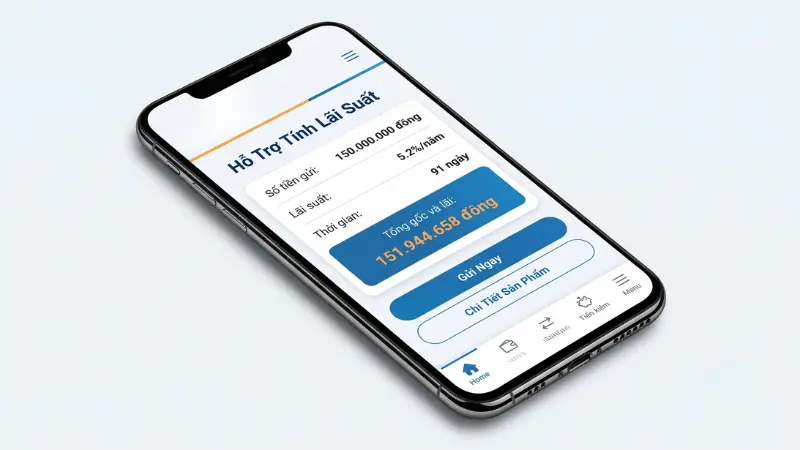
Thực tế minh chứng qua bài toán sinh lời ngắn hạn, khách hàng Trần Thị B mở sổ tiết kiệm trực tuyến số tiền 150.000.000 VND với kỳ hạn 3 tháng (giả định thực tế có 91 ngày) tại ngân hàng số, mức lãi suất áp dụng là 5.2%/năm. Số tiền lãi nhận về được tính như sau: 150.000.000 x 5.2% x 91 / 365 = 1.944.658 VND. Tổng gốc và lãi tích lũy khi đáo hạn là 151.944.658 VND.
Điển hình như bài toán lãi kép, khách hàng Lê Văn C gửi tích lũy dưỡng già số tiền 50.000.000 VND với kỳ hạn 6 tháng (giả định 182 ngày), lãi suất cố định 5.5%/năm.
- Kỳ 1: Tiền lãi nhận về là 1.371.233 VND.
- Kỳ 2 (Tự động tái tục lãi nhập gốc): Số tiền gốc mới là 51.371.233 VND, lãi phát sinh thêm là 1.408.885 VND.
- Tổng số dư tích lũy sau 2 kỳ gửi là 52.780.118 VND.
Lợi ích khi lựa chọn gửi tiền có kỳ hạn
Phương thức đầu tư này không chỉ giúp sinh lời an toàn mà còn xây dựng tấm khiên bảo vệ tài sản vững chắc trước các rủi ro kinh tế.
- Sinh lời ổn định: Lãi suất được ấn định ngay từ đầu giúp bạn dễ dàng dự phóng chính xác dòng tiền thu về trong tương lai.
- Kỷ luật tài chính: Việc cam kết thời gian gửi giúp hình thành thói quen tích lũy, phục vụ tốt cho các mục tiêu mua nhà, mua xe hoặc dưỡng lão.
- Bảo vệ pháp lý: Mọi khoản tiền gửi tại tổ chức tín dụng đều được Bảo hiểm tiền gửi Việt Nam bảo hộ chi trả bồi thường theo hạn mức quy định khi phát sinh sự cố.
Cách gửi tiết kiệm tiền gửi có kỳ hạn hiệu quả
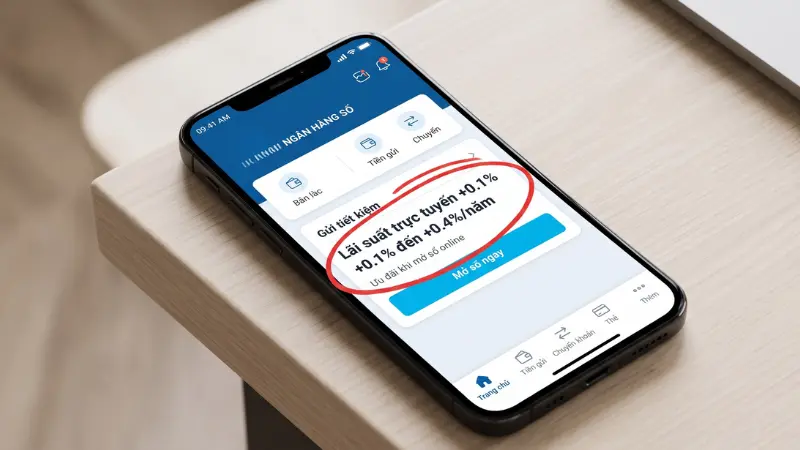
Để tối đa hóa biên độ lợi nhuận, việc chọn đúng kênh gửi và kỳ hạn đóng vai trò then chốt quyết định mức lãi suất thực nhận.
- Ưu tiên kênh trực tuyến: Việc chủ động đăng ký mở sổ tiết kiệm online trên các ứng dụng ngân hàng số thường được áp dụng mức lãi suất cao hơn từ 0.1% – 0.5%/năm so với giao dịch truyền thống tại quầy.
- Đa dạng hóa kỳ hạn: Cân nhắc chia nhỏ khoản vốn thành nhiều sổ khác nhau, kết hợp kỳ hạn ngắn để dự phòng thanh khoản và kỳ hạn dài để chốt lãi cao.
- Tuyệt đối không rút trước hạn: Việc phá vỡ cam kết thời gian sẽ khiến toàn bộ số tiền rút ra bị áp mức lãi suất không kỳ hạn cực thấp, làm mất đi ý nghĩa đầu tư. CB Bank lưu ý bạn chỉ thực hiện điều này trong trường hợp thực sự bất khả kháng.
Câu hỏi thường gặp
Không. Thực tế, tiền gửi tiết kiệm chỉ là một hình thức nhỏ nằm trong danh mục tiền gửi có kỳ hạn. Cả hai đều có chung bản chất là sinh lời an toàn từ vốn nhàn rỗi trong thời gian cam kết.
Không sao. Ngân hàng sẽ tự động tái tục toàn bộ tiền gốc và lãi sang một kỳ hạn mới tương đương, hoặc chuyển tiền thẳng vào tài khoản thanh toán tùy thuộc vào chính sách của từng đơn vị.
Căn cứ theo quy định, khi tất toán trước hạn, phần tiền rút ra sẽ chỉ được hưởng lãi suất không kỳ hạn. Phần số dư còn lại chưa rút vẫn được duy trì mức lãi suất có kỳ hạn như đã thỏa thuận ban đầu.
Bạn chỉ cần đăng nhập ứng dụng ngân hàng, chọn mục Hỗ trợ và truy xuất dữ liệu cá nhân. Sau khi chọn tài khoản tiền gửi, hệ thống sẽ xuất giấy xác nhận dưới dạng bản mềm PDF miễn phí qua email hoặc gửi bản cứng có dấu xác nhận.
Gửi tiền gửi có kỳ hạn là bước đệm tài chính vững chắc giúp dòng tiền nhàn rỗi sinh lời an toàn, bất chấp biến động thị trường. Để thiết lập chiến lược phân bổ vốn thông minh, bạn có thể tiếp tục tìm hiểu chi tiết về bảng xếp hạng lãi suất ngân hàng cập nhật mới nhất để tối ưu hóa lợi nhuận.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.