
Bị Mất Sổ Tiết Kiệm Phải Làm Sao Để Bảo Vệ Tiền Gửi?
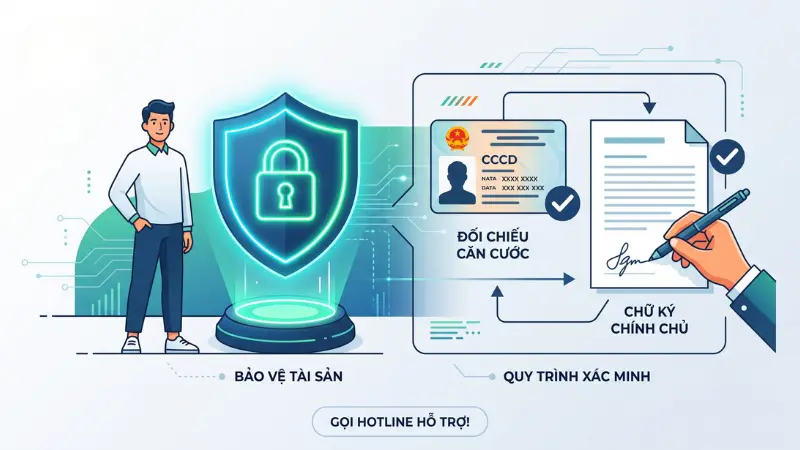
Phát hiện thất lạc tài sản gửi giữ luôn là nỗi lo lớn nhất của nhiều khách hàng, đặc biệt là thắc mắc mất sổ tiết kiệm phải làm sao để không rủi ro? Theo quy định hiện hành, việc thất lạc sổ hoàn toàn không gây mất tiền vì ngân hàng có quy trình đối chiếu căn cước công dân và chữ ký chính chủ cực kỳ nghiêm ngặt. Hướng dẫn chi tiết dưới đây sẽ giúp bạn giải quyết nhanh chóng tình huống này.
Bạn đọc lưu ý: Thông tin mang tính tham khảo và chính sách có thể thay đổi. Khuyến nghị liên hệ trực tiếp ngân hàng.
Mất sổ tiết kiệm phải làm sao, có bị mất tiền không?
Người gửi tiền hoàn toàn không bị mất tiền khi làm thất lạc sổ vật lý. Hệ thống ngân hàng luôn yêu cầu xác minh danh tính khắt khe thông qua giấy tờ tùy thân chính chủ và đối chiếu chữ ký mẫu trước khi cho phép bất kỳ giao dịch rút tiền nào trong quy trình quản lý sổ tiết kiệm.
Sổ tiết kiệm thực chất chỉ là giấy tờ chứng minh giao dịch gửi tiền tại tổ chức tín dụng. Công cụ này không có chức năng tự do rút tiền nếu rơi vào tay người lạ, do đó rủi ro mất tài sản là không thể xảy ra. Giải quyết cho băn khoăn mất sổ tiết kiệm phải làm sao, khách hàng chỉ cần báo cho ngân hàng trong thời gian sớm nhất.
Quy trình xử trí khẩn cấp khi mất sổ tiết kiệm
Chủ tài khoản cần phản ứng nhanh chóng và tuân thủ đúng trình tự pháp lý để bảo vệ tài sản an toàn nhất. Nắm rõ các bước xử lý làm gì khi mất sổ tiết kiệm giúp quá trình phong tỏa tài khoản diễn ra thuận lợi.
Báo khẩn cấp cho ngân hàng khi làm mất sổ tiết kiệm
Thao tác đầu tiên và quan trọng nhất khi mất sổ gửi tiết kiệm là gọi ngay đến tổng đài chăm sóc khách hàng của ngân hàng quản lý tài khoản. Việc thông báo kịp thời giúp hệ thống lập tức phong tỏa sổ tạm thời, ngăn chặn triệt để rủi ro kẻ gian lợi dụng trục lợi.
Khai báo mất sổ tiết kiệm tại quầy giao dịch
Chủ sở hữu phải mang theo bản gốc giấy tờ tùy thân đến trực tiếp chi nhánh hoặc phòng giao dịch ngân hàng gần nhất. Tại đây, khách hàng điền thông tin vào Giấy báo mất sổ theo mẫu và bắt buộc phải ký đúng chữ ký mẫu đã đăng ký ban đầu.
Khách hàng Nguyễn Văn Minh phát hiện thất lạc sổ tiết kiệm trị giá 150 triệu đồng tại Vietcombank vào khung giờ tối. Anh ngay lập tức gọi tổng đài yêu cầu khóa tạm thời tài khoản để bảo toàn số dư. Sáng hôm sau, anh mang căn cước công dân gốc qua chi nhánh gần nhất, điền Giấy báo mất và ký khớp chữ ký mẫu đăng ký ban đầu để hoàn tất phong tỏa tài sản. Đây là thủ tục pháp lý quan trọng trước khi anh Minh làm đơn xin cấp lại sổ tiết kiệm mới.
Ngân hàng xác thực thông tin và xử lý đề nghị
Căn cứ theo Điều 16 Thông tư 48/2018/TT-NHNN, các tổ chức tín dụng có trách nhiệm hướng dẫn khách hàng xử lý rủi ro đối với tiền gửi khi bị mất thẻ tiết kiệm.
Giao dịch viên tiến hành đối chiếu giấy tờ tùy thân và chữ ký trên hệ thống quản lý. Khách hàng thường phải trải qua thời gian chờ xem xét trong khoảng 30 ngày để ngân hàng tra soát tranh chấp trước khi phê duyệt yêu cầu.
Phương thức rút tiền khi không có sổ tiết kiệm
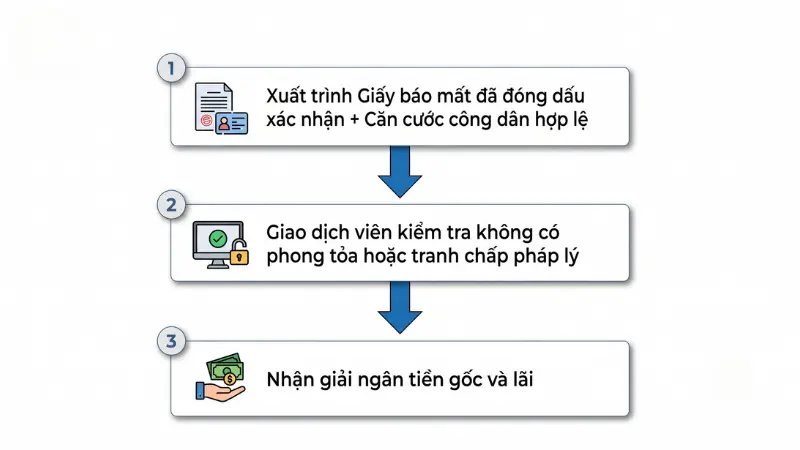
Chủ tài khoản hoàn toàn có quyền rút tiền trước hạn hoặc đúng hạn ngay cả khi sổ vật lý đang thất lạc. Điều kiện tiên quyết là tài khoản tiết kiệm báo mất không nằm trong tình trạng bị phong tỏa bởi cơ quan chức năng hoặc có tranh chấp pháp lý.
Khi thực hiện rút tiền, khách hàng xuất trình Giấy báo mất đã được ngân hàng đóng dấu xác nhận cùng giấy tờ chứng thực cá nhân hợp lệ. Số tiền gốc được bảo toàn nguyên vẹn, riêng các giao dịch rút tiền tiết kiệm trước hạn sẽ được tính theo mức lãi suất không kỳ hạn hiện hành.
Chị Trần Thị Lan có khoản tiết kiệm 80 triệu đồng, kỳ hạn 6 tháng gửi tại Agribank nhưng bị thất lạc sổ vật lý khi chưa đến hạn. Để giải quyết việc riêng, chị xuất trình Giấy báo mất đã có đóng dấu xác nhận của ngân hàng cùng căn cước công dân gốc để rút toàn bộ tiền mặt gốc trước hạn, chấp nhận hưởng mức lãi suất không kỳ hạn cho thời gian thực gửi.
Quy định cấp lại sổ tiết kiệm mới khi bị mất sổ tiết kiệm
Sau khoảng thời gian chờ tra soát 30 ngày kể từ thời điểm tiếp nhận Giấy báo mất, ngân hàng sẽ chính thức cấp lại sổ mới. Sổ mới thay thế cho mã số cũ, cho phép khách hàng tiếp tục duy trì khoản gửi hoặc thực hiện các giao dịch tất toán bình thường. CB Bank lưu ý toàn bộ các đồng sở hữu phải có mặt để ký nhận sổ mới nhằm đảm bảo tính pháp lý.
Tiết kiệm trực tuyến giúp phòng ngừa rủi ro mất sổ
Gửi tiết kiệm trực tuyến trên các ứng dụng ngân hàng di động đang trở thành giải pháp tài chính an toàn, loại bỏ hoàn toàn nguy cơ rách nát hay đánh mất sổ vật lý. Mọi thông tin tiền gửi được số hóa và bảo mật nhiều lớp ngay trên thiết bị cá nhân. Khách hàng ngày nay thường có xu hướng mở sổ tiết kiệm trực tuyến để đảm bảo an toàn tuyệt đối cho nguồn vốn.
| Tiêu chí | Sổ tiết kiệm giấy | Tiết kiệm trực tuyến |
| Bảo quản | Dễ bị rách, hư hỏng, thất lạc | Lưu trữ số hóa, an toàn tuyệt đối, không cần cất giữ |
| Giao dịch | Phải đến trực tiếp quầy, mất nhiều thời gian | Thao tác ngay trên ứng dụng điện thoại mọi lúc, mọi nơi |
Câu hỏi thường gặp khi bị mất sổ tiết kiệm
Khoảng 30 ngày. Đây là khoảng thời gian quy định để ngân hàng tiến hành tra soát thông tin kể từ khi nhận Giấy báo mất sổ tiết kiệm.
Bắt buộc cả hai người đứng tên cùng ra quầy giao dịch để làm thủ tục báo mất và rút tiền. Trường hợp một người vắng mặt, phải có giấy ủy quyền hợp pháp minh bạch.
Không được chấp nhận. Ngân hàng sẽ từ chối giải quyết yêu cầu báo mất để bảo vệ an toàn cho chủ tài khoản. Bạn bắt buộc phải duy trì một chữ ký cố định đã đăng ký.
Không. Quy trình tất toán yêu cầu xuất trình chính xác giấy tờ tùy thân hợp lệ và phải ký đúng chữ ký mẫu của chủ tài khoản mới được giải ngân.
Bạn cần rà soát kỹ tên ngân hàng, loại tiền, kỳ hạn, ngày đáo hạn, lãi suất, phương thức trả lãi, họ tên chủ sở hữu, chữ ký và con dấu ngân hàng.
Quy trình xử lý khi thất lạc sổ tiết kiệm thực chất rất minh bạch và đảm bảo quyền lợi tối đa cho người gửi tiền. Nắm rõ giải pháp mất sổ tiết kiệm phải làm sao giúp bạn bình tĩnh phong tỏa tài khoản kịp thời. Độc giả có thể tìm hiểu thêm về biểu lãi suất gửi tiết kiệm trực tuyến để đa dạng hóa danh mục đầu tư và bảo vệ tài sản an toàn hơn trong tương lai.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.