
Gửi Tiết Kiệm Góp Hàng Tháng Và Cách Tính Lãi Suất Tích Lũy
Gửi tiết kiệm góp hàng tháng là giải pháp tích lũy định kỳ cho phép nộp thêm tiền vào tài khoản để hưởng lãi suất có kỳ hạn. Công cụ này giúp khách hàng dễ dàng xây dựng thói quen tài chính bền vững từ số vốn khởi điểm rất thấp. CB Bank hướng dẫn chi tiết cơ chế hoạt động và cách tối ưu dòng tiền thông qua bài viết dưới đây.
Bạn đọc lưu ý: Thông tin mang tính tham khảo do chính sách có thể thay đổi. Khách hàng nên liên hệ trực tiếp ngân hàng để cập nhật thông tin lãi suất mới nhất.
Gửi tiết kiệm góp hàng tháng là gì?
Gửi tiết kiệm góp hàng tháng là sản phẩm tiền gửi linh hoạt, cho phép người dùng mở tài khoản với nguồn vốn nhỏ và chủ động nộp thêm tiền đều đặn theo từng chu kỳ. Căn cứ theo quy định nhận tiền gửi tiết kiệm, toàn bộ số dư nộp thêm đều được ngân hàng áp dụng mức lãi suất có kỳ hạn cam kết ngay từ lúc mở sổ.
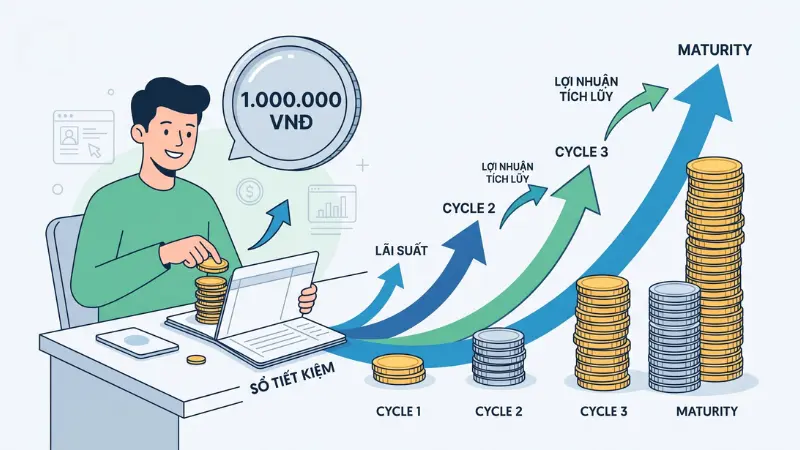
Hình thức này phá bỏ rào cản phải chuẩn bị sẵn một khoản tiền lớn ngay từ đầu như gửi tiết kiệm truyền thống. Khách hàng hoàn toàn kiểm soát dòng tiền cá nhân thông qua việc chia nhỏ kế hoạch tích lũy, đảm bảo sinh lời ổn định và cực kỳ an toàn.
Đặc điểm của hình thức gửi tiết kiệm góp hàng tháng
Mô hình gửi góp tích luỹ vận hành dựa trên ba đặc tính cốt lõi nhằm mang lại sự linh hoạt tối đa cho dòng tiền cá nhân. Các đặc điểm nổi bật bao gồm:
- Vốn khởi đầu siêu nhỏ: Khách hàng chỉ cần từ vài chục nghìn hoặc 1.000.000 VNĐ là đã có thể kích hoạt tài khoản tiết kiệm.
- Không giới hạn số lần gửi: Khác biệt so với các sản phẩm tiền gửi có kỳ hạn truyền thống bị đóng băng vốn, hệ thống cho phép người dùng nộp thêm tiền vào quỹ bất cứ lúc nào trong suốt kỳ hạn cam kết.
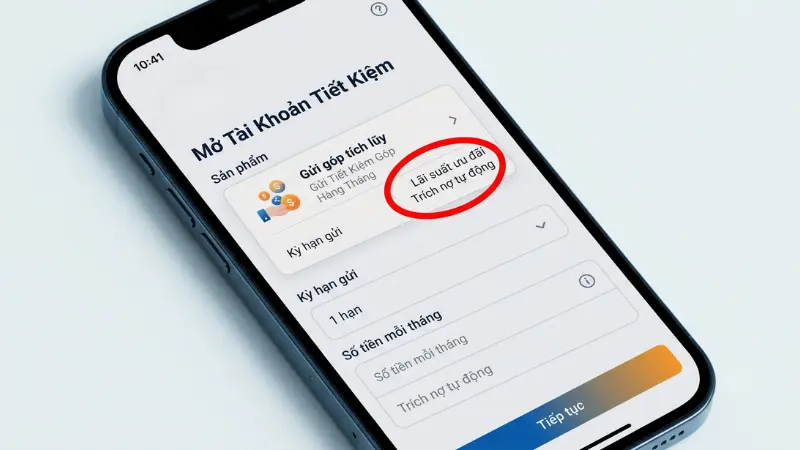
- Trích nợ tự động: Người dùng có thể thiết lập tính năng tự động chuyển tiền từ tài khoản thanh toán sang tài khoản gửi góp vào một ngày cố định.
Phương thức tính lãi suất gửi tiết kiệm góp hàng tháng
Việc nắm vững phương pháp tính lãi trong hoạt động nhận tiền gửi giúp khách hàng dễ dàng dự toán chính xác mức lợi nhuận thu về. Hệ thống cốt lõi của ngân hàng sẽ tự động thực hiện quy trình tính toán này chi tiết đến từng ngày.
Tính lãi theo số ngày gửi thực tế từng khoản nộp
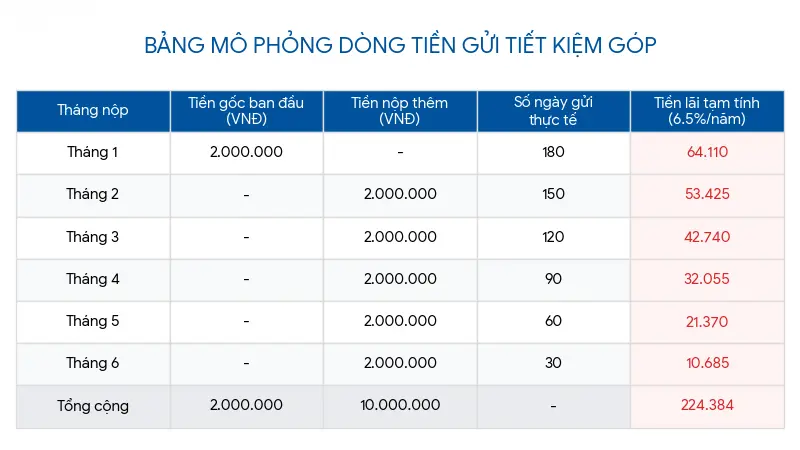
Tiền lãi được hệ thống tính toán độc lập cho mỗi khoản tiền nộp thêm dựa vào số ngày thực tế mà khoản tiền đó được ghi nhận cho đến ngày đáo hạn sổ. Công thức áp dụng: Số tiền nộp thêm x Lãi suất (%/năm) x (Số ngày gửi thực tế / 365).
Thực tế minh chứng qua trường hợp anh Hoàng gửi tiết kiệm góp hàng tháng mục tiêu kỳ hạn 6 tháng, gốc ban đầu 2.000.000 VNĐ với lãi suất cố định 6.5%/năm. Mỗi tháng anh gửi góp thêm 2.000.000 VNĐ vào ngày 1 của tháng tiếp theo. Lãi nhận được tính trên số ngày gửi thực tế của từng khoản từ ngày nộp đến ngày đáo hạn của sổ.
Để dễ dàng dự phóng dòng tiền tương lai, bạn cũng có thể tham khảo thêm hướng dẫn cách tính lãi suất ngân hàng đang được áp dụng chuẩn hóa trên toàn hệ thống.
Tính lãi dồn tích dựa trên biến động số dư cuối ngày
Cơ chế lãi suất dồn tích ghi nhận mức sinh lời dựa trên tổng số dư thực tế vào cuối mỗi ngày và tự động cộng dồn liên tục. Phương pháp này giúp khách hàng tối ưu hóa dòng tiền sinh lời ngay lập tức ngay khi vừa nộp thêm gốc vào tài khoản.
Điển hình như chị Mai mở tài khoản gửi tiết kiệm góp hàng tháng kỳ hạn 3 tháng với số dư khởi đầu 15.000.000 VNĐ, lãi suất 4.5%/năm. Hệ thống ngân hàng số tự động tính toán lãi dồn tích hàng ngày dựa trên số dư thực tế cuối mỗi ngày và tự động nhập gốc để tính toán lãi cho chu kỳ ngày kế tiếp.
So sánh gửi tiết kiệm một lần và gửi góp định kỳ
Việc lựa chọn sản phẩm phụ thuộc hoàn toàn vào cấu trúc dòng tiền hiện tại và nhu cầu sử dụng vốn của cá nhân. Bảng phân tích dưới đây chỉ rõ sự khác biệt giữa hai hình thức:
| Tiêu chí phân tích | Gửi tiết kiệm một lần | Gửi tiết kiệm góp định kỳ |
| Yêu cầu nguồn vốn | Cần khoản tiền nhàn rỗi lớn ngay từ đầu. | Vốn thấp, có thể bắt đầu từ 100.000 VNĐ. |
| Cơ chế tính lãi | Lãi tính trên toàn bộ số tiền từ ngày gửi đầu tiên. | Lãi tính riêng cho từng khoản nộp theo ngày thực tế. |
| Độ linh hoạt dòng tiền | Thấp, tiền bị khóa cứng trong suốt kỳ hạn gửi. | Cao, linh hoạt nộp thêm tiền phù hợp với thu nhập. |
| Chân dung phù hợp | Khách hàng có vốn lớn, muốn tối ưu sinh lời an toàn. | Khách hàng có lương đều đặn, muốn xây thói quen. |
Phương án tối ưu lợi nhuận khi gửi tiết kiệm góp
Để tối đa hóa tỷ suất sinh lời, khách hàng cần chủ động thiết lập chiến lược nộp tiền và lựa chọn kỳ hạn một cách khoa học. CB Bank gợi ý ba nguyên tắc thực chiến nhằm gia tăng hiệu quả của tài khoản tích lũy:
- Tận dụng nền tảng Online: Mở quỹ gửi góp trực tiếp trên ứng dụng ngân hàng số luôn được hưởng mức lãi suất cao hơn so với giao dịch tại quầy.
- Áp dụng kỷ luật đầu tháng: Trích lập quỹ gửi góp ngay lập tức khi nhận lương thay vì đợi cuối tháng. Thao tác này đảm bảo gia tăng số ngày sinh lời thực tế cho khoản nộp.
- Quy hoạch kỳ hạn rõ ràng: Chọn kỳ hạn 3-6 tháng cho mục tiêu chi tiêu ngắn hạn, và ưu tiên kỳ hạn 12-24 tháng để khóa lãi suất cao nhất cho mục tiêu dài hạn.
Câu hỏi thường gặp
Không. Khách hàng hoàn toàn không bị tính bất kỳ khoản phí hay hình thức phạt nào nếu quên nộp tiền. Ngân hàng chỉ tính lãi dựa trên số ngày và số dư thực tế hiện có trong quỹ.
Theo quy định rút trước hạn tiền gửi, toàn bộ số tiền rút sẽ bị áp dụng mức lãi suất không kỳ hạn cực thấp, thường tiệm cận 0%. Khách hàng chỉ nên tất toán khi đối mặt với tình huống thật sự khẩn cấp.
Không. Mức lãi suất cam kết tại thời điểm mở quỹ sẽ được duy trì cố định trong suốt kỳ hạn cho cả tiền gốc ban đầu và tất cả khoản nộp thêm sau này.
Có. Hệ thống ngân hàng số yêu cầu xác thực bằng mã OTP và định danh sinh trắc học. Mọi dữ liệu đều được ghi nhận trực tiếp vào Core Banking, đảm bảo giá trị pháp lý tuyệt đối.
Khách hàng có thể bắt đầu với số tiền từ 1.000.000 đến 3.000.000 VNĐ. Việc thiết lập một con số nhỏ vừa sức sẽ giúp duy trì kỷ luật đóng góp dài hạn mà không gây áp lực tài chính.
Quá trình tích lũy tài chính qua tài khoản gửi tiết kiệm góp hàng tháng giúp khách hàng hình thành kỷ luật quản lý dòng tiền bền vững và an toàn tuyệt đối. Để bắt đầu hành trình “tích tiểu thành đại”, hãy tải ngay ứng dụng CB Bank, mở tài khoản trực tuyến và trải nghiệm tính năng trích tiền tự động thông minh ngay hôm nay.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.