
Thẻ Tín Dụng Và Thẻ Ghi Nợ: So Sánh Chi Tiết Và Hướng Dẫn Lựa Chọn
Thanh toán không tiền mặt đã trở thành thói quen tất yếu, nhưng thực tế vẫn có rất nhiều người nhầm lẫn giữa thẻ tín dụng (Credit Card) và thẻ ghi nợ (Debit Card). Khác biệt nhất nằm ở nguồn tiền: bạn đang chi tiêu bằng số tiền mình có sẵn, hay đang “tạm ứng” tiền từ ngân hàng? Bài viết dưới đây sẽ so sánh chi tiết hai loại thẻ này về chi phí, hạn mức và tính năng, từ đó giúp bạn quyết định xem mình nên chọn loại thẻ nào để tối ưu lợi ích tài chính cá nhân.
Bạn đọc lưu ý: Các chính sách, điều kiện, lãi suất và biểu phí sản phẩm/dịch vụ thẻ có thể được thay đổi theo quy định pháp lý và điều hành của Ngân hàng Nhà nước theo từng thời kỳ.
Thẻ Tín Dụng Và Thẻ Ghi Nợ Là Gì?
Hai phương thức thanh toán thay thế tiền mặt này có cơ chế vận hành hoàn toàn trái ngược nhau dựa trên nguồn tiền chi tiêu.
Thẻ Tín Dụng (Credit Card) Là Gì?
Sản phẩm thẻ tín dụng là loại thẻ ngân hàng cung cấp một hạn mức tín dụng để khách hàng chi tiêu trước và hoàn trả lại sau vào kỳ thanh toán.
Khách hàng đang thực chất “vay tiền” hoặc tạm ứng từ ngân hàng để mua sắm khi tài khoản chưa có sẵn tiền. Nếu thanh toán đủ dư nợ trong thời gian miễn lãi suất lên đến 45 ngày hoặc 55 ngày, bạn sẽ không bị tính thêm lãi. Sản phẩm này bao gồm thẻ tín dụng nội địa và thẻ tín dụng quốc tế.
Ví dụ: Khách hàng Trần Thị C được ngân hàng cấp hạn mức thẻ 50 triệu VNĐ. Tháng này, chị C dùng thẻ quẹt mua điện thoại 15 triệu VNĐ và thanh toán siêu thị 2 triệu VNĐ. Tổng dư nợ 17 triệu VNĐ ghi nhận vào sao kê. Nếu chị C trả đủ 17 triệu VNĐ đúng hạn, chị sẽ không bị tính đồng lãi nào.
Thẻ Ghi Nợ (Debit Card) Là Gì?
Thẻ ghi nợ là công cụ thanh toán liên kết trực tiếp với tài khoản ngân hàng, chỉ cho phép chi tiêu giới hạn bằng số tiền hiện có.
Mọi giao dịch phát sinh sẽ lập tức trừ thẳng vào số dư tài khoản liên kết. Giữa tổ chức phát hành và chủ thẻ không diễn ra quá trình cho vay tài chính. Trên thị trường hiện nay phổ biến dòng thẻ ghi nợ nội địa và thẻ mang thương hiệu quốc tế như Visa Debit hay Mastercard Debit.
Ví dụ: Khách hàng Lê Văn D có số dư tài khoản ngân hàng là 10 triệu VNĐ. Anh D dùng thẻ quẹt mua vé máy bay hết 4 triệu VNĐ, tài khoản lập tức bị trừ 4 triệu VNĐ. Nếu anh D tiếp tục quẹt mua món đồ 7 triệu VNĐ, giao dịch sẽ báo lỗi tự động do số dư không đủ.
Phân Biệt Thẻ Tín Dụng Và Thẻ Ghi Nợ
Dù sở hữu giao diện vật lý tương đồng, hai dòng thẻ này khác biệt hoàn toàn về điều kiện mở thẻ, cơ chế tính phí và rủi ro tài chính. CB Bank hướng dẫn bạn cách nhận diện thông qua các tiêu chuẩn kỹ thuật dưới đây.
Những Điểm Tương Đồng Giữa Hai Loại Thẻ
Cả hai dòng thẻ đều có chung chức năng thanh toán không tiền mặt và tuân thủ tuyệt đối quy chuẩn thiết kế vật lý.
Thẻ được thiết kế theo tiêu chuẩn ISO/IEC 7810 với kích thước 85.60 mm × 53.98 mm và góc bo tròn từ 2.88 mm – 3.48 mm. Bề mặt luôn hiển thị logo ngân hàng, thương hiệu thanh toán quốc tế (Visa, Mastercard, JCB), tên chủ thẻ và mã bảo mật CVV/CVC. Chức năng lõi của chúng là giao dịch qua máy POS, cổng thanh toán trực tuyến hoặc liên kết ví điện tử.
5 Điểm Khác Biệt Của Thẻ Tín Dụng Và Thẻ Ghi Nợ
Điểm khác biệt lớn nhất nằm ở nguồn tiền chi tiêu, trực tiếp định hình các điều kiện ràng buộc về chi phí và lịch sử tín dụng.
Thực tế minh chứng, người dùng thẻ tín dụng phải đối mặt với phí duy trì cao và rủi ro nợ xấu nếu trễ hạn. Điển hình như phí rút tiền thẻ tín dụng tại các máy ATM có có thể lên đến 4% tổng số tiền, kèm mức lãi suất dao động 12-40%/năm. Ngược lại, thẻ ghi nợ yêu cầu thủ tục đơn giản từ 15 tuổi, phí duy trì chỉ khoảng 60.000 – 100.000 đồng/năm và không ảnh hưởng đến điểm tín dụng CIC.
So Sánh Thẻ Tín Dụng Và Thẻ Ghi Nợ
Các tiêu chuẩn vận hành của hai dòng thẻ được đối chiếu trực tiếp qua hệ quy chiếu tài chính sau.
| Tiêu chí | Thẻ tín dụng (Credit Card) | Thẻ ghi nợ (Debit Card) |
| Nguồn tiền | Hạn mức tín dụng ngân hàng cấp | Số dư có sẵn trong tài khoản |
| Điều kiện mở thẻ | Cần chứng minh thu nhập, lịch sử tín dụng tốt | Chỉ cần Căn cước công dân/CMND |
| Chi phí | Phí thường niên cao, có tính lãi suất phạt | Phí rút tiền và phí duy trì thấp |
| Quyền lợi ưu đãi | Hoàn tiền, trả góp 0%, tích điểm thưởng | Hạn chế các chương trình khuyến mại |
| Rủi ro điểm tín dụng | Ảnh hưởng trực tiếp đến điểm tín dụng CIC | Không ảnh hưởng |
Thẻ Tín Dụng Và Thẻ Ghi Nợ Nên Chọn Thẻ Nào?
Mỗi công cụ thanh toán đều tồn tại những giới hạn và lợi ích riêng biệt tác động trực tiếp đến dòng tiền của người dùng.
Ưu Điểm Và Hạn Chế Khi Sử Dụng Thẻ Tín Dụng
Dòng thẻ này là hình thức tận dụng vốn của ngân hàng hiệu quả nhưng tiềm ẩn rủi ro nợ xấu nếu mất khả năng thanh toán.
Lợi thế cốt lõi là khả năng mua sắm ngay cả khi cạn kiệt ngân sách, tích lũy điểm tín dụng và đăng ký chương trình trả góp qua thẻ tín dụng với mức lãi suất 0%. Tuy nhiên, khách hàng phải chịu áp lực từ biểu phí thường niên cao và lãi suất phạt nặng nề nếu vi phạm kỳ sao kê.
Ưu Điểm Và Hạn Chế Khi Sử Dụng Thẻ Ghi Nợ
Thẻ mang lại sự an toàn tuyệt đối trong việc quản lý chi tiêu nhưng hạn chế về đòn bẩy tài chính khẩn cấp.
Nhờ cơ chế chỉ tiêu số tiền có sẵn và công nghệ gắn chip bảo mật, chủ thẻ kiểm soát được hạn mức tối đa, loại bỏ hoàn toàn nguy cơ nợ nần. Đổi lại, bạn sẽ không thể chi tiêu vượt ngân sách và ít được tiếp cận các đặc quyền hoàn tiền.
Nên Sử Dụng Thẻ Tín Dụng Hay Thẻ Ghi Nợ?
Quyết định lựa chọn phụ thuộc hoàn toàn vào thói quen chi tiêu và khả năng kỷ luật tài chính cá nhân. CB Bank gợi ý các chiến lược sau để tối ưu hóa nguồn vốn.
Khi Nào Nên Ưu Tiên Kiểm Soát Chi Tiêu Bằng Thẻ Ghi Nợ?
Phương án này đặc biệt phù hợp khi khách hàng muốn duy trì kỷ luật tiêu dùng nghiêm ngặt và giới hạn ngân sách sinh hoạt.
Nếu nhu cầu chính của bạn là chuyển khoản 24/7, rút tiền mặt thường xuyên và thanh toán hóa đơn cố định, thẻ ghi nợ sẽ cắt giảm tối đa các khoản phí phát sinh.
Khi Nào Nên Tận Dụng Nguồn Vốn Và Ưu Đãi Từ Thẻ Tín Dụng?
Bạn nên chọn dòng thẻ này khi sở hữu nguồn thu nhập ổn định và muốn thiết lập hồ sơ tín dụng vững chắc.
Công cụ này phát huy tối đa sức mạnh khi được dùng cho các khoản chi lớn, săn ưu đãi du lịch, mua sắm online hoặc xây dựng điểm tín dụng nhằm tiếp cận các gói vay vốn trong tương lai.
Giải Pháp Kết Hợp Cả Hai Thẻ Tín Dụng và Ghi Nợ Hoặc Sử Dụng Thẻ Đa Năng (Hybrid Card)
Sở hữu song song cả hai dòng thẻ hoặc sử dụng thẻ đa năng (Hybrid Card) là phương án định hình dòng tiền linh hoạt nhất.
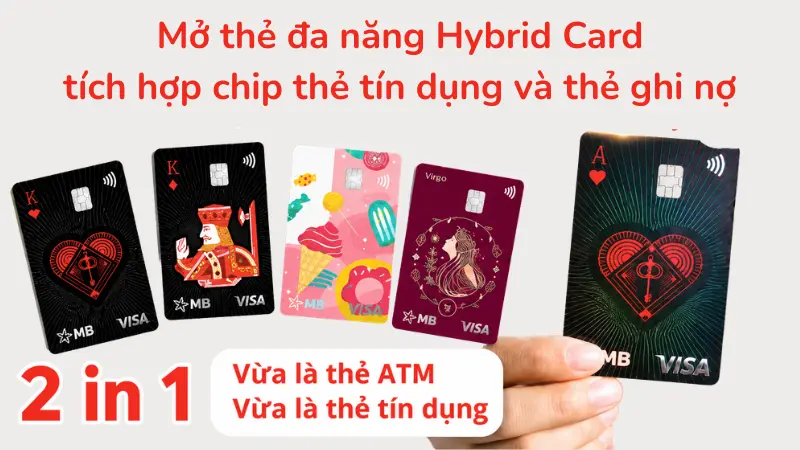
Thẻ ghi nợ sẽ phục vụ thanh toán thiết yếu, trong khi thẻ tín dụng vận hành như nguồn dự phòng khẩn cấp. Hiện nay, nhiều tổ chức triển khai dòng thẻ đa năng tích hợp cả 2 chip tín dụng và ghi nợ trên cùng một phôi vật lý. Khách hàng dễ dàng định danh eKYC và mở thẻ trực tuyến chỉ trong 3-10 phút thông qua các nền tảng như App Store hoặc Google Play.
Câu Hỏi Thường Gặp
Bởi vì bản chất tiền bị trừ trực tiếp vào tài khoản thanh toán khi quẹt thẻ, thao tác này hoàn toàn tương tự như việc “ghi nợ” vào tài khoản cá nhân.
Vì Visa và Mastercard chỉ là các tổ chức cung cấp hạ tầng thanh toán. Việc định danh là thẻ ghi nợ hay thẻ tín dụng được phân loại hoàn toàn dựa vào nguồn tiền chi tiêu thực tế.
Có. Khi dùng thẻ tín dụng, bạn đang chi tiêu bằng tiền của ngân hàng. Nếu xảy ra gian lận, bạn có quyền khiếu nại để tạm dừng thanh toán khoản vay đó lập tức.
Không. Về nguyên tắc, quy định hạn mức thẻ tín dụng chỉ cho phép bạn dùng để thanh toán hoặc rút tiền mặt tại máy ATM. Bạn không thể chuyển khoản hạn mức này sang thẻ ghi nợ.
Có. Hầu hết các ví điện tử như MoMo, ShopeePay, ZaloPay đều cho phép tích hợp đồng thời nhiều dòng thẻ. Tùy thuộc vào chính sách, bạn có thể linh hoạt đổi thẻ khi thanh toán hóa đơn.
Nếu bạn ưu tiên an toàn tài chính và kỷ luật ngân sách, thẻ ghi nợ là công cụ hoàn hảo. Nếu bạn cần đòn bẩy tài chính khẩn cấp và muốn tối ưu dòng tiền qua hoàn tiền, thẻ tín dụng sẽ đáp ứng tốt hơn. CB Bank lưu ý bạn luôn thanh toán dư nợ đúng hạn để bảo vệ điểm tín dụng. Tìm hiểu thêm về các chiến lược quản lý hạn mức thanh toán để khai thác tối đa công cụ ngân hàng số này.
1 bình luận
Viết bình luậnNội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Top 8 Thẻ Tín Dụng Đen: Phân Loại, Đặc Quyền & Điều Kiện – CBBank
[…] nguồn tiền sử dụng để giao dịch thanh toán hằng ngày. Để hiểu rõ hơn khi so sánh thẻ ghi nợ và thẻ tín dụng, bạn cần chú ý đến cơ chế ứng tiền. Thẻ tín dụng đen yêu cầu khách hàng […]