
Mở Nhiều Sổ Tiết Kiệm Có Ưu Điểm Và Hạn Chế Gì?
Khi có khoản tiền nhàn rỗi, nhiều người thường băn khoăn về việc nên dồn chung hay chia nhỏ tài khoản tiền gửi để tối đa hóa lợi nhuận và phòng ngừa rủi ro. Thực tế, mở nhiều sổ tiết kiệm giúp bảo toàn tối đa tiền lãi, đa dạng hóa các mức sinh lời và đảm bảo tính linh hoạt khi cần rút vốn gấp. Bài viết dưới đây sẽ phân tích chi tiết giải pháp quản lý tài chính này để người gửi có quyết định chính xác nhất.
Bạn đọc lưu ý: Thông tin mang tính tham khảo và chính sách ngân hàng có thể thay đổi. Vui lòng liên hệ trực tiếp ngân hàng để được hỗ trợ chính xác.
Có nên để tiền tiết kiệm ở cùng một nơi?
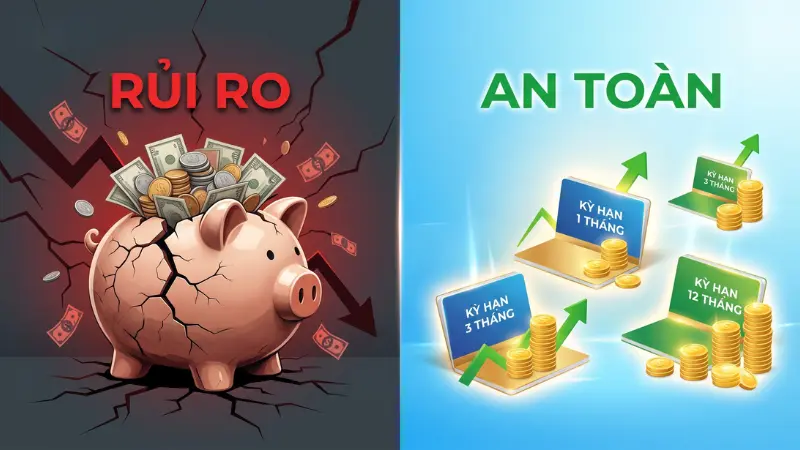
Không nên gửi toàn bộ khoản tích lũy vào duy nhất một tài khoản hoặc một tổ chức tài chính. Việc tập trung nguồn vốn vào một nơi khiến người gửi mất đi cơ hội hưởng các mức sinh lời ưu đãi từ những chính sách huy động vốn khác nhau. Thay vì dồn vốn, việc phân bổ linh hoạt vào các cuốn sổ tiết kiệm độc lập sẽ giúp bạn dễ dàng kiểm soát rủi ro thanh khoản trong mọi tình huống.
Bên cạnh đó, CB Bank đánh giá rủi ro lớn nhất là khi phát sinh nhu cầu tài chính đột xuất, việc rút vốn trước thời hạn sẽ khiến toàn bộ khoản tiền gửi bị áp dụng mức sinh lời không kỳ hạn (thường dưới 1%), gây thiệt hại lớn về lợi nhuận.
Tại sao nên mở nhiều sổ tiết kiệm?
Giải pháp phân chia nguồn tiền tích lũy mang lại lợi ích kép về mặt sinh lời và quản trị rủi ro tài chính hiệu quả.
Bảo toàn lãi suất khi rút tiền trước hạn
Chia nhỏ khoản gửi giúp bảo vệ nguyên vẹn mức sinh lời của các phần tiền không bị tác động khi người dùng cần thanh khoản gấp. Theo quy định hiện hành về việc rút tiền gửi trước hạn, phần vốn rút ra chỉ được hưởng mức sinh lời không kỳ hạn.
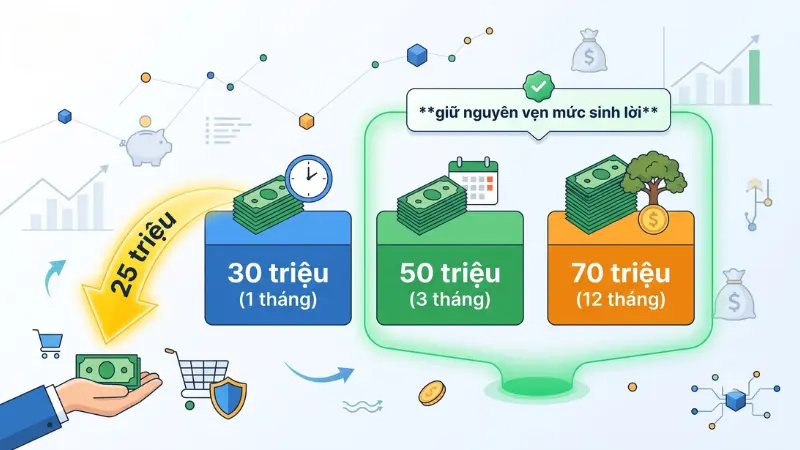
Thực tế minh chứng qua trường hợp anh Bình chia khoản tiền nhàn rỗi 150 triệu đồng thành 3 phần độc lập có kỳ hạn khác nhau. Anh dành 30 triệu đồng kỳ hạn 1 tháng để dự phòng, 50 triệu đồng kỳ hạn 3 tháng và 70 triệu đồng kỳ hạn 12 tháng.
Khi có việc gấp cần 25 triệu đồng, anh chỉ cần tất toán khoản 30 triệu. Hai phần còn lại (120 triệu đồng) vẫn được giữ nguyên vẹn mức sinh lời tốt ban đầu.
Đa dạng kỳ hạn và tối ưu lãi suất
Phương pháp mở nhiều sổ tiết kiệm cho phép người gửi linh hoạt lựa chọn và kết hợp nhiều kỳ hạn khác nhau để tối đa hóa lợi nhuận. Mỗi tài khoản sẽ được áp dụng và tính toán mức sinh lời hoàn toàn độc lập dựa trên chính sách lãi suất gửi tiết kiệm của từng thời điểm.
Điều này giúp dòng tiền luôn được vận hành với hiệu suất cao nhất thay vì bị khóa chặt vào một mức duy nhất trong thời gian dài.
Gửi thêm tiền tích lũy dễ dàng
Hiện nay, các tổ chức tín dụng thương mại tại Việt Nam chưa cho phép nộp thêm vốn vào tài khoản đang trong kỳ hạn. Việc tạo thêm các hợp đồng tiền gửi mới giúp người dùng ngay lập tức tối ưu khoản tiền rảnh rỗi phát sinh.
Thay vì chờ đợi đến ngày đáo hạn của hợp đồng cũ, khoản vốn mới sẽ ngay lập tức sinh lời dựa trên chính sách hiện hành ở thời điểm lập tài khoản.
Cách tính lãi suất tiết kiệm ngân hàng
Lợi nhuận tiền gửi được xác định chi tiết dựa trên số vốn gốc, tỷ lệ sinh lời và thời gian duy trì thực tế tại hệ thống.
Phương pháp tính lãi cuối kỳ
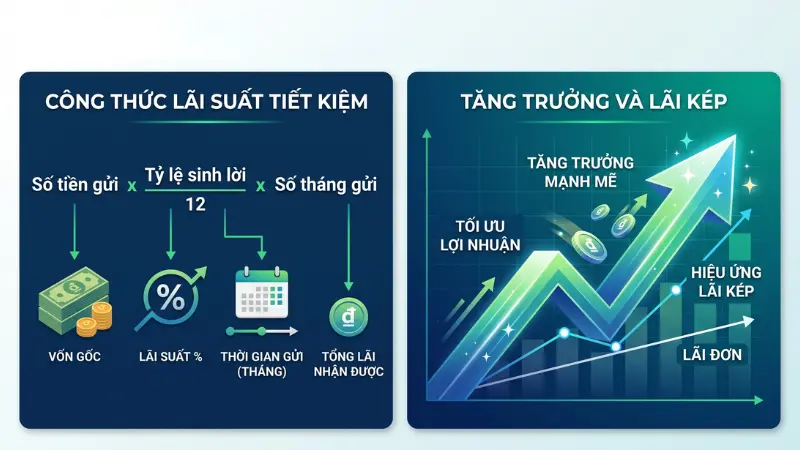
Lợi nhuận lãnh cuối kỳ là hình thức thanh toán một lần toàn bộ cả gốc lẫn lãi khi hợp đồng đáo hạn. Công thức xác định lợi nhuận bằng số tiền gửi nhân tỷ lệ sinh lời (%/năm) chia 12 và nhân với số tháng gửi. Đặc biệt nếu người dùng không rút vốn khi đến hạn, khoản tiền này có thể tiếp tục gia tăng mạnh mẽ theo sức mạnh của lãi kép.
Điển hình như trường hợp chị Vy thao tác trực tuyến với số vốn 60 triệu đồng kỳ hạn 6 tháng, tỷ lệ sinh lời 5.5%/năm.
| Tiêu chí | Chi tiết số liệu |
| Số tiền gốc | 60.000.000 VNĐ |
| Tỷ lệ sinh lời áp dụng | 5.5%/năm |
| Kỳ hạn | 6 tháng |
| Công thức tính | 60.000.000 x (5.5% / 12) x 6 |
| Tổng lãi cuối kỳ | 1.650.000 VNĐ |
Phương pháp tính lãi hàng tháng
Hình thức nhận lợi nhuận định kỳ hàng tháng giúp người gửi có ngay dòng tiền đều đặn phục vụ chi tiêu sinh hoạt mà không ảnh hưởng đến số vốn gốc. Quy trình nhận tiền này diễn ra hoàn toàn tách biệt với quy trình tất toán sổ tiết kiệm khi hợp đồng kết thúc. Công thức xác định lợi nhuận hàng tháng bằng số tiền gửi nhân tỷ lệ sinh lời (%/năm) và chia cho 12.
Chẳng hạn như trường hợp ông Hùng gửi 180 triệu đồng kỳ hạn 12 tháng, chọn nhận lợi tức định kỳ mỗi tháng với tỷ lệ 6%/năm.
| Tiêu chí | Chi tiết số liệu |
| Số tiền gốc | 180.000.000 VNĐ |
| Tỷ lệ sinh lời áp dụng | 6%/năm |
| Phương thức nhận | Định kỳ hàng tháng |
| Công thức tính | (180.000.000 x 6%) / 12 |
| Lãi nhận mỗi tháng | 900.000 VNĐ |
Giải đáp thắc mắc thường gặp
Trên 5 triệu đồng. Các chuyên gia tài chính khuyến nghị khi có khoản vốn lớn hơn 5 triệu đồng, người dùng đã có thể cân nhắc tách thành các phần nhỏ để đảm bảo linh hoạt thanh khoản và hạn chế rủi ro.
Không. Theo điều khoản sử dụng dịch vụ ngân hàng số, người dùng không thể nộp thêm vốn vào hợp đồng chưa đến hạn. Người gửi bắt buộc phải tạo một hợp đồng mới cho khoản tiền nhàn rỗi phát sinh.
Hưởng mức không kỳ hạn. Toàn bộ phần vốn tất toán trước thời gian cam kết sẽ chỉ được chi trả theo tỷ lệ sinh lời không kỳ hạn, thông thường ở mức rất thấp dưới 1%/năm.
Kiểm tra tính chính xác 100%. Bắt buộc đối chiếu kỹ lưỡng họ tên, thời gian, số vốn, tỷ lệ sinh lời và duy trì tính nhất quán của chữ ký nhằm phòng tránh rủi ro chiếm đoạt tài sản.
Báo ngay cho ngân hàng. Cần liên hệ hoặc đến trực tiếp chi nhánh gần nhất để thông báo sự cố, nhận hướng dẫn thực hiện các thủ tục xác minh và cấp lại chứng nhận sở hữu tài sản.
Tránh tự động tái tục sai mục đích. Nếu quên tất toán đúng hạn, hệ thống có thể tự động chuyển về trạng thái không kỳ hạn với mức sinh lời thấp, gây thiệt hại trực tiếp đến quyền lợi tài chính.
Việc mở nhiều sổ tiết kiệm là chiến lược quản lý tài chính thông minh giúp phân bổ rủi ro thanh khoản và đảm bảo dòng tiền luôn sinh lời tối đa. Phân chia nguồn vốn hợp lý vào các kỳ hạn khác nhau chính là chìa khóa bảo vệ tài sản an toàn. Để tìm hiểu thêm về các giải pháp quản lý tài chính ưu việt khác, vui lòng tham khảo chuyên mục tư vấn tối ưu hóa dòng tiền ngay tại đây.
1 bình luận
Viết bình luậnNội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Rút Tiền Tiết Kiệm Trước Thời Hạn: Lãi Suất Và Quy Định Mới – CBBank
[…] khoản cực kỳ hiệu quả. Thay vì dồn tiền vào một sổ lớn, việc áp dụng chiến lược mở nhiều sổ tiết kiệm cùng lúc (ví dụ 5 sổ, mỗi sổ 20 triệu đồng) sẽ giúp tối ưu rủi ro tài […]