
THẺ TÍN DỤNG DU LỊCH: LỢI ÍCH VÀ KINH NGHIỆM SỬ DỤNG
Thẻ tín dụng du lịch là loại thẻ tín dụng quốc tế được thiết kế chuyên biệt để thanh toán các dịch vụ du lịch toàn cầu. Công cụ tài chính này giúp người dùng tiết kiệm chi phí thông qua tính năng hoàn tiền, tích dặm bay và cung cấp bảo hiểm du lịch miễn phí. CB Bank gợi ý bạn đọc khám phá ngay các tiêu chí và lợi ích vượt trội của dòng thẻ này ở phần dưới đây.
Bạn đọc lưu ý: Các thông tin về chính sách, điều kiện, lãi suất, chương trình ưu đãi và biểu phí của các sản phẩm thẻ tín dụng du lịch được tổng hợp từ các nguồn tham khảo chung trên thị trường tại từng thời điểm và có thể thay đổi theo quy định pháp lý hoặc chính sách điều hành của các Ngân hàng trong từng thời kỳ. Để đảm bảo quyền lợi và nhận được các thông tin cập nhật chính xác nhất, người đọc vui lòng truy cập trực tiếp website chính thức của các ngân hàng phát hành hoặc liên hệ với các kênh hỗ trợ, đường dây nóng hotline chăm sóc khách hàng trước khi quyết định mở và ký hợp đồng sử dụng thẻ.
Thẻ Tín Dụng Du Lịch Là Gì Và Lý Do Nên Sử Dụng
Dòng thẻ thanh toán quốc tế này mang lại đặc quyền vượt trội cho những tín đồ xê dịch. Việc sở hữu một chiếc thẻ chuyên biệt sẽ tối ưu hóa hành trình khám phá và nghỉ dưỡng của khách hàng.
Thẻ Tín Dụng Du Lịch Quốc Tế Là Gì ?
Thẻ tín dụng du lịch quốc tế là công cụ thanh toán toàn cầu cho phép chủ thẻ chi tiêu trước và trả tiền sau trong một hạn mức nhất định.
Người dùng dễ dàng thanh toán các dịch vụ như đặt phòng, vé máy bay hay mua sắm tại hàng triệu điểm chấp nhận thẻ trên thế giới. Thẻ hoạt động dựa trên mạng lưới thanh toán quốc tế như Visa, Mastercard hay American Express.
Thẻ Tín Dụng Du Lịch Và Thẻ Tín Dụng Thông Thường Khác Nhau Như Thế Nào?
Sự khác biệt cốt lõi nằm ở hệ thống ưu đãi được thiết kế tối ưu hóa chi phí cho người có nhu cầu di chuyển cao.
Thay vì tập trung vào mua sắm hàng ngày, dòng thẻ này ưu tiên các tính năng như tích lũy dặm bay, phòng chờ hạng thương gia và miễn phí chuyển đổi ngoại tệ. Các ngân hàng cũng thường tích hợp sẵn gói bảo hiểm du lịch quốc tế miễn phí cho chủ thẻ.
4 nhóm đặc quyền dành cho thẻ tín dụng du lịch
Những lợi ích vàng dưới đây sẽ giúp hành trình của bạn trở nên an toàn và tiện nghi hơn:
- Tích dặm bay: Chi tiêu qua thẻ được quy đổi thành dặm thưởng để đổi vé máy bay hoặc nâng hạng ghế.
- Phòng chờ máy bay: Cung cấp quyền truy cập các phòng chờ hạng thương gia với không gian yên tĩnh và ẩm thực đa dạng.
- Bảo hiểm du lịch: Chi trả các chi phí y tế khẩn cấp, sự cố trễ chuyến hoặc thất lạc hành lý.
- Ưu đãi ngoại tệ: Áp dụng mức phí chuyển đổi ngoại tệ thấp hoặc hoàn tiền trực tiếp cho giao dịch quốc tế
6 Tiêu Chí Lựa Chọn Thẻ Tín Dụng Du Lịch
Việc so sánh kỹ lưỡng các thông số kỹ thuật sẽ giúp bạn tìm ra sản phẩm phù hợp nhất với thói quen chi tiêu. CB Bank đánh giá cao 6 yếu tố cốt lõi dưới đây khi mở thẻ quốc tế.
Phí giao dịch ngoại tệ và tỷ giá chuyển đổi
Phí chuyển đổi ngoại tệ lý tưởng cho thẻ du lịch thường dao động từ 2% đến 4% giá trị giao dịch.
Khách hàng nên ưu tiên các dòng thẻ miễn phí hoàn toàn hoặc có chính sách hoàn tiền bù đắp chi phí ngoại tệ. Việc sử dụng thẻ cần tuân thủ quy định về quản lý ngoại hối của Ngân hàng Nhà nước để đảm bảo minh bạch tài chính.
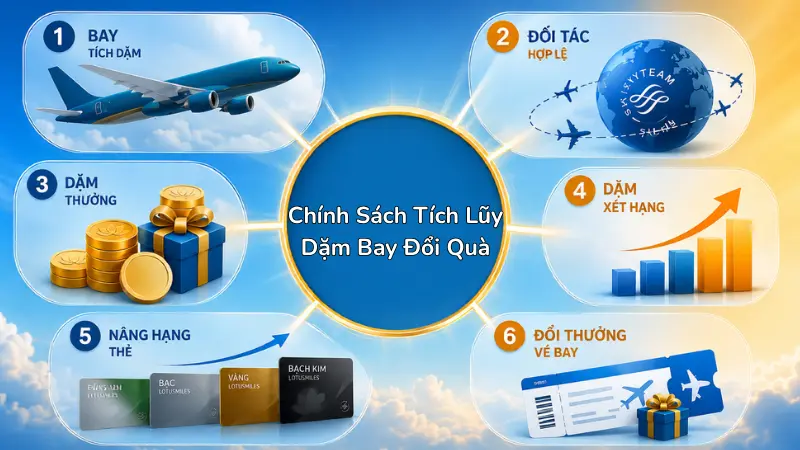
Tỷ lệ hoàn tiền và chính sách tích lũy dặm bay
Cơ chế hoàn tiền hoặc tích điểm được áp dụng mạnh mẽ cho nhóm ngành nhà hàng, khách sạn và mua sắm quốc tế.
Ví dụ, thẻ TPBank EVO hoàn tiền đến 10% cho các giao dịch đặt phòng và tour trực tuyến. Trong khi đó, dòng Shinhan Visa Travel cho phép tích lũy 1 dặm thưởng cho mỗi 25.000 VNĐ chi tiêu.
Sử Dụng Phòng Chờ Thương Gia Sân Bay Quốc Tế
Quyền truy cập phòng chờ VIP là tiêu chuẩn mặc định trên các dòng thẻ du lịch phân khúc cao cấp.
Chủ thẻ được cấp số lượt sử dụng miễn phí hàng năm thông qua các mạng lưới toàn cầu như DragonPass hoặc Mastercard Travel Pass. Nhiều ngân hàng còn tặng thêm lượt Fast Track giúp ưu tiên làm thủ tục nhanh tại sân bay.
Quyền lợi bảo hiểm du lịch và bảo vệ hành lý
Gói bảo hiểm du lịch là lớp bảo vệ tài chính vững chắc trước các rủi ro phát sinh trong hành trình.
Các dòng thẻ Platinum, Signature thường bồi thường lên tới hàng chục tỷ đồng cho sự cố y tế hoặc tai nạn. Chẳng hạn, thẻ ACB Visa Signature cung cấp gói bảo hiểm du lịch toàn cầu trị giá lên tới 500.000 USD.
Hạn mức tín dụng đáp ứng nhu cầu chi tiêu quốc tế
Hạn mức tín dụng cần đủ lớn để đáp ứng nhu cầu chi trả các dịch vụ giá trị cao và chi phí dự phòng.
Thông thường, hạn mức thẻ tín dụng được duyệt sẽ từ vài chục đến hàng trăm triệu đồng dựa vào thu nhập và điểm tín dụng. Việc sở hữu hạn mức dồi dào giúp du khách thoải mái mua sắm mà không lo gián đoạn thanh toán.
Dịch vụ hỗ trợ khẩn cấp toàn cầu và CSKH 24/7
Hệ thống tổng đài 24/7 và mạng lưới liên kết quốc tế đảm bảo xử lý kịp thời mọi rủi ro tại nước ngoài.
Người dùng có thể yêu cầu khóa thẻ khẩn cấp hoặc ứng tiền mặt thông qua dịch vụ hỗ trợ toàn cầu. Dịch vụ Visa Concierge trên các dòng thẻ cao cấp còn hỗ trợ đặt chỗ nhà hàng và tư vấn du lịch tận tình.
Đánh Giá Các Dòng Thẻ Tín Dụng Du Lịch Năm 2026
Thị trường hiện nay cung cấp đa dạng các dòng thẻ với thế mạnh riêng biệt về tích dặm hoặc những dòng thẻ tín dụng hoàn tiền hấp dẫn. Việc lựa chọn phụ thuộc trực tiếp vào mục đích và ngân sách của từng cá nhân.
Phân khúc thẻ tín dụng cao cấp (Signature / World / Premier)
Các dòng thẻ Signature hay World mang đến hệ sinh thái đặc quyền thượng lưu cho khách hàng có thu nhập cao.
Bảng so sánh dưới đây chi tiết hóa các đặc quyền nổi bật của một số dòng thẻ tiêu biểu:
| Tên Thẻ | Ưu Đãi Hoàn Tiền / Dặm Bay | Đặc Quyền Sân Bay / Du Lịch |
| MB Priority Visa Signature | Hoàn tiền ngoại tệ đến 4.200.000 VNĐ | 8 lượt phòng chờ nội địa, quy đổi Fast Track |
| ACB Visa Signature | Hoàn 10% đặt phòng, vé máy bay | Miễn phí phòng chờ Dragon Pass mỗi quý |
| Techcombank Visa Signature | Hoàn 10% chi tiêu khách sạn, nhà hàng | Bảo hiểm du lịch 11.7 tỷ VNĐ, phòng chờ thương gia |
| HSBC TravelOne | Tích lũy 3x điểm thưởng chi tiêu quốc tế | 6 lượt phòng chờ toàn cầu, giảm giá di chuyển Be |
Quy trình và thủ tục đăng ký mở thẻ tín dụng du lịch
Các ngân hàng đã tối ưu hóa quy trình cấp thẻ nhằm mang lại sự thuận tiện tối đa cho người dùng. Khách hàng chỉ cần đáp ứng các tiêu chuẩn cơ bản về tài chính và nhân thân.
Điều kiện xét duyệt mở thẻ tín dụng du lịch
Điều kiện tiên quyết là khách hàng phải từ 18 tuổi trở lên (hoặc 21 tuổi tùy ngân hàng) và không có nợ xấu.
Người mở thẻ cần chứng minh nguồn thu nhập hàng tháng ổn định, thường từ 15 triệu đồng trở lên đối với các dòng thẻ cao cấp. Các ngân hàng sẽ truy xuất lịch sử giao dịch để đảm bảo điểm tín dụng đạt chuẩn.
Hồ Sơ Và Các Chứng Từ
Hồ sơ mở thẻ yêu cầu cung cấp đầy đủ giấy tờ tùy thân và minh chứng năng lực tài chính.
Người dùng cần chuẩn bị CMND/CCCD hoặc Hộ chiếu nguyên vẹn. Đi kèm với đó là bản sao kê lương ngân hàng trong 3 tháng gần nhất hoặc hợp đồng lao động hợp lệ.
Các phương thức đăng ký mở thẻ
Khách hàng có thể linh hoạt chọn đăng ký online qua website hoặc nộp hồ sơ vật lý tại chi nhánh. Việc đăng ký trực tuyến trên ứng dụng ngân hàng giúp tiết kiệm thời gian đi lại và thao tác cực kỳ nhanh gọn.
Kinh nghiệm sử dụng thẻ tín dụng tại nước ngoài an toàn
Sử dụng thẻ thông minh giúp bảo vệ tài sản và tối ưu chi phí trong mọi chuyến xuất ngoại. Khách hàng cần lưu ý các biện pháp phòng ngừa rủi ro cơ bản sau.
Thông báo lịch trình du lịch cho ngân hàng phát hành
Việc thông báo trước lịch trình cho ngân hàng ngăn chặn nguy cơ thẻ bị khóa tự động do phát sinh giao dịch lạ.
Chủ thẻ có thể gọi trực tiếp lên tổng đài hoặc chủ động bật tính năng “Sử dụng ở nước ngoài” trên ứng dụng di động. Điều này đảm bảo quá trình thanh toán tại quốc gia đích diễn ra suôn sẻ.
Lưu ý về lựa chọn loại tiền tệ khi thanh toán
Khi thanh toán qua máy POS tại nước ngoài, khách hàng phải luôn chọn giao dịch bằng đồng tiền bản địa.
Quyết định này giúp tránh rủi ro từ tỷ giá chuyển đổi kép (DCC) vốn cực kỳ đắt đỏ. Nhờ vậy, chi phí thực tế cho mỗi món hàng sẽ không bị đội lên quá cao.
Rủi ro chi phí khi rút tiền mặt tại ATM quốc tế
Việc rút tiền mặt bằng thẻ tại nước ngoài sẽ kích hoạt khoản phí rút tiền thẻ tín dụng rất lớn (thường từ 3% – 4%).
Đồng thời, hệ thống sẽ tính lãi suất ngay lập tức trên số tiền vừa rút. Giải pháp thay thế hoàn hảo là sử dụng thẻ ghi nợ (Debit card) để rút ngoại tệ khi thực sự cần thiết.
Giải pháp bảo mật thông tin thẻ và lịch sử giao dịch
Bảo mật thẻ bằng mã PIN và thiết lập xác thực hai lớp (OTP) là yêu cầu bắt buộc để chống gian lận. Người dùng tuyệt đối không thanh toán thẻ qua các mạng wifi công cộng kém an toàn. Để nắm rõ các thao tác khóa thẻ khẩn cấp, khách hàng nên tham khảo liên hệ hotline ngân hàng ngay khi phát hiện bất thường.
Câu Hỏi Thường Gặp
Có. Mạng lưới chấp nhận thẻ American Express hiện nay hẹp hơn so với Visa hay Mastercard. Do đó, người dùng luôn phải kiểm tra trước với cửa hàng xem họ có hỗ trợ quẹt thẻ Amex hay không.
Thỏa mãn điều kiện chi tiêu. Ngân hàng thường tự động hoàn phí hoặc miễn phí thường niên nếu tổng chi tiêu trong năm của bạn đạt một hạn mức nhất định.
Để dự phòng rủi ro. Việc mang theo hai thẻ tín dụng (Visa, Mastercard, JCB) từ các tổ chức khác nhau giúp bạn vẫn có công cụ thanh toán trong trường hợp một thẻ bị lỗi, mất cắp hoặc bị khóa đột ngột.
Phát sinh phí phạt và nợ xấu. Bạn sẽ phải chịu phí trả chậm và lãi suất cao. Đáng chú ý, lịch sử trễ hạn sẽ bị ghi nhận lên hệ thống thông tin tín dụng CIC, làm giảm điểm tín dụng và cản trở việc vay vốn sau này.
Việc sở hữu một chiếc thẻ tín dụng du lịch chính là chìa khóa mở ra những chuyến đi tiết kiệm, an toàn và ngập tràn đặc quyền cao cấp. Căn cứ vào nhu cầu tích lũy dặm bay hay hoàn tiền, hãy lựa chọn sản phẩm phù hợp nhất để tối ưu hóa ngân sách cá nhân. CB Bank khuyến nghị bạn đọc nhanh chóng liên hệ với các tổ chức tài chính uy tín để đăng ký mở thẻ và sẵn sàng tận hưởng trọn vẹn những hành trình khám phá thế giới ngay hôm nay.
1 bình luận
Viết bình luậnNội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Thẻ Tín Dụng Doanh Nghiệp Là Gì? Điều Kiện Và Cách Mở Thẻ – CBBank
[…] mang theo. Đặc biệt trong các chuyến công tác xa, việc kết hợp sử dụng các sản phẩm thẻ tín dụng du lịch sẽ giúp doanh nghiệp tối ưu hóa đáng kể chi phí lưu trú và di […]