Thẻ Tiêu Trước Trả Sau: Điều Kiện, Quy Trình Và Cách Sử Dụng
Bạn đọc lưu ý: Thông tin bài viết chỉ mang tính tham khảo và chính sách có thể thay đổi theo thời điểm. Khách hàng vui lòng liên hệ trực tiếp ngân hàng để được hỗ trợ chính xác nhất.
Thẻ tiêu trước trả sau là công cụ thanh toán cho phép khách hàng sử dụng trước một khoản tiền trong phạm vi hạn mức tín dụng do ngân hàng cấp. Công cụ này giúp người dùng mua sắm, thanh toán hóa đơn linh hoạt ngay cả khi tài khoản thanh toán không có sẵn tiền mặt tại thời điểm giao dịch. Nắm vững cơ chế hoạt động và thủ tục pháp lý sẽ giúp bạn tận dụng tối đa các đặc quyền tài chính từ chiếc thẻ này.
Thẻ tiêu trước trả sau là gì ?
Công cụ tài chính này hoạt động dựa trên nguyên tắc cấp vốn tạm thời từ ngân hàng, yêu cầu người dùng tuân thủ nghiêm ngặt chu kỳ thanh toán dư nợ để tối ưu hóa quyền lợi miễn lãi.
Cơ chế vận hành thẻ tiêu trước trả sau
Bản chất của thẻ là tổ chức tín dụng ứng trước tiền cho các giao dịch mua sắm, sau đó chủ thẻ hoàn trả số tiền đã sử dụng sau mỗi kỳ sao kê. Pháp luật không quy định số ngày miễn lãi; mỗi ngân hàng tự quy định, thường lên đến 45-55 ngày (ví dụ Biểu phí VIB Super Card (từ 19/03/2026) miễn lãi đến 55 ngày cho giao dịch mua sắm, hạn thanh toán là 25 ngày sau ngày sao kê). Nếu hoàn trả đầy đủ tổng dư nợ đúng hạn, khách hàng không phải chịu lãi cho các giao dịch mua sắm.
Ví dụ giả định: chu kỳ sao kê vào ngày 20 hằng tháng và hạn thanh toán là ngày 05 tháng kế tiếp. Khi thực hiện giao dịch 15.000.000 VNĐ vào ngày 21/03, toàn bộ khoản dư nợ này được miễn lãi đến hết ngày 05/05 (tổng cộng 45 ngày) nếu thanh toán đủ đúng hạn.
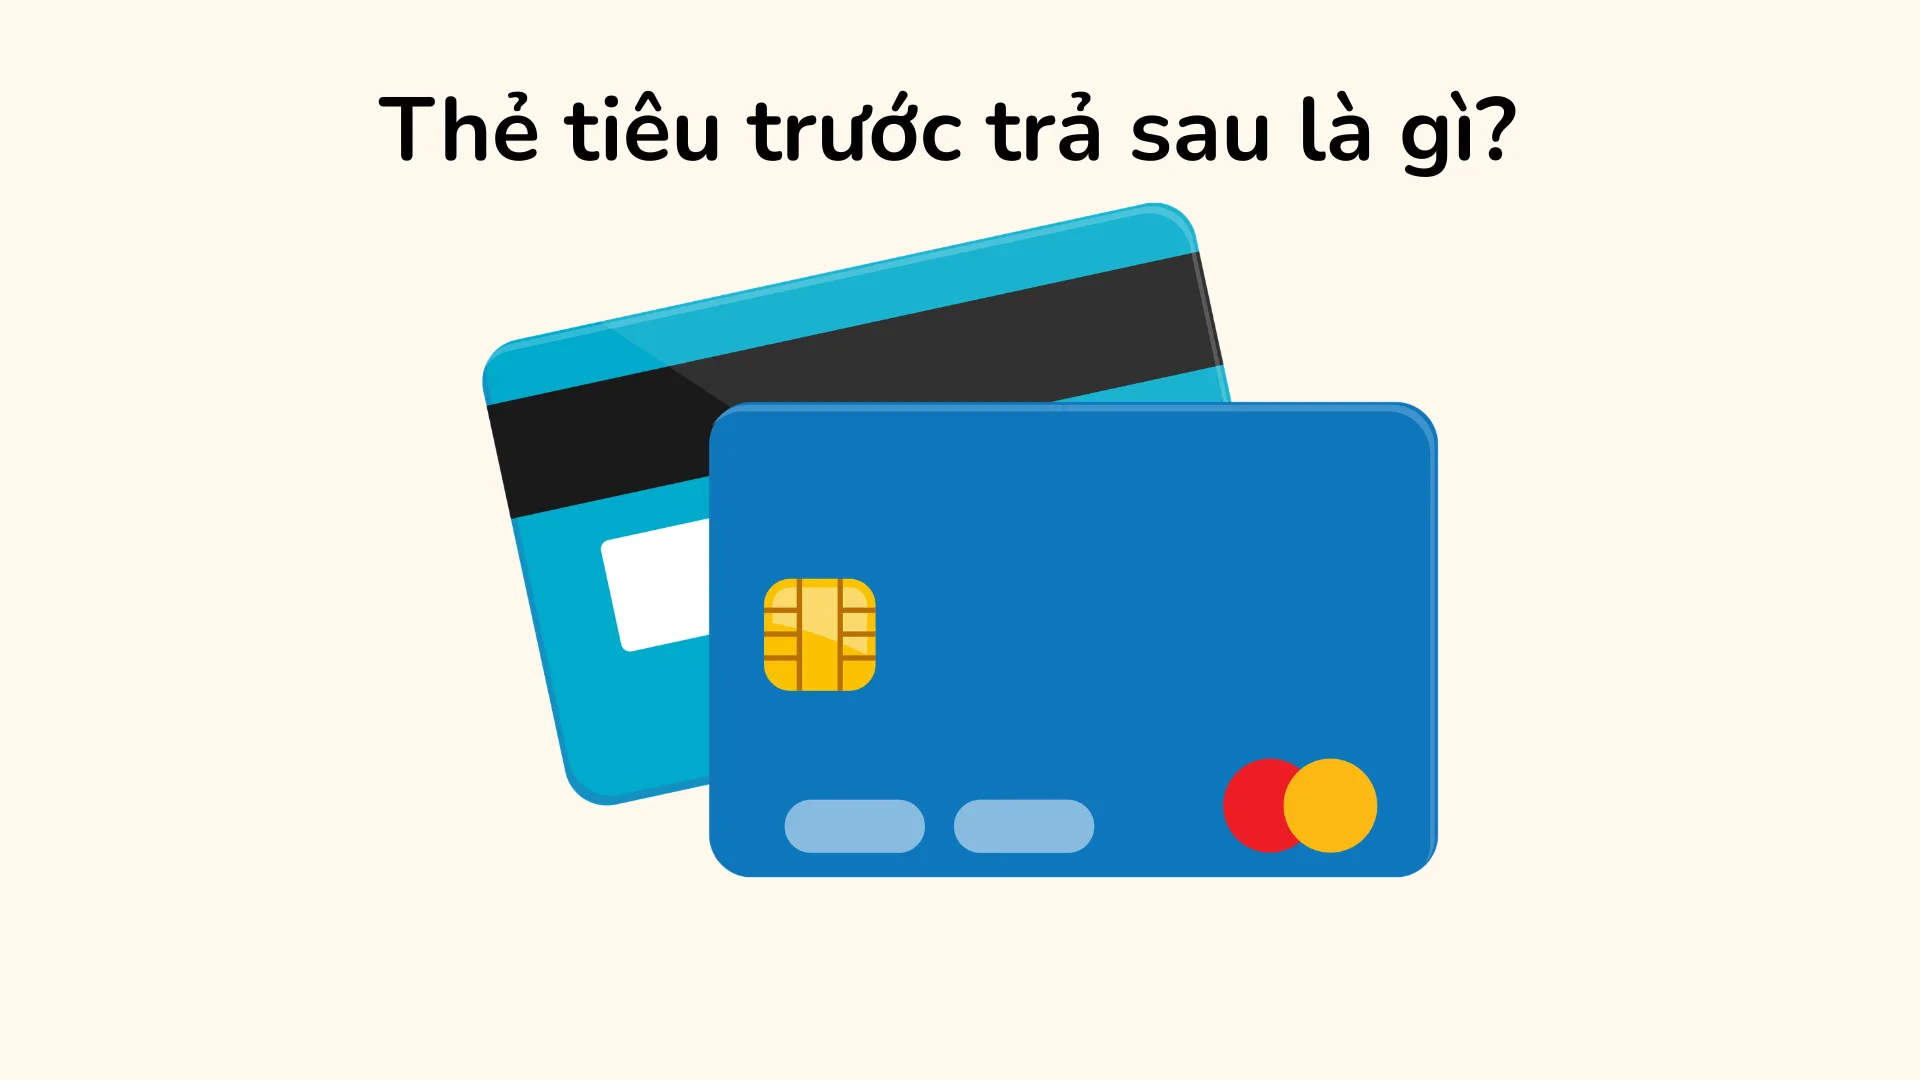
Đặc điểm nhận diện mặt trước và mặt sau thẻ tín dụng
Thiết kế vật lý của thẻ bao gồm các yếu tố nhận diện và bảo mật được quy chuẩn trên toàn cầu nhằm đảm bảo an toàn giao dịch.
Mặt trước thẻ hiển thị rõ nét tên chủ thẻ, dãy 16 số thẻ tín dụng định danh, logo ngân hàng phát hành, chip bảo mật EMV thông minh và dải từ truyền thống. Mặt sau tích hợp bảng chữ ký xác thực người dùng, mã bảo mật CVV/CVC gồm 3-4 chữ số và thông tin chi tiết của tổ chức phát hành. CBBank lưu ý người dùng cần bảo mật tuyệt đối chuỗi mã CVV/CVC này để phòng tránh rủi ro gian lận trực tuyến.
Làm thế nào để đăng ký thẻ tiêu trước trả sau?
Việc phê duyệt cấp hạn mức tín dụng phụ thuộc hoàn toàn vào khung pháp lý hiện hành của Ngân hàng Nhà nước và bộ hồ sơ chứng minh thu nhập thực tế của từng cá nhân.
Điều kiện mở thẻ theo quy định pháp luật
Theo Điều 15 Thông tư 18/2024/TT-NHNN, cá nhân từ đủ 18 tuổi được dùng thẻ tín dụng; người từ đủ 15 tuổi đến chưa đủ 18 tuổi không bị mất hoặc hạn chế năng lực hành vi dân sự cũng được dùng thẻ, tùy chính sách của từng ngân hàng. Người nước ngoài cư trú hợp pháp có thể mở thẻ với thời hạn thẻ không vượt thời hạn cư trú còn lại. Ngân hàng cũng xem xét lịch sử tín dụng CIC của khách hàng.
Hồ sơ chứng minh nhân thân và năng lực tài chính
Bộ hồ sơ xét duyệt tiêu chuẩn gồm giấy tờ tùy thân (CCCD gắn chip hoặc Hộ chiếu), giấy tờ chứng minh địa chỉ cư trú và tài liệu xác thực nguồn thu nhập hằng tháng, phổ biến nhất là hợp đồng lao động và sao kê lương qua tài khoản ngân hàng trong 3 tháng gần nhất. Yêu cầu cụ thể khác nhau theo từng ngân hàng.
Ví dụ giả định: một nhân viên văn phòng 28 tuổi, lương chuyển khoản 9.000.000 VNĐ/tháng, nộp CCCD gắn chip, hợp đồng lao động và sao kê tài khoản nhận lương 3 tháng gần nhất; hạn mức được duyệt phụ thuộc vào đánh giá của từng ngân hàng.
Quy trình làm thẻ tiêu trước trả sau
Khách hàng có quyền linh hoạt lựa chọn phương thức định danh điện tử (eKYC) trên nền tảng số hoặc nộp hồ sơ giấy truyền thống để phát hành thẻ nhanh chóng.
Các bước đăng ký mở thẻ online
Quá trình phát hành thẻ điện tử diễn ra trực tiếp trên ứng dụng di động hoặc website của ngân hàng. Người dùng điền biểu mẫu thông tin cá nhân, tải lên giấy tờ và xác thực khuôn mặt sinh trắc học; theo Thông tư 18/2024/TT-NHNN, phát hành thẻ bằng phương tiện điện tử phải thu thập sinh trắc học và đối chiếu khớp đúng. Thời gian xét duyệt tùy từng ngân hàng.
Các bước làm thẻ trực tiếp tại quầy giao dịch
Khách hàng mang bộ hồ sơ đã chuẩn bị đến chi nhánh hoặc phòng giao dịch của ngân hàng trong giờ hành chính. Chuyên viên tư vấn sẽ tiếp nhận, kiểm tra thông tin và hỗ trợ hoàn thiện đơn đăng ký. Thời gian nhận thẻ vật lý tùy từng ngân hàng, hãy hỏi cụ thể khi nộp hồ sơ.
Có những dòng thẻ tiêu trước trả sau nào phổ biến?
Thị trường sản phẩm thẻ tín dụng hiện nay phân hóa vô cùng đa dạng dựa trên phạm vi chấp nhận thanh toán và hệ thống đặc quyền thiết kế riêng cho từng phân khúc người dùng.
Phân loại theo phạm vi thanh toán nội địa và quốc tế
Thẻ tín dụng nội địa giới hạn phạm vi giao dịch tại các điểm chấp nhận thẻ trong nước, mang ưu thế rõ rệt về mức phí thường niên và phí giao dịch thấp. Ngược lại, thẻ tín dụng quốc tế (mang thương hiệu Visa, Mastercard, JCB) cho phép khách hàng thanh toán linh hoạt trên toàn cầu, hỗ trợ giao dịch đa ngoại tệ và phù hợp tối đa với nhu cầu mua sắm trực tuyến xuyên biên giới.
Phân loại theo nhu cầu chi tiêu và đặc quyền
Mỗi dòng thẻ cao cấp đều được tích hợp hệ sinh thái ưu đãi riêng biệt nhằm tối ưu hóa lợi ích tài chính cho từng nhóm khách hàng chuyên biệt.
Nhóm thẻ tiêu trước trả sau dành cho giới trẻ
Dòng thẻ này tập trung mạnh vào sự linh hoạt, phù hợp hoàn hảo với phong cách sống năng động và xu hướng số hóa của thế hệ Gen Z. Điểm nhấn giá trị là các chính sách hoàn tiền hoặc tích điểm liên tục cho những giao dịch mua sắm trực tuyến, dịch vụ giải trí và công nghệ.
Nhóm thẻ tiêu trước trả sau tích điểm và hoàn tiền
Sản phẩm định vị rõ hướng tới nhóm khách hàng có tần suất giao dịch hàng ngày cao, mong muốn sinh lời tối đa từ các khoản chi tiêu thiết yếu. Tỷ lệ hoàn tiền vô cùng hấp dẫn được áp dụng rộng rãi trên nhiều danh mục như ẩm thực, giải trí, bảo hiểm y tế và giáo dục.
Nhóm thẻ tiêu trước trả sau dành cho gia đình
Đây là giải pháp tài chính thiết kế riêng để tối ưu hóa ngân sách sinh hoạt chung, đặc biệt chú trọng hỗ trợ các chi phí y tế và giáo dục cho con cái. Ngân hàng thường xuyên tích hợp tính năng trả góp 0% linh hoạt nhằm giúp các gia đình giảm thiểu áp lực quản lý dòng tiền hàng tháng.
Nhóm thẻ tiêu trước trả sau du lịch và trải nghiệm cao cấp
Dòng thẻ định vị phân khúc khách hàng cao cấp, cung cấp hệ thống đặc quyền phòng chờ sân bay thương gia và gói bảo hiểm du lịch toàn cầu. Chủ thẻ dễ dàng tích lũy quỹ dặm thưởng từ các giao dịch ngoại tệ để quy đổi vé máy bay, khách sạn hạng sang hoặc voucher du lịch.
Hướng dẫn sử dụng thẻ tiêu trước trả sau an toàn
Quản trị rủi ro bảo mật thông tin và lên kế hoạch phân bổ dòng tiền khoa học là hai nguyên tắc cốt lõi để tận dụng trọn vẹn lợi thế tín dụng miễn lãi.
Phương pháp chi tiêu tận dụng thời gian miễn lãi
Người dùng cần nắm vững ngày chốt sao kê và hạn chót thanh toán dư nợ để chủ động lên kế hoạch mua sắm vào đầu chu kỳ, qua đó tối đa hóa thời gian ân hạn không tính lãi. Đối với các khoản chi tiêu giá trị lớn, chủ thẻ nên linh hoạt chuyển đổi sang hình thức trả góp không lãi suất để dàn trải gánh nặng tài chính.
Ví dụ giả định: chủ thẻ mua thiết bị điện tử trị giá 18.000.000 VNĐ bằng thẻ tín dụng và đăng ký chuyển đổi trả góp 0% trong 6 tháng qua ứng dụng ngân hàng, số tiền thanh toán định kỳ cố định mỗi tháng là 3.000.000 VNĐ (chưa tính phí chuyển đổi nếu ngân hàng có thu).
Quy tắc quản lý dư nợ và bảo mật thẻ tín dụng
Khách hàng bắt buộc phải thanh toán toàn bộ dư nợ trước hạn chót để duy trì điểm lịch sử tín dụng tích cực trên hệ thống CIC và tránh mức lãi suất phạt trả chậm. CBBank lưu ý người dùng tuyệt đối không chia sẻ mã bảo mật CVV/CVC cho bên thứ ba, ưu tiên sử dụng tem vỡ che mã vật lý và duy trì thói quen kiểm tra biến động số dư qua ứng dụng.
Câu hỏi thường gặp về thẻ tiêu trước trả sau
Có, nhưng rất tốn kém. Phí ứng tiền mặt thường khoảng 3% đến 4,4% số tiền rút (tối thiểu 45.000-110.000 VNĐ tùy ngân hàng) và lãi bị tính ngay từ ngày rút. Tổng hạn mức rút tiền mặt thẻ tín dụng không quá 100 triệu đồng/tháng theo Thông tư 18/2024/TT-NHNN.
Tùy từng ngân hàng. Một số ngân hàng phát hành thẻ điện tử rất nhanh sau khi duyệt hồ sơ, còn thẻ vật lý thường cần vài ngày làm việc để in và giao.
Có. Nhiều ngân hàng cho đăng ký mở thẻ trực tuyến, trong đó khách hàng phải xác thực sinh trắc học theo quy định của Ngân hàng Nhà nước.
Có thể. Một số ngân hàng chấp nhận nguồn thu nhập thay thế như giấy phép kinh doanh hoặc thẻ tín dụng có tài sản bảo đảm (ví dụ sổ tiết kiệm); điều kiện cụ thể do từng ngân hàng quy định.
Mức phạt do từng ngân hàng quy định, thường gồm phí phạt chậm thanh toán cộng lãi trên dư nợ kể từ ngày giao dịch. Hãy xem biểu phí của ngân hàng bạn chọn.
Thường có. Nhiều ngân hàng thu phí thường niên nhưng miễn phí năm đầu hoặc miễn khi đạt mức chi tiêu theo quy định riêng.
Sở hữu chiếc thẻ tiêu trước trả sau mang đến quyền năng kiểm soát dòng tiền chủ động và gia tăng tiện ích mua sắm vượt trội nếu người dùng tuân thủ chặt chẽ các nguyên tắc thanh toán định kỳ. CBBank khuyến nghị bạn đánh giá kỹ lưỡng nhu cầu sinh hoạt thực tế và năng lực hoàn trả hàng tháng để đăng ký ngay dòng thẻ tín dụng phù hợp, chính thức bắt đầu hành trình kiến tạo lịch sử tài chính cá nhân vững chắc và an toàn.
Nguồn số liệu: Thông tư 18/2024/TT-NHNN (hiệu lực 01/07/2024), Thông tư 45/2025/TT-NHNN (hiệu lực 05/01/2026), Biểu phí VIB Super Card (từ 19/03/2026), đối chiếu ngày 24/10/2026. Quy định và biểu phí có thể thay đổi; hãy kiểm tra lại với ngân hàng phát hành trước khi mở thẻ.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.