Tài Khoản Đồng Sở Hữu: Quy Định Pháp Lý Và Cách Quản Lý Tài Sản Chung
Việc quản lý tài chính gia đình hay vốn kinh doanh bằng tài khoản đồng sở hữu giúp tháo gỡ triệt để những rào cản trong kiểm soát dòng tiền chung. Nếu thiếu cơ chế giám sát rõ ràng, các bên rất dễ phát sinh bất đồng hoặc đối mặt với rủi ro tự ý rút tiền gây mất cân bằng tài chính. Giải pháp này giúp công khai mọi giao dịch, chia sẻ trách nhiệm bình đẳng và tối ưu hóa hiệu quả sử dụng nguồn vốn. Dưới đây là thông tin chi tiết về điều kiện, quy trình mở và hướng dẫn xử lý tranh chấp an toàn dành cho bạn.
Bạn đọc lưu ý: Thông tin trong bài viết chỉ mang tính chất tham khảo tại thời điểm xuất bản. Quy định, lãi suất và thủ tục mở tài khoản đồng sở hữu có thể thay đổi theo chính sách của từng ngân hàng và quy định pháp luật hiện hành. Quý khách vui lòng liên hệ trực tiếp hotline hỗ trợ hoặc phòng giao dịch của ngân hàng liên quan để được cập nhật chính sách mới nhất.
Tài khoản đồng sở hữu là gì?
Tài khoản đồng sở hữu là tài khoản ngân hàng do hai hoặc nhiều cá nhân cùng đứng tên, chia sẻ quyền lợi và trách nhiệm quản lý. Công cụ này giúp minh bạch hóa thu chi và tối ưu nguồn vốn chung.
Việc nắm rõ bản chất và cơ chế hoạt động của hình thức tài khoản dùng chung sẽ giúp các bên chủ động hơn trong mọi giao dịch tài chính.
Quy định về số lượng đồng chủ sở hữu
Số lượng đồng chủ sở hữu bắt buộc phải từ hai người trở lên đối với một tài khoản chung. Tùy thuộc vào chính sách của từng ngân hàng, số lượng thành viên tối đa có thể dao động từ 2 đến 5 người. Các bên tham gia đều có quyền lợi, nghĩa vụ quản lý và giám sát ngang nhau trừ khi có văn bản thỏa thuận khác.
Phân biệt 2 cơ chế vận hành giao dịch của tài khoản đồng sở hữu
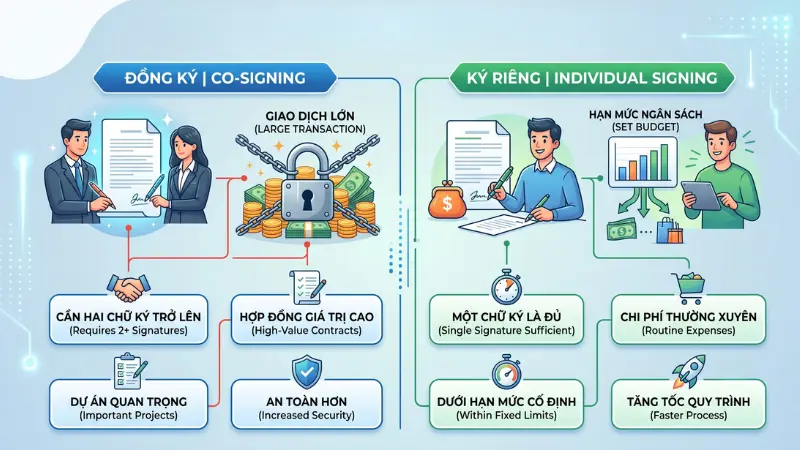
Cơ chế vận hành được chia thành hai hình thức chính là đồng ký và ký riêng. Đồng ký bắt buộc mọi giao dịch phát sinh phải có sự xác nhận, đồng thuận của tất cả các chủ tài khoản. Ngược lại, cơ chế ký riêng cho phép từng cá nhân tự do thực hiện các giao dịch độc lập dựa trên hạn mức số dư chung đã được thống nhất.
Thực tế minh chứng qua trường hợp Anh Minh và Chị Hoa cùng mở tài khoản đồng sở hữu, hai bên đã linh hoạt cài đặt cơ chế “Đồng ký” đối với mọi giao dịch chuyển tiền trên 30 triệu đồng, đồng thời đăng ký “Ký riêng” cho các khoản chi tiêu sinh hoạt dưới 3 triệu đồng/ngày qua ứng dụng ngân hàng.
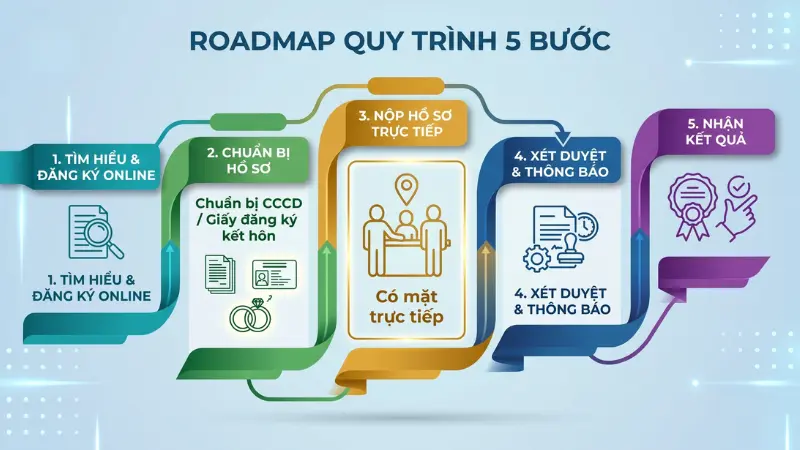
5 bước mở tài khoản đồng sở hữu tại quầy giao dịch ngân hàng
Quy trình thiết lập tài khoản chung đòi hỏi sự chuẩn bị kỹ lưỡng về mặt giấy tờ và sự hiện diện của tất cả các bên liên quan.
Lựa chọn ngân hàng có chính sách và hạn mức phù hợp
Người dùng cần chủ động so sánh, tìm hiểu các quy định cụ thể của từng tổ chức tín dụng về độ tuổi, số dư tối thiểu và chính sách phí dịch vụ. Việc ưu tiên các ngân hàng cung cấp nền tảng số hóa mạnh mẽ sẽ mang lại sự tiện lợi lâu dài trong quá trình quản lý.
Chuẩn bị đầy đủ bộ hồ sơ pháp lý theo quy định
Hồ sơ bắt buộc bao gồm các loại giấy tờ tùy thân còn hiệu lực như Căn cước công dân (CCCD), Chứng minh nhân dân (CMND) hoặc Hộ chiếu. Bên cạnh đó, ngân hàng có thể yêu cầu cung cấp thêm Sổ hộ khẩu, Giấy đăng ký kết hôn hoặc Đơn đề nghị mở tài khoản theo mẫu. Đối với nhóm hợp tác kinh doanh, giấy chứng nhận đăng ký doanh nghiệp hoặc thỏa thuận góp vốn là văn bản không thể thiếu.
Xác minh danh tính trực tiếp tại phòng giao dịch
Tất cả các chủ thể dự kiến đứng tên trên tài khoản phải trực tiếp có mặt tại chi nhánh hoặc phòng giao dịch ngân hàng. Quá trình này giúp giao dịch viên đối chiếu nhân diện, đảm bảo tính hợp pháp và ngăn chặn rủi ro giả mạo thông tin.
Thống nhất phương thức giao dịch, phân quyền và ký hợp đồng
Các bên đồng sở hữu sẽ cùng thảo luận để điền đầy đủ thông tin vào mẫu hồ sơ, chốt phương thức quản lý đồng ký hay ký riêng. Sau khi đọc kỹ các điều khoản về quyền hạn và trách nhiệm, tất cả thành viên sẽ trực tiếp ký tên xác nhận vào hợp đồng để đảm bảo tính đồng thuận.
Nộp tiền kích hoạt và bắt đầu vận hành tài khoản
Tài khoản chung sẽ chính thức đi vào hoạt động ngay sau khi hoàn tất việc nộp tiền mặt hoặc nhận chuyển khoản từ ngân hàng khác. Các chủ sở hữu có thể tiến hành rút tiền, thanh toán hóa đơn hay quản lý trực tuyến thông qua ứng dụng ngân hàng số.
4 Lợi ích vượt trội khi mở tài khoản ngân hàng dùng chung
Việc đồng sở hữu tài khoản mang lại nhiều ưu điểm rõ rệt trong quản trị dòng tiền tập trung, cụ thể như sau:
- Minh bạch toàn bộ giao dịch: Mọi biến động số dư, lịch sử thu chi đều được hệ thống ghi nhận và sao kê chi tiết, giúp các bên dễ dàng đối chiếu, kiểm soát rủi ro.
- Tối ưu hóa nguồn tiền: Việc gộp chung nguồn vốn giúp nhanh chóng đạt mức số dư tối thiểu yêu cầu và tạo lợi thế khi gửi tiết kiệm hoặc đầu tư.
- San sẻ trách nhiệm tài chính: Rủi ro và lợi ích được chia đều, từ đó tạo nền tảng vững chắc để cùng đưa ra các quyết định chi tiêu lớn.
- Vận hành thanh toán linh hoạt: Tùy theo hạn mức và cơ chế đã thiết lập, các chủ thẻ có thể chủ động thanh toán hóa đơn, chuyển khoản mọi lúc mọi nơi.
Vợ chồng và đối tác kinh doanh có nên mở tài khoản đồng sở hữu?
Việc sử dụng chung một tài khoản mang lại lợi thế lớn nhưng cũng đòi hỏi mức độ tin tưởng và sự đồng thuận cao. CB Bank lưu ý các bên cần đánh giá kỹ nhu cầu thực tế trước khi tiến hành ký kết hợp đồng.
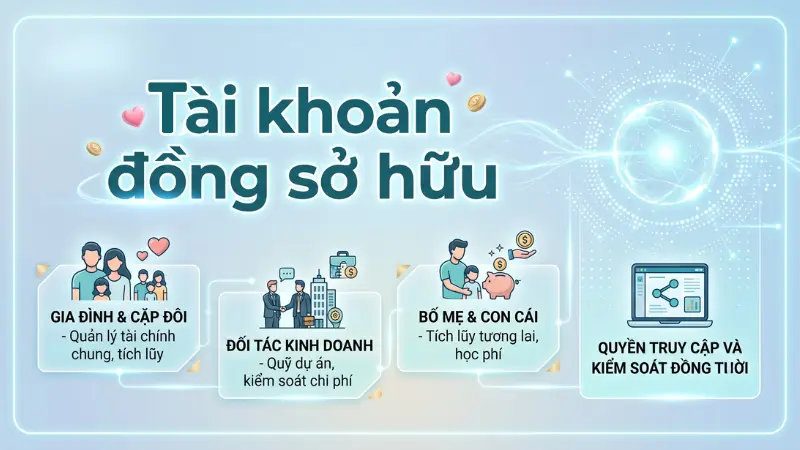
Mức độ phù hợp đối với việc quản lý chi tiêu gia đình
Hình thức này là công cụ hoàn hảo giúp các cặp vợ chồng dễ dàng gộp chung thu nhập để trang trải sinh hoạt phí và thanh toán nợ. Đây còn là giải pháp xây dựng quỹ tiết kiệm dài hạn cho các mục tiêu mua nhà, mua xe, đồng thời thắt chặt sự gắn kết, minh bạch trong đời sống hôn nhân.
Những nguyên tắc thỏa thuận bắt buộc giữa các bên trước khi đặt bút ký
Trước khi mở thẻ, các bên bắt buộc phải ngồi lại thảo luận rõ ràng về tỷ lệ đóng góp vốn và mục đích sử dụng số tiền. Cần thống nhất quy tắc ra quyết định đối với các giao dịch lớn và vạch sẵn phương án xử lý cụ thể nếu xảy ra tranh chấp sau này.
Điều kiện và bộ hồ sơ pháp lý cần chuẩn bị trước khi đến ngân hàng
Để quá trình phê duyệt diễn ra thuận lợi, việc đáp ứng các tiêu chuẩn về mặt pháp lý là yêu cầu tiên quyết.
Điều kiện về năng lực hành vi dân sự và giấy tờ tùy thân hợp lệ
Tất cả các bên tham gia bắt buộc phải là cá nhân có đầy đủ năng lực pháp lý và năng lực hành vi dân sự theo quy định. Giấy tờ chứng minh danh tính như CMND/CCCD hoặc Hộ chiếu phải còn trong thời hạn hiệu lực. Căn cứ theo Bộ Luật Dân sự về năng lực hành vi dân sự, người tham gia phải tự chịu trách nhiệm trước pháp luật về hợp đồng đã ký kết.
Yêu cầu về quan hệ pháp lý và sự có mặt bắt buộc của tất cả các bên
Mối quan hệ giữa các đồng chủ sở hữu (vợ chồng, người thân, đối tác kinh doanh) phải được chứng minh rõ ràng thông qua giấy đăng ký kết hôn hoặc hợp đồng góp vốn. Ngân hàng quy định nghiêm ngặt về việc mọi cá nhân có tên trên tài khoản phải trực tiếp có mặt để ký xác nhận, không chấp nhận hình thức ủy quyền mở tài khoản.
Rủi ro tài chính khi vận hành tài khoản dùng chung
Sự thiếu minh bạch hoặc bất đồng quan điểm trong quá trình vận hành có thể dẫn đến việc một bên tự ý rút tiền, sử dụng sai mục đích gây thâm hụt ngân sách. Điểm rủi ro cốt lõi là nếu một thành viên phát sinh nợ xấu hoặc mất khả năng thanh toán, các chủ sở hữu còn lại phải chịu trách nhiệm liên đới và dùng tài sản chung để thanh toán khoản nợ đó. Ngoài ra, việc không bảo mật mã OTP hay thông tin Internet Banking dễ dẫn đến nguy cơ rò rỉ dữ liệu, gây thất thoát tài sản.
3 cấp độ xử lý khi xảy ra tranh chấp tài sản đồng sở hữu
Khi phát sinh mâu thuẫn vượt tầm kiểm soát, việc áp dụng tuần tự các bước giải quyết sẽ giúp bảo vệ quyền lợi hợp pháp cho các bên.
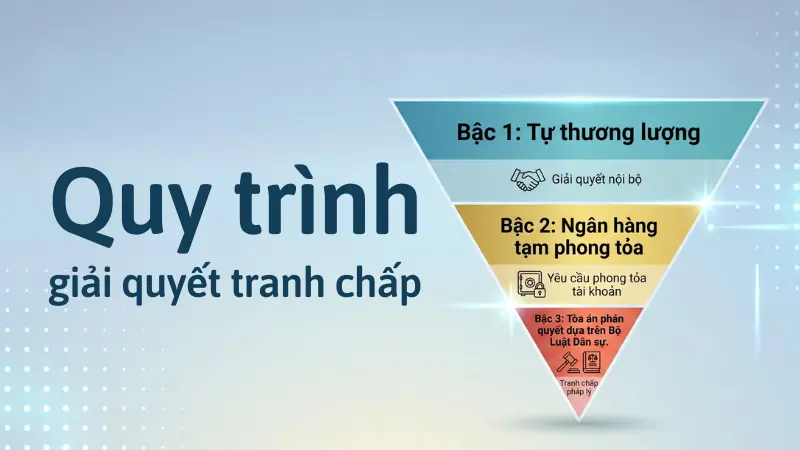
Tự thương lượng và đối thoại dựa trên thỏa thuận hợp đồng ban đầu
Biện pháp tối ưu nhất luôn là chủ động đối thoại, tìm kiếm tiếng nói chung dựa trên các điều khoản đã ký kết lúc mở tài khoản. Giải pháp hòa giải nội bộ này giúp bảo vệ mối quan hệ tốt đẹp và giảm thiểu rắc rối pháp lý kéo dài.
Can thiệp trung gian và cơ chế tạm phong tỏa/đóng tài khoản của Ngân hàng
Ngân hàng sẽ đóng vai trò trung gian hòa giải và bảo toàn số dư bằng cách tạm dừng mọi giao dịch thanh toán, phong tỏa tài khoản khi nhận được thông báo tranh chấp. Trường hợp mâu thuẫn không thể tháo gỡ nội bộ, ngân hàng có quyền tiến hành đóng tài khoản chung.
Giải quyết tranh chấp và phân chia tài sản theo phán quyết của Tòa án
Giai đoạn cuối cùng là đưa vụ việc ra Tòa án có thẩm quyền để phân xử theo luật định. Tòa án sẽ căn cứ vào sao kê dòng tiền, bằng chứng đóng góp và luật pháp hiện hành để đưa ra phán quyết phân chia tài sản cuối cùng.
Điển hình như trường hợp Anh Tuấn và Anh Nam cùng góp vốn 500 triệu đồng mở tài khoản đồng sở hữu kinh doanh. Khi phát sinh mâu thuẫn về chi phí vận hành, ngân hàng tiến hành tạm phong tỏa tài khoản theo yêu cầu bằng văn bản. Tòa án Nhân dân quận xử hòa giải và quyết định chia số dư tài khoản theo tỷ lệ góp vốn 60% – 40% căn cứ trên sao kê ủy nhiệm chi ban đầu.
Câu hỏi thường gặp (FAQ) về tài khoản đồng sở hữu
Tối đa 5 người. Số lượng đồng chủ sở hữu thường giới hạn từ 2 đến 5 cá nhân tùy thuộc vào chính sách nội bộ của từng tổ chức ngân hàng.
Cần chữ ký đồng thuận của tất cả chủ sở hữu. Mọi thủ tục ủy quyền giao dịch hoặc phát hành thẻ phụ đều bắt buộc phải có sự xác nhận bằng văn bản từ các bên liên quan.
Cần sự đồng thuận bằng văn bản. Các chủ thẻ phải trực tiếp đến ngân hàng, cung cấp hợp đồng ban đầu và ký xác nhận chấm dứt dịch vụ hoặc thay đổi người sở hữu.
Tài khoản đồng sở hữu mang đến giải pháp quản trị dòng tiền tập trung, minh bạch, giúp tối ưu hóa hiệu quả tài chính cho gia đình và đối tác kinh doanh. Việc nắm vững các nguyên tắc vận hành, thỏa thuận rõ ràng quyền hạn ngay từ đầu sẽ hạn chế rủi ro tranh chấp. Để nâng cao kỹ năng kiểm soát dòng vốn, mời bạn tìm hiểu thêm các nguyên tắc xây dựng hạn mức tín dụng an toàn nhằm tạo tiền đề vững chắc cho mọi kế hoạch đầu tư tương lai.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.