Nợ Xấu Có Vay Tiền Được Không? Lời Khuyên Dành Cho Người Bị Nợ Xấu
Rất nhiều khách hàng lo lắng không biết khi mắc nợ xấu có cơ hội vay vốn ngân hàng nữa hay không. Thực tế, nợ xấu vẫn có thể vay tiền nhưng phụ thuộc rất lớn vào phân loại nhóm nợ trên hệ thống CIC và chính sách của từng tổ chức tín dụng. CB Bank hướng dẫn bạn đánh giá chính xác tình trạng điểm tín dụng cá nhân và các giải pháp vay vốn an toàn ngay dưới đây.
Bạn đọc lưu ý: Thông tin chỉ mang tính tham khảo và chính sách có thể thay đổi tùy thời điểm. Khuyến nghị liên hệ trực tiếp ngân hàng để được tư vấn chi tiết, chính xác.
Nợ xấu có vay tiền được không?
Người bị nợ xấu vẫn có thể vay được tiền tùy thuộc vào nhóm nợ xấu trên hệ thống CIC (Trung tâm Thông tin Tín dụng Quốc gia) và việc bạn đã tất toán khoản nợ đó hay chưa. Căn cứ theo quy định tại Thông tư 11/2021/TT-NHNN, ngân hàng sẽ kiểm tra chặt chẽ lịch sử tín dụng trước khi cấp vốn. Bên cạnh đó, mỗi tổ chức tín dụng sẽ có những điều kiện vay vốn ngân hàng riêng biệt áp dụng cho từng nhóm nợ cụ thể.
Phân loại các nhóm nợ xấu trên CIC
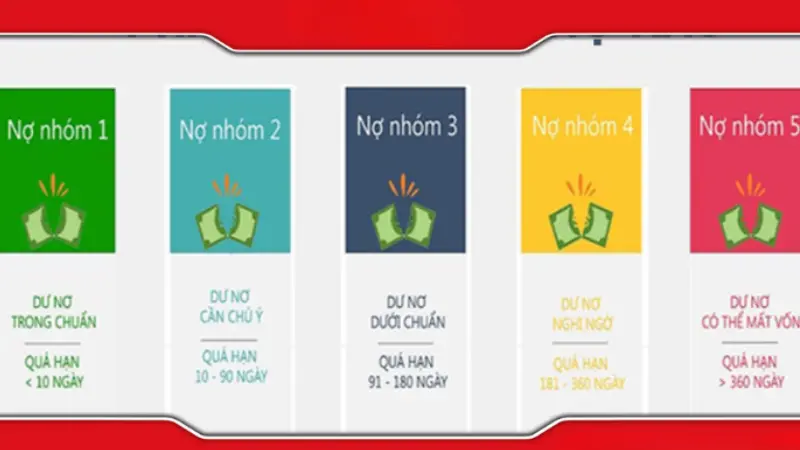
Hệ thống Trung tâm Thông tin Tín dụng Quốc gia (CIC) phân loại nợ thành 5 nhóm dựa trên thời gian chậm thanh toán. Bảng đối chiếu dưới đây thể hiện chi tiết mức độ ảnh hưởng của từng nhóm:
| Nhóm Nợ | Đặc Điểm | Khả Năng Vay Lại |
| Nhóm 1 (Đủ tiêu chuẩn) | Chậm thanh toán dưới 10 ngày. | Xem xét cho vay bình thường. |
| Nhóm 2 (Cần chú ý) | Chậm thanh toán từ 10 – dưới 90 ngày. | Có thể vay sau 12 tháng tất toán. |
| Nhóm 3 (Dưới tiêu chuẩn) | Chậm thanh toán từ 90 – dưới 180 ngày. | Bắt buộc chờ 5 năm. |
| Nhóm 4 (Nghi ngờ mất vốn) | Chậm thanh toán từ 180 – dưới 360 ngày. | Bắt buộc chờ 5 năm. |
| Nhóm 5 (Có khả năng mất vốn) | Chậm thanh toán từ 360 ngày trở lên. | Bắt buộc chờ 5 năm. |
Lưu ý: Khách hàng thuộc nhóm 1 và 2 vẫn có cơ hội vay vốn nếu chứng minh được thu nhập ổn định. Người thuộc nhóm 3, 4, 5 gần như bị từ chối cấp tín dụng tại mọi ngân hàng thương mại.
Hướng dẫn kiểm tra nợ xấu trên CIC
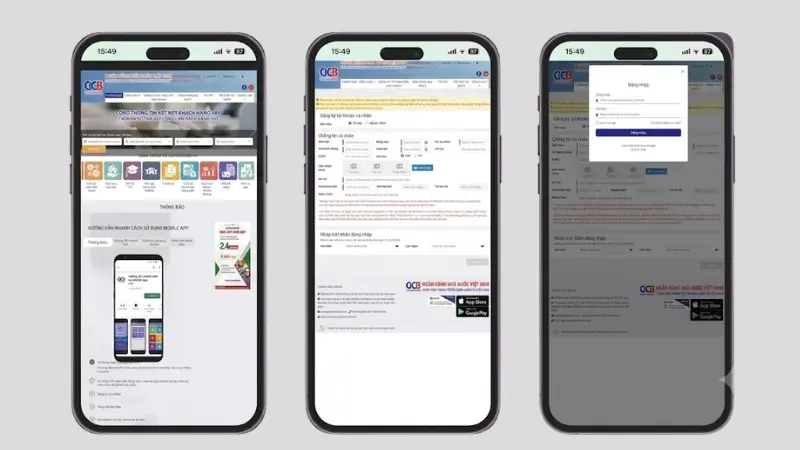
Kiểm tra nợ xấu qua website CIC
- Truy cập website chính thức của CIC.
- Chọn “Đăng ký”, điền đầy đủ thông tin cá nhân và xác nhận đăng ký.
- Thực hiện xác thực tài khoản bằng mã OTP hoặc theo phương thức CIC yêu cầu.
- Đăng nhập, vào mục “Thông tin cá nhân” → “Lịch sử tín dụng” để gửi yêu cầu tra cứu.
- Xem kết quả, bao gồm thông tin nhóm nợ, khoản vay hiện tại, khoản vay đã tất toán và lịch sử thanh toán.
Kiểm tra nợ xấu qua ứng dụng CIC Connect
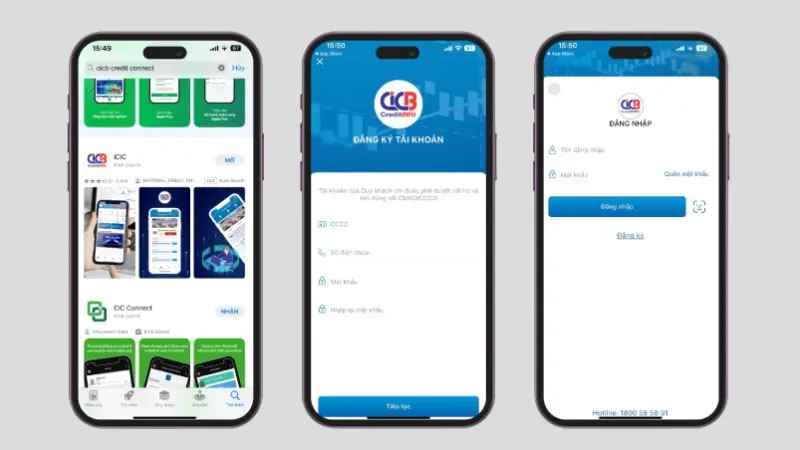
- Tải và cài đặt ứng dụng CIC Connect từ CH Play hoặc App Store. Kiểm tra nhà phát triển để đảm bảo tải đúng ứng dụng của CIC.
- Mở ứng dụng, chọn “Đăng ký”, điền thông tin cá nhân và xác nhận đăng ký.
- Xác thực tài khoản bằng mã OTP hoặc thực hiện thêm bước xác minh nếu CIC yêu cầu.
- Đăng nhập và chọn “Tra cứu nợ xấu” trên giao diện ứng dụng.
- Kiểm tra kết quả để xem tình trạng tín dụng và thông tin nợ được hệ thống CIC ghi nhận.
Danh sách các ngân hàng cho vay nợ xấu
Việc có nợ xấu không đồng nghĩa chắc chắn bị từ chối mọi khoản vay. Tuy nhiên, khả năng được duyệt phụ thuộc vào nhóm nợ, tình trạng khoản nợ, lịch sử tín dụng, thu nhập và chính sách của từng ngân hàng. Việc tìm hiểu trước tiêu chí xét duyệt của các ngân hàng cho vay nợ xấu sẽ giúp bạn có sự chuẩn bị hồ sơ tài chính tốt nhất.
| Ngân hàng | Hình thức vay | Điều kiện tham khảo | Lãi suất | Phí |
| VPBank | Tín chấp | Thu nhập ổn định, không có nợ xấu nhóm 5 | Từ 1,69%/tháng | Phí thẩm định 1% |
| HDBank | Tín chấp | Thu nhập ổn định, nợ xấu đã thanh toán | Từ 1,8%/tháng | Phí thẩm định 1% |
| Sacombank | Thế chấp | Có tài sản bảo đảm, nợ xấu đã thanh toán | Từ 1,3%/tháng | Phí thẩm định 1% |
| Techcombank | Tín chấp | Thu nhập ổn định, nợ xấu đã thanh toán | Từ 1,99%/tháng | Phí thẩm định 1% |
| Vietcombank | Tín chấp | Thu nhập ổn định, nợ xấu đã thanh toán | Từ 2%/tháng | Phí thẩm định 1% |
| BIDV | Tín chấp | Thu nhập ổn định, nợ xấu đã thanh toán | Từ 2,2%/tháng | Phí thẩm định 1% |
Gợi ý các hình thức vay vốn khác ngoài ngân hàng
Người mắc nợ xấu nhóm 3 trở lên có thể tìm đến các kênh tài chính hợp pháp khác thay vì nộp hồ sơ tại ngân hàng truyền thống. Các giải pháp tài chính thay thế bao gồm:
- Kênh công ty tài chính: FE Credit, Mirae Asset, Easy Credit hỗ trợ khách hàng từng nợ nhóm 2 với điều kiện đã tất toán xong khoản nợ cũ.
- Kênh trực tuyến: Ngoài ra, một số nền tảng đăng ký vay tiền online đã được cấp phép cũng cung cấp các gói tín chấp quy mô nhỏ cho nhóm nợ chú ý.
- Kênh vay có tài sản đảm bảo: Khách hàng sử dụng các tài sản có giá trị cao để thế chấp tại một số tổ chức tín dụng linh hoạt.
- Kênh vay từ người thân: Giải pháp an toàn nhất, hạn chế phát sinh chi phí lãi suất phạt hoặc các khoản phí ẩn.
Lời khuyên dành cho người có nợ xấu muốn vay tiền ngân hàng
Khôi phục uy tín tín dụng là con đường duy nhất và bền vững nhất để tiếp cận lại nguồn vốn vay ngân hàng. Khách hàng cần tuân thủ nghiêm ngặt các nguyên tắc sau:
- Ưu tiên thanh toán dứt điểm dư nợ: Nhanh chóng trả toàn bộ gốc, lãi và phí phạt của khoản nợ cũ.
- Xác nhận văn bản: Yêu cầu tổ chức tín dụng cấp giấy xác nhận đã hoàn tất nghĩa vụ thanh toán khoản vay.
- Cảnh giác lừa đảo: Tuyệt đối tránh xa dịch vụ xóa nợ xấu trên mạng, thông tin CIC chỉ tự động xóa sau thời gian luật định.
Một số câu hỏi thường gặp
Từ 1 tháng đến 5 năm. Tùy thuộc vào nhóm nợ, nợ nhóm 1 và 2 cần 1 đến 12 tháng sau khi tất toán. Nợ nhóm 3, 4, 5 bắt buộc chờ đủ 60 tháng (5 năm) để hệ thống CIC xóa dữ liệu.
Có. Ngân hàng chỉ xét duyệt lịch sử tín dụng của chính người đứng tên vay. Tuy nhiên, hồ sơ có thể bị từ chối nếu người thân mắc nợ xấu là đồng sở hữu tài sản thế chấp.
Không. Ngân hàng bắt buộc kiểm tra lịch sử tín dụng của cả hai vợ chồng khi xét duyệt hồ sơ thế chấp. Trừ khi khách hàng chứng minh được đó là tài sản hình thành trước hôn nhân hoặc đã tách tên.
Việc vay tiền khi bị nợ xấu hoàn toàn khả thi nếu khách hàng nắm rõ tình trạng nhóm nợ và chủ động thanh toán dứt điểm dư nợ cũ. Nắm vững các quy định tín dụng giúp bạn sớm khôi phục điểm uy tín và mở rộng cơ hội tiếp cận các khoản giải ngân mới. Đừng quên tìm hiểu thêm về các công cụ kiểm soát chi tiêu cá nhân để xây dựng lại một hồ sơ tín dụng vững chắc.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.