
Lãi Suất Thẻ Tín Dụng VietinBank Cách Tính Và Biểu Phí Cập Nhật
Sử dụng thẻ tín dụng VietinBank nhưng bất ngờ phải gánh khoản phí khổng lồ vì không nắm rõ thời điểm phát sinh lãi là rắc rối nhiều người gặp phải. Thực tế, lãi suất thẻ tín dụng VietinBank hiện dao động từ 18,5% đến 30%/năm tùy theo từng hạng thẻ và bắt đầu tính ngay khi bạn rút tiền mặt hoặc thanh toán trễ hạn. CB Bank đánh giá việc thấu hiểu cơ chế tính lãi này là chìa khóa để bảo vệ tài chính cá nhân trước các khoản phí phạt.
Bạn đọc lưu ý: Thông tin mang tính tham khảo, chính sách có thể thay đổi tùy thời điểm. Khách hàng vui lòng liên hệ trực tiếp VietinBank để được cập nhật số liệu chính xác nhất.
Thẻ Tín Dụng VietinBank Và Các Loại Lãi Suất
Công cụ tài chính này cấp cho người dùng một hạn mức chi tiêu trước, trả tiền sau với ưu đãi miễn lãi lên đến 55 ngày. Tuy nhiên, chi phí sẽ lập tức phát sinh nếu chủ thẻ vi phạm các nguyên tắc thanh toán do ngân hàng quy định.
Thẻ Tín Dụng VietinBank Là Gì?
Thẻ tín dụng VietinBank là sản phẩm tài chính do Ngân hàng TMCP Công Thương Việt Nam phát hành, cho phép khách hàng thanh toán linh hoạt không cần tiền mặt.
Dòng thẻ này tích hợp nhiều đặc quyền như hoàn tiền, tích điểm thưởng và áp dụng cho đa dạng nhu cầu từ mua sắm đến du lịch. Hiện tại, hệ sinh thái thẻ của ngân hàng bao gồm thẻ quốc tế (Visa, Mastercard, JCB), thẻ đồng thương hiệu và dòng thẻ chuyên biệt dành cho doanh nghiệp.
Thẻ Tín Dụng Vietinbank Bị Tính Lãi Suất Khi Nào?
Ngân hàng sẽ kích hoạt tính lãi suất dựa trên tỷ lệ phần trăm dư nợ khi khách hàng không thanh toán toàn bộ số tiền đã chi tiêu sau thời gian miễn lãi.
Lãi suất này bám sát vào ba tình huống giao dịch cốt lõi bao gồm: chi tiêu mua sắm thông thường, rút tiền mặt tại ATM/quầy giao dịch và nộp phạt do chậm thanh toán. Căn cứ theo quy định tại biểu phí, việc nắm vững quy trình rút tiền thẻ tín dụng VietinBank là rất quan trọng vì mọi khoản rút tiền mặt đều bị tính lãi ngay lập tức từ ngày thực hiện giao dịch.
Biểu Phí Và Lãi Suất Thẻ Tín Dụng VietinBank Mới Nhất
Cơ cấu biểu phí của VietinBank được phân tách minh bạch dựa trên nhóm khách hàng cá nhân và tổ chức, đi kèm các mức phạt tương ứng với thời gian trễ hạn.
Lãi Suất Chi Tiêu Thẻ Cá Nhân Và Doanh Nghiệp
Lãi suất chi tiêu thông thường đối với các dòng thẻ tín dụng cá nhân VietinBank (như Visa Signature, JCB Ultimate, Mastercard Platinum) ấn định ở mức 18,5%/năm.
Thời gian miễn lãi tối đa áp dụng cho các hạng thẻ này là 55 ngày. Đối với nhóm khách hàng tổ chức, lãi suất thẻ tín dụng là 22%/năm.
Mức phí này được áp dụng chung cho cả thẻ Chuẩn và thẻ Platinum, khách hàng có thể đối chiếu trực tiếp tại biểu phí áp dụng cho sản phẩm thẻ Tín dụng quốc tế dành cho doanh nghiệp.
Phí Rút Tiền Mặt Và Phí Phạt Chậm Thanh Toán Của Thẻ Tín Dụng Vietinbank
Giao dịch rút tiền mặt sẽ chịu mức phí 3,64% trên tổng số tiền rút (tối thiểu 50.000 VND) nếu thực hiện tại ATM.
Trong trường hợp rút tiền qua hệ thống máy POS tại quầy giao dịch/chi nhánh VietinBank, mức phí giảm còn 1,82% (tối thiểu 50.000 VND). Khi khách hàng vi phạm thời hạn thanh toán, phí phạt được tính dựa trên số tiền thanh toán tối thiểu, cụ thể như sau:
| Tình trạng nợ quá hạn (Thẻ quốc tế) | Lãi suất phạt | Mức phạt tối thiểu |
| Dưới 30 ngày | 3,00% | 200.000 VND |
| Từ 30 – 60 ngày | 4,00% | 200.000 VND |
| Từ 60 – 90 ngày | 6,00% | 200.000 VND |
| Trên 90 ngày | 4,00% | 200.000 VND |
Phí Chuyển Đổi Trả Góp Lãi Suất 0% Của Thẻ Tín Dụng Vietcombank
Phí chuyển đổi trả góp dành cho thẻ tín dụng dao động từ 1,80% đến 12,80% tùy thuộc vào kỳ hạn đăng ký kéo dài từ 3 tháng đến 24 tháng.
Đây là mức phí được VietinBank cập nhật chính thức từ ngày 23/04/2026 đã bao gồm thuế VAT. Khách hàng tham gia chương trình mua trả góp bằng thẻ tín dụng VietinBank có thể linh hoạt chuyển đổi dư nợ và chủ động theo dõi biểu phí trả góp thẻ tín dụng lãi suất 0% để lên kế hoạch tài chính tối ưu.
Cách Tính Lãi Suất Thẻ Tín Dụng Của Vietinbank
Công thức tính toán chi phí được hệ thống ngân hàng áp dụng dựa trên số dư nợ gốc thực tế, số ngày duy trì dư nợ và loại hình giao dịch.
Cách Tính Lãi Chi Tiêu Khi Thanh Toán Tối Thiểu
Khi khách hàng chỉ đóng đủ hạn mức tối thiểu, phần dư nợ còn lại sẽ bị tính lãi kể từ ngày chốt sao kê dựa trên công thức Tiền lãi = Dư nợ gốc × Lãi suất năm ÷ 365 × Số ngày dư nợ.
Thực tế minh chứng qua trường hợp chị Trần Thu dùng thẻ Visa Gold với lãi suất chi tiêu 18,5%/năm. Ngày 08/06, chị thanh toán hóa đơn siêu thị 6.000.000 VND và ngày 18/06 mua sắm thêm 4.000.000 VND. Đến ngày chốt sao kê 25/06, tổng dư nợ của chị là 10.000.000 VND với hạn thanh toán vào 10/07.
Tại ngày 10/07, chị Thu chỉ trả số tiền tối thiểu là 5% (tương đương 500.000 VND). Số dư nợ gốc chưa thanh toán còn lại là 9.500.000 VND sẽ bị tính lãi kể từ ngày tiếp theo (11/07). Đến ngày 20/07, chị mới trả nốt số tiền còn lại (muộn 10 ngày sau hạn).
- Lãi phát sinh mỗi ngày: 9.500.000 × 18,5% ÷ 365 = 4.815 VND/ngày.
- Tổng tiền lãi chị Thu phải trả cho 10 ngày chậm trả là: 4.815 × 10 = 48.150 VND.
Cách Tính Phí Và Lãi Suất Khi Rút Tiền Mặt
Mọi khoản rút tiền từ thẻ tín dụng đều lập tức chịu phí dịch vụ (3,64% tại ATM) cộng dồn với lãi suất 18,5%/năm ngay từ thời điểm dòng tiền xuất khỏi hệ thống.
Điển hình như anh Nguyễn Hải dùng thẻ JCB Gold để rút 6.000.000 VND tiền mặt tại cây ATM vào ngày 12/07. Phí rút tiền tại ATM là 3,64% sẽ được tính ngay: 6.000.000 × 3,64% = 218.400 VND. Tổng dư nợ của anh tăng lên thành 6.218.400 VND.
Do giao dịch rút tiền mặt không được áp dụng thời gian miễn lãi, lãi suất 18,5%/năm bắt đầu tính ngay lập tức từ ngày rút (12/07). Ngày 22/07, anh Hải thanh toán toàn bộ số tiền này (sau 10 ngày sử dụng).
- Lãi phát sinh mỗi ngày: 6.218.400 × 18,5% ÷ 365 = 3.151 VND/ngày.
- Tổng tiền lãi phát sinh sau 10 ngày: 3.151 × 10 = 31.510 VND.
- Tổng số tiền anh Hải cần hoàn trả để tất toán nợ là: 6.218.400 + 31.510 = 6.249.910 VND.
Cách Tính Phí Phạt Và Lãi Suất Chậm Thanh Toán
Nếu nợ quá hạn, chủ thẻ phải gánh song song hai khoản phí bao gồm tiền phạt chậm trả (tối thiểu 200.000 VND) và lãi suất quá hạn nhân với toàn bộ dư nợ.
Chẳng hạn như chị Lê Minh sử dụng thẻ Visa Platinum có tổng dư nợ sao kê là 12.000.000 VND, số tiền tối thiểu cần trả (5%) là 600.000 VND. Ngày hạn thanh toán cuối cùng là 20/07. Vì quên hẹn, chị Minh thanh toán muộn vào ngày 01/08 (trễ hạn 12 ngày).
- Phí phạt chậm trả thông thường là 3% trên số tối thiểu: 600.000 × 3% = 18.000 VND. Nhưng vì mức phạt tối thiểu của VietinBank là 200.000 VND, chị Minh phải nộp khoản phí này.
- Lãi suất quá hạn 18,5%/năm được tính trên toàn bộ dư nợ 12.000.000 VND cho 12 ngày trễ hạn: 12.000.000 × 18,5% ÷ 365 × 12 = 72.986 VND.
- Tổng chi phí phát sinh thêm do chị chậm thanh toán là: 200.000 + 72.986 = 272.986 VND.
Giải Pháp Giảm Chi Phí Lãi Thẻ Tín Dụng
Theo hướng dẫn chính thức từ các chuyên gia tài chính, người dùng hoàn toàn có thể kiểm soát rủi ro phát sinh phí bằng cách quản trị lịch sao kê và thời điểm giao dịch.
Tận Dụng Chu Kỳ Sao Kê Để Miễn Lãi Tối Đa
Để hưởng trọn vẹn 55 ngày không tính lãi, chủ thẻ nên dồn các hóa đơn giá trị lớn vào ngay những ngày đầu tiên của kỳ sao kê mới. Thao tác này nới rộng khoảng thời gian chuẩn bị dòng tiền mặt để tất toán 100% dư nợ.
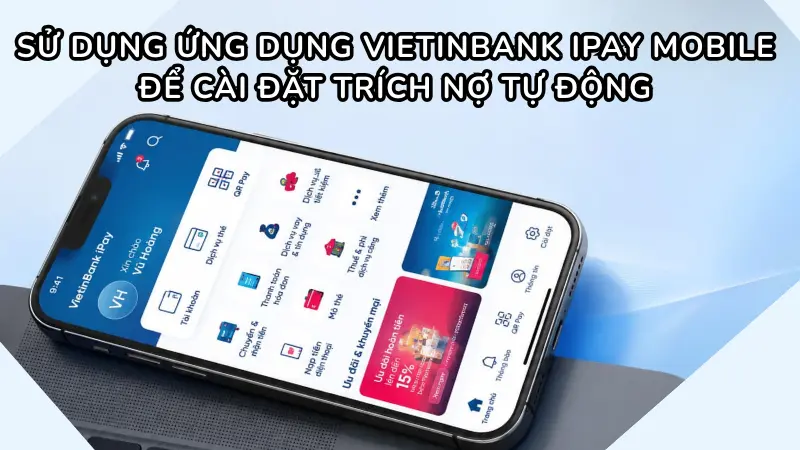
Nhằm tránh rủi ro quên ngày thanh toán, CB Bank gợi ý khách hàng nên chủ động tải ứng dụng VietinBank iPay Mobile để thiết lập tính năng nhắc nhở và trích nợ tự động hàng tháng.
Hạn Chế Rút Tiền Mặt Và Trả Nợ Đúng Hạn
Chỉ thực hiện rút tiền mặt từ thẻ tín dụng trong các tình huống thực sự cấp bách để tránh chịu ngay mức phí 3,64% cùng lãi suất không có ân hạn.
Ưu tiên sử dụng tài khoản thanh toán nội địa thông thường để duy trì tính thanh khoản. Chủ động áp dụng các phương thức thanh toán thẻ tín dụng VietinBank đúng hạn không chỉ xóa bỏ chi phí lãi suất mà còn bảo vệ điểm tín dụng cá nhân trên hệ thống ngân hàng.
Câu Hỏi Thường Gặp
Ngay lập tức đối với giao dịch rút tiền mặt. Đối với chi tiêu thông thường, lãi suất bắt đầu tính ngay sau khi kết thúc thời gian miễn lãi 45 – 55 ngày nếu bạn không thanh toán toàn bộ dư nợ.
Bạn có thể kiểm tra hợp đồng phát hành thẻ, theo dõi sao kê hàng tháng hoặc liên hệ trực tiếp tổng đài chăm sóc khách hàng 1900 558 868 để tra cứu lãi suất chính xác.
Có. Phí tra soát giao dịch được áp dụng ở mức 272.727 VND (chưa bao gồm VAT) trong trường hợp khách hàng khiếu nại sai.
136.364 VND. Mức phí này chưa bao gồm VAT và được áp dụng đồng nhất cho cả hai hình thức đóng thẻ trực tuyến tại iPay hoặc đóng thẻ trực tiếp tại quầy.
27.273 VND. Số tiền chưa bao gồm VAT này áp dụng riêng lẻ tùy thuộc vào từng dịch vụ, bao gồm yêu cầu cấp lại sao kê hàng tháng hoặc cấp lại mã PIN.
Việc làm chủ cơ chế tính toán kỳ sao kê và các mốc phí phạt giúp tối ưu hóa lợi ích tài chính khi sử dụng hạn mức được cấp. Hãy thiết lập tính năng thanh toán tự động để chặn đứng rủi ro nợ quá hạn. Mời bạn đọc tiếp tục tìm hiểu thêm về quy trình gia hạn thẻ để duy trì các đặc quyền thanh toán không gián đoạn.
Ngân hàng thẻ tín dụng được nhắc tới trong bài
VietinBank
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.