
Vay Cầm Cố Sổ Tiết Kiệm Vietcombank: Điều Kiện & Quy Trình
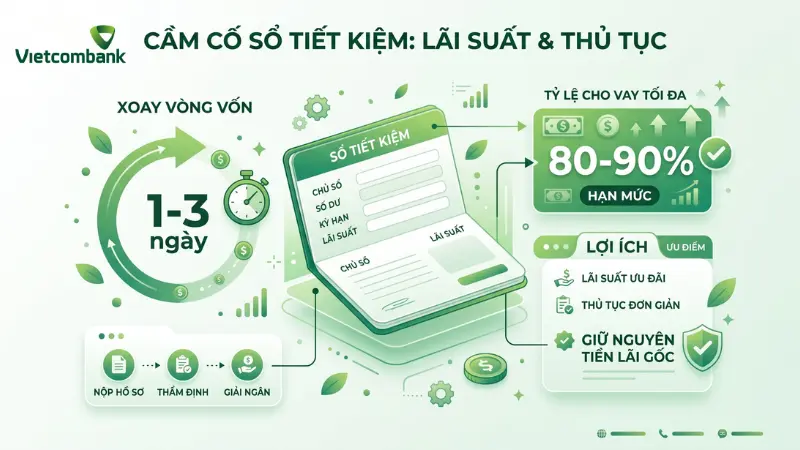
Vay cầm cố sổ tiết kiệm Vietcombank là giải pháp tín dụng cung cấp hạn mức giải ngân lên đến 90% giá trị tài sản với thủ tục tinh gọn, không yêu cầu thế chấp tài sản khác. CB Bank đánh giá đây là phương án tối ưu giúp khách hàng xoay vòng vốn tức thời trong vòng 1-3 ngày làm việc mà vẫn bảo toàn trọn vẹn phần lãi suất gửi tiết kiệm ban đầu. Khám phá chi tiết điều kiện, hồ sơ pháp lý và quy trình đăng ký giải ngân ngay dưới đây.
Bạn đọc lưu ý: Thông tin chỉ mang tính tham khảo và chính sách có thể thay đổi. Quý khách nên liên hệ trực tiếp Vietcombank để được tư vấn chính xác nhất.
Gói vay cầm cố sổ tiết kiệm Vietcombank là gì?
Hình thức cấp tín dụng này dựa trên tài sản đảm bảo chính là các loại giấy tờ có giá trị như sổ tiết kiệm, chứng chỉ tiền gửi do ngân hàng phát hành. Sản phẩm đáp ứng nhanh nhu cầu vốn gấp của khách hàng thông qua cơ chế thẩm định tối giản.
Hạn mức cho vay và tỷ lệ đảm bảo
Hạn mức tín dụng được ngân hàng phê duyệt thường dao động ở mức 80-90% giá trị sổ tiết kiệm mang ra thế chấp. Khách hàng có thể dễ dàng tiếp cận nguồn vốn lớn mà không cần bổ sung các tài sản đảm bảo phức tạp khác.
Thực tế minh chứng qua trường hợp anh Minh gửi tiết kiệm 600 triệu đồng tại Vietcombank kỳ hạn 12 tháng. Khi phát sinh nhu cầu tài chính đột xuất, anh thực hiện vay cầm cố chính sổ tiết kiệm này với tỷ lệ 90%, nhận giải ngân 540 triệu đồng để xoay xở công việc mà vẫn giữ nguyên tiền lãi gốc tích lũy. Căn cứ theo Quy định cho vay cầm cố giấy tờ có giá Vietcombank, cơ chế này vừa bảo vệ dòng vốn ngân hàng, vừa tạo đòn bẩy tài chính hiệu quả cho người vay.
Khung lãi suất và thời hạn vay vốn
Lãi suất áp dụng cho khoản vay cầm cố sổ tiết kiệm luôn có mức ưu đãi thấp hơn đáng kể so với các sản phẩm vay tín chấp tiêu dùng thông thường. Thời hạn thanh toán hợp đồng được thiết kế linh hoạt, tương ứng với thời gian đáo hạn còn lại của sổ tiết kiệm khách hàng đang sở hữu.
Mức lãi suất thực tế sẽ được điều chỉnh phụ thuộc vào quy mô khoản vay và chính sách vĩ mô của ngân hàng tại từng thời điểm cụ thể. Do đó, việc chủ động theo dõi biểu lãi suất tiết kiệm Vietcombank theo từng kỳ hạn sẽ giúp khách hàng dễ dàng tính toán biên độ chênh lệch chi phí, từ đó tận dụng nguồn vốn giá rẻ để xử lý nợ ngắn hạn hiệu quả.
Điều kiện và hồ sơ pháp lý để vay cầm cố sổ tiết kiệm Vietcombank
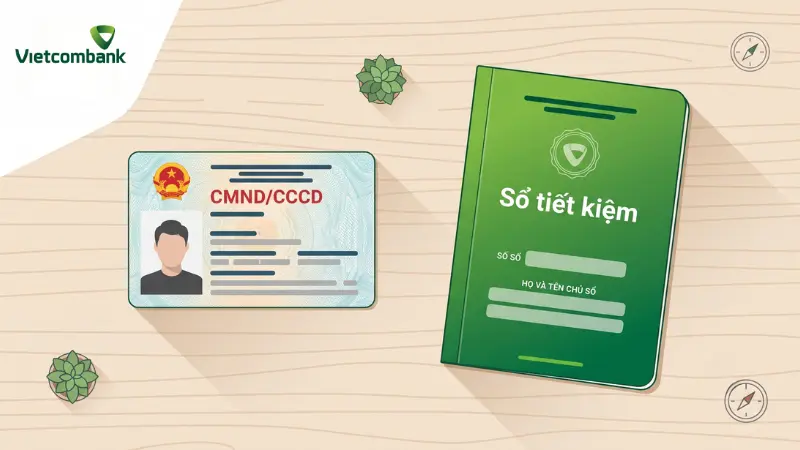
Để hệ thống ngân hàng phê duyệt hồ sơ nhanh chóng, người vay cần đáp ứng các tiêu chuẩn pháp lý cơ bản về nhân thân và tính hợp lệ của tài sản. Khách hàng bắt buộc chuẩn bị hai nhóm chứng từ cốt lõi sau đây.
Hồ sơ nhân thân người vay
Người đứng tên khoản vay bắt buộc phải cung cấp đầy đủ giấy tờ tùy thân bao gồm Chứng minh nhân dân (CMND) hoặc Căn cước công dân (CCCD) và sổ hộ khẩu hoặc giấy xác nhận tạm trú. Đây là bước xác minh danh tính nhằm đánh giá năng lực hành vi dân sự trước khi ký kết tín dụng.
Mọi chứng từ yêu cầu đều phải là bản gốc hoặc bản sao y công chứng đang còn hiệu lực pháp lý. Sự chuẩn bị chu đáo sẽ giúp khách hàng rút ngắn đáng kể thời gian rà soát từ bộ phận thẩm định.
Giấy tờ tài sản đảm bảo và xác nhận gốc
Tài sản cốt lõi cần nộp là sổ tiết kiệm Vietcombank bản gốc đang còn hiệu lực thanh toán, chưa bị phong tỏa hoặc vướng vào các lệnh kê biên pháp lý. Kèm theo đó là Giấy đề nghị vay vốn kiêm hợp đồng cầm cố được lập theo đúng biểu mẫu tiêu chuẩn do ngân hàng ban hành.
Theo định hướng từ Quy định giao dịch tài sản đảm bảo Ngân hàng Nhà nước, nếu giấy tờ có giá do tổ chức tín dụng khác phát hành, người vay cần xuất trình thêm bản gốc xác nhận từ nơi phát hành kèm giấy ủy quyền rút tiền hợp lệ.
Quy trình thực hiện giải ngân khoản vay
Khách hàng có thể linh hoạt lựa chọn hình thức hoàn thiện thủ tục vay vốn trực tiếp tại các chi nhánh hoặc thao tác trực tuyến thông qua nền tảng ngân hàng số. Quá trình xử lý hồ sơ đều được thiết kế để tối ưu hóa thời gian chờ đợi.
Quy trình giao dịch trực tiếp tại quầy Vietcombank
Phương thức đăng ký tại quầy giao dịch yêu cầu người vay mang toàn bộ hồ sơ đến trực tiếp chi nhánh ngân hàng Vietcombank gần nhất. Tại đây, các bước diễn ra theo tuần tự minh bạch:
- Khách hàng nộp toàn bộ giấy tờ tùy thân và tài sản đảm bảo (bản gốc và bản sao) cho giao dịch viên.
- Thông tin cá nhân của người vay được cập nhật lên hệ thống tín dụng để đánh giá sơ bộ.
- Bộ phận tín dụng tiến hành thẩm định, xác minh tính hợp lệ của chứng từ trong thời gian từ 1-3 ngày làm việc.
- Ngân hàng phê duyệt hồ sơ, khách hàng ký hợp đồng và nhận tiền giải ngân trực tiếp vào tài khoản thanh toán.
Quy trình thao tác trực tuyến qua app VCB DigiBank
Giải pháp đăng ký trực tuyến cho phép người dùng thao tác mọi lúc, mọi nơi mà không cần di chuyển đến phòng giao dịch. Các bước xác thực trên nền tảng số được triển khai vô cùng tinh gọn:
- Mở và đăng nhập tài khoản vào ứng dụng ngân hàng số VCB DigiBank trên thiết bị thông minh.
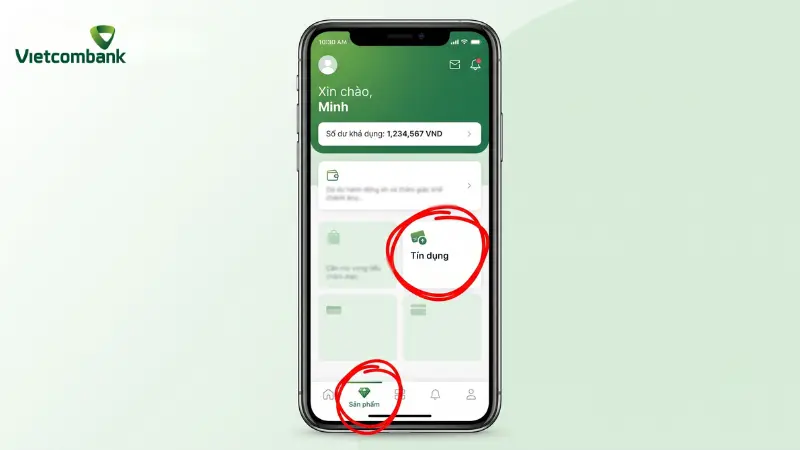
- Truy cập vào danh mục “Sản phẩm” ở màn hình chính, tiếp tục lựa chọn mục “Tín dụng”.
- Lựa chọn hình thức vay cầm cố trực tuyến và tiến hành điền đầy đủ thông tin cá nhân, hạn mức đề xuất theo hướng dẫn.
- Kiểm tra lại toàn bộ dữ liệu, xác nhận giao dịch để hệ thống tự động xử lý và tiến hành cấp hạn mức ngay lập tức.
Đánh giá ưu điểm và nhược điểm khoản vay
Dịch vụ cầm cố giấy tờ có giá mang lại ưu thế tuyệt đối về sự tiện lợi nhưng đồng thời cũng đi kèm một số chế tài nghiêm ngặt. Người vay cần cân nhắc kỹ lưỡng bài toán chi phí cơ hội trước khi xuống bút ký hợp đồng.
Lợi ích về lãi suất và thời gian xử lý
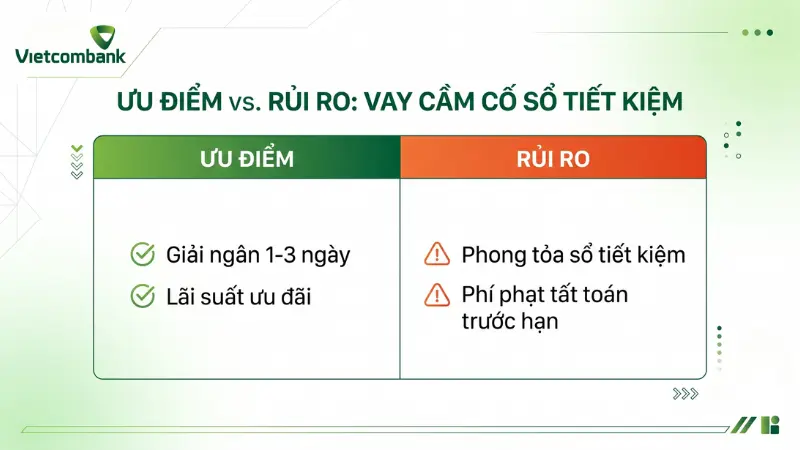
Điểm sáng lớn nhất của gói vay là thủ tục thẩm định cực kỳ đơn giản, cho phép ngân hàng ra quyết định và tiến hành giải ngân thần tốc chỉ trong vòng 1-3 ngày làm việc. Đặc biệt, mức lãi suất áp dụng luôn ưu đãi và cạnh tranh hơn hẳn so với các mô hình vay tín chấp thông thường trên thị trường.
Thêm vào đó, cơ chế vay không yêu cầu chứng minh thu nhập hay bổ sung tài sản thế chấp ngoài giúp khách hàng giảm tải áp lực giấy tờ. Hệ thống bảo mật thông tin tuyệt đối từ Vietcombank cũng là yếu tố giữ an toàn riêng tư cho người đi vay.
Rủi ro phong tỏa tài sản và phí phạt tất toán
Hạn chế lớn nhất là toàn bộ sổ tiết kiệm sẽ bị phong tỏa ngay khi hợp đồng vay có hiệu lực, tước đi quyền rút tiền của khách hàng trong suốt thời hạn vay vốn. Đồng thời, hạn mức cho vay tối đa chỉ nằm trong giới hạn 80-90% giá trị thực của sổ, không đáp ứng được những bài toán tài chính quy mô lớn.
Khác với quy trình tất toán sổ tiết kiệm Vietcombank thông thường, nếu khách hàng chủ động thanh toán dứt điểm dư nợ vay trước ngày đáo hạn, ngân hàng sẽ thu thêm một khoản phí phạt tất toán trước hạn dựa trên biểu phí quy định. Khách hàng nên Tra cứu thông tin tín dụng CIC để nắm rõ điểm tín dụng của mình, vì việc trả nợ chậm trễ sẽ dẫn đến phạt lãi và rớt hạng uy tín nghiêm trọng.
Giải pháp tài chính thay thế khi cần nguồn vốn gấp
Nếu hạn mức cầm cố 80-90% từ sổ tiết kiệm chưa đáp ứng đủ dòng tiền, khách hàng có thể đa dạng hóa nguồn vốn thông qua các mô hình tín dụng linh hoạt khác. Đặc biệt là những đơn vị cho vay tiêu dùng chấp nhận cầm cố tài sản cá nhân với tỷ lệ duyệt hồ sơ cao.
Chẳng hạn, dịch vụ Dịch vụ vay cầm cố cavet xe máy F88 hỗ trợ khách hàng đăng ký vay vốn chỉ với mức lãi suất từ 1,1%/tháng mà vẫn được giữ nguyên phương tiện để di chuyển hàng ngày. Quá trình xét duyệt tại hệ thống này diễn ra cực kỳ tối ưu, khách hàng có thể hoàn tất thủ tục và nhận tiền ngay trong 15 phút, giải quyết triệt để sự cố tài chính khẩn cấp.
Câu hỏi thường gặp về vay cầm cố sổ tiết kiệm Vietcombank
Có. Vietcombank hỗ trợ khách hàng sử dụng tài sản bảo đảm của bên thứ ba để thế chấp vay vốn. Tuy nhiên, chủ sở hữu chính thức của sổ tiết kiệm bắt buộc phải hoàn tất thủ tục ủy quyền sổ tiết kiệm Vietcombank hợp lệ hoặc ký văn bản bảo lãnh, chấp thuận cầm cố tài sản.
Từ 1 đến 3 ngày làm việc. Đây là quy trình thời gian tiêu chuẩn để bộ phận tín dụng Vietcombank hoàn tất khâu rà soát chứng từ, đối chiếu tài sản và chuyển tiền giải ngân trực tiếp cho bạn.
Không. Theo quy chế hoạt động, trong suốt thời gian hợp đồng vay còn hiệu lực, sổ tiết kiệm sẽ bị phong tỏa hoàn toàn. Bạn không thể thực hiện giao dịch rút tiền cho đến khi hoàn tất nghĩa vụ trả nợ.
Có. Nếu bạn quyết định thanh toán dứt điểm dư nợ trước ngày đáo hạn thỏa thuận trên hợp đồng, hệ thống ngân hàng sẽ tính thêm một khoản phí phạt tất toán trước hạn tuân theo tỷ lệ quy định hiện hành.
Người vay sẽ phải gánh thêm khoản phí phạt chậm trả phát sinh dựa trên số ngày trễ hẹn. Đồng thời, lịch sử tín dụng của bạn sẽ bị ảnh hưởng tiêu cực trên hệ thống CIC, gây cản trở cho các khoản vay sau này.
Hồ sơ vay cầm cố sổ tiết kiệm là công cụ tài chính sắc bén mang lại tốc độ giải ngân ấn tượng cùng khung lãi suất cạnh tranh, giúp khách hàng xử lý êm xuôi những vướng mắc dòng tiền ngắn hạn. Dù vậy, yếu tố then chốt để khai thác tốt sản phẩm này là kỷ luật trả nợ đúng hạn nhằm bảo vệ hồ sơ tín dụng khỏi các khoản phí phạt. CB Bank khuyến nghị bạn nên lập kế hoạch tài chính rõ ràng, cân đối giữa lợi nhuận gửi tiết kiệm và chi phí trả lãi vay để đạt hiệu quả tối ưu. Để mở rộng thêm góc nhìn về các chiến lược đòn bẩy vốn an toàn, mời bạn đọc theo dõi thêm các bài viết phân tích nghiệp vụ ngân hàng chuyên sâu tại trang chủ của chúng tôi.
Ngân hàng được nhắc tới trong bài
Vietcombank
Biểu lãi suất tiết kiệm Vietcombank theo từng kỳ hạn và hình thức nhận lãi, cập nhật cùng ngày với trang so sánh.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.