Thanh Toán Thẻ Tín Dụng SeABank Và Cách Kiểm Tra Dư Nợ
Việc trễ hạn thanh toán tín dụng không chỉ gây phát sinh phí phạt mà còn ảnh hưởng trực tiếp đến điểm tín dụng cá nhân và doanh nghiệp. Khi sở hữu thẻ tín dụng SeABank, khách hàng hoàn toàn có thể chủ động thanh toán dư nợ thông qua 4 phương thức chính: trực tuyến, trích nợ tự động, tại quầy giao dịch hoặc qua cây ATM. Chi tiết từng quy trình thao tác và cách kiểm tra dư nợ chính xác sẽ được phân tích ngay dưới đây.
Bạn đọc lưu ý: Thông tin bài viết chỉ mang tính tham khảo; chính sách có thể thay đổi theo từng thời kỳ. Vui lòng liên hệ trực tiếp ngân hàng để được hỗ trợ chính xác.
Thanh Toán Thẻ Tín Dụng SeABank Như Thế Nào?
Việc hoàn trả dư nợ tín dụng tại SeABank diễn ra linh hoạt qua nhiều nền tảng số và trực tiếp, giúp khách hàng chủ động quản lý thời gian. Tùy vào điều kiện thực tế, bạn có thể áp dụng một trong các cách thức sau đây.
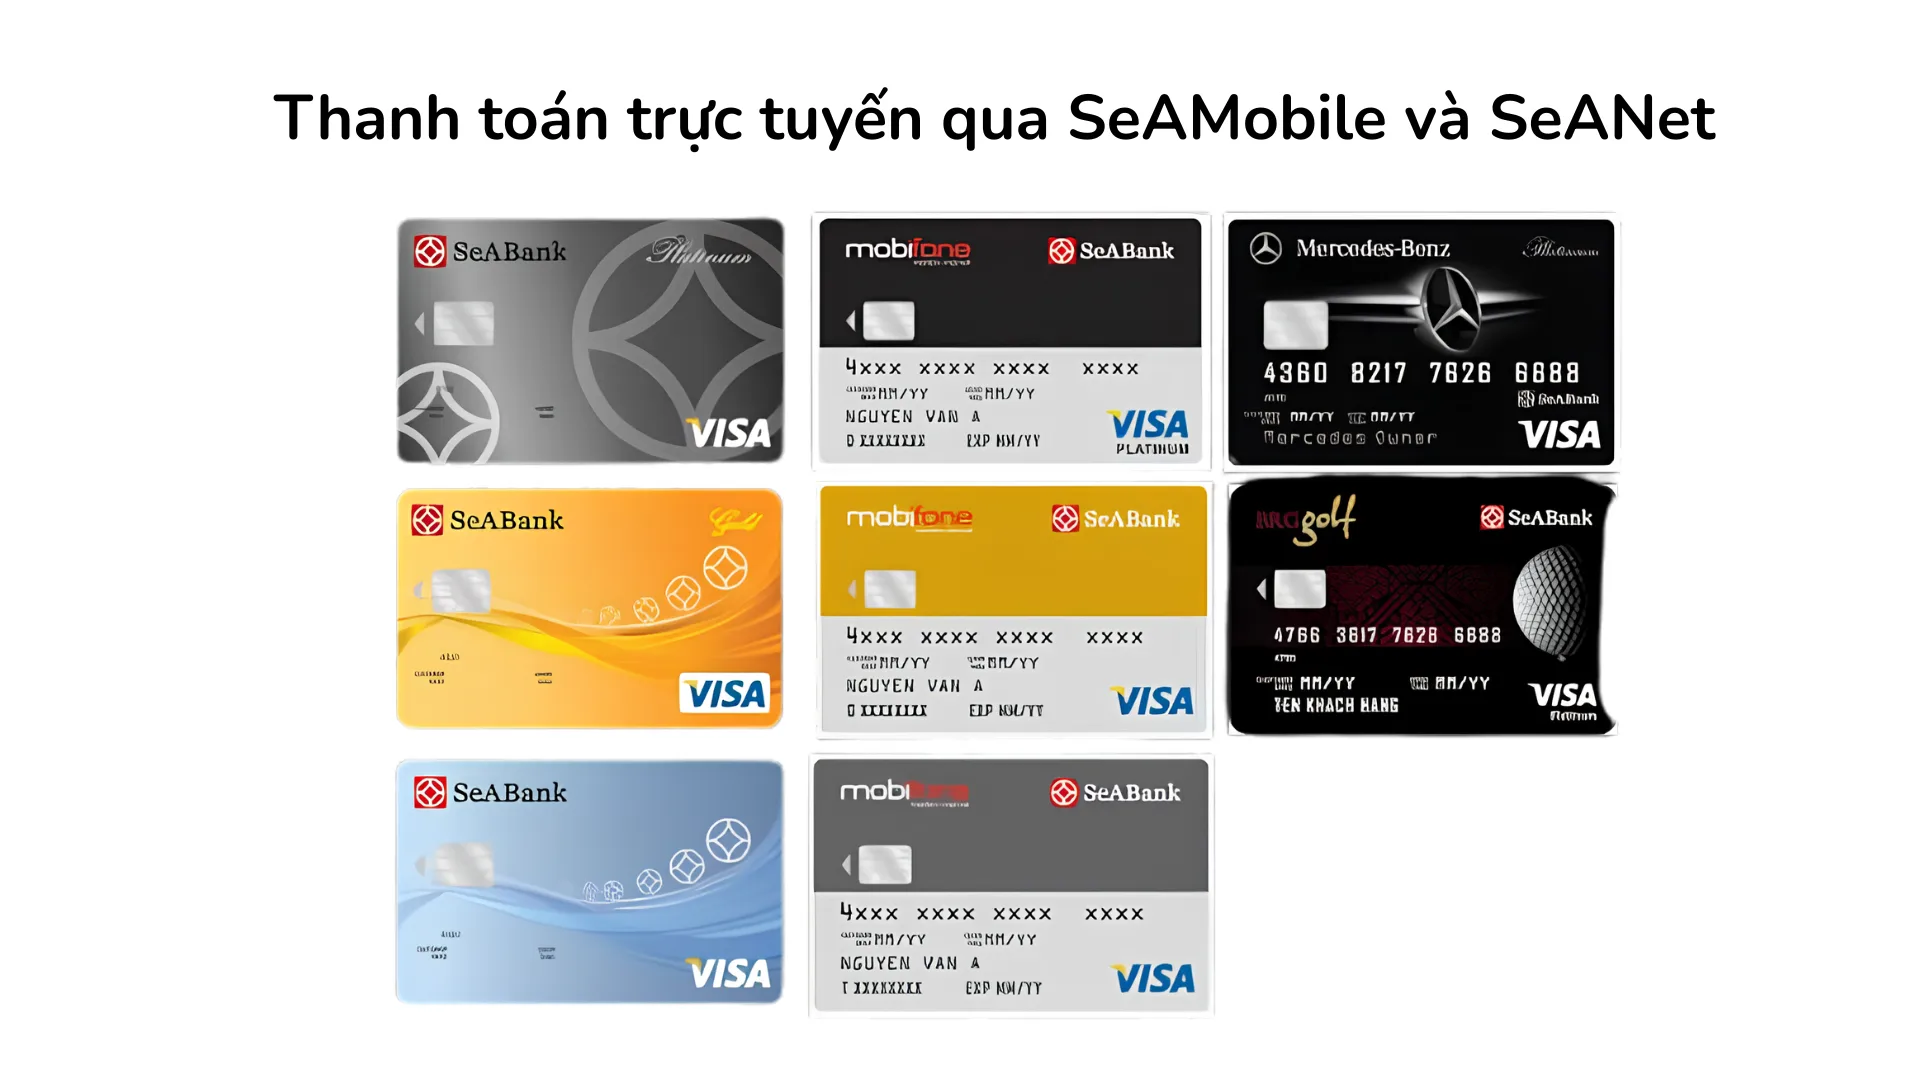
Thanh toán trực tuyến qua Ngân hàng số SeAMobile và SeANet
Thanh toán trực tuyến là giải pháp phổ biến nhất giúp tiết kiệm thời gian di chuyển. Chủ thẻ thao tác trực tiếp trên nền tảng dịch vụ Internet Banking SeANet hoặc ứng dụng SeAMobile.
- Đăng nhập ứng dụng, chọn mục “Thẻ” hoặc “Thanh toán thẻ nợ” trên giao diện.
- Chọn tài khoản thanh toán nguồn và thẻ tín dụng cần thanh toán.
- Nhập số tiền cụ thể cần thanh toán và xác nhận giao dịch để hoàn tất.
Thực tế minh chứng, anh Minh đã thực hiện thanh toán 10.000.000 VNĐ dư nợ thẻ tín dụng SeABank trực tiếp trên ứng dụng SeAMobile chỉ trong 2 phút nhờ các bước thiết lập tối giản này.
Chuyển khoản qua ngân hàng điện tử vào tài khoản thẻ tín dụng
Khách hàng sử dụng Mobile Banking hoặc Internet Banking của các ngân hàng khác hoàn toàn có thể chuyển khoản trực tiếp để thanh toán dư nợ. Hệ thống ngân hàng số xử lý giao dịch linh hoạt 24/7, đảm bảo tính an toàn cao.
Bạn chỉ cần chọn chức năng chuyển khoản tới số thẻ, nhập chính xác số thẻ tín dụng cần thanh toán, điền số tiền và xác thực bằng mã OTP theo quy định.
Đăng ký trích nợ tự động từ tài khoản thanh toán
Trích nợ tự động là phương pháp quản lý rủi ro tối ưu nhất nhằm tránh tình trạng quên hạn thanh toán và phát sinh lãi chậm trả. Song song với việc thanh toán toàn phần, đối với các khoản chi tiêu lớn, việc chủ động chuyển đổi sang phương thức trả góp thẻ tín dụng SeABank cũng là giải pháp hữu hiệu giúp giảm nhẹ áp lực dòng tiền mỗi kỳ sao kê.
Khách hàng đăng ký một lần tại chi nhánh (mang theo Căn cước/Căn cước công dân hoặc Hộ chiếu). Hệ thống tự động trích tiền từ tài khoản thanh toán vào ngày đến hạn với các lựa chọn: tổng dư nợ, dư nợ tối thiểu hoặc một số tiền cố định. Tài khoản cần đủ tiền trước 17h ngày đến hạn; nếu thiếu, bạn phải tự thanh toán phần còn lại từ 8h sáng ngày làm việc kế tiếp.
Thanh toán trực tiếp tại quầy giao dịch SeABank
Thanh toán tại quầy là phương thức truyền thống bắt buộc áp dụng khi khách hàng cần nộp tiền mặt trực tiếp hoặc yêu cầu đối chiếu chứng từ.
Chủ thẻ mang theo Căn cước/Căn cước công dân hoặc Hộ chiếu đến các điểm giao dịch SeABank trên toàn quốc. Sau khi nhân viên ngân hàng thông báo số dư nợ cần đóng, khách hàng nộp tiền mặt và ký nhận biên lai để hệ thống ghi nhận hoàn tất.
Thanh toán qua cây ATM
Chủ thẻ có thể thực hiện thanh toán dư nợ trực tiếp thông qua hệ thống máy ATM nếu không đăng ký các dịch vụ ngân hàng trực tuyến.
- Đưa thẻ vào khe đọc thẻ, nhập mã PIN và chọn “Thanh toán hóa đơn”.
- Lựa chọn danh mục “Tín dụng”, tiếp tục chọn “Thanh toán nợ thẻ tín dụng” và nhập số thẻ cần nộp.
- Nhập số tiền, bấm “Enter” để xác nhận giao dịch và nhận lại hóa đơn lưu trữ.
Tra Cứu Và Kiểm Tra Dư Nợ Thẻ Tín Dụng SeABank
Việc kiểm tra dư nợ thường xuyên giúp chủ thẻ kiểm soát tài chính cá nhân chặt chẽ, lên kế hoạch chi tiêu hợp lý và ngăn chặn rủi ro trễ hạn thanh toán. Hệ thống SeABank hỗ trợ khách hàng tra cứu minh bạch qua các nền tảng chính thức.
Tra cứu qua ứng dụng SeAMobile và SeANet
Nền tảng ngân hàng số cung cấp đầy đủ thông tin sao kê minh bạch cho khách hàng cá nhân và doanh nghiệp mọi lúc mọi nơi.
Bước 1: Khởi động ứng dụng SeAMobile trên điện thoại hoặc truy cập cổng ngân hàng điện tử SeANet qua trình duyệt web, sau đó tiến hành đăng nhập vào tài khoản của bạn.
Bước 2: Tại giao diện màn hình chính, tìm và truy cập vào chuyên mục Thẻ hoặc Dịch vụ thẻ.
Bước 3: Nhấn chọn mục Thông tin thẻ hoặc Sao kê thẻ. Hệ thống sẽ hiển thị chi tiết các số liệu về dư nợ hiện tại, tổng dư nợ cuối kỳ cùng hạn mức thẻ tín dụng SeABank khả dụng còn lại để bạn cân đối chi tiêu hợp lý.
Tra cứu qua tổng đài hỗ trợ SeABank
Tổng đài chăm sóc khách hàng là kênh tra cứu thông tin khẩn cấp khi người dùng không có kết nối mạng internet.
Bước 1: Chuẩn bị sẵn giấy tờ tùy thân và các thông tin liên quan đến thẻ (số thẻ, họ tên, ngày tháng năm sinh) để phục vụ việc xác minh danh tính.
Bước 2: Liên hệ đến đường dây nóng của SeABank:
- Khách hàng cá nhân: Gọi hotline 1900 555 587 (từ nước ngoài: (+84 24) 3944 8702).
- Khách hàng doanh nghiệp: Liên hệ trực tiếp qua hotline chuyên trách 1900 599 952.
Bước 3: Cung cấp thông tin cho tổng đài viên để được hỗ trợ tra cứu dư nợ nhanh chóng.
Theo dõi qua thông báo sao kê định kỳ (Email/SMS)
Vào ngày chốt sao kê hàng tháng, hệ thống SeABank sẽ tự động gửi thông báo chi tiết về các giao dịch phát sinh trong kỳ, dư nợ cuối kỳ và số tiền thanh toán tối thiểu.
Bạn chỉ cần kiểm tra hộp thư email hoặc tin nhắn SMS trên số điện thoại đã đăng ký với ngân hàng để nắm bắt chính xác tình hình dư nợ mà không cần thực hiện thêm thao tác tra cứu nào.
Tra cứu trực tiếp tại chi nhánh hoặc phòng giao dịch SeABank
Bước 1: Mang theo bản gốc giấy tờ tùy thân (Căn cước/Căn cước công dân hoặc Hộ chiếu).
Bước 2: Đến chi nhánh hoặc phòng giao dịch SeABank gần nhất trong khung giờ hành chính.
Bước 3: Xuất trình giấy tờ, gặp trực tiếp giao dịch viên và yêu cầu hỗ trợ kiểm tra dư nợ hoặc in bản sao kê thẻ chi tiết.
Thẻ Tín Dụng SeABank Có Các Loại Dư Nợ Nào?
Dư nợ thẻ tín dụng là tổng giá trị chi tiêu từ hạn mức được cấp mà khách hàng đã sử dụng nhưng chưa hoàn trả. CBBank đánh giá việc phân biệt rõ 4 khái niệm dư nợ dưới đây là yếu tố cốt lõi giúp người dùng không rơi vào bẫy lãi suất phạt.
Dư nợ hiện tại
Dư nợ hiện tại là tổng số tiền thực tế chủ thẻ đã chi tiêu và chưa thanh toán tính đến thời điểm tiến hành kiểm tra. Khoản nợ này bao gồm tất cả các giao dịch mua sắm, rút tiền mặt cùng mức lãi suất và phí phát sinh đi kèm.
Dư nợ cuối kỳ
Dư nợ cuối kỳ là tổng toàn bộ số tiền giao dịch, phí và lãi đã được ghi nhận trong một kỳ sao kê. Kỳ sao kê thẻ tín dụng SeABank tính từ ngày 1 đến ngày cuối cùng của tháng.
Dư nợ tối thiểu
Dư nợ tối thiểu là khoản tiền bắt buộc nhỏ nhất mà khách hàng phải thanh toán đúng hạn để tránh phí phạt chậm thanh toán và bảo vệ lịch sử tín dụng. SeABank quy định mức tối thiểu cố định theo dư nợ, từ 100.000 VNĐ (dư nợ dưới 2,5 triệu đồng) đến 15.000.000 VNĐ (dư nợ từ 300 triệu đồng). Nếu chỉ thanh toán khoản tối thiểu, phần dư nợ chưa trả sẽ bị tính lãi từ ngày giao dịch được ghi nhận. Do đó, việc chủ động tìm hiểu cách tính lãi thẻ tín dụng SeABank sẽ giúp bạn dự liệu chính xác chi phí phát sinh.
Dư nợ quá hạn
Dư nợ quá hạn là khoản nợ chưa được thanh toán đầy đủ sau ngày đến hạn. Khách hàng có nợ quá hạn chịu lãi suất quá hạn bằng 150% lãi suất trong hạn, phí chậm thanh toán 5,5% (tối thiểu 199.000 VNĐ) và có thể bị ghi nhận lịch sử xấu trên hệ thống thông tin tín dụng quốc gia.
Câu Hỏi Thường Gặp Về Thanh Toán Thẻ Tín Dụng SeABank
Có. Người thân có thể nộp tiền mặt tại quầy hoặc chuyển khoản vào số thẻ tín dụng của bạn. Họ chỉ cần số thẻ và họ tên chủ thẻ; tuyệt đối không cung cấp mã CVV, mã PIN hay OTP cho bất kỳ ai.
Không có phí riêng. Biểu phí thẻ tín dụng SeABank không quy định phí cho giao dịch thanh toán hóa đơn bằng thẻ trong nước; giao dịch được tính như chi tiêu thông thường và được miễn lãi nếu trả đủ dư nợ đúng hạn.
Có. Giao dịch rút tiền mặt chịu phí 4,4% (tối thiểu 110.000 VNĐ, thẻ Signature miễn phí) và bị tính lãi từ ngày giao dịch được ghi nhận cho đến khi trả hết, không áp dụng thời gian miễn lãi.
Giao dịch thanh toán trực tuyến sẽ không thành công nếu khách hàng nhập sai các thông tin như số tài khoản đích, đơn vị nhận hoặc mã khách hàng. Bạn cần rà soát lại thông tin trước khi thực hiện chuyển lệnh.
Tùy giao dịch. Với giao dịch chạm (Contactless) giá trị nhỏ, thường không cần nhập mã PIN; giao dịch giá trị lớn hoặc cắm chip có thể yêu cầu nhập PIN hoặc ký hóa đơn theo quy định của máy POS và tổ chức thẻ.
Quy trình thanh toán thẻ tín dụng đòi hỏi sự chính xác về mặt thời gian và thao tác để đảm bảo an toàn cho điểm tín dụng cá nhân, doanh nghiệp. Chủ thẻ nên chủ động theo dõi sao kê định kỳ và ưu tiên thiết lập các giải pháp trích nợ tự động để quản lý rủi ro dòng tiền hiệu quả. Hãy tiếp tục tìm hiểu thêm về các cơ chế tối ưu hạn mức tín dụng nhằm làm chủ công cụ tài chính của bạn một cách thông minh nhất.
Nguồn số liệu: Biểu phí thẻ tín dụng SeABank (hiệu lực 01/05/2026), Biểu lãi suất thẻ tín dụng cá nhân (hiệu lực 01/02/2026), Điều khoản giao dịch chung về hạn mức thẻ tín dụng và trang sản phẩm thẻ trên website SeABank, đối chiếu ngày 24/10/2026. SeABank có thể thay đổi sản phẩm, biểu phí, lãi suất theo từng thời kỳ; hãy kiểm tra lại trước khi giao dịch.
Ngân hàng thẻ tín dụng được nhắc tới trong bài
SeABank
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.