CIC Là Gì? Cách Kiểm Tra CIC Cá Nhân Miễn Phí Nhanh 2026
CIC là Trung tâm Thông tin Tín dụng Quốc gia Việt Nam, trực thuộc Ngân hàng Nhà nước. Hệ thống này thu thập, lưu trữ thông tin tín dụng, giúp các tổ chức tài chính đánh giá năng lực trả nợ của khách hàng. Nắm vững cách tra cứu điểm tín dụng hỗ trợ người vay chủ động bảo vệ quyền lợi, ngăn ngừa rủi ro tài chính, đồng thời tự đánh giá được liệu nợ xấu có vay tiền được không trước khi thực hiện các giao dịch mới.
Bạn đọc lưu ý: Thông tin mang tính tham khảo. Chính sách tín dụng và mức phí có thể thay đổi tùy thời kỳ. Khuyến nghị liên hệ trực tiếp ngân hàng để được hỗ trợ chính xác nhất.
Định nghĩa CIC là gì?
CIC (Credit Information Center) chính là cơ quan nhà nước giữ vai trò đầu mối quản lý, lưu trữ toàn bộ dữ liệu tín dụng của mọi cá nhân, tổ chức có phát sinh giao dịch vay mượn tại Việt Nam. Đơn vị này hoạt động dưới sự giám sát trực tiếp từ Ngân hàng Nhà nước, đảm bảo tính minh bạch và bảo mật tuyệt đối cho mọi hồ sơ tài chính.
Dữ liệu do cơ quan này cung cấp, bao gồm điểm tín dụng và lịch sử thanh toán, là cơ sở then chốt để các ngân hàng xét duyệt hồ sơ mở thẻ tín dụng hay cấp hạn mức vay. Hệ thống đánh giá dựa trên thang điểm chuẩn từ 150 đến 750, phản ánh trực tiếp mức độ tín nhiệm rủi ro của từng hồ sơ khách hàng.
Cách thức hoạt động của CIC
CIC là hệ thống lưu trữ và quản lý thông tin tín dụng của khách hàng tại các ngân hàng, công ty tài chính và tổ chức tín dụng. Khi phát sinh khoản vay hoặc sử dụng sản phẩm tín dụng, thông tin về quá trình vay và thanh toán của khách hàng sẽ được các tổ chức tín dụng cung cấp cho CIC để tổng hợp, phân tích và phục vụ việc đánh giá tín dụng.
Quy trình xử lý thông tin tín dụng của CIC có thể khái quát qua 3 bước:
- Bước 1 – Tiếp nhận dữ liệu: CIC thu thập thông tin tín dụng do ngân hàng, công ty tài chính và các tổ chức tín dụng cung cấp.
- Bước 2 – Phân tích, chấm điểm: Dữ liệu được tổng hợp và phân tích để xây dựng thông tin, điểm tín dụng của khách hàng.
- Bước 3 – Cung cấp thông tin: Khi khách hàng đăng ký vay hoặc sử dụng sản phẩm tín dụng, ngân hàng và tổ chức tín dụng có thể tra cứu thông tin tín dụng theo quy định.
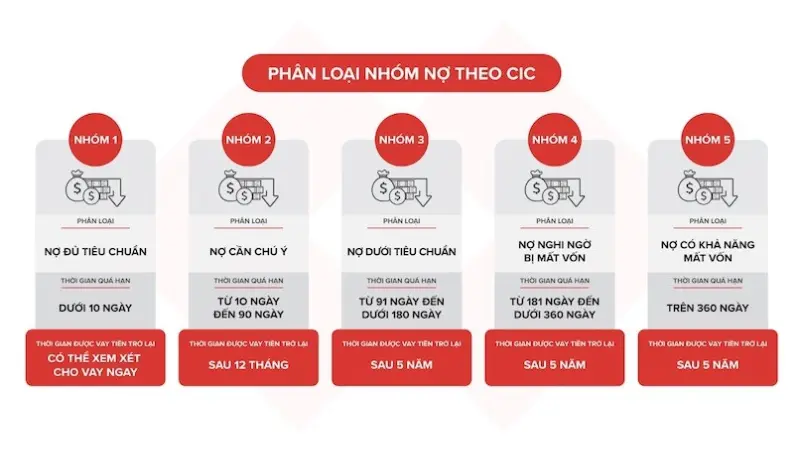
Bên cạnh điểm tín dụng, CIC còn phân loại các khoản nợ thành 5 nhóm để tổ chức tín dụng đánh giá mức độ rủi ro của khách hàng. Theo nội dung bạn cung cấp từ Thông tư 11/2021/TT-NHNN, có thể tóm tắt như sau:
| Nhóm nợ | Phân loại và thời gian quá hạn |
| Nhóm 1 – Nợ đủ tiêu chuẩn | Nợ trong hạn và có khả năng thu hồi đầy đủ; hoặc nợ quá hạn dưới 10 ngày nhưng vẫn được đánh giá có khả năng thu hồi đầy đủ theo quy định. |
| Nhóm 2 – Nợ cần chú ý | Nợ quá hạn đến 90 ngày; một số khoản nợ được điều chỉnh kỳ hạn trả nợ lần đầu nhưng vẫn còn trong hạn. |
| Nhóm 3 – Nợ dưới tiêu chuẩn | Nợ quá hạn từ 91 đến 180 ngày; một số khoản nợ được gia hạn lần đầu còn trong hạn hoặc được miễn, giảm lãi do khách hàng không đủ khả năng trả lãi. |
| Nhóm 4 – Nợ nghi ngờ | Nợ quá hạn từ 181 đến 360 ngày; một số khoản nợ được cơ cấu lại thời hạn trả nợ nhưng đã quá hạn theo thời hạn được cơ cấu. |
| Nhóm 5 – Nợ có khả năng mất vốn | Nợ quá hạn trên 360 ngày; các khoản nợ cơ cấu lại thời hạn trả nợ lần đầu quá hạn từ 91 ngày trở lên, cơ cấu lần hai bị quá hạn hoặc cơ cấu lần ba trở lên theo quy định. |
Biết được mình đang thuộc nhóm nợ nào giúp khách hàng chủ động theo dõi lịch sử tín dụng và khả năng tiếp cận các sản phẩm vay vốn. Đặc biệt, các khoản nợ thuộc nhóm 3, 4 và 5 thường khiến việc xét duyệt tín dụng trở nên khó khăn hơn, buộc nhiều người phải tìm đến những ngân hàng cho vay nợ xấu với điều kiện khắt khe. Vì vậy, chủ động kiểm tra thông tin tín dụng định kỳ cũng là một cách giúp người vay phát hiện sớm vấn đề và quản lý nghĩa vụ tài chính tốt hơn.
3 Cách tra cứu CIC cá nhân online, nợ xấu miễn phí
Người vay hoàn toàn chủ động kiểm soát điểm tín dụng cá nhân qua các nền tảng chính thống. Hệ thống cho phép tra cứu miễn phí một lần mỗi năm giúp khách hàng kịp thời rà soát nợ xấu.
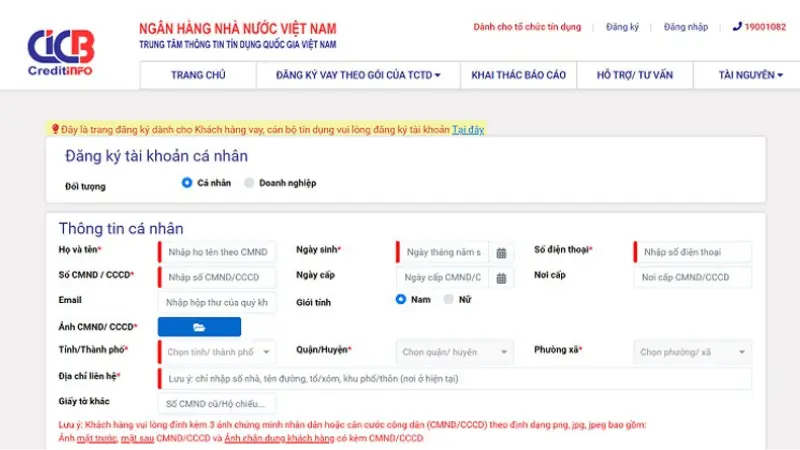
Kiểm tra CIC miễn phí bằng cách đăng nhập website CIC
Quy trình tra cứu thông qua cổng thông tin điện tử của Trung tâm Thông tin Tín dụng Quốc gia đòi hỏi người dùng thực hiện xác thực định danh nghiêm ngặt. Phương thức này phù hợp cho người dùng muốn xem chi tiết báo cáo toàn diện ngay trên trình duyệt máy tính.
Bước 1: Truy cập website CIC và chọn chức năng đăng ký tài khoản.
Bước 2: Điền các thông tin được yêu cầu để tạo tài khoản theo hướng dẫn trên hệ thống.
Bước 3: Thiết lập mật khẩu và nhập mã OTP được gửi về số điện thoại để xác thực.
Bước 4: Thực hiện xác minh thông tin theo hình thức hỏi đáp với nhân viên CIC.
Bước 5: Chờ hệ thống xử lý và nhận thông báo kết quả đăng ký qua SMS hoặc email.
Bước 6: Đăng nhập tài khoản CIC, vào mục Thông tin cá nhân để xem thông tin tín dụng của mình.
Lưu ý: Tra cứu thông tin tín dụng cá nhân trực tuyến trên website CIC được thực hiện miễn phí. Bạn nên cung cấp email và số điện thoại đang sử dụng để thuận tiện nhận các thông báo từ CIC.
Tra cứu điểm tín dụng CIC cá nhân online qua App CIC Connect
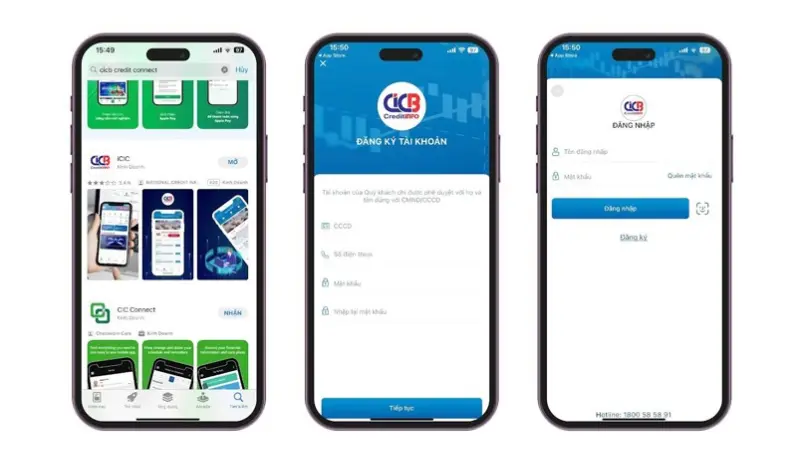
Ứng dụng di động chính thức mang tên CIC Credit Connect cung cấp giải pháp tra cứu tức thời, giúp khách hàng theo dõi sát sao điểm số và lịch sử vay mượn ngay trên điện thoại di động.
Ngoài website, bạn có thể sử dụng ứng dụng CIC Connect để đăng ký tài khoản và kiểm tra thông tin tín dụng cá nhân theo các bước sau:
Bước 1: Tải và cài đặt CIC Connect
- Android: Mở CH Play, tìm “CIC Connect” và chọn đúng ứng dụng do Trung tâm Thông tin Tín dụng Quốc gia (CIC) phát hành.
- iOS: Truy cập App Store, tìm “CIC Connect” và tải ứng dụng chính thức.
Lưu ý: Kiểm tra kỹ tên nhà phát hành trước khi cài đặt để tránh tải nhầm ứng dụng.
Bước 2: Đăng ký tài khoản
- Mở CIC Connect và chọn “Đăng ký”.
- Nhập các thông tin cá nhân theo yêu cầu của ứng dụng.
- Đọc và đồng ý với điều khoản sử dụng.
- Nhấn “Đăng ký” để tạo tài khoản.
Bước 3: Xác thực tài khoản
- Nhận mã OTP được gửi qua SMS hoặc email.
- Nhập mã OTP vào ứng dụng để hoàn tất xác thực.
- Tùy trường hợp, CIC có thể yêu cầu thực hiện thêm bước xác minh qua điện thoại.
Bước 4: Đăng nhập và tra cứu
Sau khi tài khoản được xác thực, đăng nhập CIC Connect và chọn “Tra cứu báo cáo” để xem thông tin khoản vay, điểm tín dụng và lịch sử tín dụng cá nhân.
Tra cứu CIC cá nhân trực tiếp tại quầy giao dịch/ chi nhánh ngân hàng
Tra cứu tại điểm giao dịch là phương thức giải quyết triệt để các rào cản kỹ thuật cho nhóm khách hàng không quen thao tác trên nền tảng trực tuyến. Mức độ chính xác của báo cáo là tuyệt đối và được nhân viên tư vấn giải thích cặn kẽ ngay tại quầy.
Bước 1: Đến chi nhánh ngân hàng hoặc phòng giao dịch của công ty tài chính có hỗ trợ tra cứu CIC.
Bước 2: Đề nghị nhân viên kiểm tra lịch sử tín dụng và thông tin nợ xấu của bạn trên hệ thống CIC.
Bước 3: Cung cấp thông tin cá nhân theo yêu cầu, trong đó có giấy tờ tùy thân còn hiệu lực.
Bước 4: Sau khi hoàn tất tra cứu, ngân hàng hoặc công ty tài chính sẽ thông báo kết quả thông tin tín dụng cho bạn.
Lưu ý: Hình thức tra cứu thông qua ngân hàng hoặc công ty tài chính có thể phát sinh phí. Mức phí và cách thu phụ thuộc vào chính sách của từng đơn vị.
Một số câu hỏi thường gặp
Không. Việc tự ý kiểm tra thông tin của bên thứ ba là hành vi vi phạm nghiêm trọng nguyên tắc bảo mật. Chỉ những tổ chức tín dụng được ủy quyền hoặc chủ thể mới được truy cập dữ liệu.
Không. Khi lịch sử tín dụng bị xếp vào nhóm nợ 3, 4, 5, các tổ chức tài chính sẽ từ chối cấp khoản vay mới. Tình trạng này bị lưu vết tối đa 5 năm kể từ ngày tất toán nợ.
Dư nợ chính thức bị phân loại là nợ xấu khi khoản vay quá hạn thanh toán từ 91 ngày trở lên. Hệ thống sẽ hạ bậc tín nhiệm xuống từ nhóm 3 đến nhóm 5 tùy thuộc vào thời gian trễ hạn.
Quy trình theo dõi điểm tín dụng qua hệ thống dữ liệu quốc gia giúp cá nhân chủ động ngăn chặn các rủi ro liên quan đến nợ xấu. Khách hàng hãy duy trì thói quen thanh toán đúng hạn và kiểm tra định kỳ để duy trì hồ sơ tín dụng ở trạng thái an toàn nhất. Khám phá thêm các giải pháp tài chính tối ưu để mở rộng khả năng tiếp cận vốn đầu tư hiệu quả.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.