Hướng Dẫn Điều Kiện Và Thủ Tục Mở Tài Khoản Ngân Hàng Theo Quy Định Mới Nhất
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên các quy định pháp luật hiện hành của Ngân hàng Nhà nước (như Thông tư 17/2024/TT-NHNN) và thông tin chung trên thị trường tài chính. Các điều khoản, biểu phí và quy trình mở tài khoản cụ thể có thể thay đổi tùy theo chính sách từng ngân hàng và từng thời điểm, không đại diện duy nhất cho một tổ chức tín dụng nào.
Nhiều khách hàng gặp bối rối không biết cần chuẩn bị những chứng từ gì hoặc yêu cầu về độ tuổi ra sao khi muốn sở hữu một tài khoản thanh toán. Thực tế, điều kiện mở tài khoản ngân hàng hiện nay rất đơn giản, chỉ yêu cầu công dân từ đủ 15 tuổi trở lên và có CCCD/CMND hợp lệ. CB Bank hướng dẫn chi tiết các thủ tục và quy trình mở tài khoản ngân hàng nhanh chóng ngay trong nội dung sau.
Điều kiện mở tài khoản ngân hàng hiện nay như thế nào?
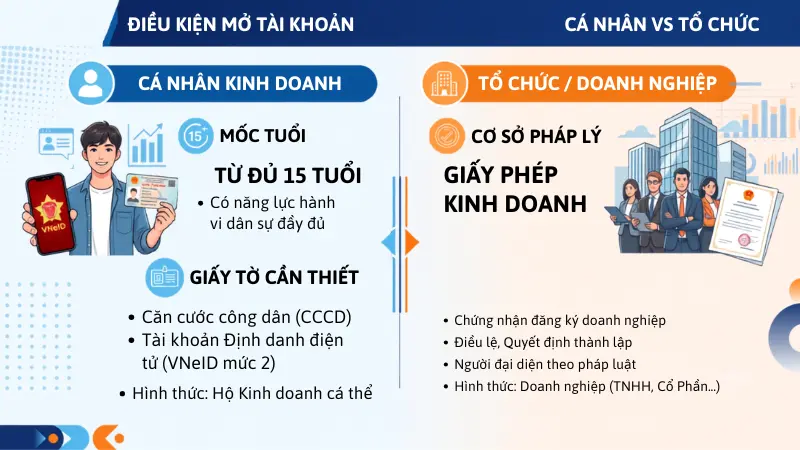
Các quy định pháp luật phân định rõ ràng tiêu chí pháp lý đối với từng nhóm đối tượng khách hàng khi tham gia giao dịch tài chính. Căn cứ theo văn bản hiện hành, cá nhân và tổ chức cần đáp ứng tiêu chuẩn cụ thể về năng lực hành vi.
Điều kiện mở tài khoản ngân hàng đối với khách hàng cá nhân
Để đáp ứng yêu cầu về độ tuổi mở tài khoản ngân hàng, công dân cần từ đủ 15 tuổi trở lên, sở hữu giấy tờ tùy thân hợp lệ và có đầy đủ năng lực hành vi dân sự.
Theo quy định tại Thông tư 17/2024/TT-NHNN, đối tượng từ 15 tuổi hoàn toàn đủ quyền tự đứng tên tài khoản. Trẻ em dưới 15 tuổi hoặc cá nhân mất năng lực hành vi dân sự bắt buộc phải thực hiện đăng ký thông qua người giám hộ hợp pháp.
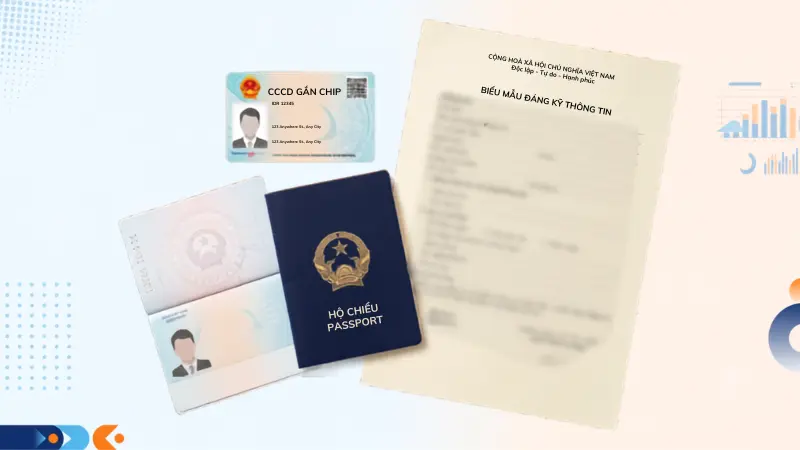
Công dân Việt Nam cần xuất trình CMND, CCCD hoặc tài khoản định danh điện tử VNeID mức độ 2. Người nước ngoài cư trú hợp pháp bắt buộc cung cấp hộ chiếu và thị thực nhập cảnh còn hiệu lực.
Điều kiện đối với khách hàng doanh nghiệp & tổ chức kinh doanh
Tổ chức bắt buộc phải có giấy phép đăng ký kinh doanh hợp pháp và hoạt động theo đúng các mô hình được pháp luật công nhận.
Căn cứ Luật Doanh nghiệp hiện hành, đơn vị cần chứng minh tư cách pháp nhân qua Giấy chứng nhận đăng ký doanh nghiệp hoặc Quyết định thành lập.
Thực tế minh chứng, các loại hình kinh doanh phổ biến như Công ty TNHH, Công ty Cổ phần hay Công ty Hợp danh đều hoàn toàn đủ tư cách pháp lý để đăng ký.
Hồ sơ & Thủ tục chuẩn bị trước khi mở tài khoản ngân hàng
Khách hàng cần chuẩn bị đầy đủ bản gốc giấy tờ tùy thân hoặc bộ hồ sơ pháp lý doanh nghiệp để quy trình phê duyệt diễn ra thuận lợi.
Cá nhân bắt buộc mang theo CCCD, CMND hoặc hộ chiếu bản gốc còn thời hạn sử dụng để nhân viên đối chiếu. Doanh nghiệp phải hoàn thiện biểu mẫu đề nghị mở tài khoản, nộp kèm giấy phép kinh doanh, thông tin người đại diện hợp pháp và quyết định bổ nhiệm kế toán trưởng.
CB Bank lưu ý người dùng nên mang theo một khoản tiền mặt nhỏ từ 50.000 VNĐ đến 100.000 VNĐ. Số tiền này dùng để nạp vào nhằm đáp ứng yêu cầu số dư duy trì tối thiểu ban đầu tại một số ngân hàng.
2 cách mở tài khoản ngân hàng nhanh chóng
Sự phát triển của công nghệ số mang đến các giải pháp đăng ký linh hoạt, từ phương thức truyền thống đến quy trình số hóa toàn diện 100%. Khách hàng dễ dàng lựa chọn hình thức tối ưu nhất dựa trên điều kiện của bản thân.
Quy trình mở tài khoản ngân hàng Online (eKYC / NFC / VNeID)
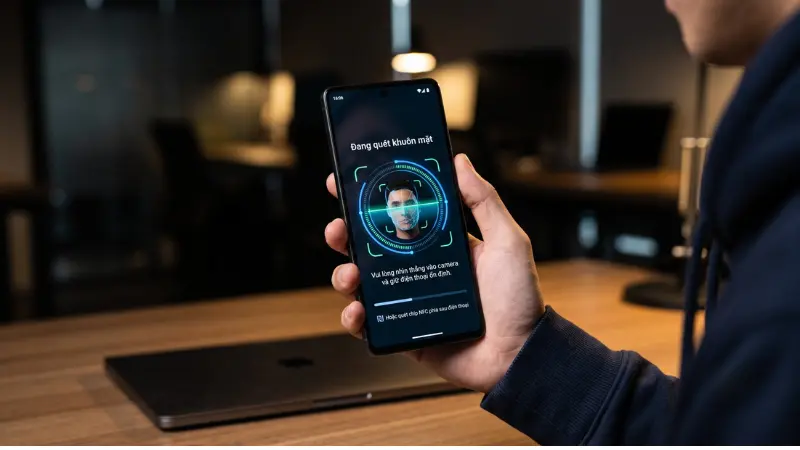
Quy trình định danh điện tử eKYC cho phép người dùng kích hoạt tài khoản trực tuyến qua ứng dụng di động chỉ trong khoảng 3 đến 5 phút.
- Tải ứng dụng Mobile Banking chính thức của ngân hàng và chọn chức năng mở tài khoản cho khách hàng mới.
- Cung cấp số điện thoại để nhận mã xác thực OTP, sau đó chụp ảnh rõ nét hai mặt thẻ CCCD gắn chip.
- Kích hoạt tính năng NFC trên điện thoại để đọc dữ liệu từ chip CCCD, kết hợp quét sinh trắc học khuôn mặt để đối chiếu.
- Lựa chọn dãy số tài khoản ưng ý, đăng ký phát hành thẻ phi vật lý và thiết lập mật khẩu đăng nhập an toàn.
Quy trình mở tài khoản trực tiếp tại Phòng giao dịch / Chi nhánh
Phương thức đăng ký tại quầy phù hợp với khách hàng không sử dụng điện thoại thông minh hoặc doanh nghiệp cần thẩm định hồ sơ giấy tờ gốc.
- Khách hàng cầm theo CCCD/CMND hoặc hồ sơ pháp nhân đến trực tiếp chi nhánh ngân hàng trong khung giờ hành chính.
- Hoàn thiện thông tin vào biểu mẫu đề nghị cấp tài khoản dưới sự hướng dẫn chi tiết của giao dịch viên.
- Chờ nhân viên đối chiếu chữ ký, nạp phí duy trì số dư tối thiểu ban đầu nếu ngân hàng có yêu cầu.
- Nhận thông báo kích hoạt tài khoản trên ứng dụng và giấy hẹn lấy thẻ cứng sau 7 đến 10 ngày làm việc.
So sánh cách mở tài khoản Online và mở trực tiếp tại quầy
| Tiêu chí đối chiếu | Mở tài khoản Online (eKYC) | Trực tiếp tại Phòng giao dịch |
| Khung thời gian | Hoạt động 24/7, mọi lúc mọi nơi | Phụ thuộc vào giờ hành chính |
| Thủ tục pháp lý | Công nghệ NFC, xác thực qua VNeID | Điền biểu mẫu giấy, ký chữ ký tươi |
| Tốc độ hoàn thiện | Giao dịch được ngay sau 5 phút | Chờ xét duyệt, mất nhiều thời gian hơn |
Quản lý tài khoản an toàn, Tối ưu chi phí & Bảo mật E-E-A-T
Sở hữu tài khoản chỉ là bước khởi đầu, khả năng kiểm soát dòng tiền và bảo vệ dữ liệu cá nhân mới là yếu tố quyết định. Áp dụng các nguyên tắc bảo mật và phân bổ tài chính khoa học giúp người dùng phòng tránh rủi ro.
Phân loại các loại tài khoản ngân hàng & Chiến lược quản lý 4 tài khoản cá nhân
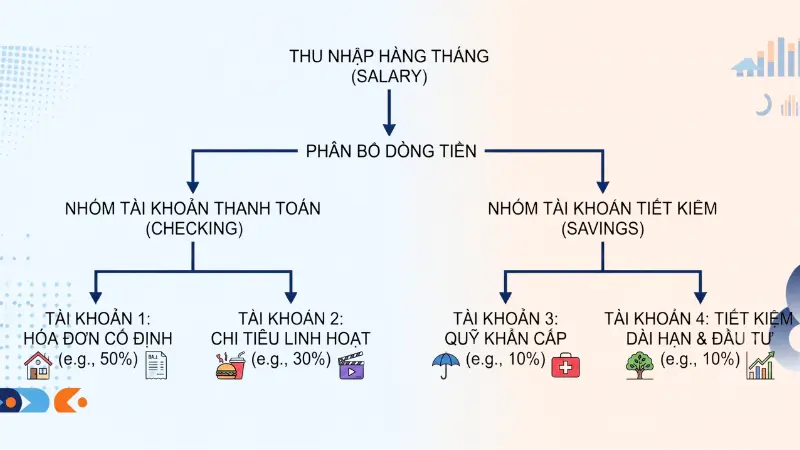
Việc duy trì 4 tài khoản riêng biệt giúp cá nhân phân bổ dòng tiền chi tiêu và tích lũy một cách bài bản, hạn chế thâm hụt ngân sách.
Dựa trên nền tảng quản lý tài chính từ Cuốn sách Get Good with Money của Tiffany Aliche, mỗi cá nhân nên thiết lập 2 tài khoản thanh toán và 2 tài khoản tiết kiệm.
Điển hình như, một tài khoản được phân bổ riêng cho chi phí sinh hoạt thiết yếu hàng ngày, tài khoản còn lại dùng để thanh toán hóa đơn cố định. Quy trình này tách biệt hoàn toàn quỹ tiêu dùng với quỹ dự phòng tương lai.
Phân biệt chính xác giữa Số thẻ ATM và Số tài khoản ngân hàng
Số thẻ và số tài khoản là hai khái niệm hoàn toàn khác biệt về mặt chức năng giao dịch cũng như vị trí hiển thị.
- Số thẻ ATM: Dãy số ngẫu nhiên in nổi hoặc in chìm trực tiếp trên mặt thẻ nhựa cứng. Chúng đóng vai trò nhận diện khi thanh toán qua máy POS hoặc các cổng thanh toán thương mại điện tử.
- Số tài khoản: Dãy số do ngân hàng cấp trên hệ thống Mobile Banking, chuyên dùng để thực hiện lệnh chuyển khoản và nhận tiền nội địa hoặc quốc tế.
Quản lý biểu phí dịch vụ & Bí quyết tối ưu chi phí quản lý tài khoản
Người dùng dễ dàng tiết giảm các loại phí ngân hàng bằng cách duy trì số dư bình quân hoặc chuyển đổi phương thức nhận thông báo.
Các tài khoản thanh toán thường đi kèm phí duy trì, phí thường niên thẻ và phí SMS Banking. Khách hàng có thể nạp một hạn mức tiền nhất định, dao động từ 2 đến 10 triệu đồng để đạt điều kiện miễn phí quản lý hàng tháng.
Đồng thời, việc chuyển sang nhận thông báo biến động số dư qua ứng dụng (tin nhắn OTT) sẽ giúp xóa bỏ hoàn toàn phí SMS truyền thống.
Nguyên tắc bảo mật thông tin & Tiêu chuẩn an toàn định danh sinh trắc học
Khách hàng phải tuân thủ nghiêm ngặt chuẩn bảo mật kép và xác thực khuôn mặt khi giao dịch số tiền lớn để bảo vệ tài sản.
Theo Quyết định 2345/QĐ-NHNN về xác thực sinh trắc học, các lệnh chuyển khoản vượt mức 10 triệu đồng/lần bắt buộc phải quét khuôn mặt đối chiếu với dữ liệu CCCD gắn chip.
Quy định này thiết lập tấm khiên vững chắc chống lại các hành vi lừa đảo chiếm đoạt tài sản trực tuyến. Người dùng tuyệt đối không chia sẻ mã OTP, mật khẩu đăng nhập hay truy cập vào các đường link giả mạo dưới mọi hình thức.
Các câu hỏi thường gặp khi mở tài khoản ngân hàng (FAQ)
Không. Hầu hết các ngân hàng hiện nay đều miễn phí hoàn toàn thủ tục đăng ký. Tuy nhiên, khách hàng có thể phải nạp từ 50.000 – 100.000 VNĐ làm số dư duy trì tối thiểu tùy theo chính sách từng đơn vị.
Khoảng 7 đến 10 ngày. Sau khi hoàn tất hồ sơ, giao dịch viên sẽ cấp giấy hẹn lấy thẻ vật lý. Khách hàng có thể đến trực tiếp quầy nhận hoặc đăng ký dịch vụ phát hành thẻ giao tận nhà.
Có. Đối với hình thức mở tài khoản eKYC trực tuyến, khách hàng được cấp ngay tài khoản số trên ứng dụng để thực hiện chuyển tiền, thanh toán hóa đơn mà không cần chờ đợi.
Có. Các ứng dụng ngân hàng số áp dụng hệ thống bảo mật tiêu chuẩn quốc tế như định danh điện tử eKYC, nhận diện sinh trắc học và mã xác thực Smart OTP, đảm bảo an toàn tuyệt đối cho người dùng.
Không. Khách hàng không bị phạt. Nếu tài khoản không đáp ứng số dư tối thiểu và không phát sinh giao dịch trong thời gian dài (6 – 12 tháng), ngân hàng sẽ tự động khóa hoặc trừ phí quản lý dẫn đến âm tiền.
Ưu tiên các tổ chức tín dụng sở hữu hệ sinh thái Ngân hàng số tiện lợi, miễn toàn bộ phí chuyển khoản. Khách hàng cũng nên chọn nơi hỗ trợ đăng ký tài khoản số đẹp không thu phụ phí đi kèm.
Quy trình thiết lập hồ sơ đăng ký hiện nay đã được tối giản hóa tối đa, kết hợp cùng các công nghệ định danh eKYC mang lại trải nghiệm tài chính vượt trội. Khách hàng có thể chủ động tìm hiểu thêm về các dịch vụ vay tín chấp để khai thác triệt để những tiện ích vốn có từ công cụ thanh toán thông minh này.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.