
Các Hình Thức Gửi Tiết Kiệm Và Cách Tối Ưu Lãi Suất
Các hình thức gửi tiết kiệm ngân hàng là hình thức đầu tư sinh lời an toàn thông qua việc gửi khoản tiền nhàn rỗi vào tổ chức tín dụng để nhận lãi định kỳ. Giải pháp tài chính này giúp bảo vệ giá trị tài sản và tạo ra nguồn thu nhập thụ động bền vững. Các hình thức gửi tiết kiệm và biểu lãi suất chi tiết được phân tích cụ thể ngay sau đây.
Bạn đọc lưu ý: Thông tin cung cấp chỉ mang tính tham khảo. Lãi suất và chính sách gửi tiền có thể thay đổi tùy thời điểm. Khuyến nghị khách hàng liên hệ trực tiếp ngân hàng để được tư vấn chính xác nhất.
Gửi tiết kiệm ngân hàng là gì và khi nào nên bắt đầu?
Bản chất đây là phương thức quản lý tài chính an toàn, bảo vệ nguồn vốn trước lạm phát và sinh lời ổn định. Căn cứ theo quy định về tiền gửi tiết kiệm của Ngân hàng Nhà nước, khách hàng hoàn toàn an tâm về tính pháp lý và quyền lợi tài chính khi tham gia.
Khách hàng nên bắt đầu mở sổ tiết kiệm ngay khi có mục tiêu tài chính rõ ràng, có dòng tiền ổn định hàng tháng hoặc sở hữu nguồn tiền nhàn rỗi chưa có kế hoạch đầu tư.
Các hình thức gửi tiết kiệm ngân hàng phổ biến
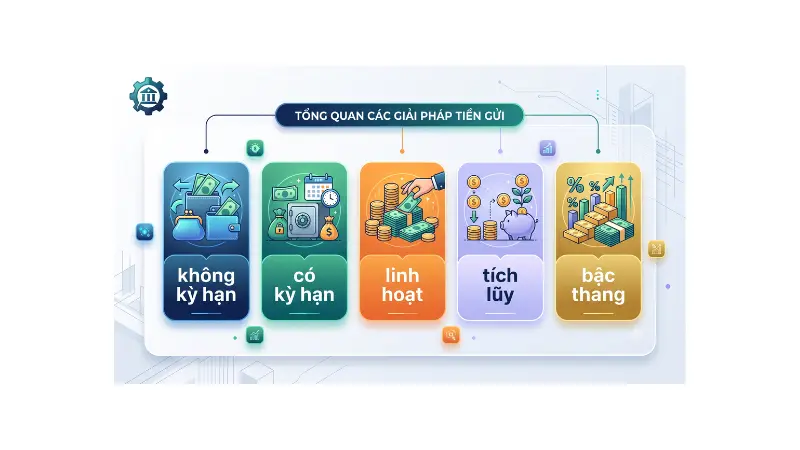
Thị trường tài chính hiện cung cấp đa dạng giải pháp tích lũy để đáp ứng mọi mục tiêu sinh lời và thanh khoản. Bảng đối chiếu dưới đây sẽ tổng hợp các đặc tính cốt lõi của từng giải pháp:
| Các hình thức gửi | Đặc tính cốt lõi | Mức sinh lời |
| Không kỳ hạn | Rút vốn linh hoạt bất kỳ lúc nào | Rất thấp (0,1 – 0,3%) |
| Có kỳ hạn | Gắn với mốc thời gian cố định | Cao và cực kỳ ổn định |
| Linh hoạt | Cho phép rút vốn từng phần trước hạn | Khá cao, giữ nguyên lãi suất phần dư |
| Tích lũy | Nộp thêm tiền đều đặn định kỳ | Tốt, hưởng sức mạnh của hiệu ứng lãi kép |
| Bậc thang | Lãi suất tăng theo số dư tiền gửi | Cao nhất khi vốn đạt hạn mức quy định |
Gửi tiết kiệm không kỳ hạn
Khách hàng duy trì khoản tiền dự phòng và linh hoạt rút ra bất cứ lúc nào mà không cần báo trước. Mức áp dụng cho gói này rất thấp, biểu lãi suất gửi tiết kiệm không kỳ hạn thường chỉ dao động ở mức 0,1% – 0,3%/năm.
Gửi tiết kiệm có kỳ hạn
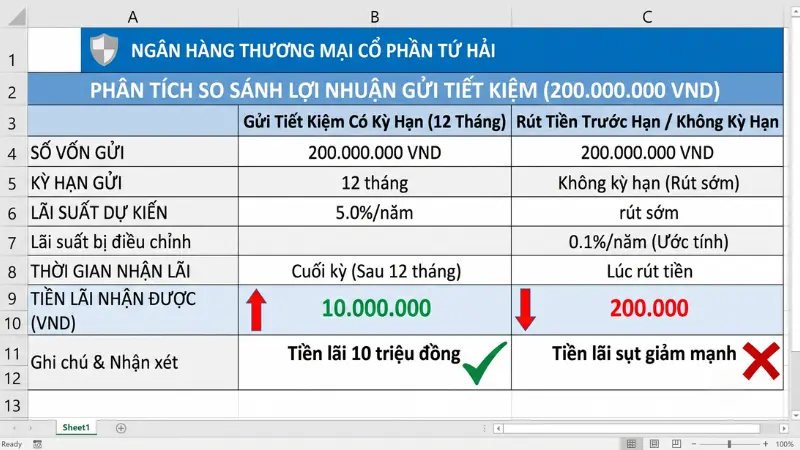
Đây là 1 trong các hình thức gửi tiết kiệm mà khách hàng cam kết gửi một khoản tiền cố định trong khoảng thời gian từ 1 đến 36 tháng để nhận mức sinh lời cao và ổn định. Theo quy định trần lãi suất tiền gửi có kỳ hạn, mức lãi trần sẽ áp dụng nghiêm ngặt đối với các kỳ hạn ngắn dưới 6 tháng.
Nếu rút vốn trước ngày đáo hạn, toàn bộ khoản tiền chỉ được áp dụng mức lãi suất không kỳ hạn rất thấp. Thực tế minh chứng anh Nam mở sổ tiết kiệm có kỳ hạn 12 tháng trị giá 200.000.000 VND tại ngân hàng với mức lãi suất 5.0%/năm, nhận về 10.000.000 VND tiền lãi khi đáo hạn để làm quỹ dự phòng.
Gửi tiết kiệm linh hoạt
Giải pháp này cho phép chủ tài khoản rút một phần tiền vốn trước hạn để phục vụ nhu cầu chi tiêu đột xuất. Đặc quyền nổi bật là phần số dư còn lại trong sổ vẫn tiếp tục được tính lãi suất cao đúng như cam kết ban đầu.
Gửi tiết kiệm tích lũy định kỳ
Khách hàng nạp thêm đều đặn một số tiền cố định mỗi tháng hoặc quý vào tài khoản để hưởng hiệu ứng lãi kép. Đây là 1 trong các hình thức gửi tiết kiệm lý tưởng để xây dựng kỷ luật tài chính và chuẩn bị ngân sách cho các kế hoạch lớn như mua nhà, sắm xe.
Điển hình như bạn Hoa tích lũy định kỳ (gửi góp) 3.000.000 VND mỗi tháng vào ngân hàng trong vòng 3 năm với mức lãi suất tích lũy 5.6%/năm để chuẩn bị ngân sách mua xe máy mới sau khi tốt nghiệp.
Gửi tiết kiệm online
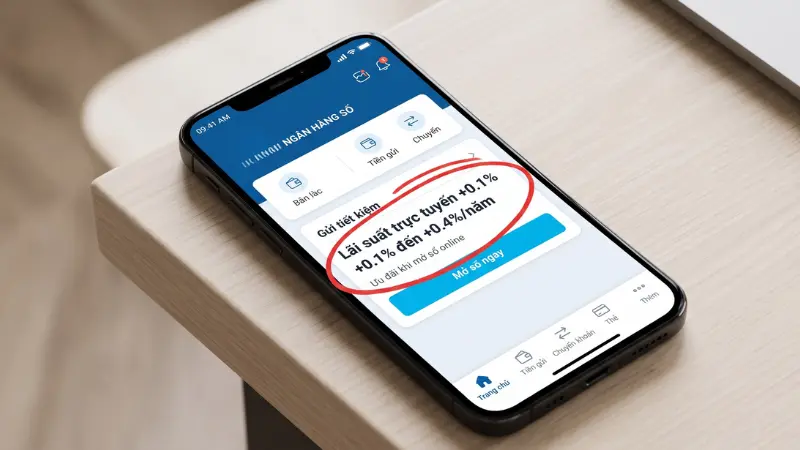
Toàn bộ thao tác mở sổ tiết kiệm online, kiểm tra và tất toán diễn ra nhanh chóng ngay trên ứng dụng ngân hàng số mọi lúc mọi nơi. Mức lãi suất trực tuyến luôn được cộng thêm ưu đãi cao hơn từ 0,1% đến 0,4%/năm so với giao dịch tại quầy.
Gửi tiết kiệm bậc thang
Mức lãi suất sẽ gia tăng lũy tiến tương ứng với số tiền gửi thực tế của khách hàng. Hạn mức tối thiểu tham gia thường từ 100.000.000 VND, phù hợp cho những cá nhân có nguồn vốn nhàn rỗi lớn.
Chẳng hạn như bác Bình gửi tiết kiệm bậc thang 500.000.000 VND kỳ hạn 6 tháng, do số dư lớn đạt hạn mức quy định nên được ngân hàng áp dụng chính sách cộng thêm 0.5%/năm vào biểu lãi suất bậc thang cơ sở.
Chiến lược tối ưu lãi suất từ chuyên gia tài chính
Nguyên tắc cốt lõi là tuyệt đối không dồn toàn bộ nguồn vốn vào một tài khoản duy nhất để tránh rủi ro thanh khoản. CB Bank gợi ý khách hàng nên chia nhỏ khoản tiền nhàn rỗi thành nhiều phần với các kỳ hạn đa dạng phục vụ từng mục tiêu cụ thể.
- Phân bổ vốn linh hoạt thành các khoản ngắn hạn cho nhu cầu chi tiêu gấp.
- Dành phần vốn lớn hơn cho kỳ hạn dài để tối đa hóa lợi tức.
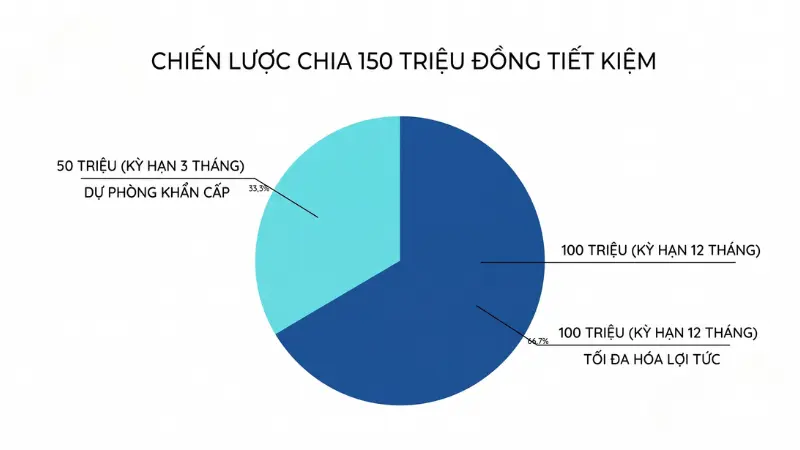
Sự kết hợp thông minh thể hiện qua việc chị Mai phân bổ 150.000.000 VND nhàn rỗi bằng cách chia làm hai sổ: gửi 50.000.000 VND kỳ hạn ngắn 3 tháng trực tuyến để sẵn sàng chi dùng khẩn cấp, và gửi 100.000.000 VND kỳ hạn dài 12 tháng để nhận lãi suất cao cố định.
Tiêu chí lựa chọn ngân hàng gửi tiết kiệm an toàn
Ưu tiên các tổ chức tín dụng uy tín lâu năm, sở hữu hệ thống vận hành minh bạch và biểu lãi suất cạnh tranh. Căn cứ theo hạn mức chi trả bảo hiểm tiền gửi, quyền lợi của người gửi tiền luôn được bảo vệ tối đa 125 triệu đồng khi tổ chức tín dụng gặp rủi ro thanh khoản.
Những câu hỏi thường gặp khi gửi tiết kiệm ngân hàng
Có. Hệ thống trực tuyến của các tổ chức tài chính uy tín luôn đảm bảo tính bảo mật tuyệt đối cho mọi giao dịch mở sổ tiết kiệm.
Có. Khách hàng chỉ được áp dụng mức lãi suất không kỳ hạn cực kỳ thấp (khoảng 0,1% – 0,2%) cho toàn bộ hoặc phần tiền vốn rút sớm.
Tùy thuộc vào khẩu vị rủi ro, các ngân hàng lớn mang lại sự an toàn tuyệt đối, trong khi nhóm ngân hàng quy mô nhỏ hơn thường đưa ra ưu đãi lãi suất hấp dẫn hơn.
Có. Khách hàng hoàn toàn được phép gửi bằng ngoại tệ theo quy định tài chính, tuy nhiên mức lãi suất sẽ thấp hơn so với việc tích lũy bằng Việt Nam Đồng.
Từ 6 đến 12 tháng. Đây là mốc thời gian lý tưởng nhất giúp cân bằng hoàn hảo giữa tính linh hoạt của dòng tiền và mức sinh lời tối ưu.
Không. Cơ quan Bảo hiểm tiền gửi sẽ chi trả bồi thường tối đa 125 triệu đồng cho mỗi cá nhân, đảm bảo sự an toàn tuyệt đối cho người gửi.
Các hình thức gửi tiết kiệm ngân hàng là công cụ sinh lời vững chắc và linh hoạt, đáp ứng trọn vẹn nhu cầu bảo vệ tài sản của người tiêu dùng. Lựa chọn đúng sản phẩm sẽ gia tăng tối đa dòng tiền nhàn rỗi trong dài hạn. Khám phá thêm các chính sách biểu lãi suất ưu đãi mới nhất để vạch định chiến lược tài chính an toàn ngay hôm nay.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.