
Thẻ Mastercard: Hướng Dẫn Phân Loại Và Đăng Ký Mở Thẻ
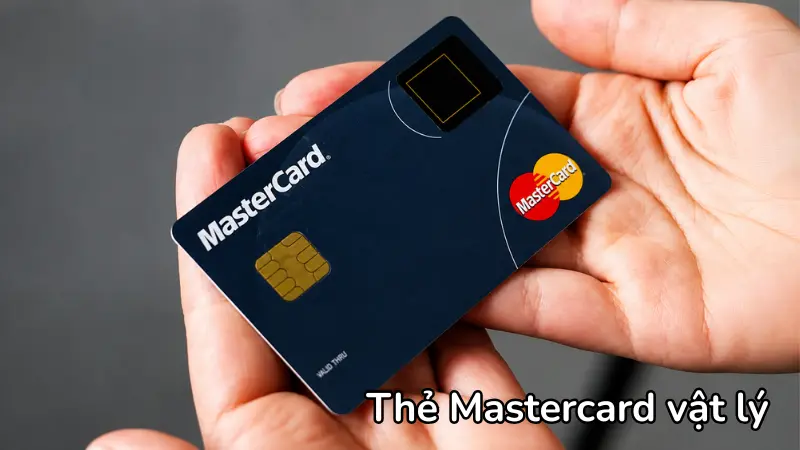
Thẻ Mastercard là thẻ thanh toán quốc tế do MasterCard Worldwide liên kết với các ngân hàng thương mại phát hành. Công cụ này giúp rút tiền và thanh toán trực tiếp tại hàng triệu điểm giao dịch toàn cầu. Việc hiểu rõ cách sử dụng sẽ giúp bạn tối ưu hóa tài chính.
Bạn đọc lưu ý: Các thông tin liên quan đến chính sách sản phẩm, điều kiện mở thẻ, hạn mức giao dịch, mức lãi suất và biểu phí dịch vụ của các ngân hàng được đề cập trong bài viết chỉ mang tính chất tham khảo tại thời điểm phát hành và có thể thay đổi tùy thuộc vào quy định pháp lý cũng như các chính sách điều hành cụ thể của từng ngân hàng hoặc Ngân hàng Nhà nước trong từng thời kỳ. Để cập nhật các thông tin chính xác và mới nhất, bạn đọc vui lòng truy cập trực tiếp trang chủ website chính thức của các ngân hàng hoặc liên hệ trực tiếp đến các Trung tâm Dịch vụ Khách hàng.
Thẻ Mastercard Là Gì?
Thẻ Mastercard đóng vai trò là phương tiện thanh toán không tiền mặt vượt biên giới, mang lại sự linh hoạt tối đa cho người dùng. CB Bank đánh giá việc nắm rõ bản chất và cấu trúc của thẻ là bước đầu tiên để sử dụng an toàn.
Thẻ thanh toán quốc tế Mastercard là gì?
Thẻ thanh toán quốc tế Mastercard là sản phẩm tài chính được phát triển bởi tập đoàn đa quốc gia MasterCard Worldwide, có trụ sở tại New York, Mỹ. Tổ chức này không trực tiếp cấp thẻ cho khách hàng mà hợp tác chặt chẽ với mạng lưới các ngân hàng thương mại để phân phối. Sản phẩm cho phép thực hiện các giao dịch xuyên quốc gia nhanh chóng tại hơn 210 quốc gia và vùng lãnh thổ. Hệ sinh thái này bao gồm nhiều sản phẩm đa dạng, trong đó nổi bật nhất là các dòng thẻ tín dụng hỗ trợ người dùng quản lý và linh hoạt nguồn vốn thanh toán.
Đặc điểm nhận dạng mặt trước và mặt sau thẻ Mastercard vật lý
Mặt trước của thẻ luôn nổi bật với logo đặc trưng gồm hai hình tròn màu đỏ và cam lồng vào nhau, kèm dòng chữ “MasterCard”. Thẻ cũng in rõ tên ngân hàng phát hành, số thẻ gồm 16 chữ số bắt đầu bằng số 5, tên chủ thẻ và ngày hết hạn. Đặc biệt, ký tự an ninh với chữ M và C lồng vào nhau in chìm dưới logo sẽ hiện lên khi soi bằng ánh sáng tím để chống làm giả. Mặt sau thẻ chứa dải từ tính màu đen dùng để quẹt qua máy POS. Khu vực này còn có ô chữ ký bắt buộc của chủ thẻ và mã bảo mật CVC2/CVV2 gồm ba chữ số, đóng vai trò then chốt khi thanh toán trực tuyến.
3 Dòng Thẻ Mastercard Phổ Biến Trên Thị Trường
Thị trường hiện cung cấp ba dòng thẻ chính, đáp ứng từng mục tiêu quản lý tài chính và thói quen chi tiêu khác nhau của khách hàng.
Thẻ ghi nợ quốc tế (Mastercard Debit)
Thẻ ghi nợ (Debit Card) hoạt động theo cơ chế liên kết trực tiếp với tài khoản thanh toán tại ngân hàng của bạn. Người dùng nạp tiền bao nhiêu thì chỉ được phép giao dịch tối đa trong phạm vi số dư hiện có. Dòng thẻ này hoàn toàn không yêu cầu chứng minh thu nhập khi đăng ký, phù hợp cho những ai muốn kiểm soát tài chính chặt chẽ.
Thẻ tín dụng quốc tế (Mastercard Credit)
Thẻ tín dụng (Credit Card) cung cấp giải pháp chi tiêu trước, thanh toán sau dựa trên một hạn mức thẻ tín dụng do ngân hàng phê duyệt. Việc phát hành thẻ phụ thuộc chặt chẽ vào khả năng tài chính, mức thu nhập và lịch sử tín dụng của khách hàng. Thực tế minh chứng qua trường hợp anh Minh được VPBank cấp thẻ tín dụng Mastercard với hạn mức chi tiêu 15 triệu đồng dựa trên thu nhập thực tế. Trong tháng đầu, anh dùng thẻ mua sắm hết 8 triệu đồng. Anh có trách nhiệm hoàn trả đúng và đủ 8 triệu đồng này trước ngày hạn thanh toán để được áp dụng ưu đãi miễn lãi. Nếu thanh toán chậm, anh sẽ phải chịu phí phạt và lãi suất quá hạn phát sinh theo quy định (lên tới 30%/năm).
Thẻ trả trước quốc tế (Mastercard Prepaid)
Thẻ trả trước vận hành độc lập, không yêu cầu liên kết với bất kỳ tài khoản ngân hàng nào của chủ sở hữu. Số tiền giao dịch tối đa được giới hạn bằng đúng mệnh giá tiền mà người dùng đã nạp trực tiếp vào thẻ. Loại hình này thường được ưu tiên sử dụng để làm quà tặng hoặc quản lý chi tiêu mua sắm online với rủi ro thấp.
Nên Làm Thẻ Mastercard Hay Thẻ Visa?
Cả Mastercard và Visa đều thống trị thị trường thanh toán toàn cầu, nhưng mỗi mạng lưới lại sở hữu những thế mạnh riêng biệt về độ phủ và chính sách tỷ giá.
Các điểm tương đồng của Thẻ Mastercard vàThẻ Visa
Cả hai tổ chức đều không trực tiếp phát hành thẻ mà đóng vai trò cung cấp giải pháp mạng lưới thanh toán thông qua việc hợp tác với các ngân hàng. Hệ thống sinh thái của họ đều cung cấp đầy đủ ba dòng sản phẩm: thẻ tín dụng, thẻ ghi nợ và thẻ trả trước. Thêm vào đó, mức độ nhận diện thương hiệu của cả hai đều thuộc hàng top, được chấp nhận rộng rãi tại hàng triệu điểm giao dịch trên toàn thế giới.
Sự khác biệt của Thẻ Mastercard và Thẻ Visa
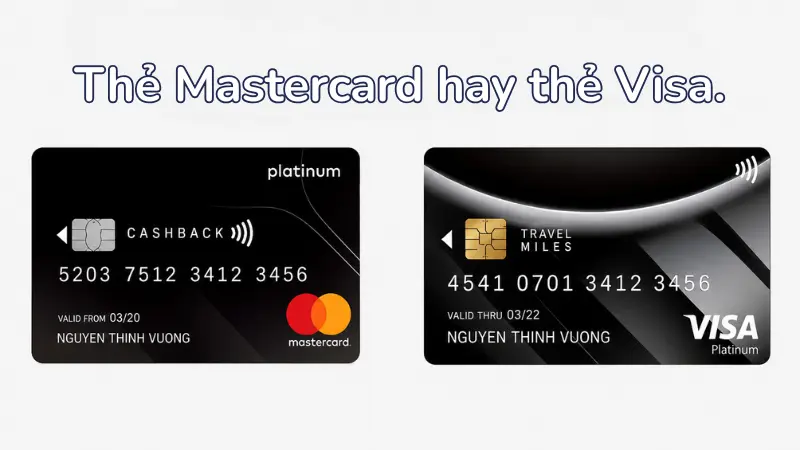
Thẻ Visa chiếm ưu thế vượt trội về độ nhận diện tại khu vực châu Á, trong khi thẻ do MasterCard Worldwide phát hành lại thịnh hành và được ưa chuộng hơn ở khu vực Bắc Mỹ và châu Âu. Căn cứ theo quy định và chính sách thực tế, hai dòng thẻ này có những điểm khác biệt sau:
| Tiêu chí | Thẻ Mastercard | Thẻ Visa |
| Tỷ giá chuyển đổi ngoại tệ | Thường cung cấp tỷ giá hối đoái có tính cạnh tranh cao hơn. | Tỷ giá kém cạnh tranh hơn Mastercard trong một số trường hợp cụ thể. |
| Chính sách thu phụ phí | Không có chính sách cấm cụ thể đối với đơn vị chấp nhận thẻ. | Nghiêm cấm đơn vị chấp nhận thẻ thu thêm phụ phí từ khách hàng. |
| Hệ thống đặc quyền | Tập trung mạnh vào tính năng bảo vệ giao dịch, chống gian lận và ưu đãi giảm giá. | Nổi bật với các quyền lợi du lịch như bảo hiểm chuyến đi, hỗ trợ hành lý. |
Ưu Và Nhược Điểm Khi Sử Dụng Thẻ Mastercard
Việc sở hữu thẻ mang lại hàng loạt lợi thế thanh toán nhưng cũng đi kèm với một số rủi ro về chi phí và bảo mật cần được quản trị. CB Bank gợi ý người dùng nên cân nhắc kỹ lưỡng trước khi đưa ra quyết định mở thẻ.
Những lợi ích vượt trội khi sử dụng thẻ Mastercard
Sử dụng thẻ giúp bạn loại bỏ hoàn toàn sự bất tiện và rủi ro mất cắp khi phải mang theo số lượng lớn tiền mặt trong người. Quá trình du lịch hay công tác quốc tế trở nên liền mạch vì bạn có thể rút tiền và thanh toán trực tiếp bằng ngoại tệ mà không cần quy đổi từ trước. Khách hàng còn được tận hưởng hàng loạt chương trình ưu đãi, hoàn tiền, giảm giá hấp dẫn tại các nhà hàng, khách sạn và trang thương mại điện tử.
Những rủi ro, chi phí ẩn và lưu ý an toàn bảo mật cần phòng tránh
Quá trình sử dụng thẻ tín dụng dễ dẫn đến tình trạng chi tiêu mất kiểm soát, gây ra nợ xấu với mức lãi suất chậm thanh toán lên đến 32%/năm. Các giao dịch rút tiền mặt bằng thẻ tín dụng tại nước ngoài thường phải chịu mức phí rút tiền thẻ tín dụng kết hợp cùng phí chuyển đổi ngoại tệ rất cao (thường ở mức 4%).
Thông tin in trên thẻ như số thẻ, ngày hết hạn và mã CVC rất dễ bị kẻ gian đánh cắp để trục lợi nếu không được bảo quản cẩn thận. Khách hàng nên tìm hiểu kỹ Privacy Policy của các nền tảng trực tuyến trước khi nhập thông tin thanh toán.
Điều Kiện Và Hồ Sơ Đăng Ký Mở Thẻ Mastercard Tại Việt Nam
Quá trình phát hành thẻ đòi hỏi người đăng ký phải đáp ứng đầy đủ các tiêu chuẩn về năng lực dân sự và chuẩn bị hệ thống giấy tờ hợp lệ.
Yêu cầu bắt buộc về độ tuổi, quốc tịch và pháp lý
Khách hàng đăng ký mở thẻ chính phải đủ từ 18 tuổi trở lên, trong khi thẻ phụ yêu cầu độ tuổi từ đủ 15 tuổi. Đối tượng áp dụng bao gồm cả công dân Việt Nam và người nước ngoài có thời hạn cư trú hợp pháp tại Việt Nam từ 12 tháng trở lên. Cá nhân đăng ký phải đảm bảo có đầy đủ năng lực hành vi dân sự theo quy định hiện hành của pháp luật.
Các loại giấy tờ cần chuẩn bị theo từng dòng thẻ
Đối với thẻ ghi nợ (Debit) và thẻ trả trước (Prepaid): Hồ sơ cực kỳ đơn giản, chỉ yêu cầu bản sao CMND, CCCD hoặc Hộ chiếu còn hiệu lực.
Đối với thẻ tín dụng (Credit): Khách hàng bắt buộc bổ sung thêm giấy tờ chứng minh tài chính. Bộ hồ sơ đầy đủ thường bao gồm:
- Sổ hộ khẩu hoặc giấy xác nhận thông tin về cư trú.
- Hợp đồng lao động.
- Sao kê bảng lương trong 3 tháng gần nhất.
Trường hợp mở thẻ tín dụng không cần chứng minh thu nhập: Bạn hoàn toàn có thể mở thẻ nếu có tài sản đảm bảo thay thế như sổ tiết kiệm hoặc hợp đồng bảo hiểm nhân thọ.
Hướng Dẫn Chi Tiết Cách Đăng Ký Làm Thẻ Mastercard Nhanh Chóng
Khách hàng có thể linh hoạt lựa chọn hình thức phát hành thẻ trực tiếp tại quầy hoặc thông qua các nền tảng trực tuyến tùy theo nhu cầu và thời gian cá nhân.
Quy trình đăng ký mở thẻ trực tiếp tại phòng giao dịch ngân hàng
Đến trực tiếp chi nhánh là phương thức truyền thống, đảm bảo khách hàng nhận được sự tư vấn cặn kẽ nhất từ nhân viên tín dụng. Bạn cần mang theo đầy đủ hồ sơ đã chuẩn bị, điền thông tin vào mẫu đơn yêu cầu phát hành thẻ và chờ đợi quy trình thẩm định. Thời gian cấp thẻ vật lý thường kéo dài từ 5 đến 7 ngày làm việc đối với thẻ ghi nợ và có thể lâu hơn đối với thẻ tín dụng.
Giải pháp mở thẻ Mastercard online an toàn, miễn phí ngay tại nhà
Đăng ký thẻ trực tuyến qua ứng dụng ngân hàng số giúp tối ưu hóa thời gian và thủ tục, chỉ áp dụng cho công dân đủ 18 tuổi. Điển hình như trên ứng dụng di động, khách hàng chỉ cần truy cập mục thẻ, xác thực giấy tờ tùy thân, kê khai thu nhập và xác nhận địa chỉ nhận thẻ. Mọi thông tin cá nhân cung cấp qua hệ thống đều được mã hóa và bảo mật an toàn.
Câu Hỏi Thường Gặp
Có. Bạn có thể rút tiền mặt bằng thẻ Mastercard tại tất cả các máy ATM có gắn logo Mastercard trên toàn thế giới. Tuy nhiên, việc rút tiền từ thẻ tín dụng sẽ bị tính mức phí rất cao.
Khoản phí dao động từ 100.000 – 2.000.000 đồng/năm, tùy thuộc vào chính sách của từng ngân hàng và hạng thẻ được cấp. Một số ngân hàng sẽ áp dụng miễn phí thường niên năm đầu tiên cho khách hàng mới.
Có. Hầu hết các thẻ hiện đại đều tích hợp công nghệ Contactless tiên tiến. Bạn chỉ cần chạm nhẹ thẻ lên thiết bị POS có biểu tượng cột sóng (NFC) để hoàn tất thanh toán một cách nhanh chóng và an toàn.
Bạn cần gọi ngay cho tổng đài để yêu cầu khóa thẻ khẩn cấp nhằm bảo vệ tài sản. Hãy xem hướng dẫn sử dụng Tổng đài để được hỗ trợ xử lý và tra soát giao dịch kịp thời.
Thẻ Mastercard là chìa khóa mở ra cánh cửa giao thương toàn cầu, mang lại sự tiện lợi, an toàn và nhiều ưu đãi hấp dẫn cho người sử dụng. Việc cân nhắc lựa chọn dòng thẻ tín dụng, ghi nợ hay trả trước hoàn toàn phụ thuộc vào năng lực quản lý tài chính cá nhân của bạn. Hãy chủ động tìm hiểu chi tiết các khoản biểu phí liên quan và theo dõi thêm các bài phân tích về thanh toán quốc tế để tối ưu hóa ngân sách chi tiêu hiệu quả.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.