
Lãi Suất Thẻ Tín Dụng: Quy Định Và Cách Tính 4 Loại Phí Phổ Biến 2026
Trễ hạn thanh toán hay rút tiền mặt khiến bạn hoang mang về khoản phí phạt khổng lồ trên sao kê? Lãi suất thẻ tín dụng là khoản phí dao động từ 12% – 40%/năm áp dụng khi bạn không thanh toán toàn bộ dư nợ đúng hạn, rút tiền mặt hoặc chuyển đổi ngoại tệ. CB Bank lưu ý bài viết dưới đây sẽ phân tích chi tiết từng loại lãi suất và công thức tính chuẩn xác nhất.
Bạn đọc lưu ý: Nội dung đề cập trong bài viết được tổng hợp dựa trên thông tin chung của thị trường, không đại diện cho duy nhất các sản phẩm và dịch vụ của bất kỳ ngân hàng nào. Biểu phí, lãi suất và các chương trình ưu đãi thực tế có thể thay đổi tùy theo từng thời kỳ, chính sách của từng ngân hàng và đặc điểm của từng sản phẩm thẻ. Để có thông tin chính xác nhất, bạn vui lòng liên hệ trực tiếp với ngân hàng phát hành thẻ hoặc truy cập các kênh thông tin chính thức của ngân hàng trước khi đưa ra quyết định giao dịch.
Lãi suất thẻ tín dụng là gì? Chu kì thanh toán và thời gian miễn lãi
Quản lý tài chính cá nhân hiệu quả bắt đầu từ việc nắm vững cơ chế tính lãi và thời gian ân hạn của ngân hàng.
Lãi suất thẻ tín dụng và biểu phí thường niên (APR) là gì?
Lãi suất thẻ tín dụng là khoản tiền chủ thẻ phải trả cho ngân hàng khi sử dụng thẻ tín dụng để thực hiện rút tiền mặt, trả góp hoặc không thanh toán đủ dư nợ. Mức lãi suất này thường dao động từ 12% – 40%/năm tùy thuộc vào chính sách hiện hành của mỗi tổ chức tín dụng.
Các trường hợp hệ thống tự động kích hoạt tính lãi suất
Hệ thống sẽ tự động tính lãi khi khách hàng vi phạm thời gian miễn lãi hoặc sử dụng các tính năng thanh toán đặc thù. Cụ thể bao gồm các giao dịch rút tiền mặt tại ATM, không thanh toán đủ dư nợ trong kỳ, chậm thanh toán mức tối thiểu, chuyển đổi trả góp hoặc giao dịch ngoại tệ.
Cách tính chu kỳ thanh toán và thời gian miễn lãi
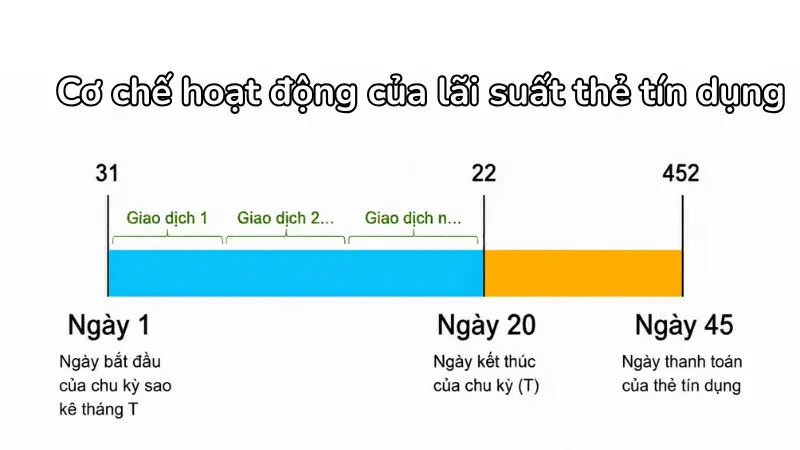
Thời gian miễn lãi là tổng số ngày của chu kỳ thanh toán (thường là 30 ngày) và thời gian ân hạn từ ngân hàng (từ 15 đến 25 ngày). Nếu thanh toán toàn bộ dư nợ trước khi kết thúc thời gian này (45 hoặc 55 ngày tùy dòng thẻ), bạn sẽ không bị tính bất kỳ khoản lãi nào.
Lãi suất thẻ tín dụng các ngân hàng 2026
Mỗi tổ chức tài chính đều thiết lập biểu phí và chính sách riêng biệt, đòi hỏi người dùng phải so sánh kỹ lưỡng trước khi mở thẻ.
So sánh lãi suất áp dụng, phí thường niên và hạn mức tín dụng tối đa
Thị trường hiện nay cung cấp đa dạng dòng thẻ với mức lãi suất vô cùng cạnh tranh, giúp tối ưu chi phí cho người dùng. Bạn có thể tham khảo bảng phân tích chi tiết dưới đây:
| Ngân hàng | Lãi suất | Phí thường niên | Hạn mức tín dụng | Phí rút tiền mặt |
| VPBank | 2.99% – 3.99% | 499.000 VND | Lên đến 500 triệu VND | 4% |
| HSBC | 2.9% – 3% | 1.200.000 VND | Lên đến 300 triệu VND | 4% |
| Techcombank | 2.73% – 2.99% | 300.000 VND | Lên đến 200 triệu VND | 4% |
| OCB | 2.75% – 3.8% | 999.000 VND | Lên đến 300 triệu VND | 4% |
| TPBank | 2.8% – 3.6% | 495.000 VND | Lên đến 300 triệu VND | 4.4% |
| Citibank | 2.9% | 1.500.000 VND | Lên đến 500 triệu VND | 3% |
| VIB | 2.83% | 499.000 VND | Lên đến 200 triệu VND | 4% |
Các tiêu chí để lựa chọn dòng thẻ tín dụng lãi suất thấp phù hợp
Lãi suất không phải là yếu tố duy nhất để quyết định lựa chọn mở thẻ tín dụng nào. Căn cứ theo Biểu phí và lãi suất thẻ Bản Việt, người dùng nên đối chiếu các tiêu chí bổ sung để tối đa hóa quyền lợi:
- Mức phí thường niên và điều kiện miễn phí năm đầu.
- Tỷ lệ hoàn tiền (Cashback) hoặc các chương trình tích điểm thưởng.
- Tính năng hỗ trợ trả góp 0% linh hoạt.
- Quản lý hạn mức thẻ tín dụng phù hợp với năng lực tài chính.
Cách tính 4 loại lãi suất thẻ tín dụng
Nắm rõ công thức tính toán cho từng loại giao dịch sẽ giúp bạn chủ động hơn trong việc cân đối ngân sách và tránh rơi vào bẫy nợ. CB Bank đánh giá đây là kỹ năng bắt buộc đối với mọi chủ thẻ.
Lãi rút tiền mặt trực tiếp tại cây ATM
Lãi suất rút tiền thẻ tín dụng được tính ngay lập tức từ thời điểm giao dịch thành công tại ATM mà không có thời gian ân hạn miễn lãi.
Công thức tiêu chuẩn là: Tiền lãi = Số tiền rút × (Lãi suất/365) × Số ngày rút.
Ví dụ, trường hợp Anh Hoàng, sử dụng thẻ có chu kỳ thanh toán từ 1/5-31/5, hạn trả 15/6. Lãi suất rút tiền mặt 32%/năm, phí rút 4% (tối thiểu 100.000 VND).
- Ngày 5/5 anh rút 6.000.000 VND. Lãi (42 ngày): 6.000.000 × 32%/365 × 42 = 220.931 VND.
- Ngày 15/5 rút tiếp 4.000.000 VND. Lãi (32 ngày): 4.000.000 × 32%/365 × 32 = 112.219 VND.
- Phí rút tiền mặt: 10.000.000 × 4% = 400.000 VND.
Tổng số tiền anh cần thanh toán đến ngày 15/6 là 10.733.150 VND (đã làm tròn phần lẻ theo dư nợ gốc, phí và lãi dồn tích).
Cách tính lãi/phí chuyển đổi khi mua sắm trả góp
Chủ thẻ sẽ trả khoản lãi suất chia đều hàng tháng hoặc thanh toán một lần phí chuyển đổi trả góp tùy theo quy định của từng tổ chức phát hành.
Tiền góp mỗi tháng = (Gốc/Kỳ hạn) + Số tiền lãi định kỳ.
Điển hình như Chị Minh, mua một chiếc laptop trị giá 18.000.000 VND và đăng ký kỳ hạn 12 tháng:
- Phương án 1 (Trả lãi suất định kỳ): Lãi suất trả góp là 1.1%/tháng. Số tiền phải đóng đều đặn mỗi tháng là 1.698.000 VND (Gốc 1.500.000 VND + Lãi 198.000 VND).
- Phương án 2 (Phí chuyển đổi 1 lần): Phí chuyển đổi 9% đóng ngay kỳ đầu là 1.620.000 VND. Kỳ đầu chị Minh thanh toán 3.120.000 VND, các tháng sau đóng gốc cố định 1.500.000 VND.
Cách tính lãi khi chỉ thanh toán dư nợ tối thiểu đúng hạn
Thanh toán dư nợ tối thiểu đúng hạn giúp bạn bảo vệ điểm tín dụng, nhưng toàn bộ dư nợ còn lại vẫn bị tính lãi suất trên số tiền đã chi tiêu từ ngày giao dịch. Số tiền lãi này sẽ dồn thẳng vào kỳ sao kê tiếp theo.
Chẳng hạn như Anh Khánh sử dụng thẻ lãi suất 22%/năm, mức tối thiểu 5%, chu kỳ từ 1/6-30/6, hạn trả 15/7. Chi tiêu 6.000.000 VND (8/6) và 4.000.000 VND (18/6).
- Ngày 15/7 anh thanh toán tối thiểu 5% là 500.000 VND, nợ gốc còn 9.500.000 VND.
- Đến kỳ sao kê tiếp theo 30/7, tiền lãi dồn tích là 281.177 VND (Gồm: Lãi 6 triệu từ 8/6-14/7 là 130.191 VND; Lãi 5.5 triệu từ 15/7-30/7 là 49.726 VND; và Lãi 4 triệu từ 18/6-30/7 là 101.260 VND).
Cách tính lãi phạt dồn tích khi chậm thanh toán (Quá hạn)
Nếu không thanh toán đủ mức dư nợ tối thiểu trước hạn, bạn sẽ phải gánh đồng thời phí phạt trả chậm và mức lãi suất quá hạn tính trên toàn bộ dư nợ. Thời gian trễ hạn càng lâu, số nợ dồn tích càng mất kiểm soát.
Ví dụ như Chị Trúc sử dụng thẻ có chu kỳ từ 1/5-31/5, hạn trả 15/6. Lãi suất 28%/năm, tối thiểu 5%, phí phạt trả chậm 5%. Ngày 5/5 chi tiêu 7.000.000 VND, ngày 15/5 chi tiêu 3.000.000 VND.
- Đến hạn 15/6 chị không thanh toán mức tối thiểu 500.000 VND.
- Đến ngày chốt sao kê tiếp theo 30/6, tổng số tiền cần thanh toán đội lên tới 10.906.575 VND (Gồm 10.000.000 VND gốc, 406.575 VND tiền lãi tích lũy và 500.000 VND phí phạt).
Các yếu tố ảnh hưởng trực tiếp đến lãi suất thẻ
Mức lãi suất không được áp dụng cào bằng mà biến động linh hoạt dựa trên hồ sơ tín nhiệm và loại sản phẩm bạn đang sử dụng.
Điểm tín dụng cá nhân (CIC) và lịch sử thanh toán nợ
Điểm tín dụng là thước đo uy tín tài chính, người có lịch sử trả nợ tốt sẽ được ngân hàng xếp hạng và cấp mức lãi suất ưu đãi thấp hơn đáng kể. Ngược lại, lịch sử trễ hạn sẽ khiến bạn bị áp dụng mức lãi phạt cao. Bạn có thể tra cứu minh bạch xếp hạng của mình qua Cổng thông tin tín dụng quốc gia CIC.
Phân khúc dòng thẻ thanh toán (Thẻ nội địa vs. Thẻ quốc tế Platinum/Gold)
Thẻ tín dụng quốc tế hoặc các dòng thẻ cao cấp hạng Platinum, Signature thường có mức lãi suất cao hơn so với thẻ nội địa do chi phí vận hành nền tảng toàn cầu. Tuy nhiên, các dòng thẻ nhắm vào tệp khách hàng đặc thù lại có mức lãi suất ưu đãi cực kỳ cạnh tranh.
Thỏa thuận hợp đồng và chính sách điều tiết riêng của từng ngân hàng
Lãi suất được quy định minh bạch trong hợp đồng mở thẻ và tuân thủ hoàn toàn theo chính sách điều hành của từng ngân hàng phát hành. Khách hàng duy trì thâm niên sử dụng dài hạn thường được xét duyệt giảm lãi suất theo các chương trình tri ân.
Cách dùng thẻ tín dụng để không bị tính lãi
Để biến thẻ tín dụng thành đòn bẩy tài chính thông minh thay vì gánh nặng nợ nần, người dùng cần tuân thủ nghiêm ngặt các nguyên tắc kiểm soát chi tiêu.
Chi tiêu ngay đầu chu kỳ để kéo dài tối đa ngày miễn lãi
Thực hiện các giao dịch mua sắm giá trị lớn ngay ngày đầu tiên của chu kỳ thanh toán sẽ giúp bạn tận dụng trọn vẹn khoảng thời gian miễn lãi tối đa. Giải pháp này giúp bạn có thêm nguồn vốn xoay vòng miễn phí trong gần hai tháng.
Đăng ký thanh toán tự động để tránh trễ hạn
Thiết lập trích nợ tự động toàn bộ dư nợ hoặc mức thanh toán tối thiểu từ tài khoản thanh toán là chốt chặn an toàn triệt tiêu rủi ro quên hạn. Chủ thẻ chỉ cần duy trì số dư khả dụng đủ để hệ thống thực hiện lệnh.
Hạn chế tối đa rút tiền mặt và ưu tiên thanh toán qua thẻ
Giao dịch rút tiền mặt tại máy ATM luôn bị tính phí phạt cao (lên đến 4%) và chịu lãi suất dồn tích ngay tại thời điểm máy nhả tiền. Do đó, hãy tuyệt đối tránh hành vi này trừ những tình huống bắt buộc không thể quẹt thẻ.
Lựa chọn các ngân hàng uy tín cung cấp đặc quyền miễn lãi dài ngày
Mở thẻ tại các tổ chức tài chính uy tín cung cấp thời gian ân hạn kéo dài lên tới 55 ngày (thay vì mức chuẩn 45 ngày) sẽ tạo ra lợi thế đệm tài chính rất lớn. Khoảng thời gian giãn cách này giảm đáng kể áp lực thanh toán cuối tháng.
Câu hỏi thường gặp về lãi suất thẻ tín dụng
Có. Hiện nay, nhiều tổ chức tài chính cho phép khách hàng mở thẻ tín dụng không cần chứng minh thu nhập thông qua hình thức định danh và đăng ký trực tuyến chỉ với Căn cước công dân và sao kê lương hợp lệ.
Không. Bạn chỉ nên sở hữu tối đa từ 2 đến 3 thẻ để tránh mất kiểm soát hạn mức chi tiêu, tốn kém phí thường niên và làm ảnh hưởng tiêu cực đến điểm tín dụng.
Có. Phần lớn các dòng thẻ tín dụng ưu đãi trên thị trường đều hỗ trợ tính năng chuyển đổi trả góp 0% tại hệ sinh thái hàng ngàn đối tác liên kết.
Không. Việc thanh toán đúng và đủ dư nợ tối thiểu đúng hạn giúp bạn giữ điểm tín dụng an toàn, không bị báo cáo nợ xấu và tránh bị phạt trả chậm.
Quản lý nợ thẻ tín dụng đòi hỏi bạn phải thanh toán dư nợ đúng hạn và kiểm soát chặt chẽ các hành vi rút tiền mặt tại ATM. Để nâng cao hiệu suất quản trị tài chính cá nhân, mời bạn tiếp tục khám phá bài viết về Cách nâng hạn mức thẻ tín dụng an toàn để tối ưu hóa đặc quyền chi tiêu.
1 bình luận
Viết bình luậnNội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Thanh toán tối thiểu thẻ tín dụng: Lợi ích & Rủi ro – CBBank
[…] từ 2% – 6%). Ngược lại, phần dư nợ gốc chưa thanh toán sẽ chịu mức lãi suất thẻ tín dụng các ngân hàng dao động từ 20% đến 40%/năm kể từ ngày phát sinh giao dịch hoặc từ ngày sao […]