
Thẻ JCB Là Gì? Tìm Hiểu Đặc Quyền, Điều Kiện Và Cách Mở Thẻ
Thẻ JCB (Japan Credit Bureau) là thẻ thanh toán quốc tế được phát hành bởi tổ chức thẻ uy tín đến từ Nhật Bản. Bên cạnh các dòng thẻ tín dụng phổ thông khác trên thị trường, công cụ tài chính này giúp người dùng giao dịch toàn cầu thuận tiện và tận hưởng nhiều đặc quyền ưu đãi sâu tại thị trường Châu Á. CB Bank gợi ý bạn đọc tìm hiểu chi tiết các dòng thẻ, lợi ích và quy trình đăng ký chuẩn xác ngay sau đây.
Bạn đọc lưu ý: Thông tin trong bài viết chỉ mang tính chất cung cấp thông tin khách quan, không phải là lời khuyên tài chính. Khi quý khách thực hiện các thao tác liên kết hoặc chuyển hướng sang các trang mạng bên ngoài, chính sách bảo mật của ngân hàng sẽ không còn áp dụng, vui lòng tham khảo kỹ các điều khoản dịch vụ để đảm bảo quyền lợi.
Tìm hiểu thẻ JCB là gì?
Nguồn gốc xuất xứ và các phân loại thẻ cơ bản là hai yếu tố cốt lõi giúp người dùng nắm bắt chính xác bản chất của phương tiện thanh toán quốc tế này.
Nguồn gốc và dấu hiệu nhận diện thẻ JCB
Thương hiệu thẻ thanh toán quốc tế này được phát hành và quản lý bởi tổ chức Japan Credit Bureau có trụ sở tại Nhật Bản. Tại thị trường Việt Nam, dòng thẻ này được phát hành dưới hình thức đồng thương hiệu thông qua việc liên kết với các ngân hàng nội địa.
Dấu hiệu nhận diện đặc trưng nhất là logo “JCB” được in nổi bật ngay trên mặt trước của thẻ. Khách hàng cũng có thể dễ dàng kiểm tra các thông tin bảo mật như số thẻ và thời hạn sử dụng được tích hợp rõ ràng ở mặt trước.
Phân loại thẻ JCB: Debit Card, Credit Card và Prepaid Card
Hệ thống phát hành hiện tại cung cấp ba dòng sản phẩm chính nhằm đáp ứng các nhu cầu tiêu dùng và quản lý tài chính khác nhau. Nếu bạn là người mới tiếp cận, việc nắm rõ sự khác biệt giữa thẻ ghi nợ và thẻ tín dụng sẽ là nền tảng để lựa chọn đúng sản phẩm.
- Thẻ ghi nợ (JCB Debit Card): Liên kết trực tiếp vào tài khoản ngân hàng của khách hàng, hệ thống sẽ tự động trừ tiền ngay lập tức khi phát sinh giao dịch.
- Thẻ tín dụng (JCB Credit Card): Cấp cho người dùng một hạn mức chi tiêu trước, trả tiền sau với thời gian miễn lãi suất ưu đãi thường lên đến 45 ngày.
- Thẻ trả trước (JCB Prepaid Card): Vận hành theo cơ chế nạp tiền trực tiếp vào thẻ để sử dụng thanh toán mà không bắt buộc phải liên kết với tài khoản ngân hàng.
Sử dụng thẻ JCB có những đặc quyền gì?
Sở hữu tấm thẻ mang thương hiệu Nhật Bản mở ra hàng loạt tiện ích vượt trội, từ các giao dịch cơ bản hàng ngày cho đến trải nghiệm du lịch và nghỉ dưỡng cao cấp.
Giao dịch dễ dàng và linh hoạt
Thao tác thanh toán được thiết kế đơn giản, hỗ trợ xử lý mượt mà trên cả nền tảng mua sắm trực tuyến lẫn ngoại tuyến.
Mọi biến động số dư và lịch sử giao dịch đều được hệ thống lưu trữ minh bạch. Tính năng này cho phép chủ thẻ chủ động tra cứu, kiểm tra các khoản chi tiêu để quản lý ngân sách cá nhân một cách chặt chẽ.
Độ bảo mật cao
Hệ thống vận hành ứng dụng các nền tảng công nghệ bảo mật tiên tiến nhất hiện nay nhằm ngăn chặn tuyệt đối rủi ro mất cắp dữ liệu.
Trong tình huống khẩn cấp như rơi hoặc thất lạc thẻ, khách hàng chỉ cần gửi yêu cầu đến ngân hàng để khóa thẻ tạm thời, đảm bảo an toàn tuyệt đối cho nguồn tiền.
Vô vàn ưu đãi
Người dùng được tiếp cận các chương trình khuyến mãi hấp dẫn với mức giảm giá lên đến 50% trong đa dạng lĩnh vực như mua sắm, giải trí, ẩm thực và du lịch.
Hệ sinh thái ưu đãi này áp dụng rộng rãi tại các thương hiệu bán lẻ hàng đầu Việt Nam, đặc biệt là các đơn vị kinh doanh mang đậm phong cách văn hóa Nhật Bản.
Đa dạng dịch vụ và chương trình khuyến mãi ở Nhật Bản
Tổ chức phát hành đã xây dựng riêng một chuỗi dịch vụ hỗ trợ nhằm tối ưu hóa trải nghiệm cho du khách khi đến xứ sở hoa anh đào.
- JCB Special Offers: Kênh cung cấp thông tin du lịch chất lượng và các ưu đãi đặc quyền nội địa.
- JCB Global WiFi: Hỗ trợ chủ thẻ sử dụng dịch vụ thuê thiết bị phát WiFi quốc tế với cước phí được giảm giá.
- JCB Japan Guide: Ứng dụng điện thoại miễn phí cung cấp cẩm nang du lịch và tìm kiếm khuyến mãi chuyên biệt.
- JCB PLAZA Call Center: Trung tâm tổng đài miễn phí hỗ trợ tư vấn, đặt chỗ và lập kế hoạch di chuyển cho du khách.
Nhiều tiện ích cao cấp cho chủ thẻ Ultimate & Platinum
Các dòng thẻ phân hạng Ultimate và Platinum cung cấp đặc quyền sử dụng phòng chờ sân bay quốc tế, hệ thống sân Golf, nhà hàng, khách sạn và dịch vụ thuê xe hạng sang.
Riêng đối với chủ thẻ Platinum, bộ phận tổng đài đa ngôn ngữ (tiếng Anh, tiếng Trung…) luôn túc trực 24/365 để hỗ trợ giải quyết mọi yêu cầu cá nhân hóa.
Cách phân biệt thẻ JCB và thẻ Visa
Mặc dù đều là các phương tiện thanh toán quốc tế uy tín, hai loại thẻ này sở hữu những khác biệt rõ nét về nguồn gốc, mã bảo mật và cấu trúc mạng lưới ưu đãi.
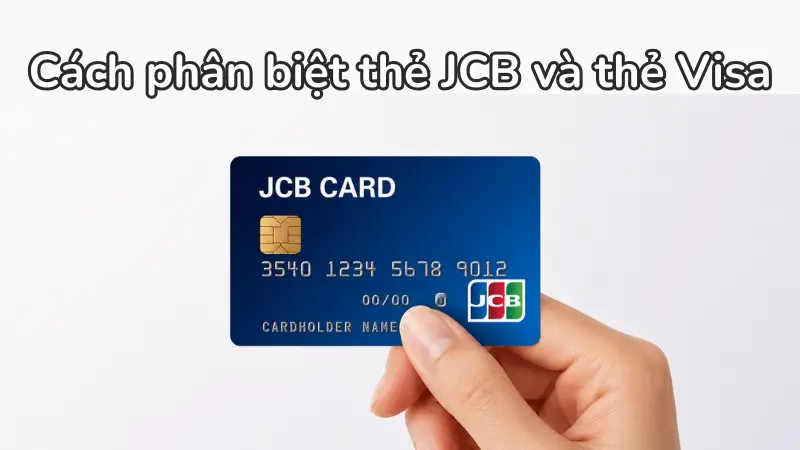
Sự khác biệt về xuất xứ, tổ chức phát hành và mã bảo mật (CAV so với CVV)
Hai dòng thẻ này được định hình và quản lý bởi các định chế tài chính hàng đầu thuộc hai quốc gia khác nhau.
| Tiêu chí | Thẻ JCB | Thẻ Visa |
| Xuất xứ | Nhật Bản | Mỹ |
| Tổ chức phát hành | Japan Credit Bureau | Visa International Service Association |
| Mã bảo mật | Dùng mã CAV in ở mặt sau | Dùng mã CVV in ở mặt sau |
So sánh phạm vi chấp nhận thanh toán và mạng lưới sử dụng thực tế toàn cầu
Độ phủ sóng thanh toán của hai thương hiệu phân bổ trọng tâm ở các khu vực địa lý mang tính đặc thù.
- Thẻ Visa: Được chấp nhận thanh toán cực kỳ rộng rãi tại hơn 200 quốc gia và vùng lãnh thổ trên toàn cầu.
- Thẻ JCB: Hoạt động mạnh mẽ và phổ biến nhất tại thị trường Châu Á, điển hình như Nhật Bản, Hàn Quốc, Singapore và Thái Lan.
Sự khác biệt về định hướng chương trình ưu đãi và trải nghiệm du lịch
Chính sách khuyến mãi được tinh chỉnh bám sát vào hệ sinh thái đối tác chiến lược và tệp khách hàng mục tiêu của từng tổ chức.
- Thẻ Visa: Hướng đến các tiện ích đại chúng như hoàn tiền, giảm giá trên sàn thương mại điện tử, ưu đãi đặt phòng lưu trú và vé máy bay quốc tế.
- Thẻ JCB: Mang tính cá nhân hóa cao với các đặc quyền tại nhà hàng Nhật, WiFi miễn phí, vé tham quan và dịch vụ sân bay chuyên biệt tại Châu Á.
Nên chọn thẻ Visa hay JCB?
Quyết định mở thẻ phụ thuộc hoàn toàn vào thói quen tiêu dùng, tần suất di chuyển và các quốc gia điểm đến thường xuyên của cá nhân.
Đối tượng khách hàng phù hợp mở thẻ Visa
Thẻ Visa là giải pháp thanh toán hoàn hảo cho những cá nhân đặt tiêu chí về tính linh hoạt và mạng lưới chấp nhận bao phủ toàn cầu lên hàng đầu.
Nếu bạn thường xuyên công tác, du lịch đa quốc gia (Châu Âu, Châu Mỹ, Úc) và chi tiêu mua sắm trên các nền tảng thương mại điện tử quốc tế, dòng thẻ này sẽ đáp ứng trọn vẹn mọi nhu cầu giao dịch.
Đối tượng khách hàng phù hợp mở thẻ JCB
Dòng thẻ này phát huy tối đa lợi ích tài chính khi Nhật Bản và các quốc gia Châu Á là điểm đến quen thuộc trong các hành trình du lịch hoặc công tác của bạn.
Sản phẩm đặc biệt phù hợp với nhóm khách hàng yêu thích văn hóa Nhật Bản, muốn tận dụng triệt để hệ sinh thái ưu đãi từ chuỗi nhà hàng, khách sạn đến các dịch vụ chăm sóc khách hàng mang tiêu chuẩn bản địa. Có thể nói, đây chính là chiếc thẻ tín dụng du lịch lý tưởng cho những chuyến hành trình khám phá văn hóa phương Đông.
Điều kiện và thủ tục mở thẻ JCB tại Việt Nam
Quy trình phát hành thẻ đòi hỏi người dùng phải thỏa mãn các tiêu chí kiểm duyệt khắt khe về độ tuổi, thu nhập ổn định và hồ sơ pháp lý cơ bản.
Điều kiện làm thẻ JCB
Tiêu chuẩn xét duyệt cơ bản yêu cầu khách hàng phải từ đủ 18 tuổi trở lên, là công dân Việt Nam hoặc người nước ngoài đang cư trú hợp pháp tại lãnh thổ Việt Nam. Riêng với những khách hàng trẻ còn thắc mắc bao nhiêu tuổi được mở thẻ tín dụng cho các phân hạng cao cấp, một số ngân hàng có thể quy định mốc 20 hoặc 22 tuổi tùy chính sách.
Bên cạnh đó, chủ thẻ bắt buộc phải chứng minh được mức thu nhập tối thiểu hàng tháng đáp ứng đúng quy định của từng ngân hàng phát hành thẻ. Căn cứ theo Thông tư quy định hoạt động thẻ ngân hàng, các ngân hàng sẽ tiến hành rà soát kỹ lưỡng hồ sơ tài chính trước khi cấp hạn mức.
Thủ tục mở thẻ JCB
Hồ sơ đăng ký phát hành thẻ yêu cầu khách hàng chuẩn bị đầy đủ các văn bản pháp lý nhân thân và giấy tờ chứng minh năng lực tài chính minh bạch.
Danh mục hồ sơ bắt buộc bao gồm: Giấy đề nghị phát hành thẻ theo mẫu, bản sao CMND/CCCD hoặc Hộ chiếu, kèm theo sao kê lương hoặc Hợp đồng lao động/Giấy bổ nhiệm chức vụ hợp lệ.
Cách đăng ký thẻ JCB đơn giản và nhanh chóng
Các tổ chức tín dụng hiện nay cung cấp song song hai hình thức đăng ký trực tiếp và trực tuyến nhằm tối ưu hóa trải nghiệm cho mọi tệp khách hàng.
Mở thẻ trực tiếp tại quầy giao dịch ngân hàng
Đăng ký tại quầy là phương thức truyền thống giúp khách hàng nhận được sự hỗ trợ giải đáp trực tiếp từ nhân viên tư vấn.
- Chuẩn bị đầy đủ hồ sơ pháp lý, giấy tờ tài chính và mang trực tiếp đến chi nhánh ngân hàng có liên kết phát hành.
- Điền chính xác thông tin cá nhân vào phiếu đăng ký mở thẻ và tiến hành nộp các khoản phí phát hành (nếu có).
- Chờ bộ phận nghiệp vụ ngân hàng thẩm định hồ sơ và nhận giấy hẹn ngày đến quầy lấy thẻ cứng.
Đăng ký thẻ JCB online
Mở thẻ trực tuyến mang lại sự tiện lợi vượt trội, giúp người dùng tiết kiệm tối đa thời gian di chuyển và làm thủ tục.
- Truy cập vào ứng dụng Mobile Banking hoặc nền tảng Internet Banking của ngân hàng có liên kết phát hành.
- Chọn chức năng “Đăng ký” và điền thông tin cá nhân, đảm bảo tính trùng khớp tuyệt đối với hồ sơ định danh.
- Xác nhận lại toàn bộ thông tin hợp đồng và chờ nhận thẻ vật lý tại nhà sau 5 đến 7 ngày đăng ký.
Câu hỏi thường gặp khi dùng thẻ JCB
Có. Thẻ JCB cho phép thanh toán quốc tế tại tất cả các điểm giao dịch, máy POS và nền tảng trực tuyến có dán biểu tượng chấp nhận loại thẻ này trên toàn cầu.
Có. Chủ thẻ hoàn toàn được quyền thực hiện thao tác rút tiền mặt tại các hệ thống trụ ATM có hiển thị biểu tượng JCB với hạn mức giải ngân quy định theo từng hạng thẻ.
Tùy thuộc vào quy định. Mức phí phát hành thẻ sẽ do từng ngân hàng ấn định cụ thể, người dùng có thể được miễn phí hoàn toàn hoặc chịu một khoản phí theo biểu phí hiện hành.
Có. Người dùng hoàn toàn có thể sử dụng thẻ tín dụng JCB để đăng ký dịch vụ trả góp qua thẻ tín dụng tại các cửa hàng vật lý, website mua sắm quốc tế tùy theo điều kiện cấp phép.
Thẻ JCB không chỉ là phương tiện thanh toán quốc tế tiện lợi, bảo mật cao mà còn cung cấp hệ sinh thái đặc quyền hấp dẫn, hỗ trợ tối đa cho các giao dịch tại thị trường Nhật Bản và Châu Á. CB Bank gợi ý bạn đọc truy cập thêm các bài viết hướng dẫn quản lý tài chính cá nhân để tối ưu hóa đặc quyền hoàn tiền và lên kế hoạch mở thẻ an toàn.
2 bình luận
Viết bình luậnNội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Hạn Mức Thẻ Tín Dụng Là Gì? Cách Nâng Hạn Mức Thẻ Hiệu Quả – CBBank
[…] thị trường cũng mang đến nhiều sản phẩm ưu đãi nổi bật, điển hình như dòng thẻ tín dụng JCB với tính năng hoàn tiền linh […]
Thẻ Đồng Thương Hiệu: Cách Dùng Và Ưu Nhược Điểm – CBBank
[…] hình như dòng thẻ tín dụng JCB liên kết đồng thương hiệu Bamboo Club giúp hội viên tích lũy dặm bay gấp 1.5 […]