
Thẻ Tín Dụng Ảo (Phi Vật Lý): Đặc Điểm, Cách Mở Và Hướng Dẫn Sử Dụng
Thẻ tín dụng ảo (hay thẻ tín dụng phi vật lý) là thẻ thanh toán trả sau được định dạng trên ứng dụng ngân hàng mà không hiện hữu ở dạng vật chất. Kế thừa toàn bộ tính năng thanh toán trả sau của các dịch vụ thẻ tín dụng truyền thống, định dạng thẻ ảo này giúp người dùng giao dịch trực tuyến tiện lợi, an toàn và dễ dàng quản lý chi tiêu mà không lo thất lạc thẻ cứng. Để tối ưu hóa trải nghiệm tài chính số, CB Bank mời bạn khám phá chi tiết cách mở và sử dụng loại thẻ này ngay dưới đây.
Bạn đọc lưu ý: Thẻ tín dụng ảo (phi vật lý) mang lại sự tiện ích và bảo mật cao, hạn chế tình trạng mất cắp so với thẻ vật lý; tuy nhiên, hình thức này vẫn tiềm ẩn rủi ro lừa đảo công nghệ cao. Để bảo vệ tài sản, tuyệt đối không cung cấp thông tin thẻ (số thẻ 16 số, ngày hết hạn, mã CVV/CVC) hay mã xác thực OTP cho bất kỳ ai, kể cả người tự xưng là nhân viên ngân hàng. Tránh nhấp vào các đường link lạ, không tải phần mềm gián điệp và luôn đảm bảo chỉ thanh toán trên các website uy tín có biểu tượng ổ khóa bảo mật.
Thẻ tín dụng ảo (phi vật lý) là gì?
Mặc dù không tồn tại dưới dạng thẻ nhựa truyền thống, thẻ tín dụng ảo vẫn sở hữu đầy đủ các yếu tố cơ bản để phục vụ nhu cầu thanh toán trực tuyến của người dùng.
Các thông tin đặc điểm của thẻ tín dụng ảo
Thẻ tín dụng ảo được định danh, lưu trữ và quản lý hoàn toàn online thông qua ứng dụng của ngân hàng hoặc ví điện tử.
Thẻ vẫn tích hợp đầy đủ thông tin cần thiết cho mọi giao dịch trực tuyến, bao gồm:
- Dãy số thẻ tín dụng tiêu chuẩn (gồm 16 chữ số).
- Tên chủ thẻ.
- Ngày hết hạn thẻ.
- Mã bảo mật (CVV/CVC).
Đặc điểm nổi bật của thẻ ảo là không hỗ trợ rút tiền mặt tại máy ATM hay quẹt thẻ trực tiếp tại các điểm chấp nhận thẻ (POS). Thay vào đó, thẻ chủ yếu được dùng để mua sắm trên nền tảng thương mại điện tử, đăng ký dịch vụ số hoặc thanh toán qua ví Apple Pay, Google Pay.
Phân biệt các loại thẻ tín dụng ảo hiện nay
Trên thị trường hiện nay, thẻ tín dụng ảo thường được phân loại thành hai nhóm chính dựa trên mức độ yêu cầu cung cấp thông tin cá nhân.
- Thẻ ảo không định danh: Dành cho nhóm người dùng không muốn cung cấp đầy đủ thông tin cá nhân của mình. Loại thẻ này chỉ cho phép nạp tiền một lần duy nhất với hạn mức tối đa là 5.000.000 VNĐ.
- Thẻ ảo định danh: Yêu cầu người dùng phải cung cấp thông tin cá nhân một cách chi tiết. Loại thẻ này không giới hạn số tiền nạp và cho phép người dùng nạp tiền nhiều lần, mang lại hạn mức chi tiêu cao hơn.
Lợi ích và rủi ro khi thanh toán bằng thẻ phi vật lý
Thẻ phi vật lý mang đến trải nghiệm thanh toán tiện nghi cho người dùng số, nhưng đồng thời cũng tiềm ẩn một số nguy cơ về an ninh mạng cần được chú trọng.
Lợi ích thực tế của thẻ tín dụng ảo
Sử dụng thẻ tín dụng ảo giúp tối ưu hóa thời gian, tiết kiệm chi phí và nâng cao mức độ an toàn cho người dùng khi giao dịch trực tuyến.
- Tiết kiệm chi phí: Người dùng thường được miễn phí phát hành và không cần phải đóng phí duy trì thẻ mỗi năm, mang lại lợi ích tài chính tương đương việc sở hữu các dòng thẻ tín dụng miễn phí thường niên trên thị trường.
- Thanh toán tiện lợi: Dễ dàng giao dịch online trên mọi nền tảng số hoặc thêm thẻ vào các ứng dụng như Apple Pay, Google Pay để thanh toán trực tiếp tại POS Contactless.
- Bảo mật cao: Tránh được rủi ro thất lạc, mất cắp thẻ cứng, đồng thời người dùng có thể dễ dàng khóa/mở thẻ ngay trên ứng dụng nếu nghi ngờ bị lộ thông tin.
- Kiểm soát chi tiêu: Giúp người dùng theo dõi lịch sử giao dịch dễ dàng qua ứng dụng ngân hàng số, từ đó quản lý tài chính cá nhân một cách hiệu quả hơn.
Rủi ro bảo mật thông tin khi dùng thẻ ảo
Bên cạnh sự tiện lợi, rủi ro lớn nhất mà người dùng thẻ ảo có thể phải đối mặt là vấn đề lừa đảo công nghệ cao.
Tội phạm mạng thường sử dụng các thủ đoạn lừa đảo tinh vi thông qua các đường link, website giả mạo hoặc cài cắm phần mềm gián điệp để chiếm quyền truy cập điện thoại. . Từ đó, chúng đánh cắp thông tin thẻ, mã PIN, tài khoản đăng nhập hoặc chiếm dụng mã OTP thanh toán của bạn.
Ví dụ trường , Khách hàng Trần Thị C (30 tuổi) nhận được tin nhắn SMS giả mạo ngân hàng kèm đường link lạ yêu cầu nâng hạn mức thẻ tín dụng ảo. Sau khi nhấp vào và điền mã OTP, chị C bị kẻ gian chiếm quyền và thực hiện giao dịch trái phép 10 triệu đồng.
So sánh thẻ tín dụng ảo và thẻ vật lý truyền thống
Dù cùng thực hiện chức năng thanh toán trực tuyến, thẻ tín dụng ảo và thẻ vật lý có những khác biệt rõ rệt về hình thức, phí dịch vụ cũng như tính năng sử dụng thực tế.
| Tiêu chí | Thẻ tín dụng ảo | Thẻ vật lý truyền thống |
| Hình thức | Chỉ tồn tại dưới dạng thông tin số hiển thị trên ứng dụng. | Được làm từ nhựa cứng, hình chữ nhật với kích thước 8,5×5,5 cm. |
| Phát hành & Kích hoạt | Đăng ký online qua ngân hàng số, sử dụng được ngay sau khi kích hoạt thành công. | Phải chờ 3-5 ngày để nhận thẻ vật lý mới có thể sử dụng các tính năng. |
| Phí dịch vụ | Thường được miễn phí phát hành và miễn phí thường niên. | Phải trả phí thường niên hàng năm tùy thuộc vào từng hạng thẻ. |
| Tính năng thanh toán | Chủ yếu dùng để thanh toán online và liên kết ví Apple Pay/Google Pay/Samsung Pay. | Thanh toán online, liên kết ví điện tử và quẹt thẻ trực tiếp tại cửa hàng. |
| Rút tiền mặt | Không hỗ trợ rút tiền mặt trực tiếp tại các máy ATM. | Hỗ trợ tính năng rút tiền mặt tại hệ thống máy ATM. |
Điều kiện và Hồ sơ đăng ký mở thẻ tín dụng ảo
Để đăng ký mở thẻ tín dụng phi vật lý, khách hàng cần đảm bảo đáp ứng các yêu cầu cơ bản về độ tuổi, nhân thân và năng lực tài chính theo đúng quy định của tổ chức phát hành.
Theo đó, người mở thẻ phải là công dân Việt Nam hoặc người nước ngoài đang cư trú hợp pháp tại Việt Nam, đủ từ 18 tuổi trở lên, có năng lực hành vi dân sự đầy đủ và lịch sử tín dụng tốt (không nợ xấu). Bạn cần chuẩn bị các hồ sơ sau để tiến hành đăng ký:
- Giấy tờ cá nhân: CMND/CCCD hoặc Hộ chiếu vẫn còn hiệu lực sử dụng.
- Chứng minh tài chính: Sao kê lương 3 tháng gần nhất, hợp đồng lao động để thể hiện mức thu nhập hợp pháp.
- Giấy tờ bổ sung: Các loại giấy tờ sở hữu tài sản hoặc hợp đồng bảo hiểm nhân thọ (nếu có yêu cầu).
Điển hình như anh Phạm Văn D (28 tuổi, nhân viên IT) muốn mở thẻ tín dụng ảo (tiêu trước trả sau) với nhu cầu chi tiêu lớn. Anh cần chuẩn bị CCCD gắn chip hợp lệ và bản sao kê lương 6 tháng gần nhất chứng minh mức thu nhập tối thiểu 12.000.000 VNĐ/tháng để ngân hàng đánh giá và cấp hạn mức thẻ tín dụng phù hợp với năng lực trả nợ.
Hướng dẫn cách tạo thẻ tín dụng ảo (Visa/Mastercard) miễn phí
Quá trình tạo thẻ Visa hoặc Mastercard ảo hiện nay được thực hiện hoàn toàn trực tuyến, nhanh gọn thông qua các nền tảng ứng dụng ngân hàng số hoặc ví điện tử.
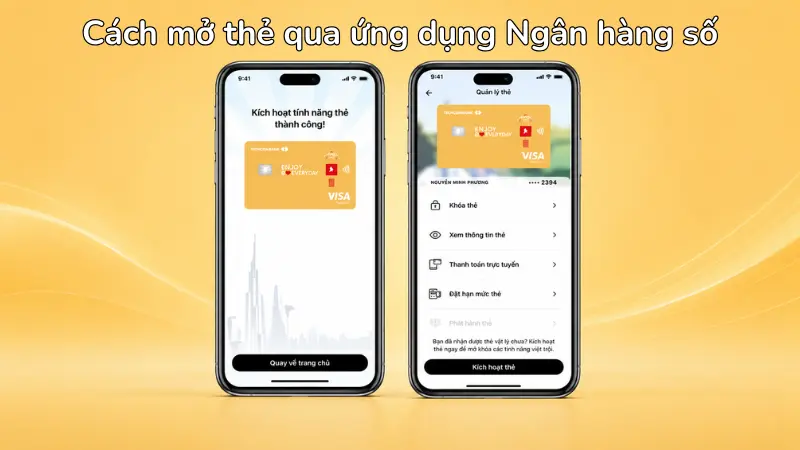
Cách mở thẻ tín dụng ảo qua ứng dụng Ngân hàng số
Bạn có thể đăng ký phát hành thẻ tín dụng ảo miễn phí ngay trên ứng dụng ngân hàng, điển hình như App MBBank, mà không cần tốn thời gian di chuyển đến quầy giao dịch.
Quy trình thực hiện bao gồm các bước sau:
- Tải ứng dụng và đăng nhập vào tài khoản ứng dụng ngân hàng số của bạn.
- Truy cập vào mục “Dịch vụ thẻ” hoặc “Thẻ” trên giao diện và chọn “Phát hành thẻ online”.
- Lựa chọn loại thẻ muốn tạo, điền đầy đủ các thông tin theo yêu cầu (tên trên thẻ, hạn mức) và đọc kỹ chính sách.
- Xác thực thông tin giao dịch bằng mã OTP gửi về số điện thoại hoặc email để hoàn tất quá trình tạo thẻ.
- Ngay sau đó, bạn sẽ nhận được thông tin thẻ (Số thẻ, ngày hết hạn, mã CVV) trên ứng dụng và có thể bắt đầu giao dịch
Cách tạo thẻ tín dụng ảo qua ứng dụng Ví điện tử
Nhiều ứng dụng ví điện tử phổ biến như ViettelPay, ZaloPay hay Momo hiện nay cũng hỗ trợ cung cấp dịch vụ tạo thẻ Visa/Mastercard ảo hoàn toàn miễn phí.
Bạn cần tải, cài đặt và đăng nhập vào tài khoản ứng dụng ví điện tử đã được xác minh danh tính (KYC). Sau đó, bạn chỉ cần tìm đến mục “Thẻ” hoặc “Tạo thẻ Visa ảo/ Thẻ Mastercard ảo” và thực hiện theo các hướng dẫn ngay trên ứng dụng để phát hành thẻ thành công.
Hướng dẫn sử dụng và thanh toán bằng thẻ ảo an toàn
Để tận dụng tối đa tính tiện ích của thẻ tín dụng ảo, người dùng cần nắm rõ quy trình nạp tiền, thao tác thanh toán trực tuyến và tuân thủ các biện pháp bảo mật cốt lõi.
Cách kích hoạt và nạp tiền vào thẻ lần đầu
Sau khi tạo thẻ thành công, bạn cần tiến hành kích hoạt thẻ ảo thông qua ứng dụng bằng cách nhập mã OTP hoặc xác thực vân tay/khuôn mặt để bắt đầu giao dịch.
Đối với thẻ ảo trả trước, mỗi ngân hàng hoặc ví điện tử sẽ có phương thức nạp tiền riêng. Bạn truy cập vào mục “Nạp tiền vào thẻ ảo”, chọn thẻ cần nạp, nhập số tiền và xác nhận thông qua nguồn tiền từ tài khoản chính hoặc ví điện tử liên kết.
Chẳng hạn như, bạn nạp 1.500.000 VNĐ vào thẻ Mastercard ảo định danh thông qua ví điện tử liên kết để thanh toán phí duy trì gói dịch vụ Canva Pro và Spotify Premium cho 1 năm mà không sợ bị trừ lố tiền tự động.
Các bước thanh toán trực tuyến bảo mật bằng thẻ ảo
Quá trình sử dụng thẻ ảo để thanh toán trên các sàn thương mại điện tử hoặc các ứng dụng quốc tế diễn ra vô cùng nhanh chóng.
- Tại bước thanh toán của website/ứng dụng, bạn chọn hình thức thanh toán bằng thẻ quốc tế Visa hoặc Mastercard.
- Mở ứng dụng ngân hàng số để xem chi tiết các thông tin của thẻ: Số thẻ (16 chữ số), Tên chủ thẻ, Ngày hết hạn và mã bảo mật CVV/CVC.
- Nhập chính xác và lần lượt các thông tin dữ liệu này vào biểu mẫu trên cổng thanh toán.
- Hệ thống sẽ gửi một mã OTP về điện thoại, bạn nhập mã này để xác nhận giao dịch và hoàn tất việc thanh toán.
5 Nguyên tắc bảo mật khi sử dụng thẻ tín dụng ảo
CB Bank lưu ý người dùng cần tuân thủ nghiêm ngặt các nguyên tắc an toàn để bảo vệ thông tin cá nhân và tránh bị đánh cắp tài sản khi giao dịch trên không gian mạng.
- Tuyệt đối không chia sẻ thông tin số thẻ, ngày hết hạn, mã CVV hay mã xác thực OTP cho bất kỳ ai.
- Kiểm tra kỹ website trước khi thanh toán, đảm bảo địa chỉ bắt đầu bằng “https://” và có biểu tượng ổ khóa an toàn.
- Cẩn trọng với tin nhắn giả mạo, tuyệt đối không click vào các liên kết lạ qua SMS, Messenger hay tải phần mềm không rõ nguồn gốc.
- Thường xuyên theo dõi lịch sử giao dịch trên ứng dụng và đọc kỹ các Chính sách bảo mật của nền tảng website thanh toán.
- Nếu phát hiện có giao dịch bất thường hoặc nghi ngờ bị lộ thông tin thẻ, hãy lên app để khóa thẻ hoặc gọi điện lên tổng đài yêu cầu khóa thẻ ngay lập tức.
Xử lý các lỗi phát sinh thường gặp khi giao dịch bằng thẻ tín dụng ảo
Trong quá trình sử dụng thẻ phi vật lý, đôi khi bạn sẽ gặp phải tình trạng giao dịch thất bại do các vấn đề về sai sót thông tin, hết hạn mức hoặc lỗi từ phía hệ thống.
Lỗi thẻ tín dụng ảo bị từ chối hoặc không giao dịch được
Giao dịch có thể không thành công do thẻ ảo chưa được kích hoạt, người dùng nhập sai thông tin thẻ (số thẻ, ngày hết hạn, mã CVV) hoặc do kết nối mạng kém. Đôi khi, lỗi cũng có thể bắt nguồn từ sự cố của website thanh toán hoặc thẻ đã bị hệ thống tạm khóa do nghi ngờ gian lận.
Để khắc phục, bạn cần kiểm tra lại chính xác thông tin thẻ vừa nhập và ổn định kết nối internet. Nếu vẫn lỗi, hãy liên hệ với ngân hàng để hỗ trợ mở khóa thẻ, kiểm tra hạn mức hoặc thử thực hiện thanh toán lại trên một website khác.
Lỗi số dư bị giới hạn hoặc thẻ tín dụng ảo bị khóa tạm thời
Thẻ bị từ chối thanh toán có thể xuất phát từ nguyên nhân số dư không đủ thực hiện giao dịch, vượt quá hạn mức cho phép trong một ngày hoặc thẻ ảo đã hết thời hạn sử dụng.
Bạn cần đăng nhập vào ứng dụng để kiểm tra lại số dư khả dụng và ngày hết hạn của thẻ. Nếu cần thiết, hãy liên hệ trực tiếp với ngân hàng để yêu cầu hỗ trợ nâng hạn mức giao dịch, mở khóa hoặc gia hạn thẻ ảo.
Câu hỏi thường gặp (FAQ) về thẻ tín dụng ảo
Không. Thẻ tín dụng ảo không thể sử dụng để rút tiền trực tiếp tại các máy ATM hoặc quầy giao dịch. Tuy nhiên, bạn vẫn có thể thực hiện thao tác rút tiền thẻ tín dụng nếu cây ATM của ngân hàng phát hành có hỗ trợ tính năng “rút tiền không cần thẻ” thông qua mã QR hoặc ứng dụng di động.
Từ vài giờ đến vài năm. Thời hạn sử dụng của thẻ ảo phụ thuộc hoàn toàn vào quy định của từng tổ chức phát hành. Bạn hoàn toàn có thể yêu cầu ngân hàng gia hạn thẻ nếu đáp ứng đủ các điều kiện theo chính sách như duy trì số dư tối thiểu.
Tùy thuộc vào chính sách của từng ngân hàng. Một số ngân hàng cho phép bạn tạo nhiều thẻ ảo để sử dụng linh hoạt, trong khi đó các tổ chức khác lại có quy định hạn chế số lượng thẻ phát hành trên mỗi tài khoản.
Có. Thẻ ảo được thiết kế chuyên biệt nhằm phục vụ mục đích thực hiện các giao dịch trực tuyến, bao gồm cả việc mua sắm hàng hóa trên các sàn thương mại điện tử lớn như Shopee, Lazada hay Amazon.
Có. Thanh toán bằng thẻ ảo mang lại sự bảo mật tốt hơn vì bạn chỉ cần cung cấp số thẻ và mã CVV, không phải tiết lộ địa chỉ hay số điện thoại. Hơn nữa, việc không có thẻ cứng sẽ giúp bạn tránh được hoàn toàn rủi ro mất cắp.
Thẻ tín dụng ảo là giải pháp thanh toán số linh hoạt, mang đến sự tiện lợi, tiết kiệm chi phí phát hành và giúp bảo mật an toàn giao dịch trực tuyến cho người dùng. Nắm vững các nguyên tắc bảo mật và cách thức quản lý thẻ ảo sẽ giúp bạn chủ động hơn trong mọi chi tiêu số. Khám phá thêm bài viết về [Hướng dẫn xử lý khi bị chiếm đoạt mã OTP] để thiết lập lớp bảo vệ tài khoản tài chính một cách toàn diện nhất.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.