Phí Tài Khoản Ngân Hàng Và Cẩm Nang Tối Ưu Chi Phí Mỗi Tháng
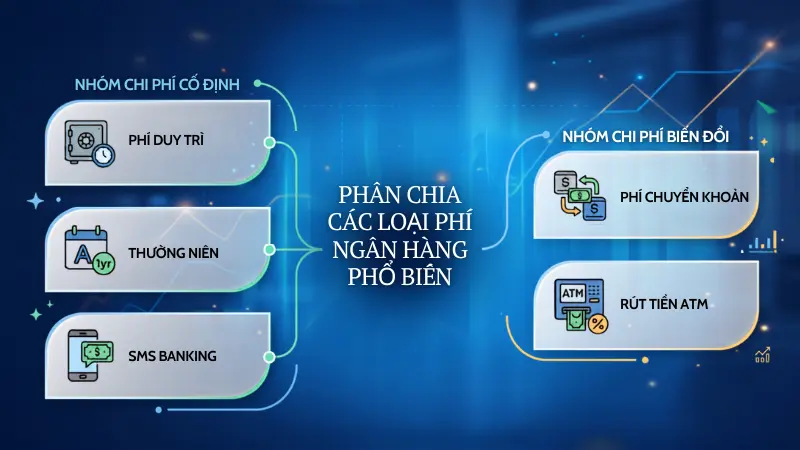
Mỗi tháng tài khoản ngân hàng của bạn vô cớ bị trừ tiền mà không rõ nguyên nhân? Thực tế, các phí tài khoản ngân hàng được chia thành 2 nhóm chính: chi phí cố định (phí duy trì, thường niên, SMS) và chi phí biến đổi (phí chuyển khoản, rút tiền). Dưới đây, CB Bank sẽ phân tích chi tiết các loại biểu phí này và hướng dẫn bạn cách chủ động bảo vệ dòng tiền hiệu quả.
Bạn đọc lưu ý: Các thông tin về điều kiện áp dụng và chính sách ưu đãi của các ngân hàng được tổng hợp trong bài viết chỉ mang tính chất tham khảo chung tại thời điểm ghi nhận (tháng 5/2026). Do các ngân hàng có thể chủ động cập nhật hoặc thay đổi chính sách, biểu phí sản phẩm theo từng thời kỳ và quy định của Ngân hàng Nhà nước, bạn nên chủ động truy cập website chính thức, ứng dụng di động của từng ngân hàng hoặc liên hệ trực tiếp đến tổng đài chăm sóc khách hàng của ngân hàng đó trước khi thực hiện giao dịch hoặc đăng ký dịch vụ để nhận được thông tin chính xác nhất.
Phí tài khoản ngân hàng là gì?
Phí tài khoản ngân hàng là các khoản chi phí phát sinh mà người dùng phải thanh toán cho tổ chức tín dụng để duy trì, quản lý hoặc sử dụng hệ sinh thái tiện ích đi kèm. Tùy thuộc vào chính sách của từng đơn vị và thói quen giao dịch, người dùng sẽ chịu các định mức khấu trừ hoàn toàn khác nhau. Ngay từ bước đầu tiên khi đăng ký mở tài khoản ngân hàng, bạn cần tìm hiểu kỹ các điều khoản này để chọn đúng gói dịch vụ phù hợp. Việc nắm rõ cấu trúc biểu phí sẽ giúp khách hàng bảo vệ quyền lợi tài chính cá nhân một cách chặt chẽ.
Các loại phí tài khoản ngân hàng
Để quản lý tốt tài chính cá nhân, khách hàng cần nhận diện và phân biệt rõ hai nhóm biểu phí cơ bản trong quá trình sử dụng thẻ và tài khoản thanh toán.
Nhóm chi phí tài khoản ngân hàng cố định hàng tháng
Nhóm chi phí cố định là các khoản tiền được hệ thống tự động thu theo chu kỳ (tháng/năm) nhằm duy trì trạng thái hoạt động của tài khoản hoặc các dịch vụ liên kết. Các loại phí điển hình thuộc nhóm này bao gồm: phí quản lý tài khoản, phí thường niên của thẻ, phí dịch vụ SMS Banking và phí duy trì Internet/Mobile Banking. Ngay cả khi bạn không phát sinh bất kỳ giao dịch chuyển hay rút tiền nào, những khoản phí này vẫn bị ngân hàng khấu trừ đều đặn.
Nhóm chi phí biến đổi phát sinh theo nhu cầu sử dụng
Nhóm chi phí biến đổi chỉ phát sinh khi khách hàng chủ động thực hiện một giao dịch hoặc yêu cầu một dịch vụ tài chính cụ thể. Các khoản phí phổ biến bao gồm phí chuyển khoản, phí rút tiền mặt tại cây ATM, phí in sao kê hoặc phí cấp lại thẻ vật lý. Mức thu thực tế sẽ biến động tùy thuộc vào giá trị giao dịch, nền tảng sử dụng (online hay tại quầy) và quy định nội bộ của từng tổ chức.
Các khoản phí dịch vụ ngân hàng thường thu mỗi tháng
Khảo sát thị trường cho thấy có 6 loại phí dịch vụ cốt lõi mà đa số các tổ chức tín dụng hiện nay đang áp dụng để vận hành hệ thống.
Phí quản lý và duy trì tài khoản (Số dư tối thiểu)
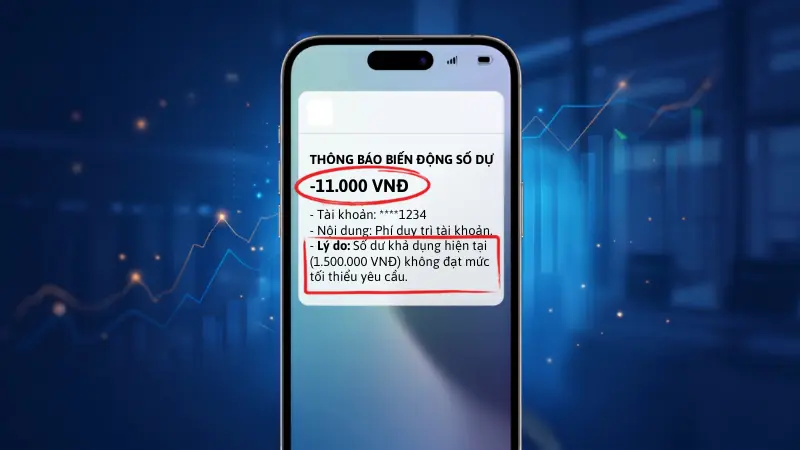
Phí quản lý tài khoản được hệ thống tự động hạch toán vào cuối tháng nếu số dư khả dụng của khách hàng tụt xuống dưới mức quy định tối thiểu. Biểu phí này thường dao động từ 5.000 đến 15.000 VNĐ đối với các ngân hàng thương mại nội địa, hoặc có thể đạt 30.000 VNĐ cho các gói tài khoản đặc biệt. Tuy nhiên, nhiều ngân hàng hiện đã miễn phí hoàn toàn dịch vụ này nếu người dùng đạt đủ điều kiện.
Thực tế minh chứng, khách hàng Minh Đức mở tài khoản thanh toán tại một ngân hàng nội địa nhưng số dư trung bình tháng chỉ đạt 1.500.000 VNĐ (thấp hơn quy định tối thiểu 2.000.000 VNĐ của đơn vị này). Do đó, hệ thống đã tự động khấu trừ phí duy trì tài khoản 11.000 VNĐ vào ngày cuối tháng.
Phí thường niên để duy trì hiệu lực thẻ ATM
Phí thường niên là khoản đóng bắt buộc hàng năm nhằm duy trì các tính năng thanh toán, rút tiền và tiện ích ưu đãi đi kèm của thẻ. Thẻ ghi nợ nội địa (ATM) thường áp dụng mức thu từ 50.000 đến 100.000 VNĐ/năm. Trong khi đó, thẻ thanh toán quốc tế và thẻ tín dụng có thể dao động từ 100.000 VNĐ lên tới 10.000.000 VNĐ/năm đối với các hạng thẻ cao cấp.
Chẳng hạn như trường hợp của khách hàng Thu Trang đăng ký phát hành thẻ thanh toán quốc tế Mastercard nhưng hiếm khi thực hiện giao dịch. Định kỳ vào ngày gia hạn thẻ hằng năm, hệ thống ngân hàng vẫn hạch toán tự động trừ khoản phí thường niên là 165.000 VNĐ từ số dư khả dụng trên thẻ.
Phí dịch vụ SMS Banking nhận thông báo biến động số dư
Phí SMS Banking là số tiền khách hàng chi trả để nhận tin nhắn viễn thông thông báo ngay lập tức về các biến động tăng/giảm dòng tiền. Mức phí cơ bản thường được ấn định ở mốc 25.000 VNĐ/tháng cho mỗi số điện thoại. Đối với các gói dịch vụ nâng cao (không giới hạn tin nhắn), khoản phí này có thể vọt lên mức 60.000 VNĐ/tháng.
Phí duy trì dịch vụ ngân hàng số Internet Banking / Mobile Banking
Phí duy trì ngân hàng điện tử phát sinh khi người dùng kích hoạt nền tảng giao dịch trực tuyến qua website hoặc ứng dụng di động. Đa số các ngân hàng hiện nay đều áp dụng chính sách miễn phí cho dịch vụ này nhằm khuyến khích thanh toán số. Dù vậy, một số ít đơn vị vẫn đang thu phí bảo trì hệ thống từ 8.000 đến 20.000 VNĐ/tháng.
Phí giao dịch chuyển khoản và rút tiền mặt tại cây ATM
Phí chuyển tiền và rút tiền mặt được tính dựa trên tần suất giao dịch và hệ thống mạng lưới mà khách hàng sử dụng. Các giao dịch rút tiền nội mạng thường mất khoảng 1.000 – 1.100 VNĐ, trong khi rút tiền ngoại mạng (khác hệ thống) sẽ tiêu tốn từ 3.000 đến 3.300 VNĐ/giao dịch. Đối với lệnh chuyển khoản, nhiều tổ chức đã triển khai chính sách miễn phí qua nền tảng eBank, nhưng các giao dịch tại quầy vẫn bị tính phí.
Phí giao dịch và rút tiền tại nước ngoài bằng thẻ quốc tế
Người dùng sử dụng thẻ Visa hoặc Mastercard để rút ngoại tệ hay thanh toán hóa đơn quốc tế sẽ phải chịu mức phí chuyển đổi ngoại tệ và phí giao dịch xuyên biên giới. Theo thông lệ, các ngân hàng thường thu dưới mức 3% trên tổng giá trị giao dịch thành công.
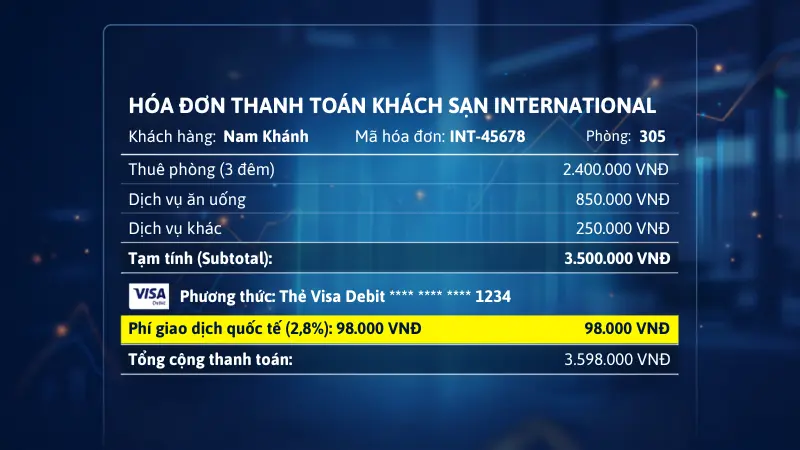
Điển hình như khách hàng Nam Khánh đi công tác tại Singapore và thực hiện thanh toán hóa đơn khách sạn trị giá quy đổi 3.500.000 VNĐ bằng thẻ Visa Debit. Ngân hàng áp dụng phí giao dịch quốc tế là 2,8% trên tổng giá trị, khiến phát sinh thêm khoản chi phí giao dịch ngoài nước là 98.000 VNĐ. Để tránh các sai sót, người dùng cần đối chiếu cẩn thận với quy định về phí giao dịch thẻ quốc tế đang có hiệu lực pháp lý.
Phí in sao kê tài khoản ngân hàng và các chi phí hỗ trợ khác
Khi cần chứng minh năng lực tài chính để làm hồ sơ vay vốn, người dùng sẽ phải thanh toán phí in sao kê có mộc xác nhận từ phía ngân hàng. Khoản thu này dao động từ 20.000 đến 100.000 VNĐ tùy thuộc vào số lượng trang, thời gian truy xuất và hạng thẻ. Ngoài ra, để được tư vấn các chi phí tra soát hoặc cấp lại thẻ, khách hàng có thể đọc Hướng dẫn sử dụng Tổng đài MB hoặc truy cập trực tiếp vào cổng Liên hệ MB247 để nhận hỗ trợ kịp thời.
Cách tối ưu chi phí sử dụng tài khoản ngân hàng
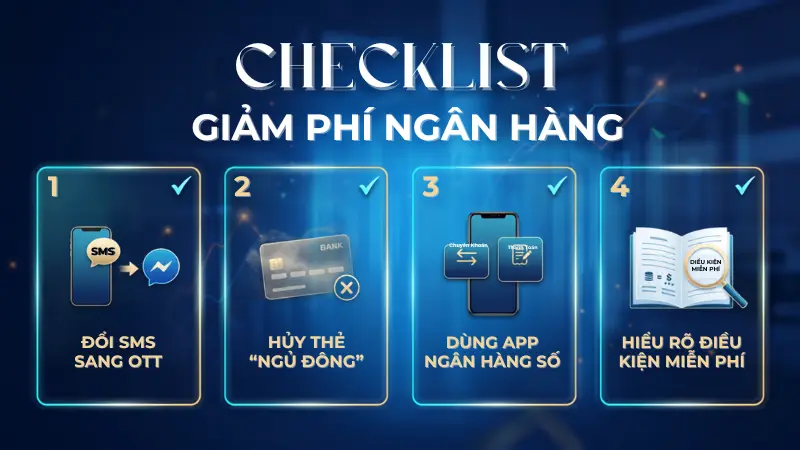
Việc thiết lập thói quen giao dịch số hóa thông minh sẽ giúp bạn cắt giảm triệt để các khoản hao hụt không đáng có. CB Bank gợi ý người dùng nên chủ động rà soát định kỳ các gói dịch vụ đang tham gia để loại bỏ các tính năng dư thừa.
- Chuyển đổi thông báo biến động số dư miễn phí trực tiếp qua App: Bạn nên chủ động hủy dịch vụ nhận tin nhắn qua điện thoại (SMS Banking) và đăng ký nhận thông báo trực tiếp ngay trên ứng dụng ngân hàng số (OTT).
- Quản lý, khóa hoặc hủy bớt các tài khoản và thẻ không dùng đến: Khách hàng chỉ nên duy trì từ 2 đến 3 tài khoản thường xuyên giao dịch để dễ kiểm soát, đồng thời tránh rủi ro phát sinh phí thường niên cho thẻ “ngủ đông”.
- Ưu tiên thực hiện mọi giao dịch tài chính trên ứng dụng ngân hàng số: Các lệnh chuyển tiền, thanh toán tiện ích hay mở sổ tiết kiệm trên app di động luôn được hưởng đặc quyền miễn giảm phí dịch vụ sâu hơn so với thao tác tại quầy.
- Phân biệt rõ chính sách “Miễn phí vô điều kiện” và “Miễn phí có điều kiện”: Nghiên cứu kỹ biểu phí để duy trì số dư trung bình theo đúng cam kết ban đầu, tránh bị trừ tiền quản lý tài khoản vào ngày chốt sao kê.
Câu hỏi thường gặp
Có. Về bản chất, đây đều là khoản tiền mà ngân hàng thu định kỳ hàng tháng để đảm bảo trạng thái hoạt động bình thường của tài khoản thanh toán.
Có. Dù bạn không phát sinh bất kỳ giao dịch nào, hệ thống vẫn tự động khấu trừ các chi phí duy trì thẻ, phí quản lý hoặc SMS Banking theo đúng chính sách đã ký kết.
Bạn chỉ cần đăng nhập vào Mobile Banking, tắt tính năng nhận tin nhắn SMS có thu phí và bật tính năng nhận thông báo biến động số dư trực tiếp qua ứng dụng.
Có. Phí quản lý áp dụng cho tài khoản ngân hàng, trong khi phí thường niên là chi phí độc lập và bắt buộc để duy trì hiệu lực của thẻ vật lý/phi vật lý.
Không. Bạn chỉ nên ưu tiên duy trì từ 2 đến 3 tài khoản để dễ dàng quản lý dòng tiền, kiểm soát rủi ro bảo mật và hạn chế hoàn toàn các khoản thu phí ẩn từ tài khoản “ngủ đông”.
Quá trình quản lý dòng tiền cá nhân đòi hỏi người dùng phải thực sự am hiểu và kiểm soát chặt chẽ biểu phí tài khoản ngân hàng. Việc nắm bắt các bí quyết tối ưu chi phí cố định và biến đổi sẽ giúp bạn thiết lập hàng rào bảo vệ vững chắc cho ví tiền của mình. Hãy tiếp tục khám phá thêm các chuyên đề hướng dẫn so sánh dịch vụ thẻ ngân hàng để đưa ra những quyết định tài chính sắc bén và tối ưu nhất cho bản thân.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.