Đóng Tài Khoản Ngân Hàng Đúng Quy Định Và An Toàn
Khi không còn nhu cầu sử dụng hoặc phát hiện rủi ro lộ thông tin cá nhân, việc xử lý tài khoản kịp thời là biện pháp quan trọng hàng đầu để bảo vệ an toàn tài sản. Đóng tài khoản ngân hàng là nghiệp vụ xóa bỏ hoàn toàn sự tồn tại của tài khoản trên hệ thống, bắt buộc người dùng phải tất toán toàn bộ số dư trước khi hoàn tất. CB Bank hướng dẫn bạn thực hiện quy trình này theo các bước chuẩn xác nhất để đảm bảo an toàn giao dịch.
Bạn đọc lưu ý: Quy trình thực tế, yêu cầu hồ sơ và biểu phí đóng tài khoản sẽ có sự khác biệt tùy thuộc vào quy định riêng của từng ngân hàng thương mại tại từng thời kỳ. Bạn nên liên hệ trực tiếp hotline hoặc phòng giao dịch của ngân hàng phát hành để được hỗ trợ chính xác nhất.
Những trường hợp nào nên đóng tài khoản ngân hàng vĩnh viễn?
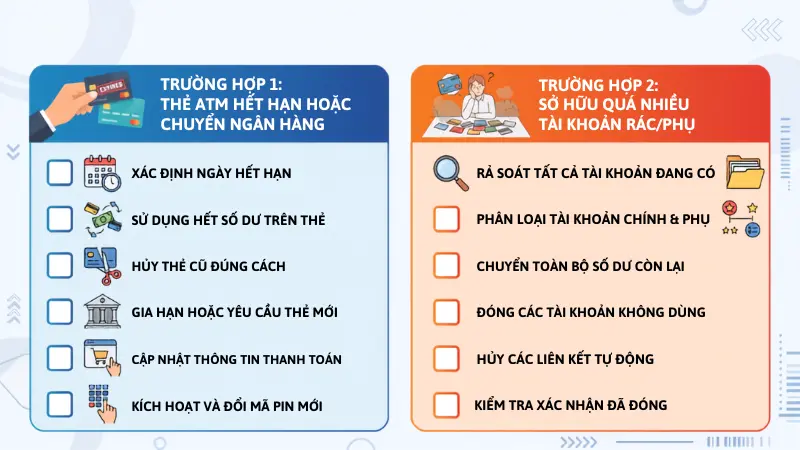
Khách hàng cần thực hiện đóng tài khoản vĩnh viễn khi thẻ ATM đã hết hạn hoặc khi chuyển sang sử dụng dịch vụ của một ngân hàng khác. Thao tác này giúp bạn cắt giảm triệt để các khoản phí duy trì dịch vụ hàng tháng không đáng có.
- Khách hàng hoàn toàn không còn nhu cầu sử dụng các dịch vụ tài chính tại ngân hàng hiện tại.
- Người dùng sở hữu quá nhiều tài khoản rác, tài khoản phụ để lâu không phát sinh bất kỳ giao dịch nào.
Thủ tục đóng tài khoản ngân hàng
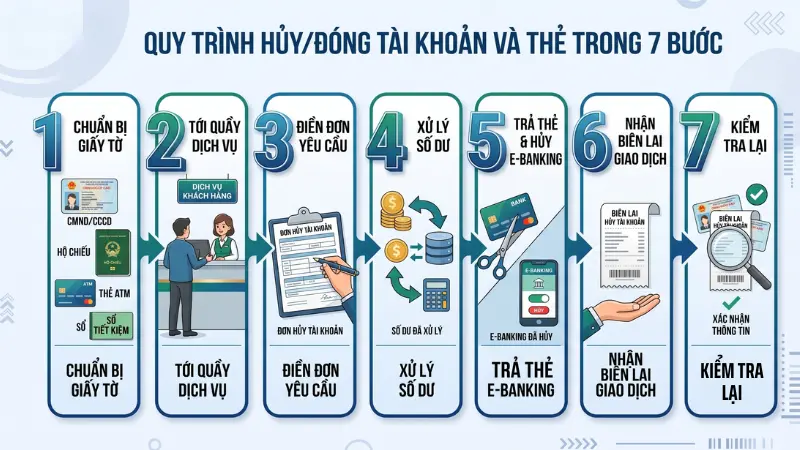
Quy trình đóng tài khoản đòi hỏi khách hàng phải đi qua các bước từ khâu chuẩn bị hồ sơ đến khi nhận biên lai hoàn tất tại quầy giao dịch. Khách hàng bắt buộc tuân thủ đúng trình tự để đảm bảo giải quyết dứt điểm các quyền lợi và nghĩa vụ tài chính liên quan.
- Chuẩn bị giấy tờ và thông tin cần thiết: Khách hàng cần mang theo bản gốc CMND/CCCD hoặc hộ chiếu. Bạn cũng cần chuẩn bị thêm thẻ ATM vật lý, sổ tiết kiệm và đảm bảo tài khoản đã được rút hết tiền.
- Đến chi nhánh phòng giao dịch ngân hàng: Tới trực tiếp chi nhánh hoặc phòng giao dịch của ngân hàng nơi bạn đã mở tài khoản và thông báo nhu cầu đóng tài khoản cho giao dịch viên.
- Điền mẫu yêu cầu đóng tài khoản: Điền đầy đủ thông tin cá nhân, số tài khoản và lý do vào mẫu đơn yêu cầu đóng tài khoản do ngân hàng cung cấp. Các thông tin này sẽ được đối chiếu theo Chính sách bảo mật dữ liệu của ngân hàng để định danh chính xác.
- Xử lý số dư tài khoản: Rút toàn bộ tiền thừa trong tài khoản hoặc đóng bù tiền mặt nếu tài khoản đang bị ghi nợ phí duy trì.
- Hoàn trả thẻ ATM và dịch vụ liên kết: Bàn giao lại thẻ ATM cho ngân hàng và yêu cầu nhân viên hủy bỏ mọi dịch vụ liên kết như Internet Banking, Mobile Banking.
- Nhận biên lai xác nhận: Lưu giữ cẩn thận biên lai hoặc giấy xác nhận từ ngân hàng để làm bằng chứng chứng minh tài khoản đã được đóng thành công.
- Kiểm tra lại: Truy cập lại vào ứng dụng ngân hàng hoặc liên hệ tổng đài để xác minh chắc chắn tài khoản cùng các dịch vụ đi kèm đã bị vô hiệu hóa.
Phân biệt khóa và đóng tài khoản ngân hàng
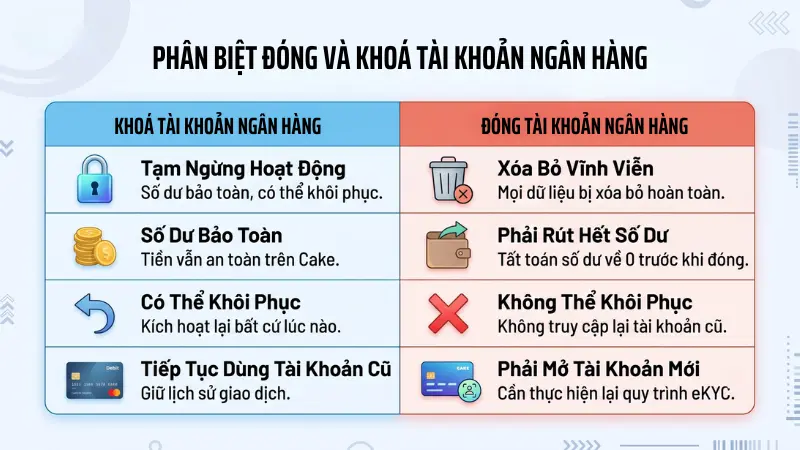
Khóa và đóng tài khoản là hai nghiệp vụ hoàn toàn độc lập với mục đích, phương hướng xử lý số dư và khả năng khôi phục khác biệt. Khách hàng cần hiểu rõ bản chất của từng thao tác để áp dụng đúng với nhu cầu thực tế.
Khóa tài khoản ngân hàng
Khóa tài khoản là biện pháp tạm ngừng cung cấp dịch vụ khi chủ thẻ làm mất thẻ, rơi điện thoại chứa mật khẩu hoặc nghi ngờ bị lộ thông tin cá nhân. Bạn nên lập tức áp dụng tính năng này khi đối mặt với tình trạng Tài khoản ngân hàng bị khóa – Nguyên nhân và cách xử lý A-Z nhằm ngăn chặn nguy cơ xâm nhập trái phép.
Đặc điểm cốt lõi của việc khóa tạm thời là số dư trong tài khoản vẫn được bảo toàn nguyên vẹn trên hệ thống. Bạn hoàn toàn có thể yêu cầu ngân hàng mở lại tài khoản bình thường ngay sau khi sự cố đã được giải quyết.
Đóng tài khoản ngân hàng
Đóng tài khoản là quyết định xóa bỏ hoàn toàn và vĩnh viễn sự tồn tại của tài khoản khỏi hệ thống quản lý của ngân hàng. Thao tác này đòi hỏi người dùng bắt buộc phải xử lý dứt điểm, rút hoặc chuyển toàn bộ số dư trước khi ngân hàng tiến hành đóng.
Một khi thủ tục đã hoàn tất, dữ liệu tài khoản sẽ không thể khôi phục lại dưới bất kỳ hình thức nào. Bạn buộc phải thực hiện thủ tục đăng ký mở tài khoản mới từ đầu nếu phát sinh nhu cầu sử dụng trong tương lai.
Thực tế minh chứng qua trường hợp anh Minh đi du lịch bị thất lạc ví chứa thẻ ghi nợ vật lý, anh thực hiện khóa thẻ tạm thời trên ứng dụng để bảo toàn số tiền. Sau khi tìm thấy thẻ, anh kích hoạt lại bình thường. Ngược lại, chị Lan có tài khoản phụ tại ngân hàng X không sử dụng suốt 3 năm, chị quyết định đi đóng tài khoản vĩnh viễn để tránh phát sinh phí duy trì.
Số dư còn lại sau khi đóng tài khoản ngân hàng xử lý như thế nào?
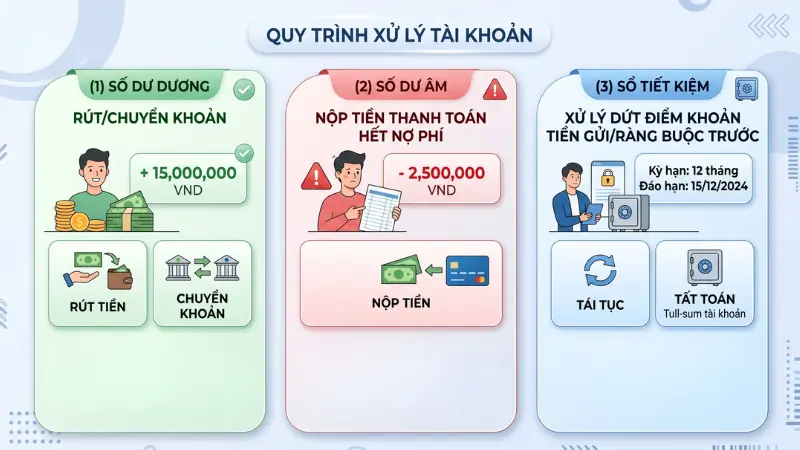
Việc giải quyết dứt điểm số dư là điều kiện tiên quyết và bắt buộc trước khi ngân hàng đồng ý phê duyệt yêu cầu đóng tài khoản. Quy trình tất toán số dư được chia thành ba kịch bản chính dựa trên trạng thái tài chính hiện tại của bạn.
Xử lý số dư tài khoản dương
Đối với tài khoản đang còn tiền, khách hàng bắt buộc phải thực hiện lệnh rút hoặc chuyển khoản toàn bộ số dư sang một tài khoản khác.
Ngân hàng có quyền yêu cầu bạn xử lý triệt để số dư khả dụng này trước khi chính thức hoàn tất thủ tục đóng tài khoản trên hệ thống.
Xử lý số dư tài khoản âm
Khi tài khoản bị ghi nhận số dư âm do nợ phí dịch vụ chưa thanh toán, bạn cần nộp tiền để thanh toán hết số tiền nợ này.
Nếu khách hàng từ chối nộp bù khoản tiền đang nợ, ngân hàng sẽ tuyệt đối không thể phê duyệt lệnh đóng tài khoản.
Xử lý tài khoản có sổ tiết kiệm
Nếu tài khoản thanh toán đang được dùng để liên kết với sổ tiết kiệm hoặc các khoản tiền gửi khác, bạn cần xử lý dứt điểm các khoản này trước.
Khách hàng phải rút hết số dư và yêu cầu ngân hàng đóng tài khoản sau khi đã hoàn tất mọi giao dịch ràng buộc cần thiết.
Điển hình như trường hợp chị Vy muốn đóng tài khoản thanh toán tại ngân hàng Y nhưng hệ thống báo tài khoản đang âm -55.000 VND do nợ phí duy trì và SMS Banking trong 2 tháng. Chị Vy bắt buộc phải thanh toán dứt điểm khoản nợ 55.000 VND này cho ngân hàng trước khi giao dịch viên có thể phê duyệt đóng tài khoản thành công.
Câu hỏi thường gặp
Không. Đa phần các ngân hàng thương mại hiện nay đều hỗ trợ khách hàng dịch vụ đóng hoặc khóa tài khoản hoàn toàn miễn phí. Tuy nhiên, một số tổ chức vẫn có thể áp dụng phí hủy dựa trên thời gian thực tế sử dụng thẻ.
Có thể nếu chỉ khóa tạm. Đối với trạng thái khóa, bạn hoàn toàn có thể yêu cầu mở lại tài khoản. Ngược lại, nếu đã đóng vĩnh viễn, tài khoản sẽ không thể khôi phục, buộc bạn phải mở tài khoản mới.
Có. Nếu tài khoản hoàn toàn không phát sinh giao dịch trong thời gian quá dài, ngân hàng có thể tự động đóng hoặc chuyển về trạng thái không hoạt động. Số dư còn lại có nguy cơ bị thu hồi theo quy định nếu bạn không kích hoạt lại.
Có. Khi bạn thông báo lệnh khóa tài khoản, toàn bộ các dịch vụ tiện ích liên kết với ngân hàng đó cũng sẽ trực tiếp bị ảnh hưởng. Bạn nên cân nhắc kỹ lưỡng để tránh làm gián đoạn mọi quyền lợi giao dịch.
Ngay lập tức. Hệ thống tự động phong tỏa tài khoản ngay sau khi hoàn tất lệnh khóa, làm vô hiệu hóa các giao dịch chuyển tiền đi. Điều này giúp ngăn chặn triệt để rủi ro, tuân thủ Thông tư 77/2025/TT-NHNN về tiêu chuẩn bảo mật trên các ứng dụng ngân hàng số.
Quy trình đóng tài khoản ngân hàng yêu cầu sự chuẩn bị kỹ lưỡng về mặt chứng từ và bắt buộc phải xử lý triệt để trạng thái số dư hiện có. Khách hàng nên chủ động thực hiện ngay khi không còn nhu cầu giao dịch để hạn chế rủi ro lộ thông tin và tiết kiệm chi phí dịch vụ. CB Bank khuyến nghị bạn nên đối chiếu kỹ lưỡng lại danh sách các tài khoản đang sở hữu để thiết lập phương án quản lý tài chính an toàn, hiệu quả.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.