Tài Khoản Ký Quỹ: Dịch Vụ Ngân Hàng & Ký Quỹ Chứng Khoán
Tài khoản ký quỹ chính là giải pháp tối ưu do ngân hàng hoặc tổ chức tài chính mở nhằm phong tỏa tiền và tài sản bảo đảm cho các giao dịch trọng điểm. Công cụ này giúp giải quyết triệt để rủi ro đối tác vi phạm nghĩa vụ hợp đồng trong thương mại hay áp lực Call Margin khi đầu tư chứng khoán. Bài viết dưới đây sẽ phân tích toàn bộ quy định pháp lý, cơ chế Margin Trading cùng hướng dẫn hạch toán kế toán TK 244 chi tiết nhất.
Bạn đọc lưu ý: Các thông tin trong bài viết chỉ mang tính chất tham khảo kiến thức chung vì nội dung có tính thời điểm và các quy định pháp lý hoặc chính sách sản phẩm của ngân hàng/công ty chứng khoán có thể thay đổi. Quý khách vui lòng tra cứu trực tiếp tại các trang dịch vụ chính thức hoặc liên hệ tổng đài hỗ trợ chính thức của đơn vị cung cấp trước khi đưa ra các quyết định giao dịch hoặc đầu tư tài chính.
Ký quỹ là gì?
Căn cứ theo khoản 1 Điều 330 Bộ Luật Dân sự 2015, ký quỹ là việc bên có nghĩa vụ nộp một khoản tiền, kim khí quý, đá quý hoặc giấy tờ có giá vào tài khoản phong tỏa tại một tổ chức tín dụng. Tài sản này đóng vai trò bảo đảm pháp lý cho việc thực hiện đúng cam kết dân sự hoặc thương mại.
Tài khoản ký quỹ là gì? Vai trò bảo vệ an toàn giao dịch
Tài khoản ký quỹ là tài khoản chuyên dụng được thiết lập tại ngân hàng nhằm lưu giữ, quản lý và phong tỏa tài sản đặt cọc dựa trên sự thỏa thuận của các bên. Ngân hàng sẽ đứng ra làm trung gian độc lập để giám sát nguồn vốn này.
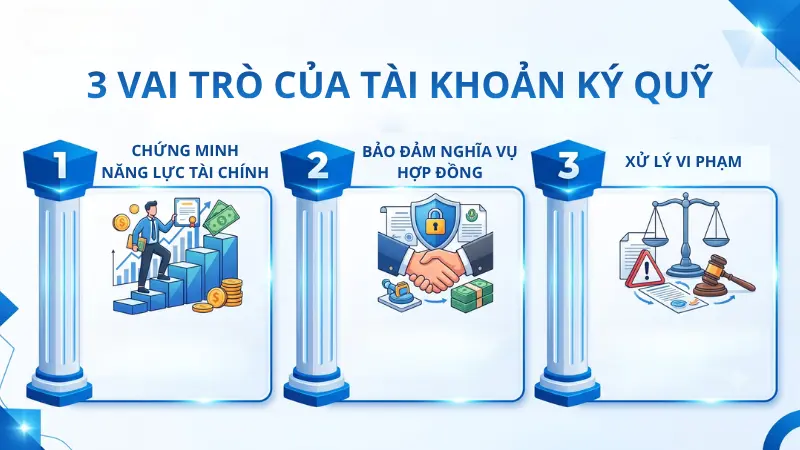
Vai trò cốt lõi của tài khoản ký quỹ bao gồm:
- Chứng minh năng lực tài chính: Khẳng định tiềm lực thực tế của doanh nghiệp trước đối tác.
- Bảo đảm nghĩa vụ hợp đồng: Buộc bên đi vay hoặc đối tác thương mại tuân thủ cam kết đã ký.
- Xử lý vi phạm: Ủy quyền cho ngân hàng tự động trích xuất bồi thường nếu phát sinh rủi ro đổ vỡ giao dịch.
Tiền gửi ký quỹ là gì?
Tiền gửi ký quỹ là khoản tiền (có kỳ hạn hoặc không kỳ hạn) được tổ chức, doanh nghiệp nộp vào tài khoản ký quỹ tại ngân hàng để cam kết thực hiện trách nhiệm tài chính cụ thể.
Theo hướng dẫn chính thức từ Nghị định 21/2021/NĐ-CP, khoản tiền gửi này được quản lý chặt chẽ theo thỏa thuận đôi bên. Nếu bên có nghĩa vụ vi phạm cam kết, tiền ký quỹ sẽ lập tức được dùng để thanh toán nghĩa vụ bồi thường cho bên có quyền bị thiệt hại.
Các hình thức Ký quỹ Doanh nghiệp & Dịch vụ Ngân hàng Thương mại
Hoạt động ký quỹ dành riêng cho tài khoản doanh nghiệp được triển khai dưới nhiều mô hình linh hoạt nhằm đáp ứng các đặc thù giao dịch thương mại và yêu cầu pháp lý khác nhau.
Ký quỹ bảo lãnh trong đấu thầu và hợp đồng
Ký quỹ bảo lãnh là phương thức nộp tiền vào ngân hàng để phát hành thư cam kết bảo đảm nghĩa vụ dự thầu hoặc thi công dự án.
Ngân hàng đóng vai trò trung gian chi trả đền bù cho chủ đầu tư (bên thụ hưởng) nếu doanh nghiệp trúng thầu từ chối thực hiện hoặc vi phạm tiến độ cung ứng vật tư, xây dựng.
Ký quỹ Thư tín dụng (L/C) trong thương mại quốc tế
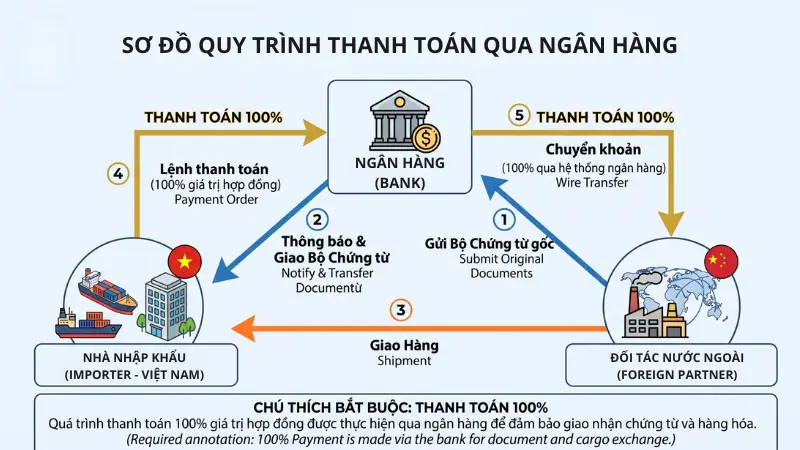
Ký quỹ L/C là nghiệp vụ bắt buộc đối với nhà nhập khẩu nhằm đảm bảo khả năng thanh toán 100% cho đối tác nước ngoài.
Ngân hàng phát hành thư tín dụng L/C sau khi nhận đủ tiền ký quỹ và cam kết thanh toán ngay lập tức khi bên xuất khẩu xuất trình bộ chứng từ giao hàng hợp lệ.
Ký quỹ kinh doanh các ngành nghề có điều kiện
Ký quỹ kinh doanh là điều kiện pháp lý bắt buộc để xin giấy phép hoạt động trong các lĩnh vực rủi ro cao như lữ hành du lịch, môi giới việc làm hay bất động sản.
Khoản vốn này bị phong tỏa xuyên suốt quá trình doanh nghiệp hoạt động để cơ quan quản lý nhà nước giám sát, sẵn sàng bồi thường nhằm bảo vệ quyền lợi người tiêu dùng.
Cơ chế giao dịch ký quỹ trong chứng khoán (Margin Trading)
Đầu tư chứng khoán tận dụng sức mua từ tài khoản ký quỹ mang lại đòn bẩy tài chính cực kỳ mạnh mẽ nhưng đi kèm những quy định khắt khe về tỷ lệ bảo toàn vốn.
Giao dịch ký quỹ chứng khoán là gì?
Giao dịch ký quỹ (Margin Trading) là việc nhà đầu tư sử dụng vốn vay từ công ty chứng khoán để mua thêm cổ phiếu, vượt quá sức mua của vốn tự có.
Căn cứ theo Thông tư 120/2020/TT-BTC, chính số cổ phiếu được mua và các tài sản khác trong danh mục sẽ lập tức bị phong tỏa, đóng vai trò làm tài sản thế chấp cho khoản vay đòn bẩy này.
Quy định về tài sản bảo đảm và tỷ lệ ký quỹ ban đầu
Tài sản bảo đảm trong tiểu khoản Margin bao gồm: Tiền mặt, chứng khoán niêm yết, cổ tức, quyền mua cổ phiếu được công ty chứng khoán chấp thuận với tỷ lệ hỗ trợ vay thường dao động từ 0% đến 50%.
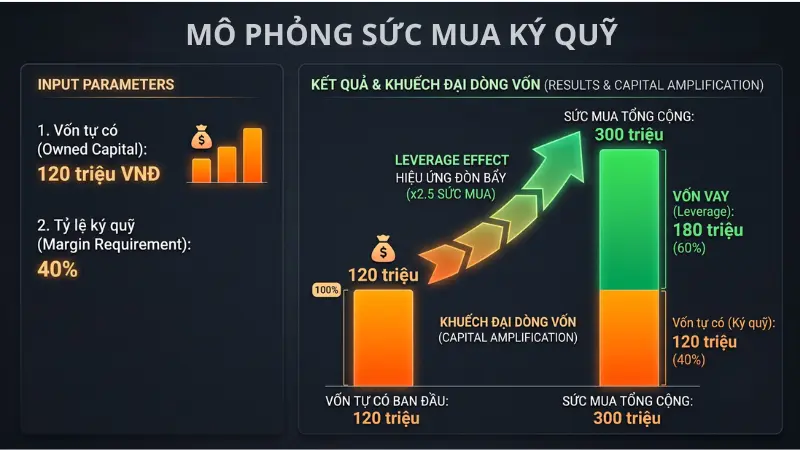
Thực tế minh chứng qua bài toán đòn bẩy: Nhà đầu tư B có 120 triệu đồng vốn tự có. Tỷ lệ ký quỹ ban đầu quy định là 40%, sức mua mở rộng tối đa lên tới 300 triệu đồng (gồm 120 triệu vốn tự có và 180 triệu vốn vay từ công ty chứng khoán). Toàn bộ danh mục này được dùng làm tài sản bảo đảm và nhà đầu tư B chịu lãi vay trên khoản 180 triệu.
Các vị thế giao dịch
Vị thế giao dịch ký quỹ được phân tách thành hai chiến lược đối lập để khai thác xu hướng tăng hoặc giảm của thị trường:
| Tiêu chí | Mua ký quỹ (Long Position) | Bán ký quỹ (Short Position) |
| Bản chất | Vay tiền từ công ty chứng khoán để mua cổ phiếu kỳ vọng giá tăng | Vay lượng chứng khoán từ công ty để bán ra thị trường kỳ vọng giá giảm |
| Lợi nhuận | Chênh lệch thực tế khi mua thấp, bán cao | Mua lại cổ phiếu với giá thấp hơn để trả nợ vay |
| Pháp lý | Được phép áp dụng rộng rãi tại thị trường Việt Nam | Hoàn toàn chưa được pháp lý Việt Nam công nhận và áp dụng |
Quy định mở tài khoản ký quỹ (tài khoản giao dịch ký quỹ)
Theo hướng dẫn chính thức từ Quyết định 87/QĐ-UBCK năm 2017, mỗi cá nhân chỉ được mở duy nhất một tài khoản giao dịch ký quỹ tại mỗi công ty chứng khoán.
Tài khoản đòn bẩy này phải được hạch toán độc lập hoặc tồn tại dưới dạng tiểu khoản tách biệt hoàn toàn với tài khoản giao dịch chứng khoán thông thường của nhà đầu tư đó.
Đối tượng phù hợp & Chiến lược Quản trị rủi ro khi Ký quỹ
Việc sử dụng đòn bẩy margin đòi hỏi sự nhạy bén với nhịp đập thị trường, đồng thời yêu cầu tuân thủ nghiêm ngặt các nguyên tắc quản trị nguồn vốn.
Chân dung nhà đầu tư và doanh nghiệp phù hợp sử dụng ký quỹ
Giao dịch ký quỹ phù hợp nhất với nhóm nhà đầu tư giàu kinh nghiệm, sở hữu kỹ năng quản trị danh mục sắc bén và tâm lý giao dịch vững vàng.
Sự am hiểu sâu sắc cơ chế đòn bẩy giúp họ tối ưu hóa lợi nhuận mà không hoảng loạn khi biến động. Ngược lại, người mới tham gia thị trường, chưa làm chủ được kỹ năng phân tích rủi ro tuyệt đối nên tránh dùng full hạn mức margin.
Chiến lược giải ngân từng phần và phòng ngừa áp lực Call Margin
Giải ngân từng phần là biện pháp cốt lõi để hạn chế rủi ro cháy tài khoản thay vì sử dụng toàn bộ hạn mức “full-margin” bắt đáy các cổ phiếu chưa xác nhận rõ đà tăng.
CB Bank lưu ý nhà đầu tư luôn thiết lập sẵn ngưỡng cắt lỗ tự động, đồng thời theo dõi sát sao tỷ lệ duy trì tài khoản để tránh rơi vào kịch bản bị công ty chứng khoán ép bán (Call Margin) khi thị trường lao dốc đột ngột.
Hướng dẫn hạch toán kế toán tài khoản ký quỹ
Mọi khoản tài sản thế chấp hoặc dòng tiền ký gửi vào ngân hàng đều phải được kế toán viên hạch toán định khoản chi tiết để kiểm soát rủi ro đáo hạn.
Nguyên tắc kế toán Tài khoản 244 (Cầm cố, thế chấp, ký cược, ký quỹ)
Kế toán doanh nghiệp áp dụng Điều 49 Thông tư 200/2014/TT-BTC để ghi nhận chuyên biệt Tài khoản 244 đối với các tài sản mang đi cầm cố, thế chấp tại tổ chức tín dụng.
Doanh nghiệp phải phân tách rõ kỳ hạn cho các khoản ký quỹ: thanh toán dưới 12 tháng là tài sản ngắn hạn, từ 12 tháng trở lên bắt buộc xếp vào danh mục tài sản dài hạn.
Kết cấu và nội dung phản ánh của Tài khoản 244
Cấu trúc ghi sổ kế toán của Tài khoản 244 (Cầm cố, thế chấp, ký cược, ký quỹ) biến động theo dòng tiền như sau:
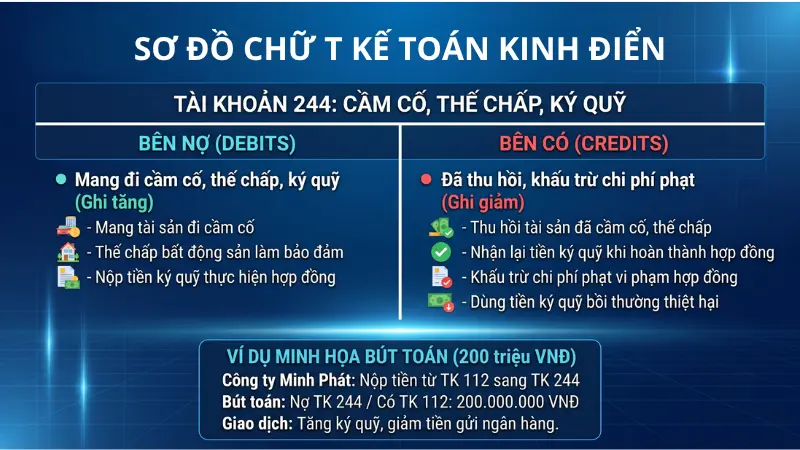
- Bên Nợ: Ghi tăng giá trị tài sản đem đi cầm cố hoặc số tiền đang mang đi ký quỹ.
- Bên Có: Ghi giảm tài sản thế chấp, tiền ký quỹ đã thu hồi thành công hoặc bị khấu trừ thẳng vào chi phí do vi phạm hợp đồng.
- Số dư Nợ cuối kỳ: Phản ánh chính xác tổng giá trị tài sản, dòng tiền đang nằm dưới dạng thế chấp, ký quỹ tại thời điểm lập báo cáo tài chính.
Sơ đồ định khoản các nghiệp vụ kinh tế phát sinh thường gặp
Định khoản kế toán ký quỹ bằng tiền mặt hoặc tiền gửi ngân hàng (TK 112) tuân theo nguyên tắc ghi chép đối ứng song song.
Thực tế minh chứng qua nghiệp vụ sau: Công ty Cổ phần Thương mại Minh Phát trích 200 triệu đồng từ nguồn vốn khả dụng trên tài khoản thanh toán của doanh nghiệp để nộp vào tài khoản ký quỹ mở tại Ngân hàng nhằm bảo lãnh hợp đồng cung ứng 6 tháng.
- Định khoản khi xuất tiền nộp ký quỹ: Nợ TK 244 / Có TK 112: 200.000.000 VNĐ.
- Định khoản khi kết thúc hợp đồng, ngân hàng giải tỏa hoàn trả tiền: Nợ TK 112 / Có TK 244: 200.000.000 VNĐ.
- Trường hợp Minh Phát vi phạm, bị trừ thẳng tiền phạt vào ký quỹ: Nợ TK 811 (Chi phí khác) / Có TK 244.
Quy trình đăng ký mở tài khoản ký quỹ & ứng dụng ngân hàng số
Việc thiết lập tài khoản bảo đảm hiện nay đã được số hóa tối đa các bước quy trình, giúp doanh nghiệp và cá nhân tiếp cận dịch vụ cực kỳ nhanh chóng.
Hồ sơ, thủ tục mở tài khoản ký quỹ doanh nghiệp tại Ngân hàng
Hồ sơ mở tài khoản ký quỹ yêu cầu khách hàng cung cấp Giấy đăng ký thông tin, hồ sơ chứng minh tư cách pháp nhân và giấy tờ tùy thân của người đại diện hợp pháp.
Sau khi hồ sơ được duyệt, doanh nghiệp tiến hành ký hợp đồng tiền gửi và nộp ủy nhiệm chi yêu cầu trích tiền từ tài khoản thanh toán hiện tại sang tài khoản ký quỹ chuyên dụng.
Tiện ích chuyển tiền đầu tư và liên kết tài khoản qua Ngân hàng số
Các ứng dụng Ngân hàng số hiện đại đã được nâng cấp, tích hợp sâu với hệ thống công ty chứng khoán để nạp, rút tiền ký quỹ real-time 24/7.
Nhờ liên kết qua mạng lưới NAPAS và định danh điện tử, dòng tiền đầu tư lập tức được luân chuyển an toàn giữa tài khoản thanh toán ngân hàng và tiểu khoản đòn bẩy chứng khoán.
Câu hỏi thường gặp về tài khoản ký quỹ (FAQ)
Tùy thuộc vào kỳ hạn thỏa thuận. Với tài khoản không kỳ hạn, tiền lãi tự động cộng vào ngày 25 hàng tháng. Với tài khoản có kỳ hạn, toàn bộ lãi suất được ngân hàng thanh toán vào thời điểm cuối kỳ và cập nhật thẳng vào gốc.
Tối đa 01 tài khoản. Căn cứ quy định hiện hành, mỗi cá nhân chỉ được phép duy trì duy nhất một tài khoản giao dịch ký quỹ tại một công ty chứng khoán để phục vụ hoạt động đòn bẩy Margin.
Tài sản có tính thanh khoản cao. Tổ chức tín dụng thường chỉ chấp nhận tiền mặt, chứng khoán niêm yết, cổ tức, quyền mua cổ phiếu, đá quý, kim khí quý hoặc giấy tờ có giá được duyệt theo chính sách riêng.
Chưa. Pháp luật và Ủy ban Chứng khoán Nhà nước hiện tại chưa cho phép nghiệp vụ vay cổ phiếu để bán khống. Nhà đầu tư nội địa hiện chỉ được tham gia duy nhất nghiệp vụ mua ký quỹ (Long Position).
Tài khoản ký quỹ hoạt động như một chốt chặn bảo vệ tính minh bạch trong giao dịch thương mại trọng điểm, đồng thời mở khóa sức mạnh đòn bẩy khổng lồ trên thị trường chứng khoán. Việc thấu hiểu cơ chế phong tỏa tài sản, kết hợp hạch toán Tài khoản 244 chuẩn xác sẽ giúp doanh nghiệp tối ưu dòng vốn an toàn. Nắm vững phương pháp giải ngân từng phần chính là chìa khóa định hình danh mục đầu tư Margin bền vững, sẵn sàng chinh phục các chiến lược tài chính nâng cao trong tương lai.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.