Công Ty Mở Thêm Nhiều Tài Khoản Ngân Hàng Được Không?
Nhiều doanh nghiệp khi mở rộng quy mô kinh doanh thường băn khoăn về giới hạn số lượng tài khoản có thể sở hữu. Thực tế, pháp luật hiện hành hoàn toàn cho phép công ty mở thêm nhiều tài khoản ngân hàng nhằm đáp ứng các nhu cầu giao dịch và quản lý dòng tiền đa dạng. Việc nắm rõ các điều kiện mở tài khoản ngân hàng sẽ giúp chủ doanh nghiệp chủ động hơn trong công tác vận hành. Để tối ưu hóa quy trình này, CB Bank hướng dẫn chi tiết các quy định pháp lý và thủ tục đăng ký chuẩn xác ngay dưới đây.
Bạn đọc lưu ý: Nội dung bài viết được tổng hợp nhằm cung cấp thông tin tham khảo chung tại thời điểm biên tập. Do hệ thống pháp luật (Thuế, Kế toán, Luật Doanh nghiệp), chính sách Ngân hàng Nhà nước và các định chế tài chính thường xuyên được cập nhật, thay đổi, doanh nghiệp không tự ý áp dụng khi chưa đối chiếu quy định hiện hành hoặc chưa có sự tư vấn chuyên sâu từ chuyên gia pháp lý, kế toán hay đại diện cơ quan chức năng. Chúng tôi không chịu trách nhiệm đối với các rủi ro hay thiệt hại phát sinh từ việc tự ý áp dụng các thông tin này.
Công ty có được mở thêm nhiều tài khoản ngân hàng không? Quy định pháp luật mới nhất
Doanh nghiệp mở thêm tài khoản ngân hàng tại một hoặc nhiều ngân hàng khác nhau mà không bị giới hạn số lượng. Căn cứ theo Thông tư 17/2024/TT-NHNN quy định về tài khoản thanh toán, tổ chức cung ứng dịch vụ không khống chế số lượng tài khoản thông thường của pháp nhân trong nước.
Tuy nhiên, pháp luật có những quy định khống chế riêng biệt đối với một số loại hình tài khoản chuyên dụng. Căn cứ theo Điều 5 Thông tư 06/2019/TT-NHNN về tài khoản vốn đầu tư trực tiếp, doanh nghiệp có vốn đầu tư nước ngoài (FDI) chỉ được phép mở 01 tài khoản vốn bằng ngoại tệ và 01 tài khoản vốn bằng VNĐ tương ứng tại 01 ngân hàng. Mọi giao dịch thông qua các tài khoản này bắt buộc tuân thủ nghiêm ngặt theo Nghị định 52/2024/NĐ-CP về thanh toán không dùng tiền mặt nhằm đảm bảo minh bạch tài chính.
| Loại hình doanh nghiệp | Quyền mở tài khoản thanh toán thông thường | Quy định tài khoản vốn đầu tư trực tiếp |
| Doanh nghiệp trong nước | Không giới hạn số lượng | Không áp dụng |
| Doanh nghiệp FDI | Không giới hạn số lượng | Tối đa 01 tài khoản ngoại tệ và 01 tài khoản VND tại 01 ngân hàng |
Điển hình như Công ty TNHH Global Tech Việt Nam (doanh nghiệp FDI vốn Nhật Bản) mở 01 tài khoản vốn đầu tư trực tiếp bằng ngoại tệ (USD) và 01 tài khoản vốn bằng VND tại Vietcombank theo đúng quy định khống chế. Đồng thời, công ty mở thêm 3 tài khoản thanh toán thông thường tại BIDV và Techcombank để giao dịch nội địa hàng ngày.
Lợi ích và rủi ro khi doanh nghiệp sở hữu nhiều tài khoản
Lợi ích và hạn chế khi có nhiều tài khoản doanh nghiệp
Việc vận hành đồng thời nhiều tài khoản ngân hàng mang lại tính linh hoạt cao trong quản trị dòng tiền nhưng cũng đi kèm những thách thức về chi phí và công tác kiểm soát nội bộ.
4 Lợi ích khi doanh nghiệp mở nhiều tài khoản
Mở rộng mạng lưới tài khoản giúp doanh nghiệp tối ưu hóa hiệu quả hoạt động và giảm thiểu rủi ro tập trung. Cụ thể, chiến lược này mang lại 4 ưu điểm nổi bật:
- Phân tán rủi ro tài chính: Tránh gián đoạn hoạt động kinh doanh nếu một tài khoản bất ngờ bị phong tỏa hoặc gặp sự cố kỹ thuật.
- Minh bạch dòng tiền: Dễ dàng phân tách các khoản chi trả lương, thanh toán đối tác và doanh thu từ dự án riêng biệt, hỗ trợ đối soát nhanh chóng.
- Tối ưu chi phí và dịch vụ: Tận dụng ưu đãi phí giao dịch, lãi suất tiền gửi từ nhiều ngân hàng khác nhau để giảm thiểu chi phí vận hành.
- Nâng cao khả năng tiếp cận vốn: Lịch sử giao dịch đa dạng giúp doanh nghiệp dễ dàng tiếp cận các sản phẩm cho vay khách hàng doanh nghiệp với hạn mức hấp dẫn.
3 Hạn chế cần chú ý
Bên cạnh lợi ích, việc quản lý mạng lưới tài khoản phân tán đòi hỏi doanh nghiệp phải đối mặt với các áp lực về vận hành và rủi ro luồng tiền.
- Gia tăng chi phí duy trì: Các khoản phí quản lý, phí thường niên và chi phí mở tài khoản ngân hàng cho công ty sẽ cộng dồn đáng kể nếu duy trì quá nhiều tài khoản.
- Phức tạp hóa báo cáo tài chính: Đòi hỏi bộ phận kế toán phải theo dõi sát sao, dễ dẫn đến sai sót trong quá trình tổng hợp số liệu nếu không có hệ thống tốt.
- Rủi ro bảo mật thông tin: Tăng nguy cơ bị tấn công mạng hoặc gian lận nội bộ nếu quy trình giám sát và phân quyền không được thắt chặt.
Thực tế minh chứng qua Công ty Cổ phần Nông sản Việt Phát (quy mô 150 nhân sự) phân tách quản trị bằng cách mở Tài khoản A tại Techcombank chuyên chi trả lương qua hệ thống tự động, Tài khoản B tại ACB chuyên thu tiền từ các đại lý phân phối, và Tài khoản C tại VietinBank dự phòng thanh toán hóa đơn vật tư. Mô hình này giúp doanh nghiệp giảm 40% thời gian đối soát sổ sách kế toán cuối tháng.
Thủ tục và quy trình mở thêm tài khoản ngân hàng cho công ty
Quy trình đăng ký tài khoản thứ hai trở đi được các ngân hàng thiết kế tinh gọn hơn, cho phép doanh nghiệp linh hoạt lựa chọn thao tác trực tiếp tại quầy hoặc ứng dụng số.
Mở thêm tài khoản cùng ngân hàng tại quầy giao dịch
Doanh nghiệp chỉ cần nộp văn bản đề nghị mở thêm tài khoản tại quầy giao dịch mà không cần phải cung cấp lại toàn bộ hồ sơ pháp lý ban đầu. Nếu không có sự thay đổi về thông tin công ty hoặc người đại diện, ngân hàng sẽ sử dụng dữ liệu đã lưu trữ để tiến hành cấp số tài khoản mới nhanh chóng.
Quy trình đăng ký online khi mở tài khoản ở ngân hàng khác
Việc mở tài khoản doanh nghiệp trực tuyến tại một ngân hàng hoàn toàn mới yêu cầu khách hàng thực hiện đầy đủ các bước định danh trên nền tảng eKYC. Doanh nghiệp cần điền thông tin pháp nhân, khai báo mã số thuế và tải lên các bản sao chứng từ điện tử theo biểu mẫu quy định.
Hồ sơ và giấy tờ cần thiết khi mở thêm tài khoản doanh nghiệp
Hồ sơ và thủ tục xác thực doanh nghiệp
Hồ sơ pháp lý cơ bản bao gồm Giấy chứng nhận đăng ký doanh nghiệp, CCCD/CMND của người đại diện và giấy ủy quyền kế toán trưởng nếu có. Đặc biệt, theo Thông tư 25/2025/TT-NHNN về xác thực sinh trắc học người đại diện, ngân hàng bắt buộc phải đối chiếu thông tin sinh trắc học của người đại diện hợp pháp nhằm tăng cường tính bảo mật.
Các quy định về nghĩa vụ thuế và tuân thủ pháp lý sau khi mở tài khoản
Doanh nghiệp phải tuân thủ nghiêm ngặt các nguyên tắc hạch toán và điều kiện thanh toán từ cơ quan nhà nước nhằm đảm bảo tính hợp lệ của chi phí kinh doanh. Căn cứ theo quy định bãi bỏ thông báo tài khoản với Phòng Đăng ký kinh doanh, doanh nghiệp hiện nay không còn phải thực hiện thủ tục khai báo số tài khoản mới cho Sở Kế hoạch và Đầu tư.
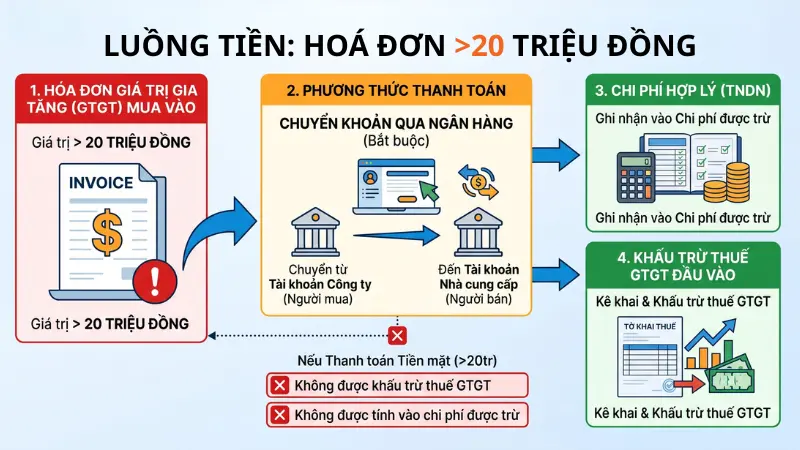
Đồng thời, Quy định giao dịch từ 20 triệu đồng qua tài khoản ngân hàng bắt buộc các khoản chi mua hàng hóa, dịch vụ từ 20 triệu đồng trở lên phải được chuyển khoản từ tài khoản công ty để được khấu trừ thuế Giá trị gia tăng (GTGT) và tính vào chi phí hợp lý.
Chẳng hạn như Công ty TNHH Bách Hóa An Khánh thực hiện thanh toán đơn hàng bao bì trị giá 45 triệu đồng cho nhà cung cấp qua tài khoản ngân hàng đứng tên công ty mở tại MBBank. Nhờ giao dịch chuyển khoản qua tài khoản pháp nhân hợp lệ, hóa đơn này đủ điều kiện khấu trừ 4.5 triệu đồng thuế GTGT đầu vào và được tính toàn bộ vào chi phí hợp lý khi tính thuế TNDN cuối kỳ.
Câu hỏi thường gặp về tài khoản ngân hàng doanh nghiệp (FAQs)
Có. Doanh nghiệp quy mô nhỏ vẫn được quyền mở nhiều tài khoản ngân hàng để tách biệt vốn lưu động và chi phí. Tuy nhiên, cần cân đối kỹ lưỡng để tránh phát sinh chi phí quản lý không cần thiết.
Không. Việc phân bổ dòng tiền sang nhiều tài khoản không trực tiếp làm giảm hạn mức tín dụng. Ngược lại, lịch sử giao dịch minh bạch trên các tài khoản này còn hỗ trợ tích cực khi xét duyệt vay vốn.
Chủ doanh nghiệp cần nộp đơn yêu cầu đóng tài khoản bằng văn bản, đảm bảo số dư bằng 0 và không phát sinh giao dịch treo. Ngân hàng sẽ xử lý yêu cầu trong khoảng 7-15 ngày và gửi xác nhận chính thức.
Việc mở rộng mạng lưới tài khoản mang lại sự chủ động tuyệt đối trong quản trị dòng tiền, miễn là doanh nghiệp kiểm soát tốt các rủi ro vận hành đi kèm. Để thiết lập hệ thống tài chính vững chắc và tối ưu lợi thế kinh doanh, hãy bắt đầu cấu trúc lại các luồng thanh toán và lựa chọn đối tác ngân hàng phù hợp để đồng hành cùng chiến lược phát triển dài hạn của tổ chức.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.