
Ủy Quyền Sổ Tiết Kiệm: Quy Định Pháp Luật Mới Nhất
Rất nhiều khách hàng gặp khó khăn khi không thể trực tiếp đến ngân hàng để giao dịch tài khoản tiền gửi của mình. Chủ sở hữu hoàn toàn có quyền lập văn bản ủy quyền sổ tiết kiệm cho người khác đại diện rút tiền gốc và lãi hợp pháp. CB Bank hướng dẫn chi tiết các quy định pháp lý và thủ tục cần thiết để đảm bảo an toàn tài sản ngay trong bài viết này.
Bạn đọc lưu ý: Thông tin chỉ mang tính tham khảo. Chính sách ủy quyền có thể thay đổi theo thời gian; hãy liên hệ trực tiếp ngân hàng để được hướng dẫn chi tiết.
Tính khả thi của việc ủy quyền gửi và rút tiền
Khách hàng không thể ủy quyền cho người khác đi mở hoặc gửi thêm tiền vào sổ tiết kiệm, nhưng hoàn toàn được phép ủy quyền để rút tiền. Căn cứ theo khoản 1 Điều 12 Thông tư 48/2018/TT-NHNN, người gửi tiền bắt buộc phải trực tiếp đến địa điểm giao dịch để thực hiện thủ tục mở sổ nhằm đảm bảo tính chính chủ.
Điển hình như trường hợp của bà Lâm (72 tuổi, Hà Nội) bị thoái hóa khớp gối không tiện đi lại. Khi muốn gửi số tiền 200 triệu đồng vừa nhận từ con trai vào sổ tiết kiệm mới, bà không thể ủy quyền cho cháu gái đi gửi hộ bằng giấy ủy quyền thông thường. Thay vào đó, bà bắt buộc phải tự thao tác gửi trực tuyến hoặc nhờ người đại diện pháp luật được chỉ định thực hiện thủ tục này.
Quy trình và hồ sơ thực hiện ủy quyền rút tiền
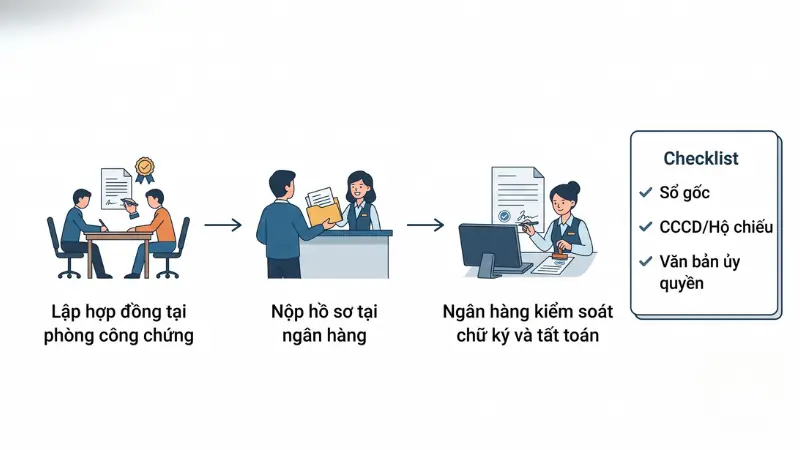
Để thực hiện việc rút tiền tiết kiệm qua người đại diện, hai bên cần chuẩn bị đầy đủ hồ sơ pháp lý theo quy định của ngân hàng. Quá trình này đòi hỏi sự chính xác tuyệt đối về mặt giấy tờ để bảo vệ quyền lợi của chủ sở hữu. Các loại tài liệu bắt buộc bao gồm:
- Sổ tiết kiệm gốc đứng tên người ủy quyền.
- Giấy tờ tùy thân (Căn cước công dân hoặc Hộ chiếu) còn hiệu lực của cả hai bên.
- Văn bản ủy quyền có xác nhận của cơ quan công chứng, chính quyền địa phương hoặc lập trực tiếp tại ngân hàng.
Trình tự thực hiện giao dịch đại diện bao gồm các bước sau:
- Hai bên đến văn phòng công chứng hoặc cơ quan có thẩm quyền để lập hợp đồng ủy quyền.
- Người đại diện mang bộ hồ sơ hoàn chỉnh đến chi nhánh ngân hàng nơi mở sổ.
- Ngân hàng tiến hành kiểm soát chữ ký và thông tin trùng khớp trước khi phê duyệt tất toán sổ tiết kiệm.
Thực tế minh chứng qua trường hợp anh Minh đi công tác xa và muốn ủy quyền cho em trai ruột rút số tiền tiết kiệm 50 triệu đồng để sửa nhà. Hai anh em đã đến văn phòng công chứng lập Hợp đồng ủy quyền hợp pháp. Khi đến ngân hàng, người em chỉ cần xuất trình Hợp đồng này, Sổ tiết kiệm gốc và Căn cước công dân bản gốc của cả hai là đã hoàn tất thủ tục tất toán thành công.
Phạm vi quyền hạn và nghĩa vụ của người nhận ủy quyền
Người được ủy quyền chỉ được phép thực hiện các giao dịch nằm trong giới hạn đã thỏa thuận bằng văn bản với chủ sở hữu. Theo quy định của Bộ luật Dân sự hiện hành, quyền và nghĩa vụ của bên nhận đại diện được phân định rất chặt chẽ.
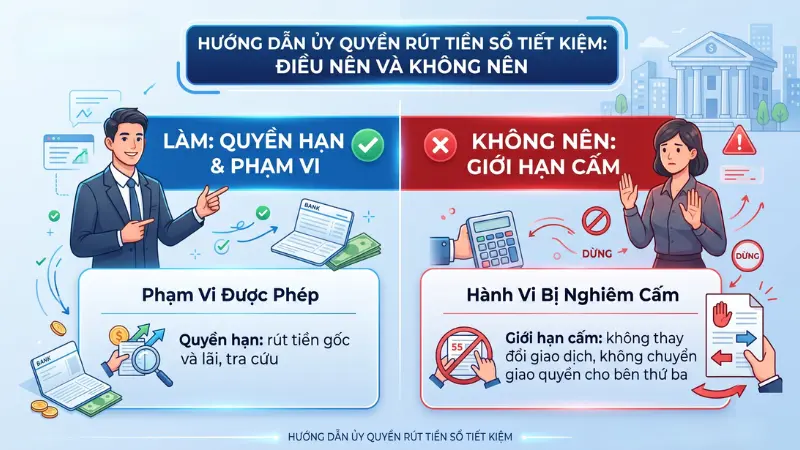
| Tiêu chí | Chi tiết theo quy định pháp luật |
| Phạm vi quyền hạn | Trực tiếp ký kết giấy tờ, rút tiền gốc và lãi, yêu cầu tra cứu thông tin tài khoản trong giới hạn cho phép. |
| Giới hạn cấm | Không được tự ý thay đổi nội dung giao dịch, tuyệt đối không được chuyển giao quyền cho bên thứ ba. |
| Nghĩa vụ ràng buộc | Bảo mật toàn bộ thông tin tài chính, giao lại nguyên vẹn tài sản và bồi thường nếu gây ra thiệt hại. |
Quy định ủy quyền trong các trường hợp đặc biệt
Pháp luật quy định những điều kiện rất khắt khe đối với các loại tài khoản sở hữu chung hoặc người dùng bị hạn chế năng lực hành vi dân sự. CB Bank lưu ý bạn cần tuân thủ đúng trình tự pháp lý dưới đây để tránh rủi ro bị từ chối giải quyết.
Ủy quyền đối với tài khoản tiết kiệm đồng sở hữu
Đối với loại hình sổ tiết kiệm đứng tên nhiều người, giao dịch ủy quyền chỉ phát sinh hiệu lực pháp lý khi được tất cả các thành viên đồng sở hữu chấp thuận. Nếu chỉ một cá nhân đơn phương lập giấy ủy quyền, văn bản đó hoàn toàn không có giá trị áp dụng.
Các đồng sở hữu phải cùng có mặt tại chi nhánh giao dịch, xuất trình đầy đủ giấy tờ tùy thân và cùng ký xác nhận vào biểu mẫu chung của ngân hàng. Phạm vi cho phép có thể linh hoạt bao gồm việc rút lãi định kỳ hoặc tất toán toàn bộ sổ tiết kiệm.
Ủy quyền qua người đại diện pháp luật và người giám hộ
Khi chủ tài khoản là người chưa thành niên hoặc mất năng lực hành vi dân sự, mọi giao dịch ủy thác rút tiền bắt buộc do người giám hộ hợp pháp thực hiện. Việc này nhằm bảo vệ tuyệt đối khối tài sản của người yếu thế trước quy định pháp luật.
Hồ sơ yêu cầu bắt buộc phải bổ sung thêm quyết định công nhận giám hộ hợp lệ từ Ủy ban nhân dân cấp xã hoặc Tòa án. Mọi khoản tiền được rút ra phải phục vụ đúng mục đích bảo vệ lợi ích của người được giám hộ và phải có giấy cam kết.
Các trường hợp từ chối giao dịch và chấm dứt ủy quyền
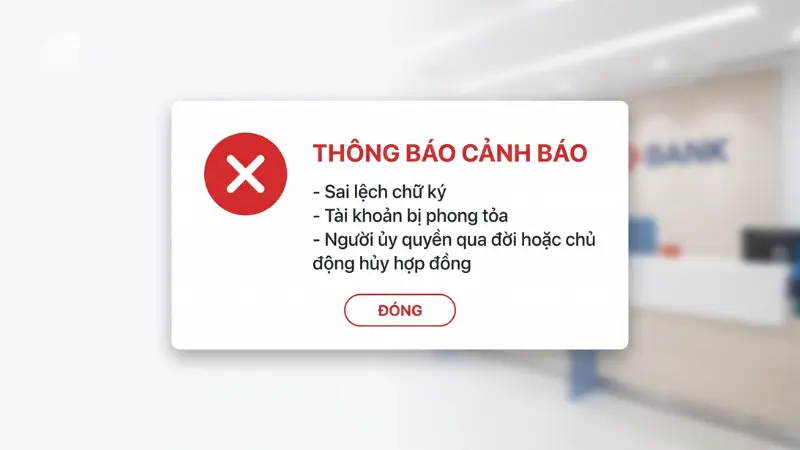
Hợp đồng ủy quyền sẽ lập tức mất đi hiệu lực pháp lý hoặc bị ngân hàng từ chối tiếp nhận nếu vi phạm các điều kiện về bảo mật và nhận diện. Để đảm bảo an toàn cho tài sản, các giao dịch sẽ bị chặn đứng trong các tình huống sau:
- Chữ ký của người đại diện không trùng khớp với mẫu đã lưu tại hệ thống ngân hàng hoặc thiếu giấy tờ tùy thân bản gốc.
- Tài khoản tiền gửi đang trong tình trạng bị phong tỏa, báo mất hoặc đang phát sinh tranh chấp pháp lý.
- Thời hạn ủy quyền đã kết thúc, người ủy quyền chủ động hủy bỏ thỏa thuận hoặc một trong hai bên đột ngột qua đời.
Những vi phạm về xác minh danh tính có thể dẫn đến hậu quả nghiêm trọng, giống như Chuyện hy hữu ở Ngân hàng Techcombank khi tranh chấp nổ ra vì sai lệch thông tin.
Câu hỏi thường gặp về ủy quyền sổ tiết kiệm
Giấy ủy quyền tự động mất hiệu lực ngay khi chủ sổ qua đời. Lúc này, toàn bộ khối tài sản sẽ được chuyển giao và xử lý theo đúng quy định pháp luật về chia di sản thừa kế cho những người thừa kế hợp pháp.
Có. Người được nhận đại diện hoàn toàn không bắt buộc phải là người thân trong gia đình. Giao dịch rút tiền vẫn được ngân hàng chấp thuận nếu xuất trình đủ giấy ủy quyền hợp lệ cùng giấy tờ tùy thân bản gốc của cả hai bên.
Không. Ngân hàng sẽ kiên quyết từ chối giải quyết mọi giao dịch rút tiền nếu hệ thống ghi nhận sổ tiết kiệm đang trong thời gian theo dõi báo mất. Người được ủy quyền chỉ có thể thực hiện đúng phạm vi đã ghi trong hợp đồng.
Không. Dù là vợ sắp cưới hay khách hàng thân thiết, giao dịch viên bắt buộc phải yêu cầu văn bản ủy quyền hợp pháp để làm bằng chứng đối chiếu. Nguyên tắc này nhằm bảo đảm an toàn tuyệt đối cho tiền gửi của chủ sở hữu.
Có. Khách hàng có thể nhờ người thân tạm thời ứng trước tài chính cá nhân cho trường hợp cấp bách. Ngoài ra, chủ tài khoản có thể chủ động tất toán trực tuyến nhanh chóng thông qua ứng dụng ngân hàng số vô cùng tiện lợi.
Thủ tục ủy quyền sổ tiết kiệm là giải pháp pháp lý an toàn giúp khách hàng linh hoạt xử lý tài chính khi không thể giao dịch trực tiếp. Việc nắm vững các điều kiện về hồ sơ và giới hạn quyền hạn sẽ giúp quy trình rút tiền diễn ra suôn sẻ nhất. Nếu bạn đang vướng mắc về thủ tục chuyển nhượng sổ hoặc tài sản liên quan, hãy tìm hiểu thêm các quy định pháp luật thừa kế để có phương án bảo vệ quyền lợi tối ưu.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.