
Chuyển Nhượng Sổ Tiết Kiệm: Quy Trình Sang Tên An Toàn
Chuyển nhượng sổ tiết kiệm là việc chuyển giao quyền sở hữu khoản tiền gửi cho cá nhân khác theo quy định pháp luật. Giao dịch này giúp chủ mới kế thừa nguyên vẹn lãi suất và kỳ hạn ban đầu. CB Bank hướng dẫn chi tiết quy trình pháp lý dưới đây nhằm giúp bạn bảo vệ tài sản an toàn tuyệt đối.
Bạn đọc lưu ý: Thông tin chỉ mang tính tham khảo vì chính sách, biểu phí có thể thay đổi theo từng thời kỳ. Khách hàng vui lòng liên hệ trực tiếp ngân hàng để được hỗ trợ chính xác nhất.
Chuyển nhượng sổ tiết kiệm là gì?
Chuyển nhượng sổ tiết kiệm bản chất là việc chủ sở hữu hợp pháp thay đổi tên người đứng tên trên cuốn sổ sang một cá nhân hoặc tổ chức khác.
Sau khi hoàn tất thủ tục tại ngân hàng, chủ sở hữu cũ sẽ chấm dứt mọi quyền lợi, và toàn bộ quyền sử dụng tài sản được chuyển giao hợp pháp cho chủ mới.
Thực tế minh chứng qua trường hợp của bà Mai (Hà Nội). Bà muốn tặng một khoản tiết kiệm 200 triệu đồng làm quà cưới cho con trai. Thay vì rút tiền gửi trước thời hạn và phải chịu mức lãi không kỳ hạn, bà Mai thực hiện chuyển giao toàn quyền tài sản sang tên con trai để giữ nguyên lợi ích.
Quyền lợi bảo toàn lãi suất và kỳ hạn gửi
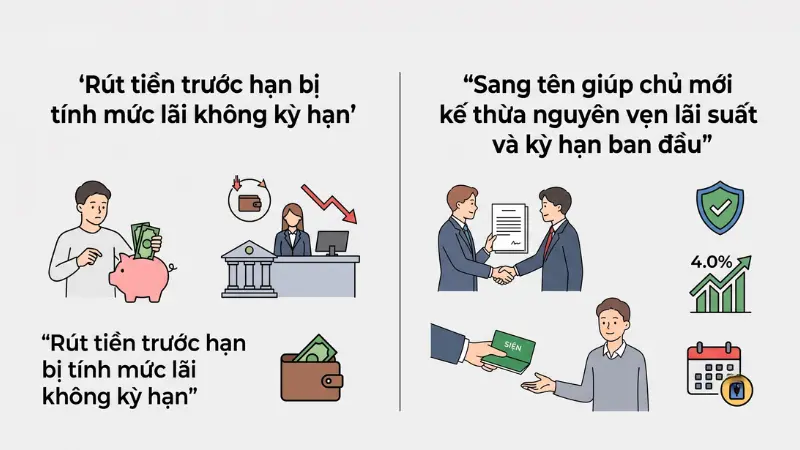
Điểm ưu việt lớn nhất của hình thức sang tên là không làm thay đổi các thỏa thuận ban đầu giữa người gửi và ngân hàng.
Toàn bộ kỳ hạn và lãi suất tiết kiệm huy động vẫn được bảo toàn nguyên vẹn, giúp chủ mới không bị thiệt thòi khi áp dụng công thức tính lãi suất ngân hàng tại thời điểm đáo hạn.
Điển hình như ông Minh mua lại sổ tiết kiệm gốc 500 triệu đồng, kỳ hạn 12 tháng, lãi suất 6.5%/năm đã gửi được 10 tháng từ người quen. Khi sang tên thành công, ông Minh chỉ cần đợi 2 tháng nữa là nhận đủ gốc và 32.5 triệu đồng tiền lãi.
Điều kiện chuyển nhượng sổ tiết kiệm
Căn cứ theo Quy định của Ngân hàng Nhà nước Việt Nam tại Thông tư 48/2018/TT-NHNN, giao dịch chuyển giao quyền sở hữu tiền gửi tiết kiệm phải đáp ứng các tiêu chuẩn pháp lý khắt khe.
Cụ thể, để được ngân hàng xét duyệt, giao dịch phải thỏa mãn các điều kiện sau:
- Đối với khoản tiền gửi: Sổ tiết kiệm đang có hiệu lực, không bị phong tỏa và không dùng làm tài sản thế chấp hoặc đang xảy ra tranh chấp.
- Đối với người chuyển nhượng: Phải là chủ sở hữu hợp pháp của khoản tiền gửi. Đối với sổ tiết kiệm đồng sở hữu, bắt buộc phải có sự chấp thuận của tất cả những người đứng tên.
- Đối với người nhận: Thuộc đối tượng được phép nhận tiền gửi (Công dân Việt Nam đối với sổ VNĐ hoặc người cư trú đối với ngoại tệ) và có đầy đủ giấy tờ tùy thân hợp lệ.
Quy trình và hồ sơ sang tên tại quầy
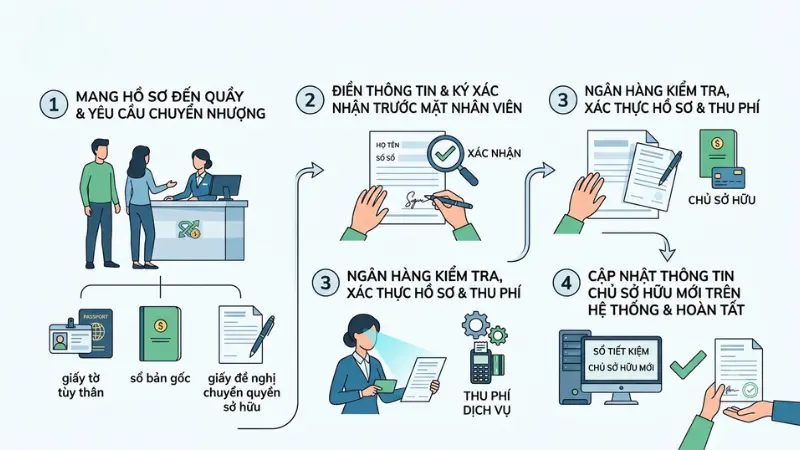
Để quy trình sang tên sổ tiết kiệm có giá trị pháp lý, hai bên tham gia giao dịch bắt buộc phải đến trực tiếp điểm giao dịch của ngân hàng chủ quản.
Bộ hồ sơ chuẩn theo yêu cầu của các tổ chức tín dụng bao gồm:
- Giấy tờ tùy thân (CMND/CCCD/Hộ chiếu) bản chính, còn thời hạn hiệu lực của cả chủ cũ và chủ mới.
- Sổ tiết kiệm bản gốc.
- Giấy đề nghị chuyển nhượng quyền sở hữu tiền gửi tiết kiệm theo đúng mẫu do ngân hàng phát hành.
Các bước thực hiện được chuẩn hóa như sau:
- Hai bên mang toàn bộ hồ sơ đến trực tiếp quầy giao dịch để yêu cầu nhân viên hỗ trợ chuyển quyền sở hữu.
- Điền đầy đủ thông tin và ký xác nhận trực tiếp trước mặt giao dịch viên ngân hàng.
- Ngân hàng tiến hành kiểm tra, xác thực tính hợp lệ của hồ sơ và thu phí dịch vụ.
- Hoàn tất giao dịch, sổ tiết kiệm được cập nhật thông tin chủ sở hữu mới trên hệ thống.
Biểu phí dịch vụ sang tên tại các ngân hàng
Chi phí thực hiện thủ tục sang tên sổ tiết kiệm hiện nay dao động trong khoảng từ 50.000 đồng đến 110.000 đồng cho mỗi lần giao dịch.
Mức phí này được quy định cụ thể tại từng ngân hàng và có thể điều chỉnh theo từng thời kỳ.
| Ngân hàng | Mức phí tham khảo |
| VPBank, TPBank, ACB, HDBank, Agribank, Eximbank, NCB, ABBank, SCB | 50.000 đồng/lần/sổ |
| Vietcombank, VietinBank, BIDV, MB | 100.000 đồng/lần/sổ |
Khách hàng có thể tham khảo chi tiết Biểu phí giao dịch tại quầy BIDV hoặc liên hệ trực tiếp tổng đài ngân hàng đang sử dụng để cập nhật khoản phí chính xác nhất trước khi thực hiện giao dịch.
Rủi ro giao dịch ngoài hệ thống ngân hàng
Các giao dịch mua bán sổ tiết kiệm tự thỏa thuận bằng giấy viết tay hoặc ủy nhiệm chi bên ngoài chi nhánh ngân hàng đều không có giá trị pháp lý.
Người mua sẽ đối mặt với nguy cơ mất trắng tài sản do chủ cũ vẫn giữ quyền kiểm soát khoản tiền trên hệ thống ngân hàng.
Chẳng hạn như trường hợp anh Hải mua lại sổ tiết kiệm 300 triệu đồng từ một đối tác bằng giấy ủy quyền và ủy nhiệm chi tự viết tay để tránh ra quầy. Ba tuần sau, do nợ nần, người bán đã đến ngân hàng báo mất sổ để làm lại sổ mới và rút hết tiền.
Giải pháp chuyển nhượng sổ tiết kiệm trực tuyến
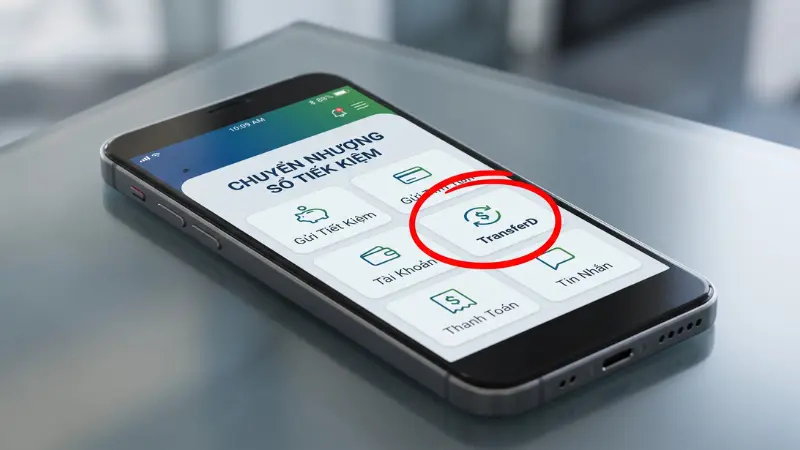
Bên cạnh phương thức giao dịch tại quầy, một số tổ chức tín dụng hiện nay đã bắt đầu số hóa quy trình mua bán khoản tiền gửi.
Khách hàng hoàn toàn có thể thực hiện thủ tục sang tên trên nền tảng ngân hàng số một cách thuận tiện, minh bạch và có độ bảo mật cao.
Tính năng TransferD trên App MB là một giải pháp trực tuyến tiêu biểu đang được triển khai. Nền tảng này hoạt động tương tự một thị trường thứ cấp, cho phép người dùng tự do giao dịch, chuyển giao quyền sở hữu tiền gửi số với các nhà đầu tư khác ngay trên ứng dụng di động thay vì phải chờ đến ngày tất toán.
Câu hỏi thường gặp
Không. Theo quy định, giao dịch sang tên chỉ áp dụng đối với sổ tiết kiệm. Nếu muốn chuyển khoản tiền từ tài khoản thanh toán cá nhân sang cho người khác, bạn bắt buộc phải thực hiện lệnh chuyển khoản thông thường.
Có. Quá trình mua bán, sang tên phải được thực hiện trực tiếp tại quầy dưới sự giám sát của giao dịch viên. Một số ít ngân hàng có hỗ trợ chuyển giao qua các ứng dụng trực tuyến nội bộ.
Có. Người gửi tiền hoàn toàn có quyền chuyển giao quyền sở hữu trước ngày đáo hạn mà không bị mất lãi suất. Khoản tiền gửi sẽ tiếp tục sinh lời theo đúng cam kết ban đầu dành cho chủ mới.
Chuyển nhượng là hành động dân sự tự nguyện được thực hiện khi chủ tài sản đang còn sống. Thừa kế chỉ phát sinh khi người đứng tên khoản tiền gửi đã qua đời, tuân theo di chúc hoặc quy định của pháp luật.
Chữ ký của người nhận sang tên bắt buộc phải trùng khớp hoàn toàn với mẫu chữ ký đã đăng ký trên hệ thống của ngân hàng. Chữ ký này sẽ được sử dụng làm cơ sở pháp lý để đối chiếu khi tất toán sổ sau này.
Thủ tục chuyển giao quyền sở hữu sổ tiết kiệm giúp chủ tài sản linh hoạt nguồn vốn hợp pháp mà vẫn bảo toàn tuyệt đối tiền lãi. Để đảm bảo mọi quyền lợi tài chính, bạn hãy tham khảo thêm các cẩm nang an toàn bảo mật tài khoản ngân hàng nhằm phòng tránh rủi ro tranh chấp tài sản trong tương lai.
Nội dung mang tính tham khảo, không phải tư vấn tài chính cá nhân. Lãi suất, phí và điều kiện có thể thay đổi theo chính sách từng thời kỳ của tổ chức.
Bình luận
Viết bình luậnChưa có bình luận nào. Hãy là người đầu tiên chia sẻ trải nghiệm của bạn.